台積電為何同時入股 OpenAI 與 Anthropic:從 ASML、ARM 到 AI 模型公司的三大轉投資原則
2026 年 11 月 10 日,台積電董事會除了通過幾項財務、股息及重大投資項目外,還通過認購 OpenAI 及 Anthropic 各 5 億美元(Anthropic 是依首次公開發行價格認購普通股,OpenAI 是認購特別股,兩筆金額都是董事會核准的上限),另外也核准設立一個不超過美金 5 億元的投資公司,性質上類似一般所說的企業創投(CVC),以進行半導體產業及相關生態系之策略性投資。
Anthropic 的首次公開發行預定 2026 年 11 月 18 日訂價、19 日在美國那斯達克交易所掛牌,股票代號 ANT,預估每股價格區間為 70 至 78 美元。
此外,台積電副共同營運長張曉強 2026 年 11 月 13 日接受《日經亞洲》專訪時表示,台積電 2021 年就設立了約 2 億美元的新興事業基金,報酬表現出色,這次新基金規模擴大到 5 億美元,目標是扶植可能成為下一個輝達或博通的新創企業。
他說,這個創投基金用來支援晶片初創企業,並擴大投資範圍。新基金可能投資供應商及其他上游夥伴,目的是把投資範圍從直接客戶進一步向外拓展。張曉強補充,如有必要,台積電不排除進一步擴大該創投基金的規模。
張曉強訪談時的重點,讓我注意到台積電轉投資策略,已出現雙軌運作的方向,除了投資 OpenAI 及 Anthropic 這種兆美元等級大客戶外,也成立投資半導體產業及相關生態系的 CVC,比較像 Intel Capital 或 Qualcomm Ventures,投資標的朝向尋找規模較小但有潛力且有產業影響力的企業,在此與大家分享我的心得。
台積電與三星的競爭,從晶片設計公司延伸到 AI 模型公司
先談台積電為何會認購 OpenAI 及 Anthropic 各 5 億美元。
還是把結論講在前面,其實這兩家公司,早已是台積電晶片的最終使用者。但是,Anthropic 在 2026 年證實要自研推論晶片,外媒還傳出它和三星洽談代工,此時台積電宣布入股,除了鞏固關係,也有爭取下一個大客戶的意味。
再仔細觀察,OpenAI 及 Anthropic,是如何成為台積電的間接客戶。OpenAI 是和博通合作自研 AI 晶片,外界先前傳出的代號是「Titan」,2026 年 6 月 24 日正式發表時命名為「Jalapeño」,採用台積電 3 奈米製程,預計 2026 年下半年量產、年底部署。OpenAI 表示,第二代晶片已在開發中。
不過,在客製晶片的模式下,向台積電下晶圓訂單的,通常是負責設計服務的博通,而不是 OpenAI。所以 OpenAI 比較像是台積電「客戶的客戶」,不是台積電帳上的直接客戶。至於 OpenAI 大量使用的輝達 GPU,也都是台積電製造。
另外在 Anthropic 部分,目前使用的算力有三種晶片,全部是由台積電製造,包括 Google 的 TPU,是由博通、聯發科設計,另外還有 AWS 的 Trainium,以及輝達的 GPU。
不過,2026 年 8 月,Anthropic 證實正在組建自己的晶片設計團隊,開發專門用於推論的客製化晶片,並和未來的語言模型一起設計。根據《The Information》2026 年 6 月報導,Anthropic 正和三星洽談由三星製造這顆晶片。Anthropic 沒有證實,也沒有公布設計夥伴和上市時間。
因此,Anthropic 可能下單三星的動作,讓台積電的投資就更有意思了。如果三星的報導屬實,台積電這次投資 Anthropic,就不只是為了綁住既有客戶的客戶,還有爭取未來客戶的目標。
Anthropic 自研晶片的生產夥伴還沒有定案,台積電成為股東,等於在這場競賽中多了一張牌。可以說,台積電和三星的競爭,已經從「搶晶片設計公司」,延伸到「搶 AI 模型公司」了。
台積電投資 ASML 是為了 EUV,目標達成就出場
談完 OpenAI 及 Anthropic 後,若回顧過去,台積電的策略性投資其實不少,除了 OpenAI、Anthropic 這種為了爭取客戶訂單而入股的目的外,另一種投資目的,則是協助產業上下游生態圈及供應鏈的合作夥伴,而這種協助,其實也是在幫台積電自己。其中,最具代表性的案例是 ASML(艾斯摩爾)、IMS 及 ARM(安謀控股)等三家公司。
以 ASML 為例,2012 年 8 月,ASML 推出「客戶聯合投資計畫」,邀請大客戶出資加速 EUV 和 18 吋晶圓技術的研發。台積電出資約 8.38 億歐元取得 ASML 約 5% 股權,另外承諾五年投入 2.76 億歐元研發經費。英特爾和三星也參加了,分別取得約 15% 和 3% 的股權。
台積電投資 ASML,很明確的目的就是為了技術,不是為了持股,因為,2015 年 5 月 1 日持股鎖定期一滿,台積電就開始交割,到 2015 年 10 月 8 日全數處分 5% 持股,取得約 17.71 億美元,2015 年全年認列處分利益約新台幣 220.7 億元。
不過,事後來看,ASML 股價後來漲了好幾倍,三星一直持有到近年才大幅減持,賺得比台積電多,因此,很多人也說,台積電「賣太早了」。
可是,從這個投資案也可以理解,台積電投資 ASML 的目的,原本就是確保 EUV 能如期研發成功,並且可以優先拿到設備,而不是為了賺股價。事後來看,台積電這個投資案,原本設定的目標也達成了,EUV 後來成為台積電 7 奈米以下製程領先的關鍵。
第二個具代表性的案例是 IMS 公司。這家公司大家比較不熟悉,IMS 生產多光束光罩寫入機,是 EUV 光罩的關鍵設備,是 2 奈米以下製程 EUV 光罩不可或缺的設備,也是台積電供應鏈中的關鍵企業。
2023 年 9 月,台積電從英特爾手中買下 IMS Nanofabrication 約 10% 股權,金額約 4.33 億美元。目前,我沒找到台積電處分 IMS 股權的公告或報導,既然沒有出售紀錄,台積電應該仍持有 IMS。而且,IMS 不是上市公司,沒有公開股價,所以目前也無法估算這筆投資的帳面價值。
台積電投資 IMS,主要就是為了多光束光罩寫入機,而這是台積電經營晶圓代工本業很重要的關鍵設備,從戰略角度看,台積電長期持有應該也很合理。
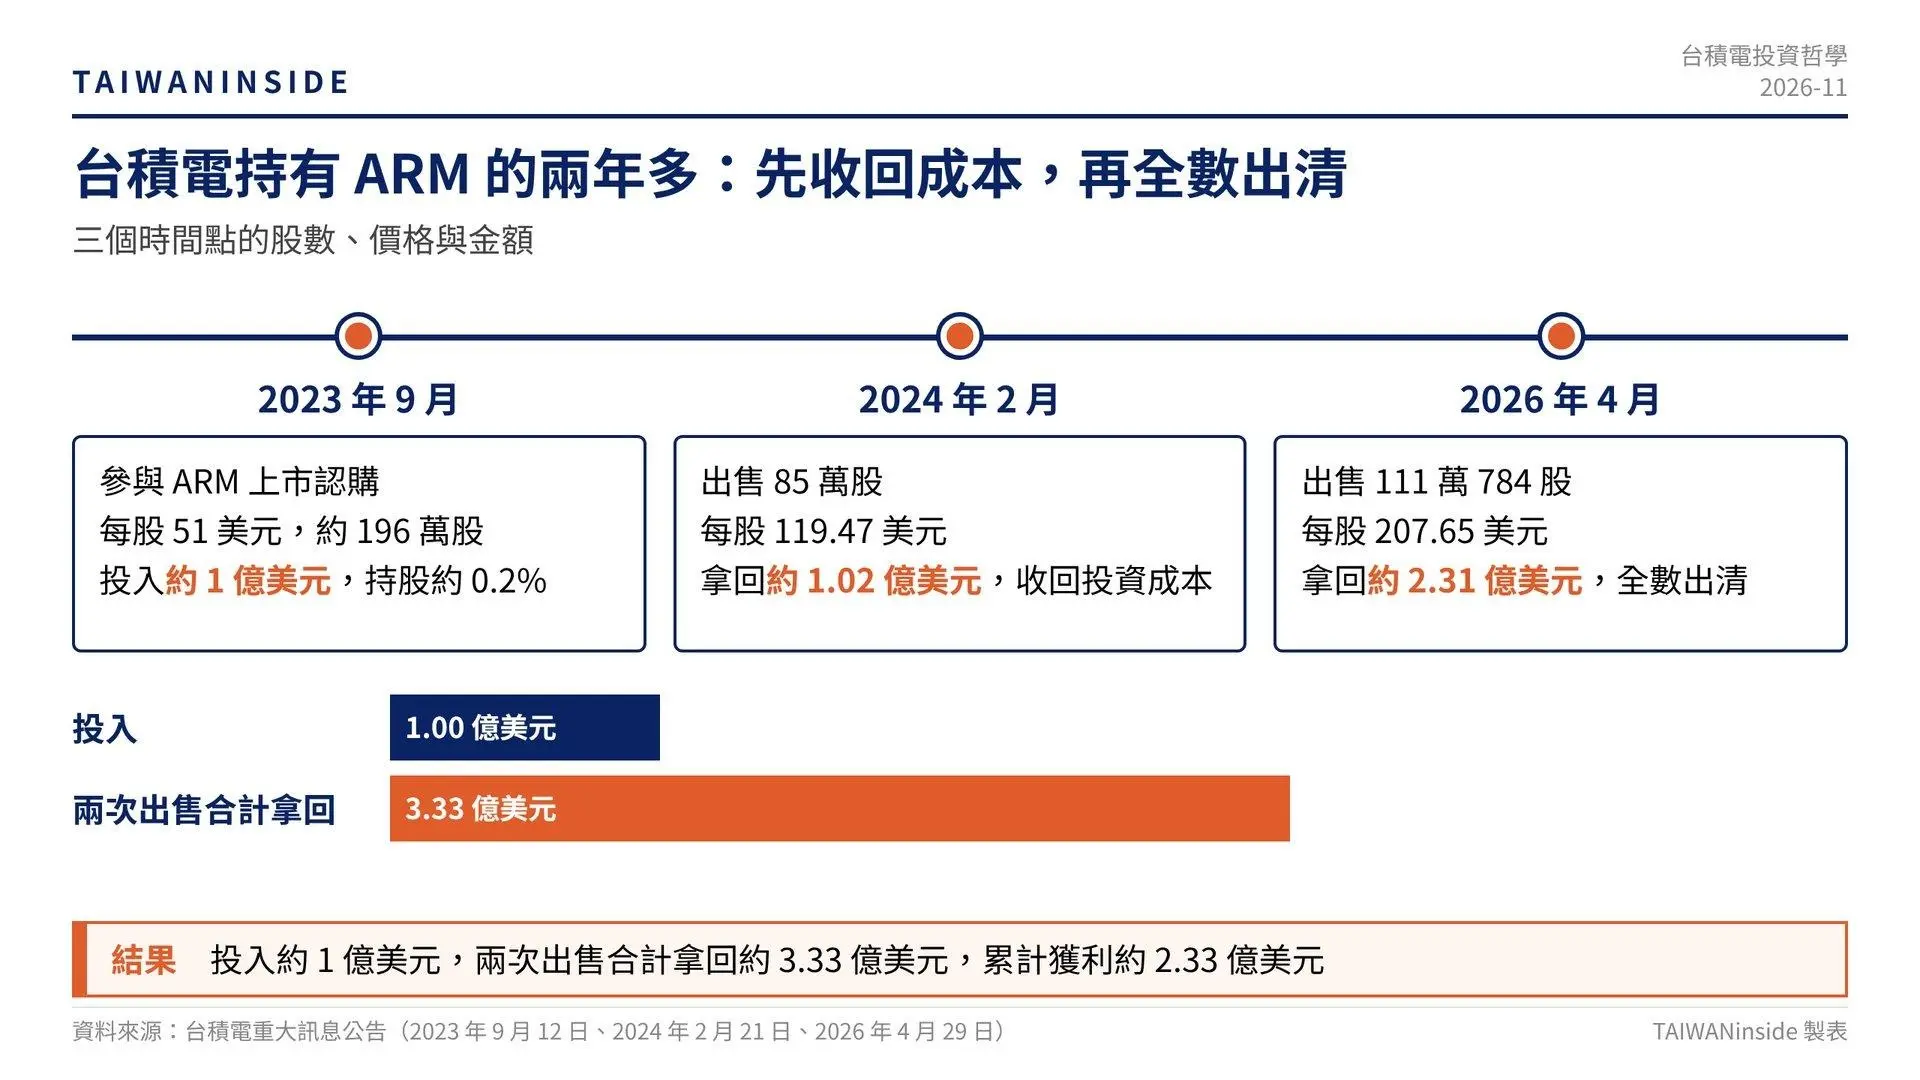
最後,則是全球最具知名度的矽智財元件(IP)大廠 ARM(安謀控股)。由於 ARM 的 IP 應用到許多智慧型手機客戶,這是台積電核心客戶最關鍵的技術合作方,因此在 2023 年 9 月,ARM 股票上市時,台積電認購近 1 億美元,持股約 0.2%。但到了 2024 年 2 月及 2026 年 4 月,分兩次將 ARM 全部賣掉,累計獲利約 2.3 億美元,約新台幣 73 億元。
這兩次的出售股份,第一次出售時,台積電說目的是「回收成本」,賣掉 85 萬股,剛好拿回約 1 億美元的原始投資。至於第二次出清,台積電的說法是「基於財務投資規劃策略所作出的投資目標調整」。
關於這個說法,市場解讀有三種角度,一是 ARM 正從 IP 供應商轉型自己做晶片,可能和台積電的客戶直接競爭,台積電出清可以保持中立。其次,可能是要回收資金支應 2 奈米、A16 和 CoWoS 擴產,第三種說法則是,單純獲利了結。
我認為,台積電賣掉 ARM,與第一種解讀應該最有關連。因為,當 ARM 不再只是單純 IP 公司,還推出自己的產品時,就會和英特爾、超微、高通等台積電客戶直接競爭,台積電若繼續持股,就會出現與客戶利益衝突的疑慮,因此台積電會選擇賣掉股票。
同樣的,這也說明為什麼台積電這次對 OpenAI 和 Anthropic 兩家都投資、金額也一樣:在互相競爭的客戶之間,保持中立。
而且,在總結這些轉投資的案例中,我覺得是其中最重要的精神,就是台積電在轉投資策略上,一定謹守並專注核心事業,轉投資的目的都是策略性的,都是為了鞏固核心晶圓代工事業,這個原則相當重要,我認為也可以給眾多企業投資 CVC 時很好的參考。
因為,對台積電這種有龐大核心事業的公司,投資絕不是像創投(VC)公司追求獲利極大化,而是要鞏固及加強自己的核心事業。因此,投資 ASML 不是為了賺很多錢,而是在目的達成後就出脫股票,把資金收回來投入晶圓代工本業。
核心事業的轉投資長期持有,出脫只賣小比例
談到這裡,可以再提一下,台積電另一個很特別的投資案,就是中國大陸的中芯國際。
2009 年 11 月,中芯因竊取營業祕密和台積電和解,賠 2 億美元,並無償送給台積電約 8% 股權。之後台積電陸續處分,2019 年 6 月又賣出一部分,只剩約 0.2%,同年 7 月再賣出一批,持股降到約 0.03%。
中芯國際是競爭對手,把錢拿去投資對手,絕對不會比投資在自己身上要賺得多,因此,中芯絕對不是台積電想投資的標的,只是因為官司訴訟而意外被迫接受,同樣的,這樣的轉投資,對台積電來說,還是早早出脫,把錢拿回來投入自己的核心事業才對。
因此,講到對於核心事業的轉投資部分,台積電也有自己的關連企業,這些都是屬於長期持有、是台積電自己產業版圖的公司,這些持股通常都不會賣,即使出脫也都只賣很小的比例。
這類的公司有創意(設計服務)、世界先進(特殊製程)、采鈺(影像感測器的彩色濾光片)、精材(封裝);另外在新加坡的 SSMC(與恩智浦合資),還有海外合資廠,例如日本熊本的 JASM(與索尼、電裝、豐田合資)、德國的 ESMC(與博世、英飛凌、恩智浦合資)等。
因此,再進一步談到,此次台積電成立一個 5 億美元的投資公司,我認為在投資策略及原則上,一樣會遵循上述的三個原則,但是根據張曉強的說法,在投資標的上,則可能尋找更早期、更新創的公司方向著手。
我會有這個判斷,是基於一個很簡單的想法,因為如今台積電已走到全球領先的龍頭位置,要面對各種半導體相關環節的技術突破與創新,從 3DFabric、先進封裝 CoWoS、矽光子、新型記憶體的生態系材料與設備,再到特種化學材料、電子氣體、特殊光阻劑、測試設備等新創,這些在供應鏈領域的創新與突破,是很重要的一環。
此外,對台積電更核心的事,是要找到未來的產品客戶,不只要在很早期就投資下一個 IC 設計客戶如輝達、超微,未來的客戶型態也有很大變化,像蘋果、CSP 大廠,或 AI 模型這類大廠,還有實體 AI 如自動駕駛、機器人、外太空應用等,這麼多事情要做要推動,台積電的 CVC 勢必有更多事要做。
台積電的三個投資原則,對許多企業都有參考價值
當然,台積電過往的投資,也不是沒有失敗案例。2009 年台積電投資 LED 和太陽能,這個投資有當時的背景及環境,是張忠謀換掉台積電總執行長蔡力行時,交給他的一個新任務。
不過,到 2015 年,台積電宣布退出 LED 和太陽能,其中,自己成立的台積太陽能、台積固態照明,最後固態照明以新台幣 8.25 億元賣給晶電,太陽能工廠關閉,至於對外轉投資的茂迪則轉為財務性投資,並逐步釋出持股。出售固態照明時,台積電認列約新台幣 7.4 億元損失;太陽能廠停產當季,台積電認列約新台幣 28 億元虧損。
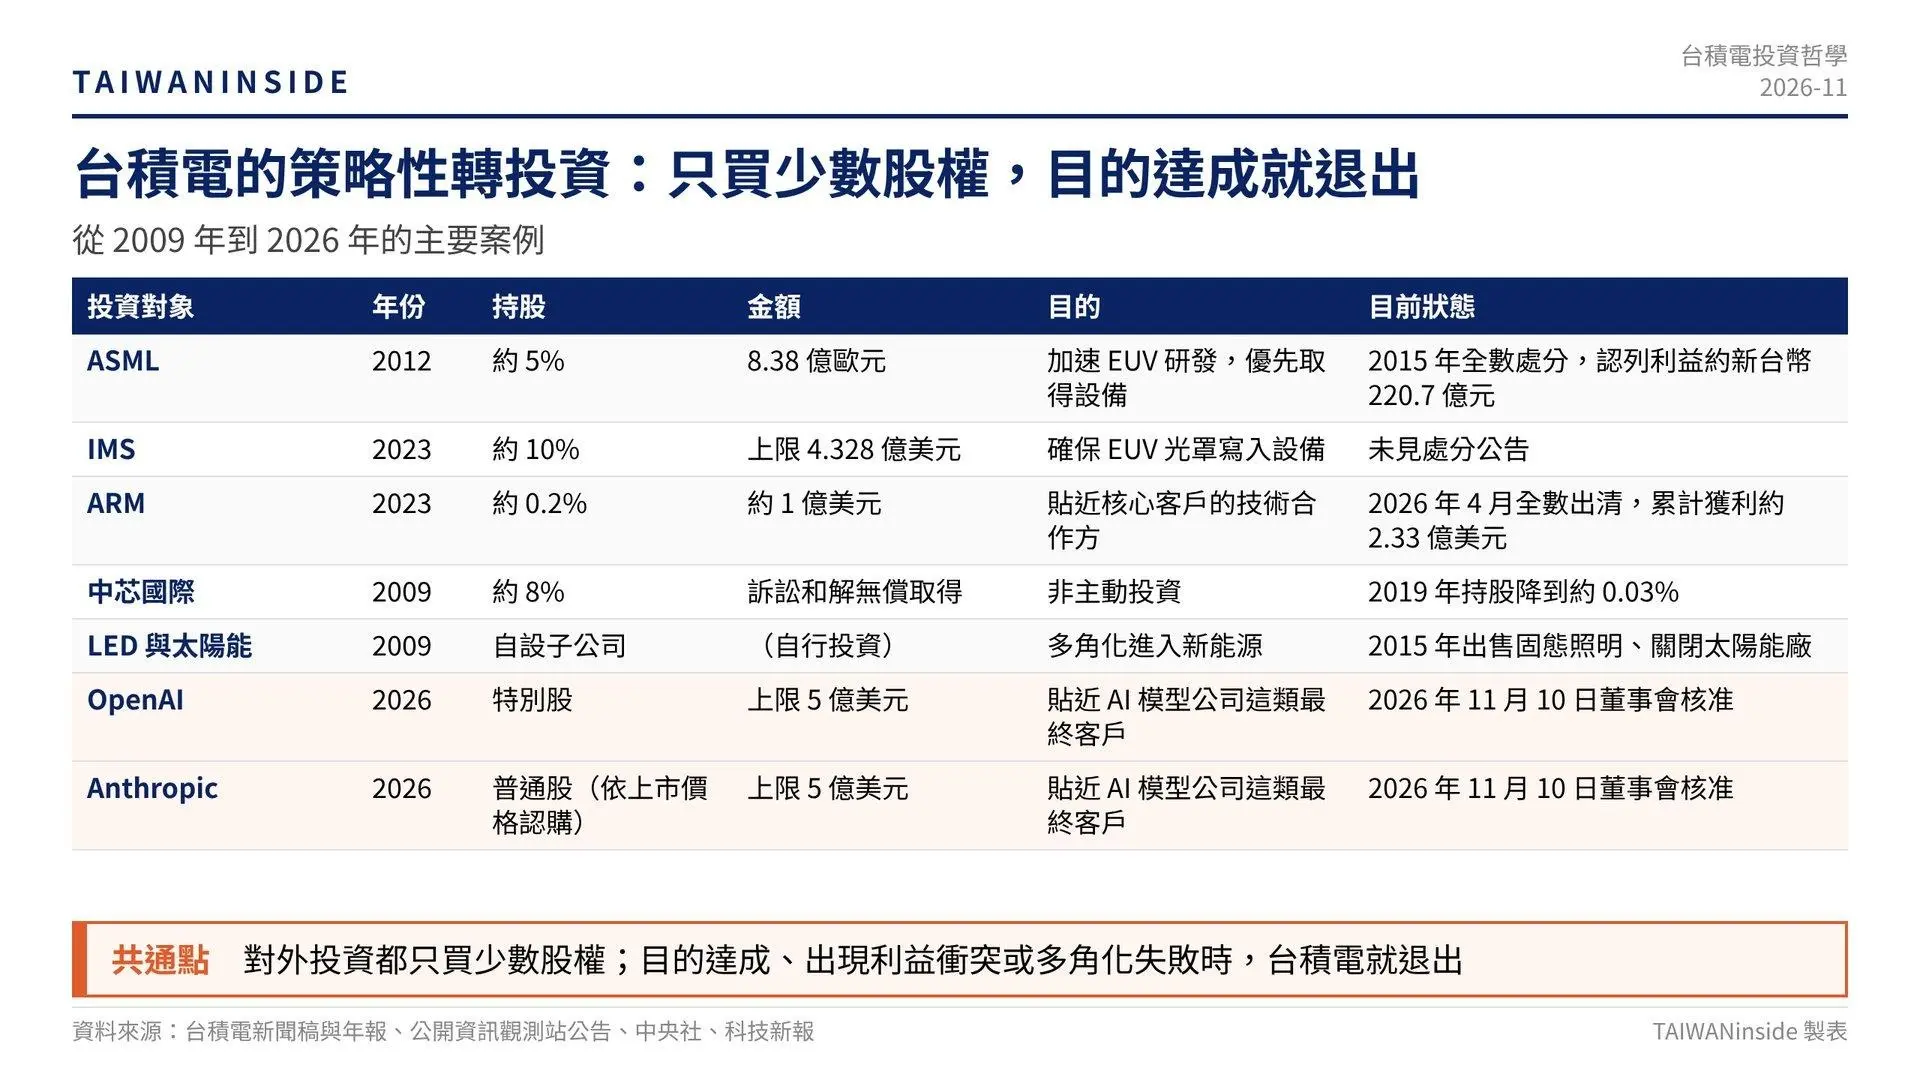
最後,我想再總結一下,我從許多案例中,歸納出台積電的三個重要投資原則。我相信,這些關於投資策略的原則及作法,都是很多企業可以參考的,尤其是在面對當下的 AI 新時代,許多機會都如此誘人,但也要面對劇烈的波動,不管是企業級 CVC 的投資策略,或是一般投資人,都有很重要的參考價值。
首先,投資是為了本業,不是為了賺錢。ASML、IMS 是確保關鍵設備和技術;ARM、Anthropic 和 OpenAI 則是貼近最重要的客戶和技術走向。財務報酬只是附帶的結果。
其次,台積電只買少數股權,不追求控制,例如 ASML 5%、IMS 10%、ARM 約 0.2%,都是小股東,因為台積電只是協助對方的角色,透過這個過程也幫助到自己的核心本業,而不是要主導對方的營運,也不想極大化自己的獲利。這和「不與客戶競爭」的原則是一致的,參股可以強化關係,但不介入經營。
因此,再把這個原則,和這次投資 Anthropic 和 OpenAI 做連結,邏輯和 2012 年的 ASML 很像,不是看好股價,而是在 AI 產業最關鍵的時刻,和最重要的客戶綁在一起。這也呼應我先前文章一直在談的觀點,台積電不押注任何一位客戶勝出,但它會確保自己站在每一位重要客戶的身邊。
第三,則是目的達成、有利益衝突,或多角化失敗後,就選擇退出、專注本業。目的達成就不戀棧,把錢收回來做更佳的運用,因此 ASML 鎖定期一滿就全數出清,ARM 在投資兩年多後就出清,台積電處理這類財務性持股相當紀律化。另外,LED 和太陽能是台積電少見的失敗,但 2015 年退出後,台積電就很少再跨足晶圓代工以外的事業。
我相信,台積電走過的這些投資軌跡,應該可以給很多企業及個人很好的參考,尤其是當下股市波動如此激烈的環境下,投資人應該也可以學到教訓,先要有自己的核心事業,然後再想清楚什麼該賺,什麼不該賺,不然,我們台灣有這麼好的一家世界級企業,沒從他們身上學到一點經驗,實在是太可惜了。