TSMCはなぜOpenAIとAnthropicの両方に出資するのか:ASML、ARMからAIモデル企業まで、3つの投資原則
2026年11月10日、TSMCの取締役会は、財務、配当、重要投資に関するいくつかの議案に加え、OpenAIとAnthropicにそれぞれ5億ドルを出資する案を承認した(Anthropicは新規株式公開の公開価格で普通株を引き受け、OpenAIは優先株を引き受ける。いずれの金額も取締役会が承認した上限である)。さらに、上限5億ドルの投資会社の設立も承認した。一般にコーポレート・ベンチャーキャピタル(CVC)と呼ばれるものに近い性格で、半導体産業とその関連エコシステムへの戦略投資を行う。
Anthropicの新規株式公開は、2026年11月18日に公開価格を決定し、19日に米ナスダック市場に上場する予定とされ、ティッカーはANT、想定価格帯は1株70〜78ドルだった。
また、TSMCのケビン・チャン(張暁強)上級副社長兼副共同最高執行責任者(COO)は、2026年11月13日に日経アジアのインタビューに応じ、TSMCは2021年に約2億ドルの新規事業ファンドを設立しており、リターンは好調だったと語った。今回の新ファンドは規模を5億ドルに拡大し、次のエヌビディアやブロードコムになりうるスタートアップを育てることを目標とする。
チャン氏によると、このベンチャーファンドは半導体スタートアップの支援と投資範囲の拡大に充てる。新ファンドはサプライヤーやその他の上流のパートナーに投資する可能性があり、投資範囲を直接の顧客からさらに外側へ広げることが目的だという。チャン氏は、必要であればファンドの規模をさらに拡大することも排除しないと付け加えた。
チャン氏のインタビューの要点から、私はTSMCの投資戦略が二本立てで動き始めていることに気づいた。OpenAIやAnthropicのような兆ドル級の大口顧客に投資する一方で、半導体産業とその関連エコシステムに投資するCVCも設ける。こちらはIntel CapitalやQualcomm Venturesに近く、規模は小さいが潜在力と業界への影響力をもつ企業を投資先として探す。ここで私の考えを紹介したい。
TSMCとサムスンの競争は、半導体設計企業からAIモデル企業へ広がった
まず、TSMCがなぜOpenAIとAnthropicにそれぞれ5億ドルを出資するのかを考えたい。
結論を先に言えば、この2社はもともとTSMCのチップの最終ユーザーである。しかし、Anthropicは2026年に推論用チップを自社開発すると認め、海外メディアはサムスンと製造を協議していると報じた。このタイミングでTSMCが出資を発表したのは、関係を固めるだけでなく、次の大口顧客を獲得する狙いもある。
さらに詳しく見ると、OpenAIとAnthropicがどのようにTSMCの間接的な顧客になったのかが分かる。OpenAIはブロードコムと組んでAIチップを自社開発した。事前に伝えられていたコードネームは「Titan」で、2026年6月24日に正式発表された際に「Jalapeño」と名付けられた。TSMCの3ナノプロセスを採用し、2026年下半期に量産、年末に導入する予定とされた。OpenAIは、第2世代のチップがすでに開発中だとしている。
ただし、カスタムチップの方式では、TSMCにウエハーを発注するのは通常、設計サービスを担うブロードコムであり、OpenAIではない。そのためOpenAIは、TSMCの帳簿上の直接の顧客というより、TSMCの「顧客の顧客」に近い。OpenAIが大量に使うエヌビディアのGPUも、すべてTSMCが製造している。
Anthropicについては、現在使っている計算資源は3種類のチップで、すべてTSMCが製造している。ブロードコムとメディアテックが設計するグーグルのTPU、AWSのTrainium、そしてエヌビディアのGPUである。
しかし、2026年8月、Anthropicは独自のチップ設計チームを立ち上げていると認めた。推論専用のカスタムチップを開発し、将来の言語モデルと一体で設計するという。The Informationの2026年6月の報道によると、Anthropicはこのチップの製造をサムスンに委託する方向で協議していた。Anthropicはこれを認めておらず、設計パートナーや投入時期も公表していない。
そのため、Anthropicがサムスンに発注する可能性があることで、TSMCの出資はいっそう興味深いものになる。サムスンの報道が事実なら、TSMCのAnthropicへの出資は、既存の「顧客の顧客」とのつながりを強めるためだけでなく、将来の顧客を獲得する目的もある。
Anthropicの自社チップの製造パートナーはまだ決まっていない。TSMCは株主になることで、この競争で手札を1枚増やしたことになる。TSMCとサムスンの競争は、「半導体設計企業の奪い合い」から「AIモデル企業の奪い合い」へと広がったと言える。
TSMCのASMLへの出資はEUVのためであり、目標を達成したら手を引いた
OpenAIとAnthropicの話を終えて過去を振り返ると、TSMCの戦略投資は実は少なくない。OpenAIやAnthropicのように顧客の受注を得るために出資する目的のほかに、もう一つの目的は、産業の上流・下流のエコシステムとサプライチェーンのパートナーを支援することで、その支援は実はTSMC自身を助けることにもなっている。最も代表的な事例が、ASML、IMS、ARMの3社である。
ASMLを例に取ろう。2012年8月、ASMLは「顧客共同投資プログラム」を打ち出し、大口顧客に資金を出してもらい、EUVと450ミリ(18インチ)ウエハー技術の研究開発を加速しようとした。TSMCは約8億3,800万ユーロを出資してASMLの株式約5%を取得し、さらに5年間で2億7,600万ユーロの研究開発資金を拠出すると約束した。インテルとサムスンも参加し、それぞれ約15%と3%の株式を取得した。
TSMCがASMLに出資した目的は明らかに技術であり、株式を持ち続けることではなかった。2015年5月1日に保有株の売却制限期間が明けるとすぐに売却を始め、2015年10月8日までに5%の株式をすべて処分して、約17億7,100万ドルを得た。2015年通年で計上した売却益は約220億7,000万台湾ドルだった。
ところが後から見ると、ASMLの株価はその後何倍にも上がった。サムスンは近年まで保有を続けてから大幅に売却し、TSMCよりも多くの利益を得た。そのため、TSMCは「売るのが早すぎた」と言う人も多い。
しかし、この投資案件からも分かるように、TSMCがASMLに出資した目的は、もともとEUVの開発を予定どおり成功させ、装置を優先的に入手することであり、株価で稼ぐことではなかった。振り返れば、TSMCがこの投資で設定した目標も達成された。EUVはその後、TSMCが7ナノ以下のプロセスで先行する鍵となった。
2つ目の代表例はIMSである。この会社はあまり知られていないが、IMSはマルチビーム・マスク描画装置を製造している。EUVフォトマスクの重要装置であり、2ナノ以下のプロセスのEUVフォトマスクに欠かせない装置で、TSMCのサプライチェーンの重要企業でもある。
2023年9月、TSMCはインテルからIMS Nanofabricationの株式約10%を約4億3,300万ドルで取得した。現時点で、私はTSMCがIMS株を売却したという公告も報道も見つけていない。売却の記録がない以上、TSMCは今もIMSを保有しているはずだ。しかもIMSは上場企業ではなく株価が公表されていないため、この投資の簿価は今のところ見積もれない。
TSMCがIMSに出資したのは、主にマルチビーム・マスク描画装置のためである。これはTSMCのファウンドリー本業にとって非常に重要な装置であり、戦略的に見ても、TSMCが長期保有するのは理にかなっているだろう。
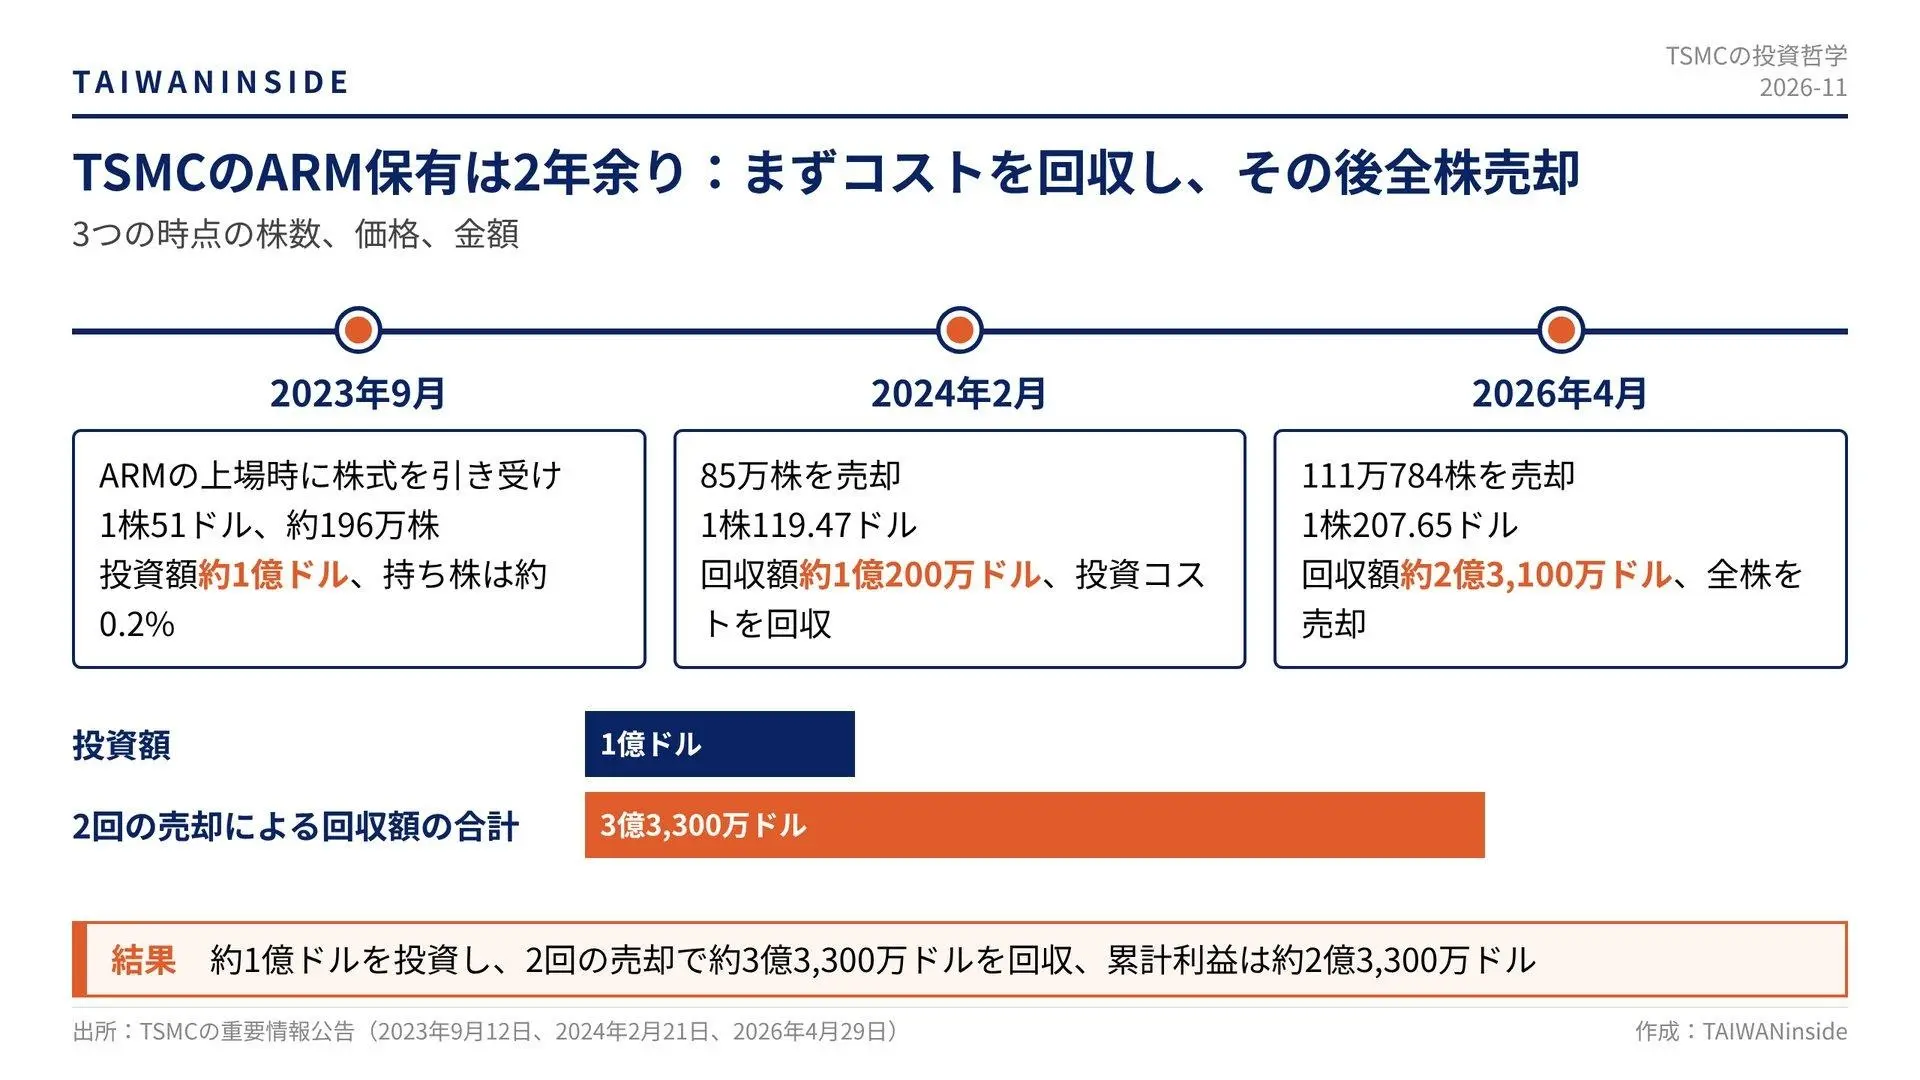
最後は、世界で最も知名度の高い半導体設計資産(IP)企業ARMである。ARMのIPは多くのスマートフォン顧客に使われており、TSMCの中核顧客にとって最も重要な技術パートナーである。そのため2023年9月にARMが上場した際、TSMCは1億ドル近くを引き受け、約0.2%の株式を保有した。しかし2024年2月と2026年4月の2回に分けてARM株をすべて売却し、累計の利益は約2億3,000万ドル、約73億台湾ドルとなった。
この2回の売却のうち、1回目の際にTSMCは目的を「コストの回収」と説明し、85万株を売って、当初の投資額約1億ドルをちょうど回収した。2回目の売却で保有株をすべて手放した際、TSMCは「財務投資計画の戦略に基づく投資目標の調整」と説明した。
この説明について、市場の解釈は3通りある。1つ目は、ARMがIP供給企業から自らチップをつくる企業へと転換しつつあり、TSMCの顧客と直接競合する可能性があるため、株式を手放せばTSMCは中立を保てるというもの。2つ目は、2ナノ、A16、CoWoSの増産に充てる資金を回収するためというもの。3つ目は、単なる利益確定だというものである。
私は、TSMCがARM株を売却したのは、1つ目の解釈と最も関係が深いと考える。ARMが単なるIP企業ではなくなり、自社製品を出すようになれば、インテル、AMD、クアルコムといったTSMCの顧客と直接競合する。TSMCが保有を続ければ、顧客との利益相反が懸念されるため、TSMCは株を売る選択をしたのだろう。
同じように、これはTSMCが今回OpenAIとAnthropicの両方に、しかも同じ金額を出資する理由も説明している。互いに競争する顧客の間で中立を保つためである。
さらに、これらの投資事例を総括すると、最も重要な精神は、TSMCが投資戦略において常に本業を守り、本業に集中していることだと私は考える。投資の目的はすべて戦略的なもので、ファウンドリーという中核事業を固めるためである。この原則は非常に重要で、多くの企業がCVC投資を行う際の良い参考になると思う。
TSMCのように巨大な中核事業をもつ企業にとって、投資はベンチャーキャピタル(VC)のように利益の最大化を追うものでは決してなく、自らの中核事業を固め、強化するためのものである。だからこそ、ASMLへの出資も大きく稼ぐためではなく、目的を達成した後は株を手放し、資金を回収してファウンドリー本業に投じたのである。
中核事業に関わる出資は長期保有し、売却しても小さな比率にとどめる
ここで、TSMCのもう一つの非常に特殊な投資案件にも触れておきたい。中国のSMIC(中芯国際)である。
2009年11月、SMICは営業秘密の窃取をめぐってTSMCと和解し、2億ドルを支払い、TSMCに株式約8%を無償で譲渡した。TSMCはその後順次売却し、2019年6月にも一部を売って持ち株は約0.2%となり、同年7月にさらに売却して約0.03%まで下がった。
SMICは競合相手である。競合相手に資金を投じても、自社に投資するより多く稼げることは決してない。したがってSMICはTSMCが投資したい相手では決してなく、訴訟の結果として思いがけず受け入れざるを得なかっただけである。同様に、TSMCにとってこうした出資は、早めに手放し、資金を自らの中核事業に戻すのが正しい。
一方、中核事業に関わる出資としては、TSMCには自らの関連企業がある。これらは長期保有の対象で、TSMC自身の産業地図を構成する企業であり、その株式は通常売らない。売却する場合も、ごく小さな比率にとどまる。
こうした企業には、GUC(創意電子、設計サービス)、VIS(世界先進積体電路、特殊プロセス)、VisEra(采鈺科技、イメージセンサー向けカラーフィルター)、XinTec(精材科技、パッケージング)がある。さらにシンガポールのSSMC(NXPとの合弁)、そして海外の合弁工場として、日本・熊本のJASM(ソニー、デンソー、トヨタとの合弁)、ドイツのESMC(ボッシュ、インフィニオン、NXPとの合弁)などがある。
さらに一歩進めて言えば、今回TSMCが設立する5億ドルの投資会社も、投資戦略と原則の面では同じ3つの原則に従うと私は考える。ただし、チャン氏の説明によれば、投資先はより初期段階の、より新しいスタートアップを探す方向になりそうだ。
私がこう判断するのは、とても単純な考えに基づいている。TSMCは今や世界をリードするトップの座にあり、半導体のあらゆる領域での技術的なブレークスルーとイノベーションに向き合わなければならない。3DFabric、先端パッケージングのCoWoS、シリコンフォトニクス、新型メモリーのエコシステムに関わる材料と装置から、特殊化学材料、電子ガス、特殊フォトレジスト、テスト装置などのスタートアップまで、サプライチェーンでのイノベーションとブレークスルーは非常に重要な要素である。
さらに、TSMCにとってより中核的なのは、将来の製品顧客を見つけることである。エヌビディアやAMDのような次の半導体設計の顧客にごく早い段階で投資するだけでなく、将来の顧客の形も大きく変わる。アップルや大手クラウドサービス事業者(CSP)、AIモデルの大手、さらに自動運転、ロボット、宇宙用途といったフィジカルAIもある。これだけ多くのことを進めなければならない以上、TSMCのCVCがやるべきことは必ず増える。
TSMCの3つの投資原則は、多くの企業にとって参考になる
もちろん、TSMCの過去の投資にも失敗例がないわけではない。2009年、TSMCはLEDと太陽電池に投資した。この投資には当時の背景と環境があり、モリス・チャン(張忠謀)がTSMCの最高経営責任者を蔡力行(リック・ツァイ)から交代させた際に、蔡氏に与えた新しい任務だった。
しかし2015年までに、TSMCはLEDと太陽電池からの撤退を発表した。自ら設立したTSMC Solar(台積太陽能)とTSMC Solid State Lighting(台積固態照明)のうち、照明事業は最終的に8億2,500万台湾ドルで晶電(エピスター)に売却され、太陽電池工場は閉鎖された。外部への出資だった茂迪(モーテック)は財務投資に切り替えられ、持ち株は段階的に売却された。照明事業の売却時に、TSMCは約7億4,000万台湾ドルの損失を計上した。太陽電池工場が生産を停止した四半期には、約28億台湾ドルの損失を計上した。
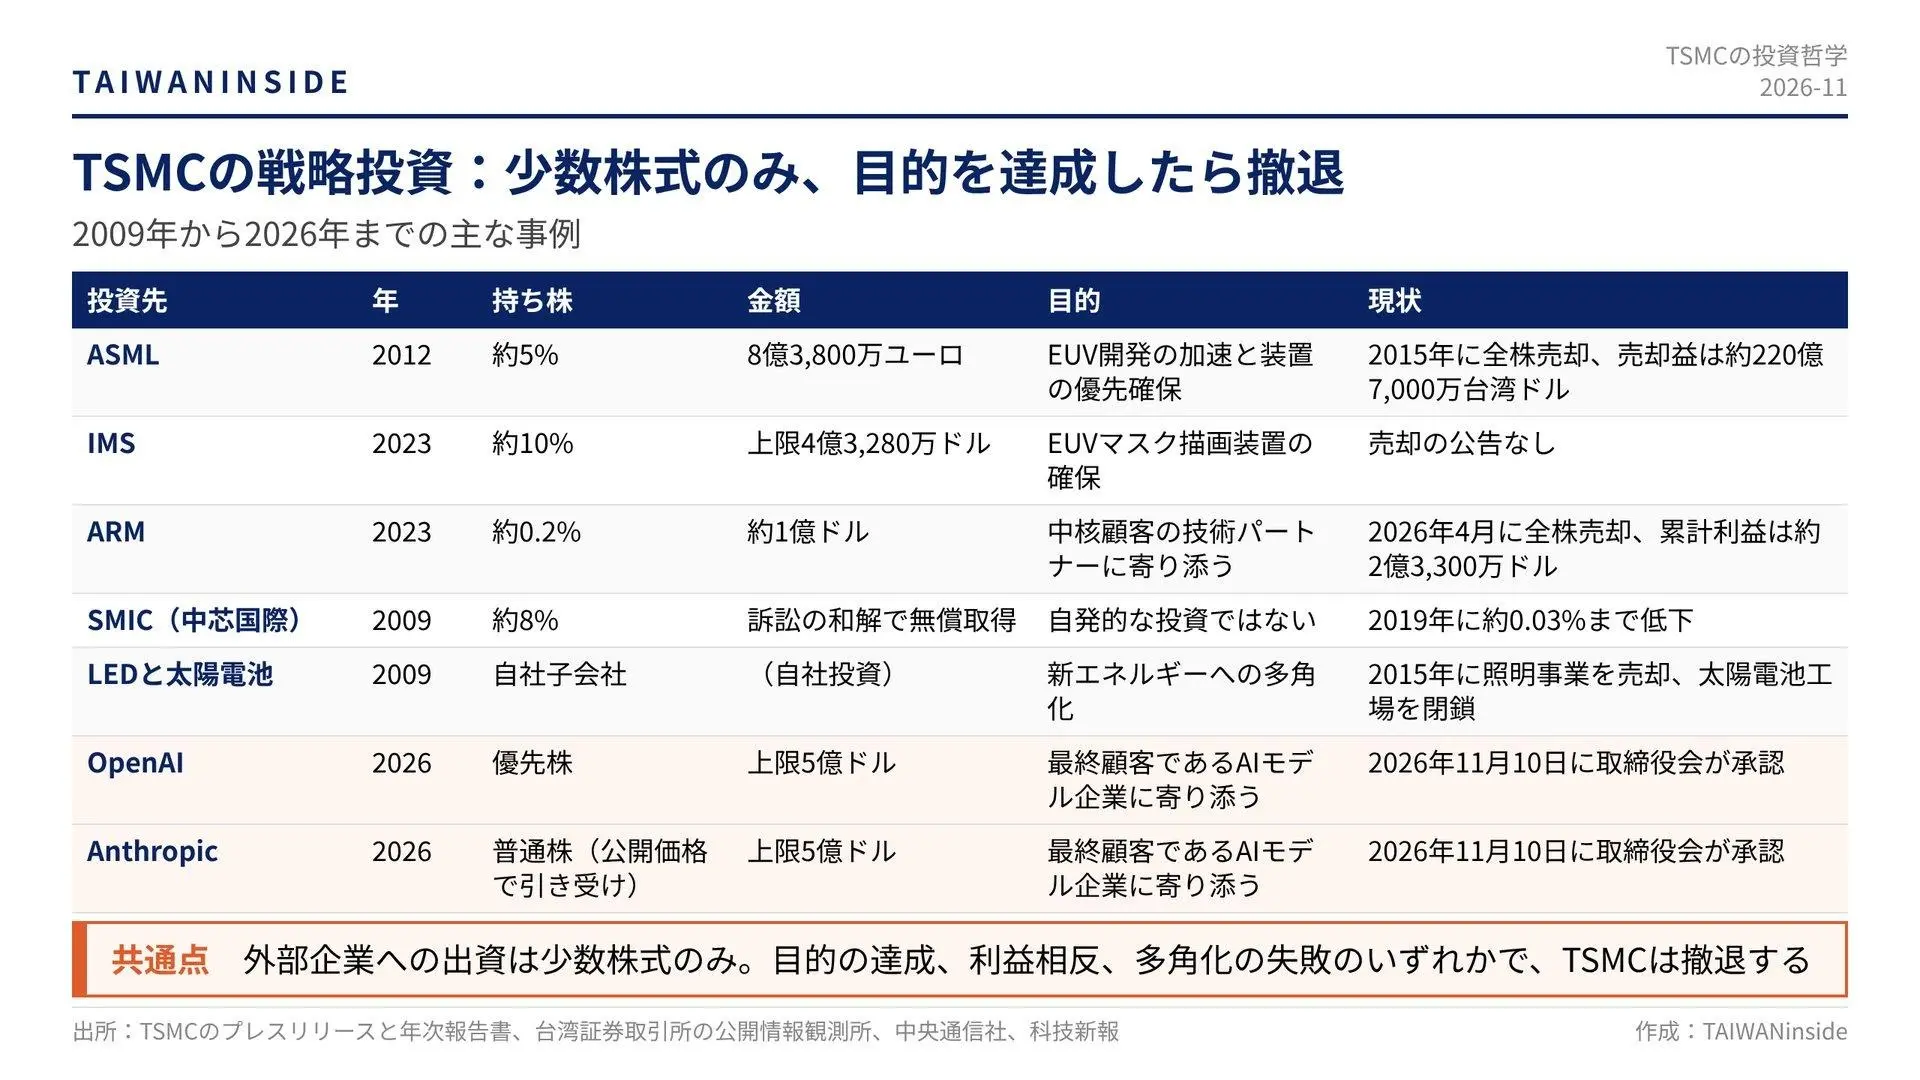
最後に、まとめておきたい。私は多くの事例から、TSMCの3つの重要な投資原則を導き出した。こうした投資戦略の原則とやり方は、多くの企業が参考にできると私は信じている。とりわけ現在のAIの新時代には、魅力的な機会が数多くある一方で、激しい変動にも向き合わなければならない。企業のCVCの投資戦略にとっても、一般の投資家にとっても、重要な参考になる。
第一に、投資は本業のためであり、稼ぐためではない。ASMLとIMSは重要な装置と技術を確保するため、ARM、Anthropic、OpenAIは最も重要な顧客と技術の方向に寄り添うためである。財務的なリターンは副次的な結果にすぎない。
第二に、TSMCは少数株式しか取得せず、支配を求めない。ASMLは5%、IMSは10%、ARMは約0.2%と、いずれも小株主である。TSMCの役割は相手を支援することで、その過程で自らの本業も助けるのであって、相手の経営を主導するためではなく、自らの利益を最大化したいわけでもない。これは「顧客と競合しない」という原則と一致している。出資は関係を強めるが、経営には介入しない。
したがって、この原則を今回のAnthropicとOpenAIへの出資と結びつけると、その論理は2012年のASMLとよく似ている。株価の先行きを見込んでいるのではなく、AI産業の最も重要な時期に、最も重要な顧客と結びつくためである。これは私がこれまでの記事で繰り返し述べてきた見方とも呼応する。TSMCはどの顧客が勝つかには賭けないが、すべての重要な顧客のそばに立つことは確保する。
第三に、目的を達成したとき、利益相反が生じたとき、あるいは多角化に失敗したときには、撤退して本業に集中する。目的を達成すれば執着せず、資金を回収してより良い使い道に回す。だからASMLは売却制限期間が明けるとすぐにすべて売却し、ARMも投資から2年余りで手放した。TSMCはこうした財務的な保有株をかなり規律正しく扱っている。また、LEDと太陽電池はTSMCには珍しい失敗だったが、2015年に撤退してからは、TSMCがファウンドリー以外の事業に手を広げることはほとんどなくなった。
TSMCがたどってきたこうした投資の軌跡は、多くの企業や個人にとって良い参考になると私は信じている。とりわけ株式市場の変動がこれほど激しい今、投資家もそこから教訓を得られるはずだ。まず自らの本業をもち、そのうえで何で稼ぐべきか、何で稼ぐべきでないかをはっきり考えることである。そうでなければ、台湾にこれほど優れた世界的企業がありながら、そこから何も学ばないのは実にもったいない。