台湾が量産、日本が材料と装置:ソニー合弁からドローンまで、日台連携が世界でもまれな理由
2026年10月11日(日曜日)、台湾の民間シンクタンク「印太戦略智庫」(Indo-Pacific Thinktank、IPST)が主催する「2026台日科技未来フォーラム」に招かれ、講演した。同シンクタンクは2024年10月、産経新聞の元台北支局長、矢板明夫氏が発起して設立したものである。演題は「AI、半導体から国防まで:台日同盟の対等な信頼と相互補完の協力」。ここ数年、日台協力をテーマにしたフォーラムに何度も参加してきたが、今回はその総まとめであり、これまでの講演の中で最も分かりやすく話せた回だったと思う。その内容をここに整理しておきたい。
講演の冒頭で、まず結論を述べた。今の台湾はとても強い、世界の先端AI半導体とAIサーバーの9割を握っている、と考える人は多い。しかし私の考えでは、台湾は最先端の半導体製造を担っているものの、多くのサプライチェーンの助けを必要としている。中でも、最も重要な上流の材料と装置を供給しているのが日本だ。これは互いに補い合うサプライチェーンであり、どちらも単独では完成できず、互いの支えが欠かせない。
AIがソフトウエアを飲み込み、ハードウエアが主導権を取り戻す
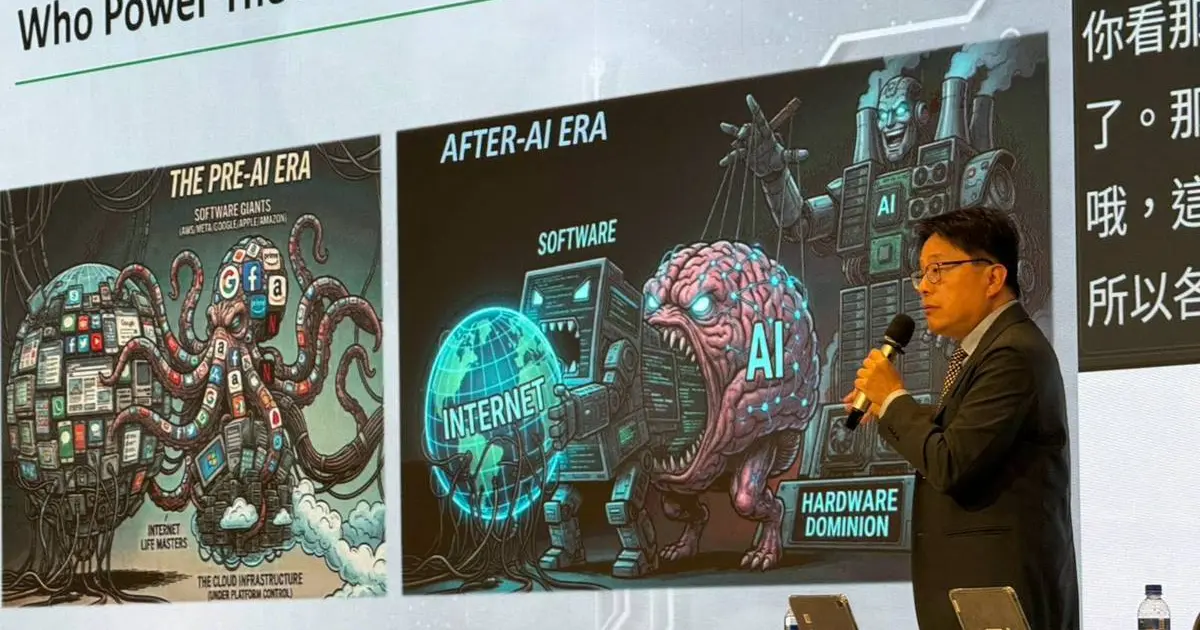
結論を述べた後、まずAIがもたらした影響について話した。2枚の対比図を使い、AI産業の登場の前と後で秩序がどう逆転したかを説明した。
AIが登場する前は、ソフトウエアが世界を飲み込み、クラウド大手はプラットフォームでネット上の生活を支配していた。AIが登場すると、今度はAIがソフトウエアを飲み込み、クラウド大手は自分が飲み込まれないよう、AIに必死に投資するしかなくなった。そしてAIを動かすのは半導体とサーバーであり、そのため「シャベルを売る」ハードウエア企業が大きく台頭した。
ほんの10年余り前まで、台湾株式市場の電子株は振るわなかった。ハードウエア産業は粗利益率がわずか3〜4%しかない、というのが私たちの常識だったからだ。それが今ではAIと半導体のバリューチェーン全体のカギを握り、米国、日本、韓国、台湾、オランダの5つの株式市場が相次いで最高値を更新している。いずれもAIの商機を享受しているためだ。
私は一つ一つの論点について、二つの例を挙げて説明した。一つ目の例は、米国のAIが軍事・国防に浸透していることだ。米国がウクライナのロシアへの抵抗を支援し、ベネズエラとイランに対して軍事行動を取った背後には、4つのAI大手の姿がある。パランティア(Palantir)が作戦戦略を立て、スペースX(SpaceX)が衛星測位を提供し、アンドゥリル(Anduril)が攻撃用ドローンを供給し、アンソロピック(Anthropic)のモデル(後にOpenAI)が頭脳の役割を果たした。
最近、米国防総省も「プロジェクト・メリディアン」(Project Meridian)を立ち上げた。2026年9月30日、ヘグセス国防長官は、マスク氏(スペースXのCEO)、ラッキー氏(Palmer Luckey、アンドゥリル創業者)、ギングリッチ氏(Newt Gingrich、元米下院議長)の3人が率いると発表した。120日以内に将来の戦争に必要な重要兵器と技術を見極め、軍事的優位を維持することが目的だ。
AIが世界を変えるもう一つの例は、フィジカルAIである。つまりAIが今後、体を持つようになるということだ。
マスク氏は最近、世界の人型ロボットは最終的に1000億台に達し、あらゆる場所に浸透すると予言した。地球の人口が100億人に達したとすれば、一人につき10台のロボットがサービスを提供する計算になる。
マスク氏の予言はあまりに衝撃的だ。もう少し現実的に見ると、モルガン・スタンレーなどの推計では、2050年には世界で10億台の人型ロボットが稼働し、市場規模は5兆ドルを超える。
自動運転のロボタクシーについても、2030年代にはサービス収入が1兆ドルを超える可能性がある。テスラはすでに資源の大半をロボタクシーとOptimusに注ぎ込んでいる。
これらの数字が意味するのは、人型ロボットの究極の姿は「人間の労働力を代替すること」であり、世界の労働市場は「数十兆ドル」規模で計算されるということだ。自動運転車の究極の姿は「運輸と運転の産業全体を代替すること」であり、これも数兆ドルの市場である。そして、あらゆるロボット、あらゆる自動運転車の背後には半導体が必要なのだ。
半導体は戦略資産になった
このように、AIは史上最大の生産性の変化をもたらし、そのAIこそが半導体の発展を決める最も重要な原動力である。さらに次の論点は、AIの頭脳と計算能力を担う半導体が、経済問題から政治と国防の問題に変わったことだ。これが二つ目の最も重要なトレンドである。
実際、AIと半導体が戦略資産になったかどうかは、国家がそれをどう扱っているかを見れば分かる。各国は今、国家安全保障、軍事、外交の論理でAIと半導体を扱い、輸出規制と技術封鎖を発動し、天文学的な補助金を投じて製造拠点を奪い合っている。「AIと半導体の自立」は首脳レベルの政策となり、関税や国による出資まで動員されている。
さらに、「シリコンの盾」(台湾の半導体産業があるからこそ国際社会は台湾を守らざるを得ず、それが武力による威嚇を抑止するという考え方)という概念は台湾だけのものではなくなった。各国とも半導体を軍事的抑止と国家の存亡に直結させている。
最も分かりやすいのは米中の競争だ。現在、AIモデルの競争では米国が一歩リードしているが、ディープシーク(DeepSeek)や月之暗面(Moonshot AI)のKimiがオープンソースモデルで猛追している。中芯国際(SMIC)はすでに7ナノ、さらには5ナノまで製造でき、華為(ファーウェイ)の昇騰(Ascend)が中国のAI半導体の主力で、寒武紀(Cambricon)、摩爾線程(Moore Threads)、壁仞(Biren)、燧原(Enflame)も後に続いている。
また、米国はASMLのEUV露光装置を戦略資産に指定して中国への販売を禁じた。これに対し中国はレアアース、ガリウム、ゲルマニウムの輸出を制限し、2026年1月には日本向けのデュアルユース(軍民両用)品目の輸出を規制して、米日に対抗した。
さらに中国は5ナノ以下の量産能力を持たないため、成熟プロセスに大規模に投資し、価格で勝負している。世界各国はこれに太刀打ちするのが難しい。
二つ目の例は欧州だ。米中の全面対決の中で、EUは明らかに存在感を失いつつある。中国の拡大する安値攻勢と貿易赤字に直面し、ウクライナ戦争は4年たっても終わる兆しがない。EUは世界のAIと半導体の戦場からも明らかに姿を消しており、欧州は政治、経済から技術まで、大きな試練に直面している。
私は、2025年のネクスペリア(Nexperia)事件で、中国が同社の中国工場からの出荷を制限し、欧州の自動車メーカーが一時、生産停止の危機に陥ったことに触れた。ウクライナ戦争が続く中で、欧州は外部のエネルギーに依存する代償も身にしみて知った。だからこそ、半導体もエネルギーと同じく、地元で生産する必要があるのだ。
これが、TSMCがドイツのドレスデンに製造拠点ESMCを設立した理由でもある。この決定は欧州の半導体不足を部分的には解消できるが、欧州の自動車と産業のサプライチェーンを立て直すための保険にすぎず、特効薬にはならない。欧州が再起するには、自らもっと努力しなければならない。
サプライチェーンは再編され、グローバル化は退場する
続いて、三つ目のテーマ「サプライチェーンは再編され、グローバル化は退場する」について話した。
まず一連の数字を示した。5大クラウド大手の設備投資は2026年に8000億ドルに達し、2027年には1兆2000億ドルに届く見通しだ。これは鉄道以来、人類史上最大のインフラ投資である。
米国は半導体製造とAIインフラに巨額を投じ、日本、韓国、台湾などからの外国投資を積極的に誘致している。これは実のところ、過去30年間製造業に投資せず、企業の現金を自社株買いに回してきた穴を埋めているのだ。
各国はまた、効率と最低コストを追い求める超グローバル化から、レジリエンス(強靱性)、安全、信頼を優先する地域化へと転じている。ソブリンAI(主権AI)や各地の中小規模のデータセンターも相次いで続くだろう。
この大きなテーマの下で、TSMCの米国と日本への投資を例に説明した。
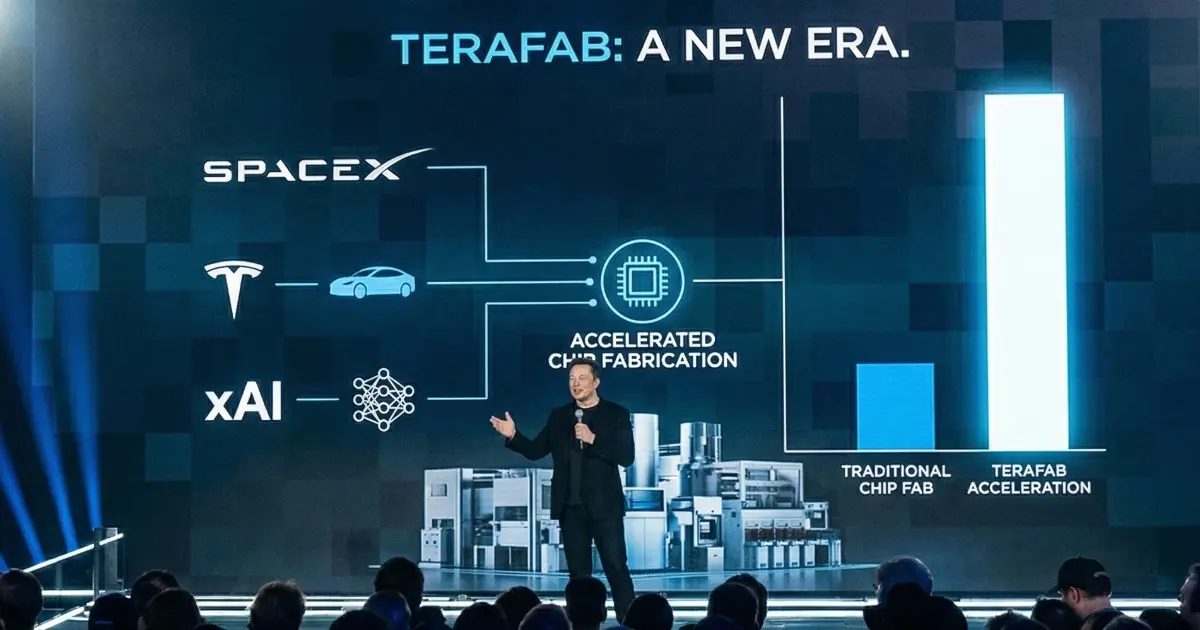
まず、TSMCがテキサス州での工場建設を検討しているという最近の報道だ。アリゾナへの投資は始まったばかりなのに、なぜTSMCはテキサスに新たな戦線を開くのか。私の判断では、この話は基本的にマスク氏から出たものだ。テスラ、スペースX、xAIが共同で支えるTerafabの半導体製造計画は、当初インテルとの協業を目指し、マスク氏はサムスンのテキサス工場にも発注したが、最終的にはTSMCに戻って協議することになった。その経緯は、2026年10月5日の拙稿「マスク氏『半導体の作り方は分からない』:TSMCがTerafab協業で守るべき3本のレッドライン」で詳しく分析した。
両社の協業として最も可能性が高いのは、やはりマスク氏の企業をエヌビディアやアップルと同じく、TSMCに発注する顧客として位置付ける関係だ。TSMCのテキサス投資は全くあり得ないとは言えないが、もし実現するなら、その理由はAI半導体の注文が本当に多すぎ、しかも顧客が皆米国にいるからだろうと私は推測している。現時点で、歩留まりが安定し、十分な規模の生産能力を提供できるのはTSMCだけだ。
熊本とソニー:対等なパートナー
TSMCの日本での展開は、また別の物語である。熊本のJASM第1工場は量産開始後、車載半導体の需要低迷に見舞われ、2025年に約100億台湾ドルの赤字を出した。一方、同じ期間にアリゾナ工場は161億台湾ドルの利益を上げた。
そこでTSMCは、JASM第2工場のプロセス技術を3ナノに引き上げ、付加価値の高い先端プロセスでコスト構造を改善する策を取った。第2工場は2028年の量産開始を予定しているが、JASMは2026年1〜3月期にすでに黒字に転換している。
2026年5月、TSMCはさらにソニーと覚書を締結し、新たな合弁会社を設立する準備に入った。日経新聞の2026年8月の報道によれば、出資比率はソニーが約60%、TSMCが約40%である。TSMCの出資が半分に満たないのは、TSMCが顧客と組んだ合弁としては史上最も低い比率だと思われ、両社の協力が持つ重要な意味を示している。
ソニーにとっては、次世代CMOSイメージセンサー(CIS)の生産を主導するという重要な目標があり、自動運転車とロボットにとって最も重要な「視覚」の需要を狙っている。しかも、ソニーの競合であるサムスンと中国の豪威(OmniVision)は、いずれも自前の設計と製造を持つ。ソニーが単独で勝つのは難しく、TSMCと組まなければ対抗できない。
さらに、ソニーグループでイメージセンサーを担うソニーセミコンダクタソリューションズの指田慎二社長兼CEOも、この投資はTSMCとの長年の協業で培った信頼に基づくものだと述べている。TSMCの考えも明確だ。CIS業界で最も重要な顧客であるソニーを助けることは、TSMC第2の顧客であるアップルのスマートフォン部品を直接支えるだけでなく、AI時代に最も重要となる自動運転車やロボットなどの分野の顧客を支えることにもなる。TSMCはこの支援を最後までやり抜くはずだ。
だから私の解釈も明快である。両社は対等で、互いに補い合い、互いに利益をもたらすパートナーであり、非常に深い信頼関係があったからこそ、この日台企業の深い協力が実現したのだ。
日台はなぜ同盟なのか
最後に改めて、日台協力のカギは相互補完性にあるという点に立ち返った。台湾の強みは、最先端のウエハー製造、先端パッケージング、AIサーバーのシステム統合である。日本の強みは、まさに台湾が最も依存し、最も足りない上流の分野だ。半導体材料、フォトレジスト、特殊化学品、シリコンウエハー、PCB基板材料、そして半導体の前工程装置である。
私は特に、台湾と韓国の輸出が最高記録を更新し続けているとはいえ、半導体の前工程装置、材料、化学品における日本の輸出力は台湾と韓国をはるかに上回っていることにも触れた。
また、日台の同盟は大切にすべきものだと述べた。このような関係は世界でも非常にまれだからだ。そのことを、ここ数年の私自身の経験から説明した。
私は近年、何度も日本と韓国を訪れて多くの友人に会ってきたが、日韓の協力プロジェクトについてはほとんど聞いたことがない。台湾と韓国の協力も極めて少ない。世界でAIと半導体を手がけられる国はわずかしかない。中国は今や世界とデカップリング(切り離し)され、米国は各国が同盟を組む盟主となった。だからこそ、日台の相互補完と相互信頼、そして協力同盟は、世界で唯一の組み合わせと言える。
こうした日台の同盟協力は今、徐々に実を結びつつあり、実際の事例も多い。私は二つの例を挙げた。一つは学術界の例で、陽明交通大学と東北大学、東京大学などの協力。もう一つは、ドローン分野での日台協力である。
陽明交通大学の「From Lab to Fab」と「第4世代大学」構想
一つ目の事例は、私の母校である国立陽明交通大学(新竹サイエンスパークに隣接)だ。陽明交通大学は台湾で最も早く半導体に取り組んだ先導的な大学で、近年は米国や日本などの大学との交流を積極的に広げている。特に林奇宏(Chi-Hung Lin)学長の下で、九州大学、北海道大学、熊本大学などの日本の大学と協定を結び、東北大学や東京大学とも研究協力を進めている。日台が「実験室から工場へ(From Lab to Fab)」を具体的に形にした例と言える。
From Lab to Fabは、日本にとって特に重要だ。日本には最先端の研究開発が数多くあるが、すでに先端プロセスの工場を持たないため、検証と試作量産には台湾のファブが必要になる。日台の協力は、研究成果を生産につなげる場が日本にないという大きな課題を解決できる。
たとえば東北大学の寒川誠二教授は、数年前に陽明交通大学に招かれ、中性粒子ビームによる原子層技術を研究し、台湾企業とFrom Lab to Fabの協力を進めてきた。数年を経て、その成果は具体的に表れている。
また、陽明交通大学、台湾半導体研究センター(TSRI)、東京大学の中辻知教授、そしてスタートアップのTopoLogicが協力し、反強磁性MRAM(AFM-MRAM、反強磁性体を使ってデータを記録する新型メモリー)を開発している。
もう一つのプロジェクトは、東北大学の大野英男氏と深見俊輔氏、米カリフォルニア大学サンタバーバラ校(UCSB)のケレム・カムサリ(Kerem Camsari)氏が、陽明交通大学と台湾最大の産業技術研究機関である工業技術研究院(ITRI)とともに進める確率的コンピューティング(p-Computing)の共同研究だ。これは、ランダムに揺らぐ素子を使って最適化などの問題を解く新しい計算方式である。
さらに陽明交通大学は「第4世代大学」構想を推進している。大学が国境を越えた産業協力同盟のエコシステムをまとめる役割を、より多く担うという考え方だ。大学は政府や企業よりも独立性と客観性が高く、信頼されやすい存在であるため、このモデルは米国と日本の大学とともにすでに始まっている。TSMCなど国境を越えて投資する半導体産業とも協力し、台湾の国際的な産業展開を後押ししている。
第4世代大学の役割は、これまでの大学とは異なる。第1世代の大学は教育を、第2世代は研究を、第3世代は起業を担ってきた。第4世代大学の役割はエコシステムの統合であり、大学が国境を越えた産業協力同盟をつなぐのである。
ドローン:中国に依存しないサプライチェーン
二つ目の事例は、より国防に近い。現在、世界のドローンのサプライチェーンは中国が低コストで支配しており、台湾も日本も「非レッド・サプライチェーン」(中国製部品を使わないサプライチェーン)の構築を急いでいる。日本の目標は2030年に年8万機の生産、台湾の目標は2030年に月10万機の生産で、年間では日本の10倍を超える。
私はDSET(台湾の民主・社会・新興技術研究院)の統計も引用した。2020年以降、日台の企業、業界団体、研究機関はすでに15件の協力協定を結んでいる。2026年7月には、台湾外交部(外務省に相当)のドローン外交チームの執行長、Chen-Wei Chiang(江振瑋、音訳)氏が、ドローン国際学院(GUAVA)を代表して、日本ドローンコンソーシアム(JDC)の野波健蔵会長と協力の意向書に署名した。非レッド・サプライチェーンと安全認証、人材育成、国際競技会が柱である。
さらに2026年6月の「Japan Drone 2026」では、御天航太、碳基科技、加百裕(Celxpert)などの台湾企業も「非レッド・サプライチェーン、自律システム、軍民両用」を前面に打ち出し、日本のパートナーを積極的に探していた。
ただ私は、ドローンなど軍事・国防産業での日台協力には、まだ乗り越えるべき障壁が少なくないとも感じている。それでも目下最も急ぐべきは、より緊密に協力して非レッド・サプライチェーンの量産を加速することだ。日台で生産するドローンは急いでコストを下げなければならない。そうしなければ、DJI(大疆)が支配する世界のドローン産業と競争するのは難しい。
当日の会場で展示された米ゴースト・ロボティクス(Ghost Robotics)のロボット犬を例に、中国製のロボット犬がいかに安いかも説明した。中国の宇樹科技(Unitree)が作るロボット犬の価格は、ゴースト・ロボティクスのロボット犬の数十分の一にすぎない。品質や性能には差があるかもしれないが、価格をここまで下げられることは、世界での販売と普及において間違いなく大きな強みになる。
ゴースト・ロボティクスは米国人が創業した企業で、今では台湾とも協力を始めている。台湾国防部(国防省に相当)傘下の国家中山科学研究院がそのロボット犬のプラットフォームを導入して台湾での現地化を進めており、ゴースト・ロボティクスも台湾での生産を検討している。目的はもちろんコストの削減であり、今後は日台協力にもさらに大きな余地が生まれるだろう。
日台同盟ができる五つのこと
講演の最後に、日台同盟が取り組める五つの方向を提案した。
第一は「人材の共同育成」だ。半導体の最大のボトルネックは人材不足だと私は考えている。日台で研修と交流のルートを共に築き、台湾の製造経験と日本の材料科学を結び付けることができる。
第二は「技術の共同研究開発」だ。先端パッケージング、シリコンフォトニクス、ポスト・ムーア時代の新材料に共同で投資し、日本の材料の基礎研究と台湾の量産能力を組み合わせる。
第三は「サプライチェーンの共同展開」だ。共に米国や欧州に工場を建て、「日台連合」の形で世界での発言力を高め、それぞれが単独で戦うことを避ける。
第四は「標準と信頼メカニズムの共同構築」だ。「信頼できるサプライチェーン」の基準を共に定め、日台を民主主義陣営で最も信頼できる技術供給の中核にする。
最後は「技術秩序を守ること」だ。揺れ動き分断が進む世界の中で、「自由で開かれ、信頼に基づく」技術秩序を共に守る。
講演の結論をまとめると、AIと半導体が次の時代の姿を決める。日台が手を携えられるかどうかが、この時代が「信頼と民主主義」で定義されるのか、それとも「威圧と権威主義」で定義されるのかを決めることになる。だから私は最後に、日台が同盟を結んでこそ、将来の国力を左右するこの戦略的高地を共に守り抜けると呼びかけた。