대만은 양산, 일본은 소재·장비: 소니 합작부터 드론까지, 대만·일본 동맹이 세계적으로 드문 이유
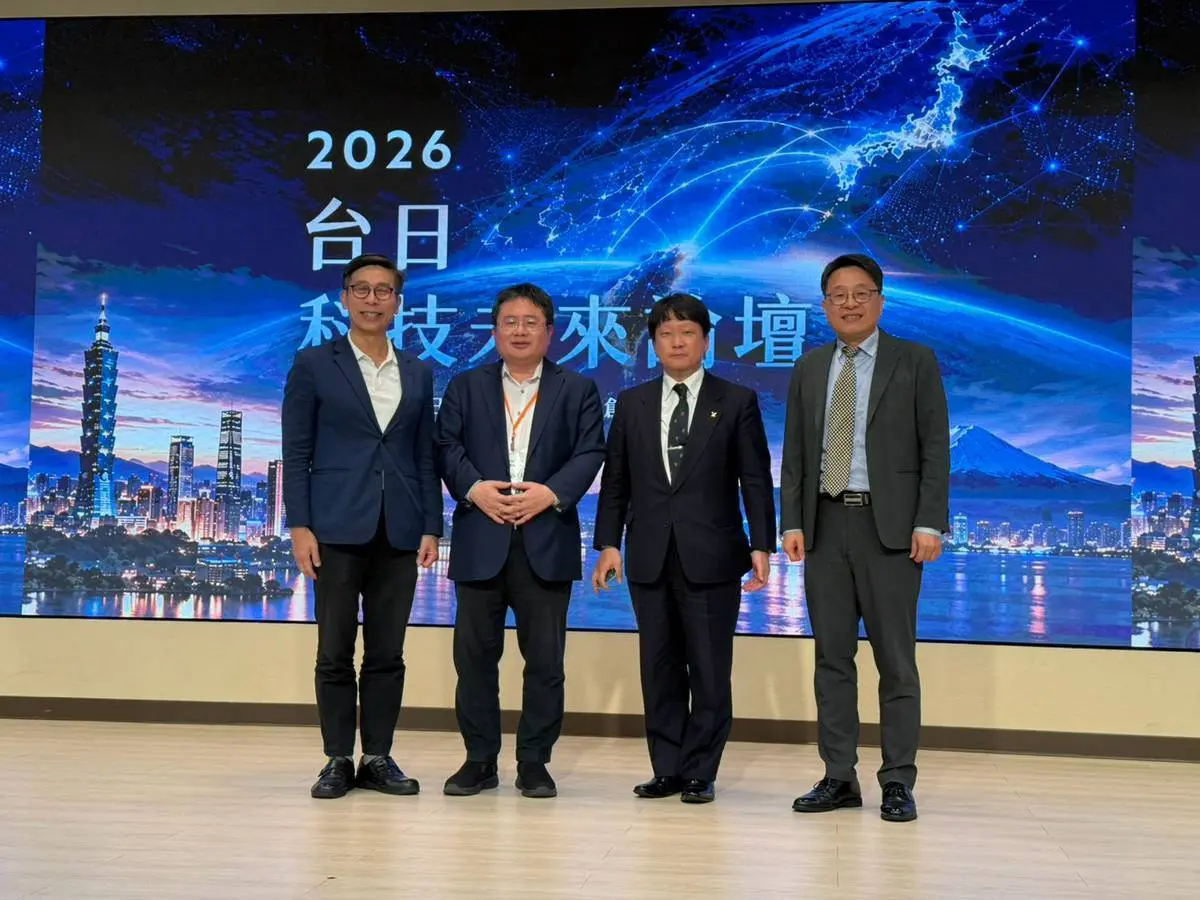
2026년 10월 11일(일요일), 필자는 대만의 민간 싱크탱크인 인도태평양전략싱크탱크(Indo-Pacific Thinktank, IPST)가 주최한 '2026 대만·일본 과학기술 미래 포럼'에 초청받아 강연했다. 이 싱크탱크는 2024년 10월 일본 산케이신문 전 타이베이 지국장 야이타 아키오(矢板明夫)가 주도해 설립했다. 강연 제목은 'AI, 반도체에서 국방까지: 대만·일본 동맹의 대등한 신뢰와 상호 보완 협력'이었다. 지난 몇 년간 필자가 여러 차례 참여해 온 대만·일본 협력 포럼을 총정리하는 자리였고, 그동안의 강연 가운데 가장 명확하게 전달한 강연이었다고 생각한다. 그 내용을 여기에 정리한다.
강연을 시작하면서 먼저 결론을 말했다. 많은 사람이 지금 대만이 매우 강하다고, 세계 첨단 AI 반도체와 AI 서버의 90%를 장악하고 있다고 생각한다. 그러나 필자가 보기에 대만은 최첨단 반도체 제조를 맡고 있지만 많은 공급망의 도움이 필요하다. 그중에서도 가장 핵심적인 상류의 소재와 장비를 공급하는 나라가 일본이다. 이것은 서로 보완하는 공급망이어서 어느 쪽도 혼자서는 완성할 수 없고, 서로의 지원과 협력이 더욱 필요하다.
AI가 소프트웨어를 삼키고, 하드웨어가 주도권을 되찾다
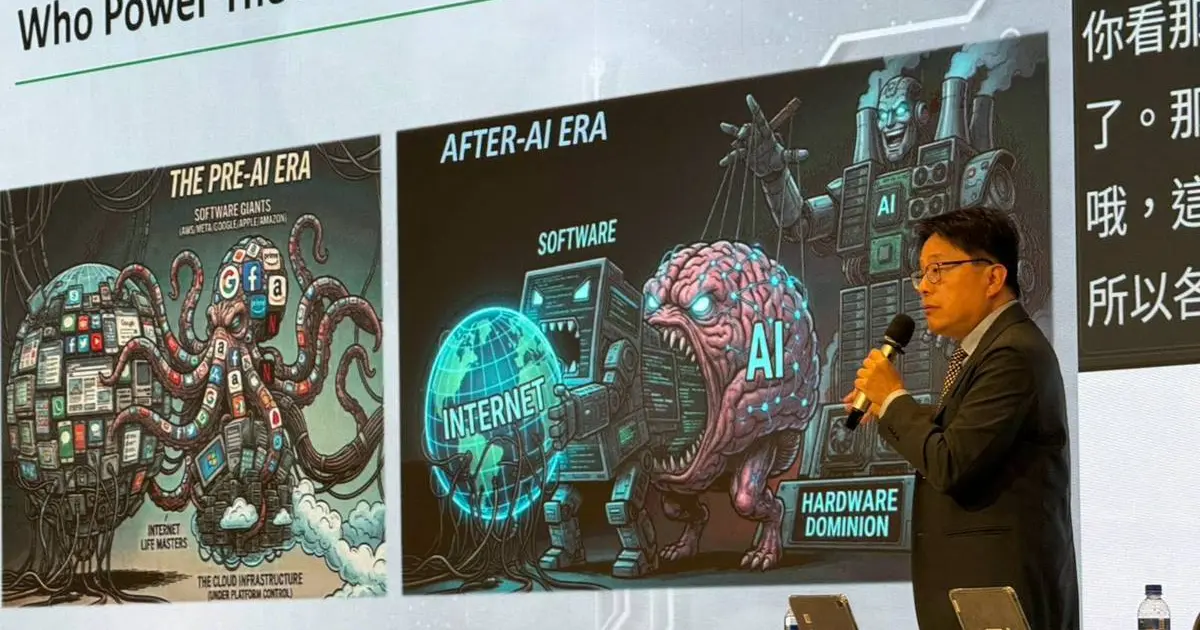
결론을 말한 뒤, 먼저 AI가 가져온 영향을 이야기했다. 두 장의 대조 그림을 사용해 AI 산업이 등장하기 전과 후에 질서가 어떻게 뒤집혔는지 설명했다.
AI가 등장하기 전에는 소프트웨어가 세상을 삼켰고, 클라우드 대기업들은 플랫폼으로 온라인 생활을 장악했다. AI가 등장한 뒤에는 AI가 소프트웨어를 삼켰고, 클라우드 대기업들은 자신이 삼켜지지 않도록 AI에 필사적으로 투자할 수밖에 없게 됐다. AI를 움직이는 것은 반도체와 서버이므로, '삽을 파는' 하드웨어 기업들이 크게 부상했다.
불과 10여 년 전만 해도 대만 증시의 전자주는 부진했다. 하드웨어 산업은 매출총이익률이 3~4%에 불과하다는 것이 우리에게 익숙한 상식이었기 때문이다. 그러나 이제 하드웨어는 AI와 반도체 가치사슬 전체의 핵심이 됐고, 미국, 일본, 한국, 대만, 네덜란드 다섯 곳의 증시가 잇달아 사상 최고치를 경신했다. 모두 AI 수요의 수혜를 입었기 때문이다.
필자는 각 논점마다 두 가지 예를 들어 설명했다. 첫 번째 예는 미국의 AI가 군사·국방 분야에 침투한 사례다. 미국이 우크라이나의 대러시아 항전을 지원하고 베네수엘라와 이란에 군사 행동을 벌인 배경에는 네 개의 AI 대기업이 있다. 팔란티어(Palantir)가 작전 전략을 세우고, 스페이스X(SpaceX)가 위성 위치 정보를 제공하고, 안두릴(Anduril)이 공격용 드론을 공급하며, 앤트로픽(Anthropic)의 모델(이후에는 OpenAI)이 두뇌 역할을 했다.
최근 미국 국방부도 '프로젝트 메리디안(Project Meridian)'을 시작했다. 2026년 9월 30일 피트 헤그세스(Pete Hegseth) 국방장관은 일론 머스크(스페이스X CEO), 파머 러키(Palmer Luckey, 안두릴 창업자), 뉴트 깅리치(Newt Gingrich, 전 미국 하원의장) 세 사람이 이 계획을 이끈다고 발표했다. 120일 안에 미래 전쟁에 필요한 핵심 무기와 기술을 판단해 군사적 우위를 유지하는 것이 목표다.
AI가 세상을 바꾸는 또 다른 예는 피지컬 AI다. 앞으로 AI가 몸을 갖게 된다는 뜻이다.
머스크는 최근 전 세계 인간형 로봇이 결국 1,000억 대에 이르러 모든 곳에 스며들 것이라고 예언했다. 지구 인구가 100억 명에 이르면 한 사람마다 10대의 로봇이 서비스를 제공한다는 계산이다.
머스크의 예언은 너무 충격적이다. 좀 더 현실적으로 보면, 모건스탠리 등의 추산으로는 2050년 전 세계에서 10억 대의 인간형 로봇이 가동되고, 시장 규모는 5조 달러를 넘는다.
자율주행 로보택시도 2030년대에는 서비스 매출이 1조 달러를 넘을 수 있다. 테슬라는 이미 자원의 대부분을 로보택시와 옵티머스(Optimus)에 걸었다.
이 숫자들이 의미하는 바는 이렇다. 인간형 로봇의 궁극적인 모습은 '인간의 노동력을 대체하는 것'이고, 세계 노동 시장은 '수십조 달러' 규모로 계산된다. 자율주행차의 궁극적인 모습은 '운송과 운전 산업 전체를 대체하는 것'이며, 이 역시 수조 달러 규모의 시장이다. 그리고 모든 로봇과 모든 자율주행차에는 반도체가 필요하다.
반도체는 전략 자산이 됐다
이처럼 AI는 역사상 가장 큰 생산성 변화를 가져왔고, AI는 반도체 발전을 결정하는 가장 중요한 원동력이다. 그리고 다음 논점은 AI의 두뇌와 연산 능력을 담당하는 반도체가 경제 문제에서 정치와 국방 문제로 바뀌었다는 점이다. 이것이 두 번째로 중요한 추세다.
사실 AI와 반도체가 전략 자산이 됐는지는 국가가 이를 어떻게 다루는지를 보면 알 수 있다. 각국은 이제 국가안보, 군사, 외교의 논리로 AI와 반도체를 다룬다. 수출 통제와 기술 봉쇄를 동원하고, 천문학적인 보조금을 쏟아부어 제조 기반을 쟁탈하며, 'AI와 반도체 자립'은 정상급 정책이 됐고, 관세와 정부 지분 투자까지 동원되고 있다.
또한 '실리콘 방패'(대만의 반도체 산업 때문에 국제사회가 대만을 보호할 수밖에 없고, 그것이 무력 위협을 억지한다는 개념)라는 개념은 이제 대만만의 것이 아니다. 각국 모두 반도체를 군사적 억지와 국가 존망에 직접 연결하고 있다.
미·중 경쟁이 가장 분명한 예다. 현재 AI 모델 경쟁에서는 미국이 잠시 앞서 있지만, 중국의 딥시크(DeepSeek)와 웨즈안몐(月之暗面, Moonshot AI)의 키미(Kimi)가 오픈소스 모델로 바짝 뒤쫓고 있다. SMIC(中芯國際)는 이미 7나노, 심지어 5나노까지 제조할 수 있고, 화웨이의 어센드(Ascend, 昇騰)가 중국 AI 반도체의 주력이며, 캠브리콘(Cambricon), 무어스레드(Moore Threads), 비렌(Biren), 엔플레임(Enflame)도 뒤따르고 있다.
또 미국은 ASML의 EUV 노광 장비를 전략 자산으로 지정해 중국 판매를 금지했다. 이에 맞서 중국은 희토류, 갈륨, 게르마늄의 수출을 제한했고, 2026년 1월에는 일본을 상대로 이중용도(민간과 군사 모두에 쓸 수 있는) 품목의 수출을 통제해 미국과 일본에 대응했다.
또한 중국은 5나노 이하의 양산 능력이 없기 때문에 성숙 공정에 대규모로 투자해 가격으로 승부하고 있다. 세계 각국은 이를 감당하기 어렵다.
두 번째 예는 유럽이다. 미·중의 전면 대결 속에서 EU의 역할은 점점 줄어들고 있다. 중국의 확대되는 저가 덤핑과 무역 적자에 직면해 있고, 우크라이나 전쟁은 4년째 끝날 기미가 없으며, EU는 세계 AI와 반도체 전장에서도 뚜렷하게 빠져 있다. 유럽은 정치, 경제에서 기술까지 거대한 도전에 직면해 있다.
필자는 2025년 넥스페리아(Nexperia) 사태를 언급했다. 중국이 넥스페리아 중국 공장의 출하를 제한하자 유럽 자동차 업체들은 한때 생산 중단 위기에 처했다. 우크라이나 전쟁이 이어지면서 유럽은 외부 에너지에 의존하는 대가도 절감했다. 그래서 반도체도 에너지처럼 현지에서 생산해야 한다.
이것이 TSMC가 독일 드레스덴에 제조 공장 ESMC를 세우는 이유이기도 하다. 이 결정은 유럽의 반도체 부족 문제를 일부 해결할 수 있지만, 유럽의 자동차와 산업 공급망을 살리기 위한 보험일 뿐 해결책은 되지 못한다. 유럽이 다시 일어서려면 스스로 더 노력해야 한다.
공급망은 재편되고, 세계화는 퇴장한다
이어서 세 번째 주제인 '공급망은 재편되고, 세계화는 퇴장한다'를 이야기했다.
먼저 한 묶음의 숫자를 정리했다. 5대 클라우드 대기업의 설비투자는 2026년 8,000억 달러에 이르고, 2027년에는 1조 2,000억 달러를 바라본다. 이는 철도 이후 인류 역사상 최대 규모의 인프라 투자다.
미국은 반도체 제조와 AI 인프라에 대규모로 투자하면서 일본, 한국, 대만 등의 외국 투자를 적극적으로 유치하고 있다. 사실 이는 지난 30년간 제조업에 투자하지 않고 기업 현금을 자사주 매입에 써 온 공백을 메우는 일이다.
각국은 효율과 최저 비용을 추구하던 초세계화에서 회복탄력성, 안전, 신뢰를 우선하는 지역화로 돌아서고 있다. 소버린 AI(주권 AI)와 각지의 중소형 데이터센터도 잇따를 것이다.
이 큰 주제 아래에서 TSMC의 미국과 일본 투자를 예로 들어 설명했다.
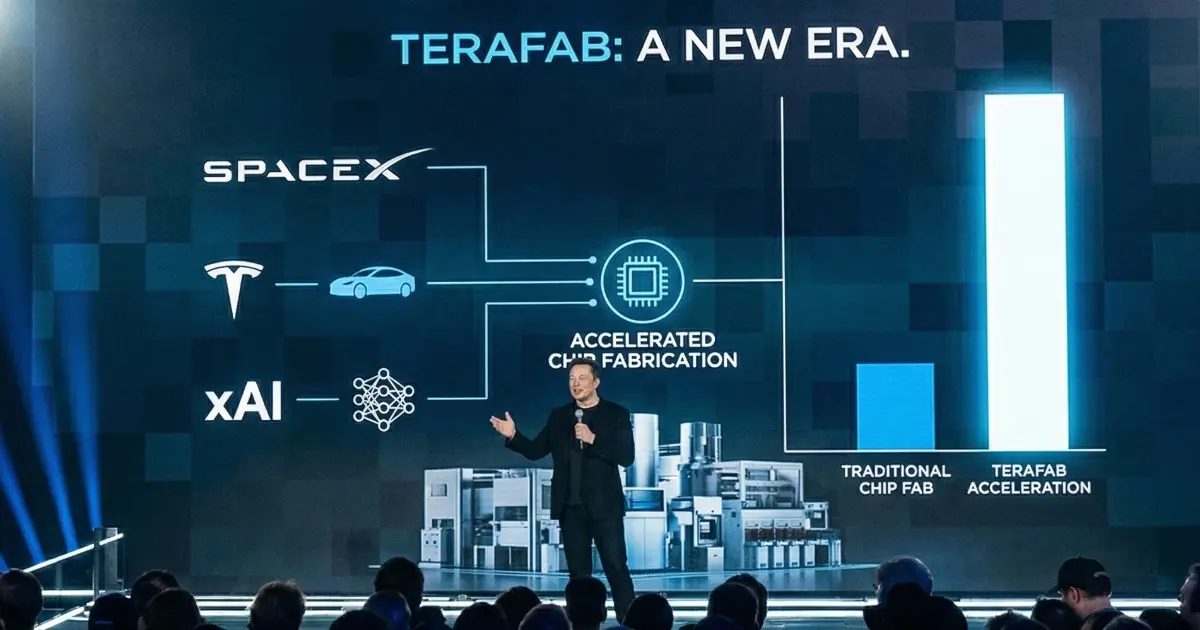
먼저 최근 TSMC가 텍사스 공장 건설을 검토하고 있다는 소식이다. 애리조나 투자가 이제 막 시작됐는데, TSMC는 왜 텍사스에 새 전선을 여는가? 필자는 이 소문이 기본적으로 머스크에게서 나왔다고 판단한다. 테슬라, 스페이스X, xAI가 함께 지원하는 Terafab 반도체 제조 계획은 원래 인텔과 협력하려 했고, 머스크는 삼성의 텍사스 공장에도 주문을 냈지만, 결국 TSMC로 돌아와 협의하게 됐다. 그 경위는 2026년 10월 5일 필자의 글 '머스크 "칩 만드는 법 모른다" 인정: TSMC가 Terafab 협력에서 지켜야 할 세 가지 레드라인'에서 자세히 분석했다.
양측의 협력으로 가장 가능성이 높은 형태는 여전히 머스크의 회사들을 엔비디아나 애플처럼 TSMC에 주문하는 고객으로 대하는 관계다. TSMC의 텍사스 투자가 전혀 불가능하다고는 할 수 없지만, 만약 실현된다면 그 이유는 AI 반도체 주문이 정말 너무 많고 고객이 모두 미국에 있기 때문일 것이라고 필자는 추측한다. 현재 수율이 안정적이고 규모가 충분한 생산 능력을 제공할 수 있는 곳은 TSMC뿐이다.
구마모토와 소니: 대등한 파트너
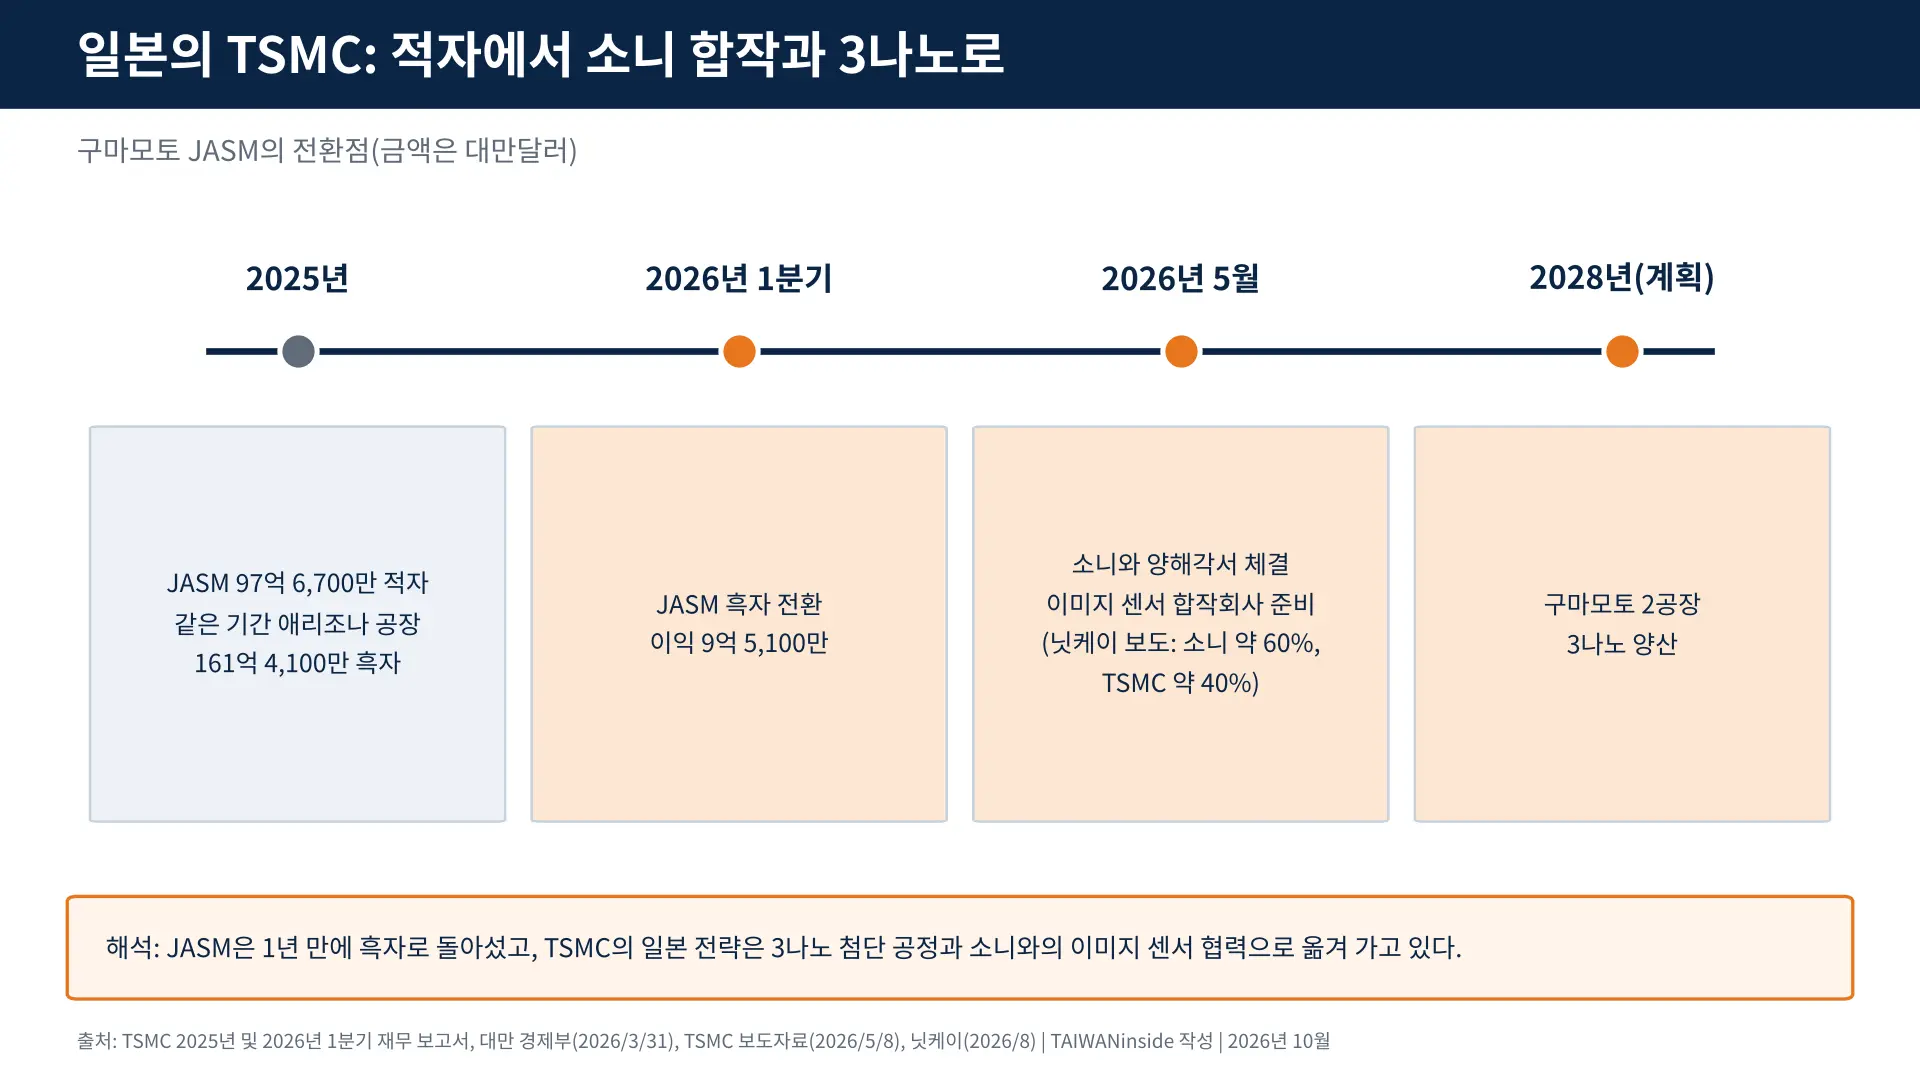
TSMC의 일본 진출은 또 다른 이야기다. 구마모토의 JASM 1공장은 양산 이후 차량용 반도체 수요 부진을 겪으며 2025년 약 100억 대만달러의 손실을 냈다. 반면 같은 기간 애리조나 공장은 161억 대만달러를 벌었다.
이에 TSMC는 JASM 2공장의 공정 기술을 3나노로 끌어올려, 부가가치가 높은 첨단 공정으로 비용 구조를 개선하는 대책을 택했다. 2공장은 2028년 양산 예정이지만, JASM은 2026년 1분기에 이미 흑자로 전환했다.
2026년 5월 TSMC는 소니와 양해각서를 체결하고 새로운 합작회사 설립을 준비하기로 했다. 닛케이의 2026년 8월 보도에 따르면 지분은 소니가 약 60%, TSMC가 약 40%다. TSMC의 지분이 절반에 못 미치는 것은 TSMC가 고객과 세운 합작회사 가운데 역대 가장 낮은 지분율일 것이며, 양사 협력이 지닌 중요한 의미를 보여 준다.
소니에게는 차세대 CMOS 이미지 센서(CIS) 생산을 주도한다는 중요한 목표가 있으며, 자율주행차와 로봇에 가장 중요한 '시각' 수요를 겨냥하고 있다. 게다가 소니의 경쟁사인 삼성과 중국의 옴니비전(OmniVision, 豪威)은 모두 자체 설계와 제조 능력을 갖추고 있다. 소니가 혼자 힘으로 이기기는 어렵고, TSMC와 손잡아야 맞설 수 있다.
또한 소니 그룹에서 이미지 센서를 담당하는 소니 세미컨덕터 솔루션즈의 시다 신지(指田慎二) 사장 겸 CEO도 이번 투자는 TSMC와의 오랜 협력으로 쌓은 신뢰를 바탕으로 한 것이라고 밝혔다. TSMC의 판단도 분명하다. CIS 업계에서 가장 중요한 고객인 소니를 돕는 것은 TSMC의 두 번째로 큰 고객인 애플의 스마트폰 부품을 직접 지원할 뿐 아니라, AI 시대에 가장 중요한 자율주행차와 로봇 같은 분야의 고객을 돕는 일이기도 하다. TSMC는 이 지원을 끝까지 해낼 것이다.
그래서 필자의 해석도 분명하다. 두 회사는 대등하고, 서로 보완하며, 서로 이익이 되는 파트너이고, 매우 깊은 신뢰 관계가 있었기에 이번 대만·일본 기업 간의 깊은 협력이 성사됐다.
대만과 일본은 왜 동맹인가
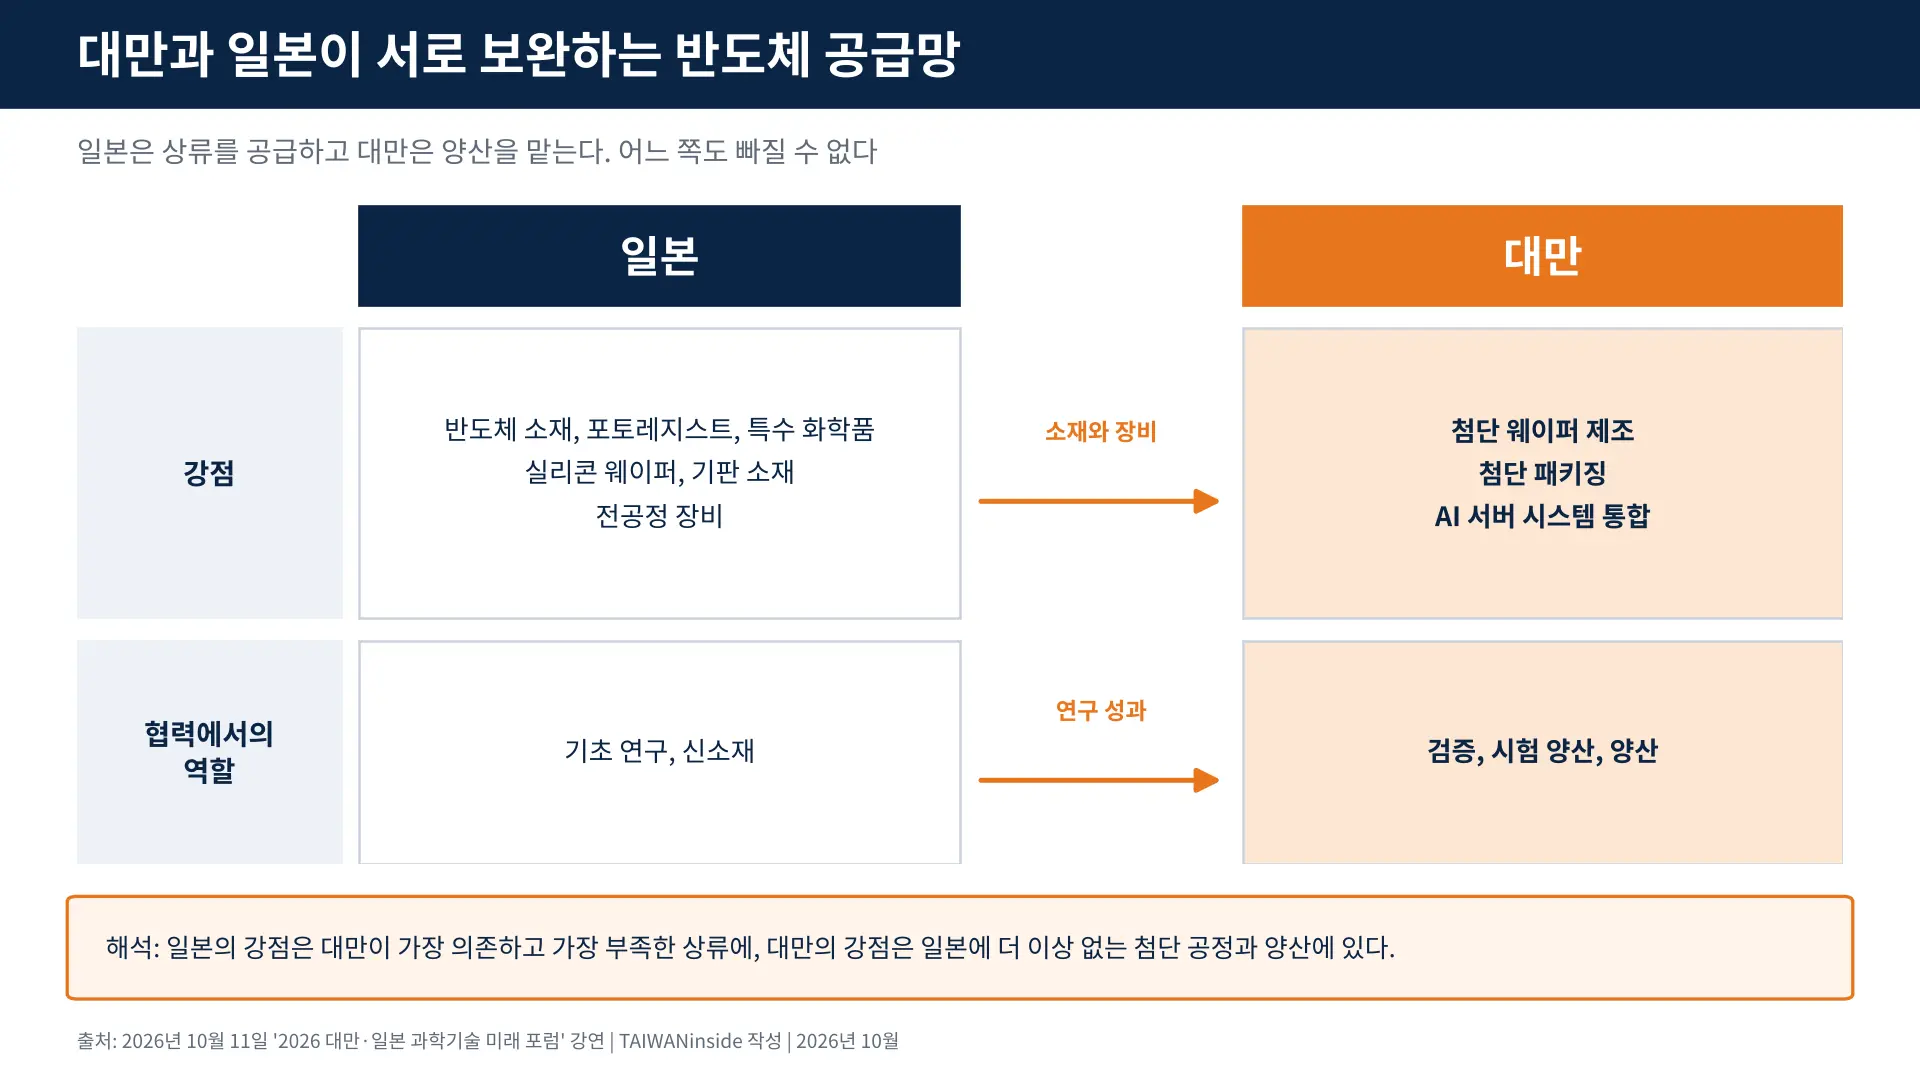
마지막으로 다시 대만·일본 협력의 핵심은 상호 보완성이라는 점으로 돌아갔다. 대만의 강점은 최첨단 웨이퍼 제조, 첨단 패키징, AI 서버의 시스템 통합이다. 일본의 강점은 바로 대만이 가장 의존하면서도 가장 부족한 상류 분야다. 반도체 소재, 포토레지스트, 특수 화학품, 실리콘 웨이퍼, PCB 기판 소재, 그리고 반도체 전공정 장비다.
필자는 특히 대만과 한국의 수출이 계속 사상 최고치를 경신하고 있지만, 반도체 전공정 장비, 소재, 화학품 분야에서 일본의 수출 역량은 대만과 한국을 크게 앞선다는 점도 언급했다.
필자는 또 대만·일본 동맹이 매우 소중하다고 말했다. 이런 관계는 세계적으로 매우 드물기 때문이다. 이를 최근 몇 년간 필자의 직접 경험으로 설명했다.
필자는 최근 몇 년간 여러 차례 일본과 한국을 방문해 많은 친구를 만났지만, 한·일 간의 협력 프로젝트에 대해서는 거의 들어 본 적이 없다. 대만과 한국의 협력도 매우 드물다. 세계에서 AI와 반도체를 할 수 있는 나라는 몇 곳뿐이다. 중국은 이제 세계와 디커플링됐고, 미국은 모두가 동맹을 맺는 맹주가 됐다. 따라서 대만과 일본 사이의 상호 보완과 상호 신뢰, 그리고 협력 동맹은 세계에서 유일한 조합이라고 할 수 있다.
이러한 대만·일본 동맹 협력은 이제 점차 결실을 맺고 있으며, 실제 사례도 많다. 필자는 두 가지 예를 들었다. 하나는 학계의 예로 양밍자오퉁대학과 도호쿠대학, 도쿄대학 등의 협력이고, 다른 하나는 드론 분야의 대만·일본 협력이다.
양밍자오퉁대학의 'From Lab to Fab'과 '4세대 대학' 구상
첫 번째 사례는 필자의 모교인 국립 양밍자오퉁대학(National Yang Ming Chiao Tung University, NYCU, 신주과학단지 인근)이다. 양밍자오퉁대학은 대만에서 가장 먼저 반도체를 발전시킨 선도 대학이며, 최근 몇 년간 미국, 일본 등의 대학과 교류를 적극적으로 넓혀 왔다. 특히 린치훙(Chi-Hung Lin, 林奇宏) 총장의 지휘 아래 규슈대학, 홋카이도대학, 구마모토대학 등 일본 대학과 협약을 맺었고, 도호쿠대학, 도쿄대학과도 연구 협력을 진행하고 있다. 대만과 일본이 '실험실에서 팹으로(From Lab to Fab)'를 구체화한 사례라고 할 수 있다.
From Lab to Fab은 일본에 특히 중요하다. 일본에는 최첨단 연구개발이 많지만 더 이상 첨단 공정을 갖추고 있지 않기 때문에, 검증과 시험 양산을 하려면 대만의 팹이 필요하다. 대만·일본 협력은 연구 성과를 생산으로 연결할 곳이 없다는 일본의 큰 과제를 해결할 수 있다.
예를 들어 도호쿠대학의 사무카와 세이지(寒川誠二) 교수는 몇 년 전 양밍자오퉁대학에 초빙돼 중성입자빔 원자층 기술을 연구하며 대만 기업과 From Lab to Fab 협력을 진행해 왔고, 몇 년이 지난 지금 연구 성과가 구체적으로 나타나고 있다.
또한 양밍자오퉁대학, 대만반도체연구센터(TSRI), 도쿄대학 나카쓰지 사토루(中辻知) 교수, 그리고 스타트업 TopoLogic이 협력해 반강자성 MRAM(AFM-MRAM, 반강자성체로 데이터를 저장하는 신형 메모리)을 개발하고 있다.
또 다른 프로젝트는 도호쿠대학의 오노 히데오(大野英男), 후카미 슌스케(深見俊輔), 미국 캘리포니아대학교 샌타바버라(UCSB)의 케렘 캄사리(Kerem Camsari)가 양밍자오퉁대학, 그리고 대만 최대 산업기술 연구기관인 공업기술연구원(ITRI)과 함께 진행하는 확률 컴퓨팅(p-Computing) 공동 연구다. 확률 컴퓨팅은 무작위로 변동하는 소자를 이용해 최적화 같은 문제를 푸는 새로운 연산 방식이다.
이 밖에 양밍자오퉁대학은 '4세대 대학' 구상도 추진하고 있다. 대학이 국경을 넘는 산업 협력 동맹의 생태계를 통합하는 일을 더 많이 맡는다는 뜻이다. 대학은 정부나 기업보다 더 독립적이고 객관적이며 신뢰받기 쉬운 존재이기 때문에, 이 모델은 이미 미국과 일본의 대학과 함께 시작됐다. 또 TSMC 등 국경을 넘어 투자하는 반도체 산업과 협력하며 대만의 국제 산업 발전을 뒷받침하고 있다.
4세대 대학의 역할은 과거와 다르다. 1세대 대학은 교육을, 2세대는 연구를, 3세대는 창업을 맡았다. 4세대 대학의 역할은 생태계 통합으로, 대학이 국경을 넘는 산업 협력 동맹을 잇는 것이다.
드론: 중국에 의존하지 않는 공급망
필자가 든 두 번째 사례는 국방에 더 가깝다. 현재 세계 드론 공급망은 중국이 저비용으로 장악하고 있으며, 대만과 일본 모두 '비(非)레드 공급망'(중국산 부품을 쓰지 않는 공급망)을 서둘러 구축하고 있다. 일본의 목표는 2030년 연간 8만 대 생산이고, 대만의 목표는 2030년 월 10만 대 생산으로, 연간 목표로 따지면 일본의 10배를 넘는다.
필자는 DSET(대만 민주·사회·신흥기술연구원)의 통계도 인용했다. 2020년 이후 대만과 일본의 기업, 업계 단체, 연구기관은 15건의 협력 협정을 맺었다. 2026년 7월에는 대만 외교부 드론외교팀의 Chen-Wei Chiang(江振瑋, 음역) 집행장이 드론국제아카데미(GUAVA)를 대표해 일본드론컨소시엄(JDC)의 노나미 겐조(野波健蔵) 회장과 협력 의향서에 서명했다. 비레드 공급망과 안전 인증, 인재 육성, 국제 대회가 핵심이다.
또한 2026년 6월 열린 'Japan Drone 2026' 전시회에서는 御天航太(Yutian Aerospace, 음역), 碳基科技(Carbon-Based Technology, 음역), 셀엑스퍼트(Celxpert, 加百裕) 등 대만 기업도 '비레드 공급망, 자율 시스템, 군민 겸용'을 내세우며 일본 파트너를 적극적으로 찾았다.
다만 필자는 드론 등 군사·국방 산업에서의 대만·일본 협력에는 아직 넘어야 할 장애물이 적지 않다고 본다. 그래도 지금 가장 시급한 일은 더 긴밀하게 협력해 비레드 공급망의 양산을 앞당기는 것이다. 대만과 일본이 생산하는 드론은 빠르게 비용을 낮춰야 한다. 그렇지 않으면 DJI(大疆)가 장악한 세계 드론 산업과 경쟁하기 어렵다.
필자는 당일 행사장에 전시된 미국 고스트 로보틱스(Ghost Robotics)의 로봇개를 예로 들어 중국산 로봇개가 얼마나 싼지도 설명했다. 중국 유니트리(Unitree, 宇樹)가 만드는 로봇개의 가격은 고스트 로보틱스 로봇개의 수십분의 일에 불과하다. 품질과 성능에는 차이가 있을 수 있지만, 가격을 이렇게까지 낮출 수 있다는 것은 세계 시장 판매와 보급에서 분명한 강점이다.
고스트 로보틱스는 미국인이 창업한 기업으로, 이제 대만과도 협력을 시작했다. 대만 국방부 산하 국가중산과학연구원(NCSIST)이 이 회사의 로봇개 플랫폼을 도입해 대만에서 현지화 통합을 진행하고 있으며, 고스트 로보틱스도 대만 생산을 검토하고 있다. 목표는 당연히 비용 절감이며, 앞으로 대만·일본 협력에도 더 많은 여지가 생길 것이다.
대만·일본 동맹이 할 수 있는 다섯 가지
강연 마지막에 필자는 대만·일본 동맹이 할 수 있는 다섯 가지 방향을 제시했다.
첫째는 '인재 공동 육성'이다. 필자는 반도체의 가장 큰 병목이 인재 부족이라고 본다. 대만과 일본은 함께 교육과 교류 채널을 구축해 대만의 제조 경험과 일본의 소재 과학을 결합할 수 있다.
둘째는 '기술 공동 연구개발'이다. 첨단 패키징, 실리콘 포토닉스, 포스트 무어 시대의 신소재에 함께 투자해 일본의 소재 기초 연구와 대만의 양산 능력을 결합한다.
셋째는 '공급망 공동 배치'다. 함께 미국과 유럽에 공장을 세워 '대만·일본 연합군' 방식으로 세계적인 발언력을 키우고, 각자 따로 싸우는 것을 피한다.
넷째는 '표준과 신뢰 메커니즘의 공동 구축'이다. '신뢰할 수 있는 공급망'의 기준을 함께 정의해 대만과 일본을 민주 진영에서 가장 믿을 수 있는 기술 공급 허브로 만든다.
마지막은 '기술 질서 수호'다. 요동치고 분열되는 세계에서 '자유롭고 개방적이며 신뢰에 기반한' 기술 질서를 함께 지킨다.
강연의 결론을 정리하면 이렇다. AI와 반도체가 다음 시대의 모습을 결정하며, 대만과 일본이 손을 잡을 수 있는지가 이 시대를 '신뢰와 민주주의'가 정의할지, 아니면 '강압과 권위주의'가 정의할지를 결정할 것이다. 그래서 필자는 마지막으로, 대만과 일본이 동맹을 맺어야만 미래 국력을 좌우할 이 전략적 고지를 함께 지켜 낼 수 있다고 호소했다.