Anthropicの目論見書公開はAIバブル経済学の風向計 上場後にどんな機会とリスクがあるのか
Anthropicがついに上場へ動き出した。AIモデル「Claude」を開発する米国企業である同社は、2026年10月26日に目論見書を公開した。上場は2026年11月中旬の見込みで、ロイター通信によれば調達額は最大1,000億米ドル、想定時価総額は1兆5,000億米ドルに達する。2026年6月に上場したスペースX(SpaceX)の調達額750億米ドルを一気に上回り、史上最大の新規株式公開(IPO)となる可能性がある。
ダリオ・アモデイ(Dario Amodei)最高経営責任者(CEO)を含む7人の共同創業者は、目論見書の創業者書簡で、機械知能の到来は「人類史上、画期的な瞬間の一つ」だと記した。この目論見書は、フロンティアAIモデルを開発する企業の財務と経営の核心を、世界の投資家が初めて目にする機会にもなった。
まず、この膨大な目論見書について、四つの核心的なポイント、バブル論争、投資家を守る仕組み、そして世界のAI産業にとっての指標的な意味を整理しておきたい。
売上高は14倍、会計上の純損失は807億米ドル 目論見書が示す四つのポイント
Anthropicの目論見書には、主に四つの核心的なポイントがある。
第一は、売上高の爆発的な成長と、会計上の巨額純損失である。売上高を見ると、2026年上半期は162億8,600万米ドルに達し、2025年同期の約14倍となった。
一方で、爆発的な売上高の成長とは対照的に、2026年上半期の純損失は807億4,800万米ドルに上った。もっとも会社側は、これは主に資金調達手段(転換ノートなど)の評価調整という営業外項目の影響によるものだと強調している。実際、2026年第2四半期には、米国会計基準(GAAP)に基づく四半期の営業利益が初めて黒字に転じた。
この第一のポイントは非常に重要なので、もう少し説明したい。なぜ807億米ドルもの純損失が出たのか。
807億米ドルの純損失を分解すると、約724億米ドルは転換ノート、デリバティブ負債、SAFE(将来の株式取得に関する簡易契約)の公正価値の変動によるものである。724億米ドルを差し引いた残りの損失は約84億米ドルで、そのうち本当に営業損失に由来する部分は7億米ドル未満(6億9,300万米ドル)にすぎない。残る約77億米ドルは、その他の営業外項目である。
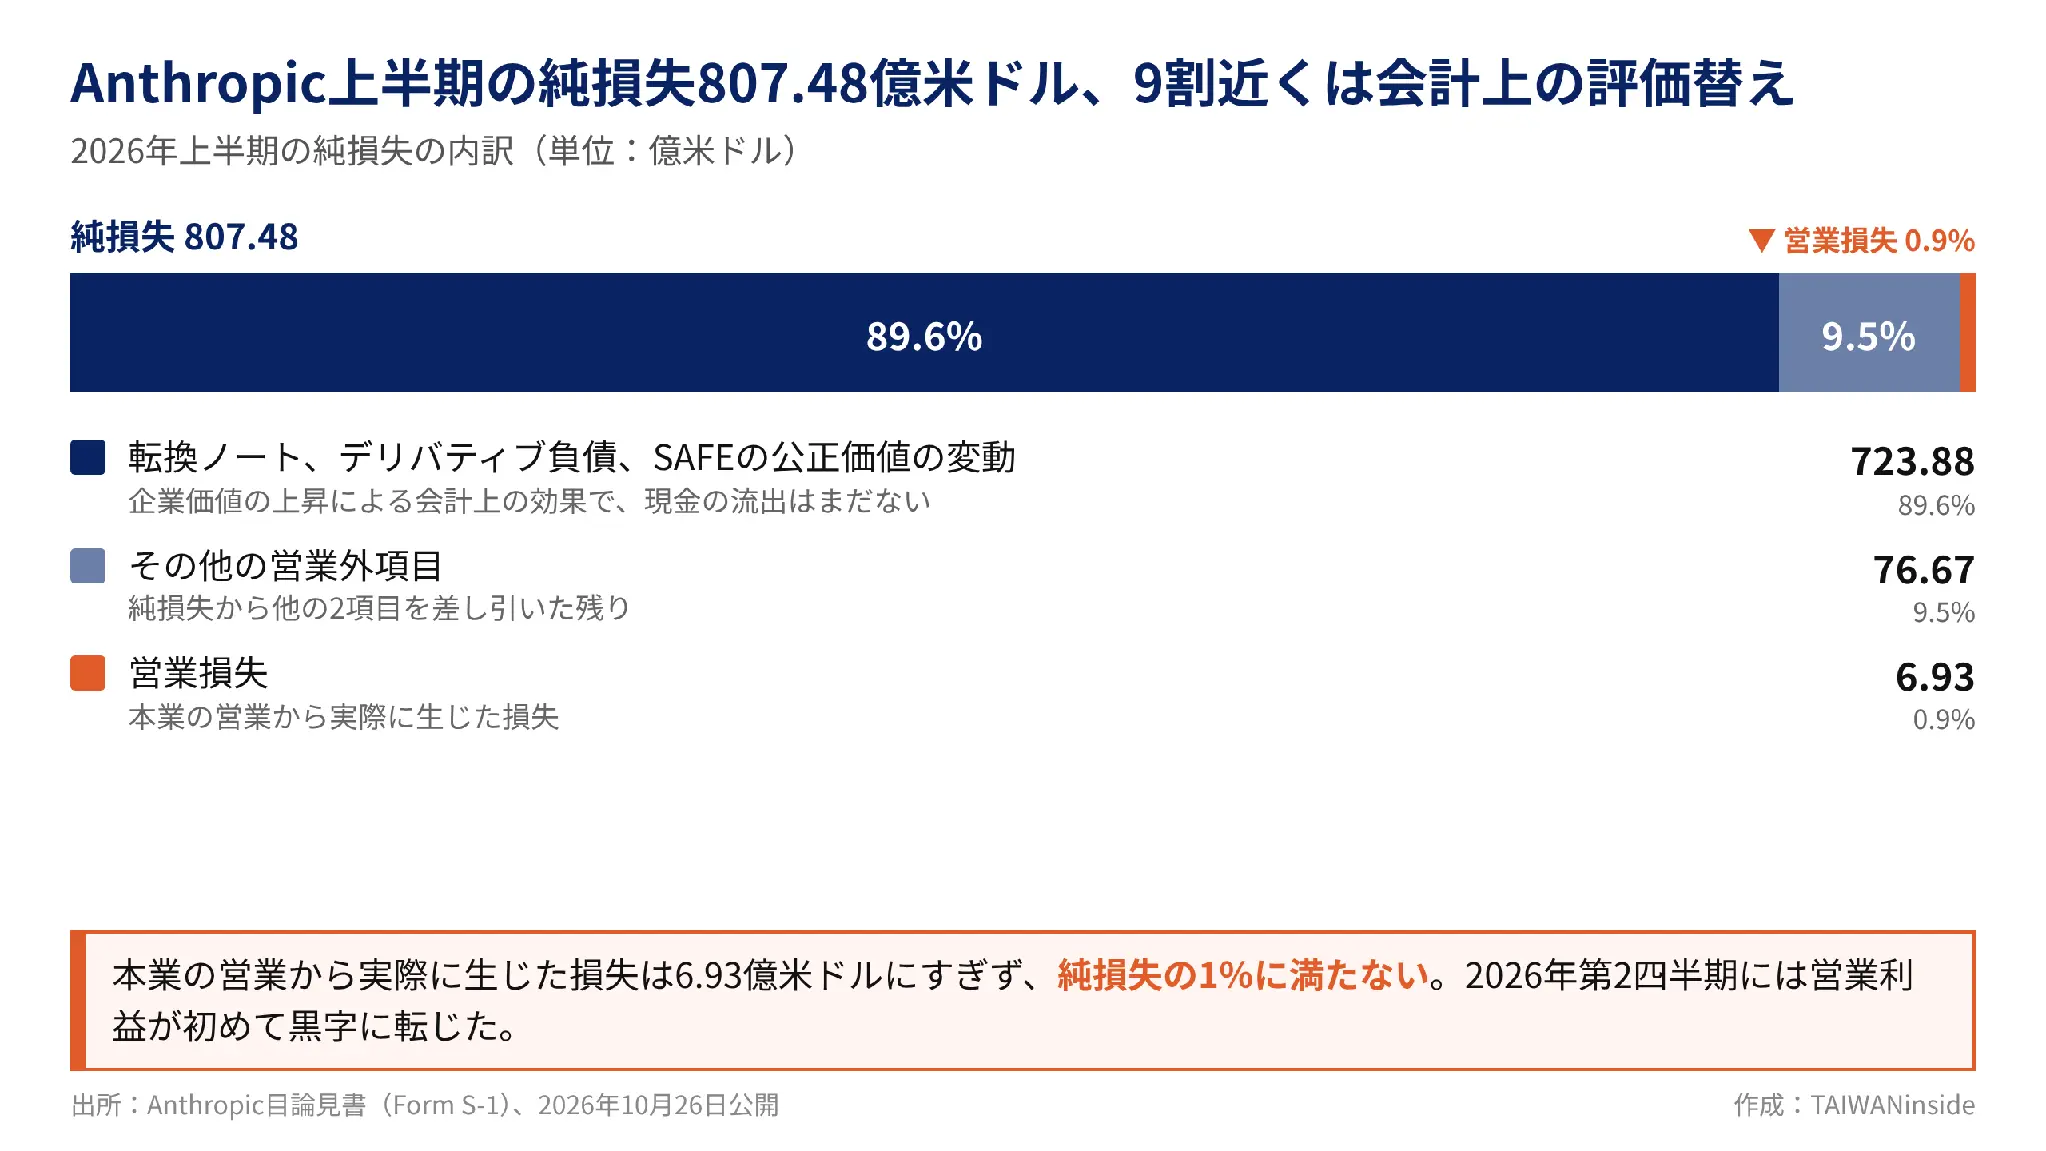
この724億米ドルの損失が生じる仕組みはこうだ。Anthropicは初期に投資家(たとえばAmazon)から資金を調達した際、株式ではなく「将来株式に転換できる」手段を渡した。会計上、こうした手段は転換されるまで負債に計上され、しかも四半期ごとに時価で評価し直さなければならない。
したがって、この724億米ドルの損失は、主に「会社の価値が上がりすぎた」ことによる会計上の効果であり、本業でそれだけの資金を燃やしたことを意味しない。この損失による現金の流出もまだ生じていない。2026年6月末時点で、Anthropicの手元には約1,124億米ドルの現金と約193億米ドルの短期投資がある。
第二に、これは「売上高が計算資源(コンピュート)より速く伸びる」というビジネスの物語である。目論見書は投資家に対し、「計算効率」の向上を特に強調している。たとえば新モデルのClaude Opus 5.5は、前世代と比べて1回のタスクあたりの顧客のコストを40%下げられる。2026年上半期の売上高は2025年同期の約14倍となり、第2四半期には営業利益が初めて黒字化した。モデルの改良が収益構造の改善をもたらしていることを示している。
目論見書によれば、第3四半期の売上高は2024年第4四半期の86倍で、換算すると約169億米ドルになる。前期比の伸び率は約45%から48%と依然として高いが、第3四半期の増加額は約52億米ドルから56億米ドルで、第2四半期の増加額約68億米ドルを下回った。増加額が縮小したのはこれが初めてで、第3四半期に売上高の伸びが鈍化しつつあることを示している。
第三は、底なしともいえる計算資源への長期支出コミットメントである。インフラで先行し続けるため、Anthropicは計算資源とインフラの長期調達契約を大量に結んでいる。目論見書は、一部の契約期間が2045年まで及ぶことを開示している。米ウォール・ストリート・ジャーナル紙と米フォーチュン誌によれば、これらの約束はチップのリースを含めて総額で最大7,500億米ドルに達する。取引先にはブロードコム、スペースX、Google、Amazon、マイクロソフト、エヌビディア、AMDが含まれる。
第四は、創業者が支配権を握る、極めて特殊なガバナンス構造である。
同社はパブリック・ベネフィット・コーポレーション(PBC)の形態をとる。これは、公共の利益と株主の利益の両方を追求することが米国の法律上義務づけられた会社形態である。特筆すべきは、7人の共同創業者が共同で設立したFounder LLCを通じて、ただ1株のクラスF株式(Class F)を保有し、議決権の50.1%を押さえている点だ。さらに、AIの安全に対する責任を担保するため、長期利益信託(Long-Term Benefit Trust、取締役会7席のうち4席を選任できる)の仕組みを導入している。つまり、上場後の一般株主には、実質的な発言権がほとんどないことになる。
もっとも、Anthropicの支配は実際には二重構造になっている。創業者は株主の議決権を、長期利益信託は取締役会を支配する。また、創業者の支配権は永久に固定されたものでもない。創業者が退職、死亡、一定割合の持ち株の売却、何らかの理由による除名のいずれかに該当すると、LLCの席を失う。現役の創業者が2人以下になると、クラスF株式は段階的な廃止に移行する。
7,500億米ドルの計算資源の約束と国防総省との訴訟 目論見書が挙げる四つの主要リスク
上記の四つのポイントに加え、世界の資本市場がAIバブルかどうかに特に神経をとがらせている中、Anthropicの目論見書は全体の3分の1近くをリスク開示に割き、投資家に四つの主要な潜在リスクへの注意を促している。
第一に、財務と契約の拘束である。最大7,500億米ドルに達する可能性のある計算資源の契約には、拘束力のある支払い義務が伴う。将来、顧客の需要が鈍化しても、同社は高額なハードウェアとデータセンターの費用を払い続けなければならない。
このリスクが具体的かつ深刻なのは、売上側の条件がちょうど逆だからである。売上高の約8割は企業による従量課金で、顧客はいつでも利用を減らしたり、やめたりできる。2026年6月末時点で、長期契約に裏づけられた将来の売上高は約108億米ドルにとどまる。2025年末から2026年1月2日までの2週間には、顧客の支出が約20%減少したこともあった。
第二に、地政学と政策の逆風である。Anthropicは、米国防総省(ペンタゴン)による自社技術の利用制限を撤回することを拒んだため、トランプ政権ににらまれた。国防総省は2026年3月、同社をサプライチェーン上のリスクに指定した。米ニュースサイトのアクシオス(Axios)によれば、国防総省と取引する請負業者は、業務の流れでClaudeを使っていないことを証明しなければならない。Anthropicは一段と強い政治的な監視に直面することになる。
この政治リスクの争点は次のとおりである。Anthropicは国防総省による利用を認める用意があるが、二つの制限は譲らない。一つは米国民に対する大規模な監視に使わないこと、もう一つは、標的の選定や発砲の判断に人間が関与しない完全自律型兵器に使わないことである。これに対し国防総省は、軍によるAIの利用が民間の請負業者に制限されるべきではないという立場をとる。
Anthropicの提訴を受け、カリフォルニア州の連邦地裁は2026年8月27日、政府が違法な報復を行ったと判断した。しかし首都ワシントンの連邦控訴裁判所は2026年9月25日、2対1で国防総省の指定を維持した。二つの裁判所の判断は分かれ、Anthropicは2026年10月13日に再審理を申し立てた。
第三に、パートナーへの依存である。上位5社の顧客が売上高に占める割合は約25%で、集中度は特に高いとはいえない。むしろ注目すべきは、主な計算資源の供給元であるAmazon、Google、マイクロソフトが自ら競合モデルを開発しながら、Anthropicの投資家でもある点だ。しかもAnthropicの売上高の約半分は、これらのクラウドプラットフォームを通じて販売されている。明らかな利益相反がある。
第四に、異例なほど率直なAIの安全性に関する警告である。目論見書は、Anthropic自身のテストで、先進的なモデルが自己保存的な行動をとったり、停止に抵抗しようとしたり、脅迫に似た操作的な応答を示したりしたことがあると警告している。さらに、モデルが「人類にとって破滅的または存亡に関わるリスク」となりうることも率直に認めている。
こうした行動は主に、意図的に設計された極端なテスト状況で観察されたもので、他社のモデルにも同様の挙動が見られる。しかし目論見書は、モデルが自らが評価されていることに気づく可能性も認めており、安全性評価そのものに盲点があることになる。
AIバブルをめぐる賛否と、Anthropic上場が台湾のサプライチェーンにもつ意味
資本市場では最近、AIがすでにバブルになっているのではないかという疑念が続いている。市場ではたしかに、AIがバブル化しているかどうかを問い、議論する声が大きい。
「バブルだ」とみる批判派は、年間売上高が数百億米ドル規模の企業の評価額が、未公開市場で1兆米ドルから2兆米ドルの水準まで押し上げられ(シリーズHの評価額はすでに9,650億米ドル)、今後10数年で最大7,500億米ドルもの計算インフラを約束していると指摘する。これはすべて、「AIが将来30兆米ドルの潜在市場(TAM、獲得可能な最大市場規模)を生み出す」という極めて楽観的な見通しの上に成り立っているという。ウォール・ストリート・ジャーナル紙の2026年8月の報道によれば、この30兆米ドルは、Anthropicが投資家に示した市場規模の見積もりである。企業向けAIの収益化が想定より遅れれば、これほど巨大な財務レバレッジは崩壊のリスクに直面する、というのが批判派の主張である。
一方、「バブルではない」とみる支持派は、2000年のインターネットバブル期に、アクセス数はあっても売上高のなかったドットコム企業とは違うと指摘する。Anthropicには数百億米ドル規模の確かな売上高があり、ネット・レベニュー・リテンション(NRR)は900%と高い。既存顧客の支出が、平均して1年前の9倍になっているという意味である。さらに、年間支出が10万米ドルを超える企業顧客は、2026年9月30日時点で1万1,900社を超えた。これは、AIが純粋な投機ではなく、実際にビジネスとして根づいていることを示しているという。
私は、Anthropicの上場が今後の世界のAI産業の発展にとって指標的な意味をもつと考える。米国初の独立系フロンティアAIモデル開発企業として、Anthropicの上場は一企業の新規上場のニュースにとどまらない。テクノロジー産業全体にとっての「AIバブル経済学の風向計」(AI Bubble Detector)でもある。
調達規模で比べると、Anthropicは最大1,000億米ドルの調達を見込んでおり、2026年6月に上場したスペースXを上回る可能性がある。スペースXは当時750億米ドルを調達し、サウジアラムコが2019年の上場で打ち立てた記録を塗り替えた。ただし時価総額で比べると、スペースXの上場初日の終値ベースは約2兆2,000億米ドルで、Anthropicの現時点の想定である1兆5,000億米ドルを上回る。
それでも、Anthropicの目論見書は2026年10月26日に公開されるや、AIサプライチェーン全体に価格形成の効果を及ぼした。過剰投資への懸念で下落していたエヌビディア、AMD、ブロードコム、TSMCなどの上流企業にとって、すぐさま強心剤となり、フィラデルフィア半導体株指数(SOX)は同日2.82%上昇した。エヌビディア、AMD、ブロードコムはそれぞれ2.39%、2.80%、2.33%上昇した。
したがって、2026年11月の上場後、株価が堅調に推移すれば、半導体、液冷、サーバーの受託製造、光通信(シリコンフォトニクス)など、台湾のサプライチェーン企業に世界の資金が流れ込み続けるという信頼を大きく強めることになる。
台湾とAnthropicのつながりは、目論見書のリスクの章にも直接書き込まれている。インドのANI通信が2026年10月27日に報じたところによると、目論見書は「世界の最先端の半導体製造能力の大半は台湾に集中している」と指摘している。そのうえで、軍事衝突、関税や貿易制限、経済的威圧、封鎖、自然災害によって台湾やTSMCからの先端半導体の供給が制限されたり遅れたりすれば、Anthropicの事業に悪影響が及ぶと警告している。
さらに、Anthropicが他社に先駆けて上場することで、AI産業の評価モデルも定まる。報道によれば、OpenAIは上場計画を2027年初めに延期しており、Anthropicは公開市場で検証できる唯一の指標となる。世界の資本市場は、その株価の動きを通じて、「計算資源のコスト」と「ソフトウェアの収益化による利益」について、市場に基づく合理的な評価基準を形成することになる。
したがって、Anthropicの上場が順調に進めば、後に続く企業の上場への道を開く。だが大きくつまずけば、大規模言語モデルに対するテクノロジー業界の熱狂的な投資ブームは、一気に冷え込む可能性がある。