Anthropic 對外公開募股書 AI 泡沫經濟學風向球 股票掛牌後有哪些機會與風險?
Anthropic 終於準備掛牌了!這家開發 AI 模型 Claude 的美國公司,在 2026 年 10 月 26 日正式公開招股書,這場預計於 2026 年 11 月中旬登場的 IPO,據路透社報導,募資金額最多可達 1,000 億美元,預估市值達 1.5 兆美元,可能一舉超越 SpaceX 在 2026 年 6 月上市時募資的 750 億美元,成為人類歷史上規模最大的首次公開募股。
7 位共同創辦人(包括執行長阿莫迪,Dario Amodei)在招股書的創辦人信中寫道,機器智慧的到來,是「人類歷史上具開創性的時刻之一」。這份招股書也讓全球投資人得以首次一窺前沿 AI 大模型公司的核心財務與經營底牌。
首先,整理一下這份篇幅龐大的招股書的四個核心重點、泡沫化爭議、投資人防線,以及其對 AI 全球產業的指標性意義。
營收 14 倍成長、807 億美元帳面虧損,招股書揭露四個核心重點
在 Anthropic 這份招股書中,有四個主要核心重點。
第一是營收爆炸性成長,但帳面巨額虧損。在營收飛躍的部分,2026 年上半年營收高達 162.86 億美元,約為 2025 年同期的 14 倍。
不過,相對於營收爆炸性成長,2026 年上半年淨虧損高達 807.48 億美元。不過官方強調,這主要是受融資工具(可轉換票據等)估值調整的非營運項目影響,其實在 2026 年第二季,符合 GAAP(美國一般公認會計原則)標準的單季營業利潤已首次轉正。
第一個重點很關鍵,需要多說明一下,為什麼會有這麼大的 807 億美元淨虧損?
拆解一下 807 億美元淨虧損中,約 724 億美元來自可轉換票據、衍生性負債和 SAFE(未來股權簡單協議)的公允價值變動。扣掉 724 億美元後,其他虧損約 84 億美元,但其中真正來自營業虧損的部分只有不到 7 億美元(6.93 億美元),另外約 77 億美元是其他營業外項目。
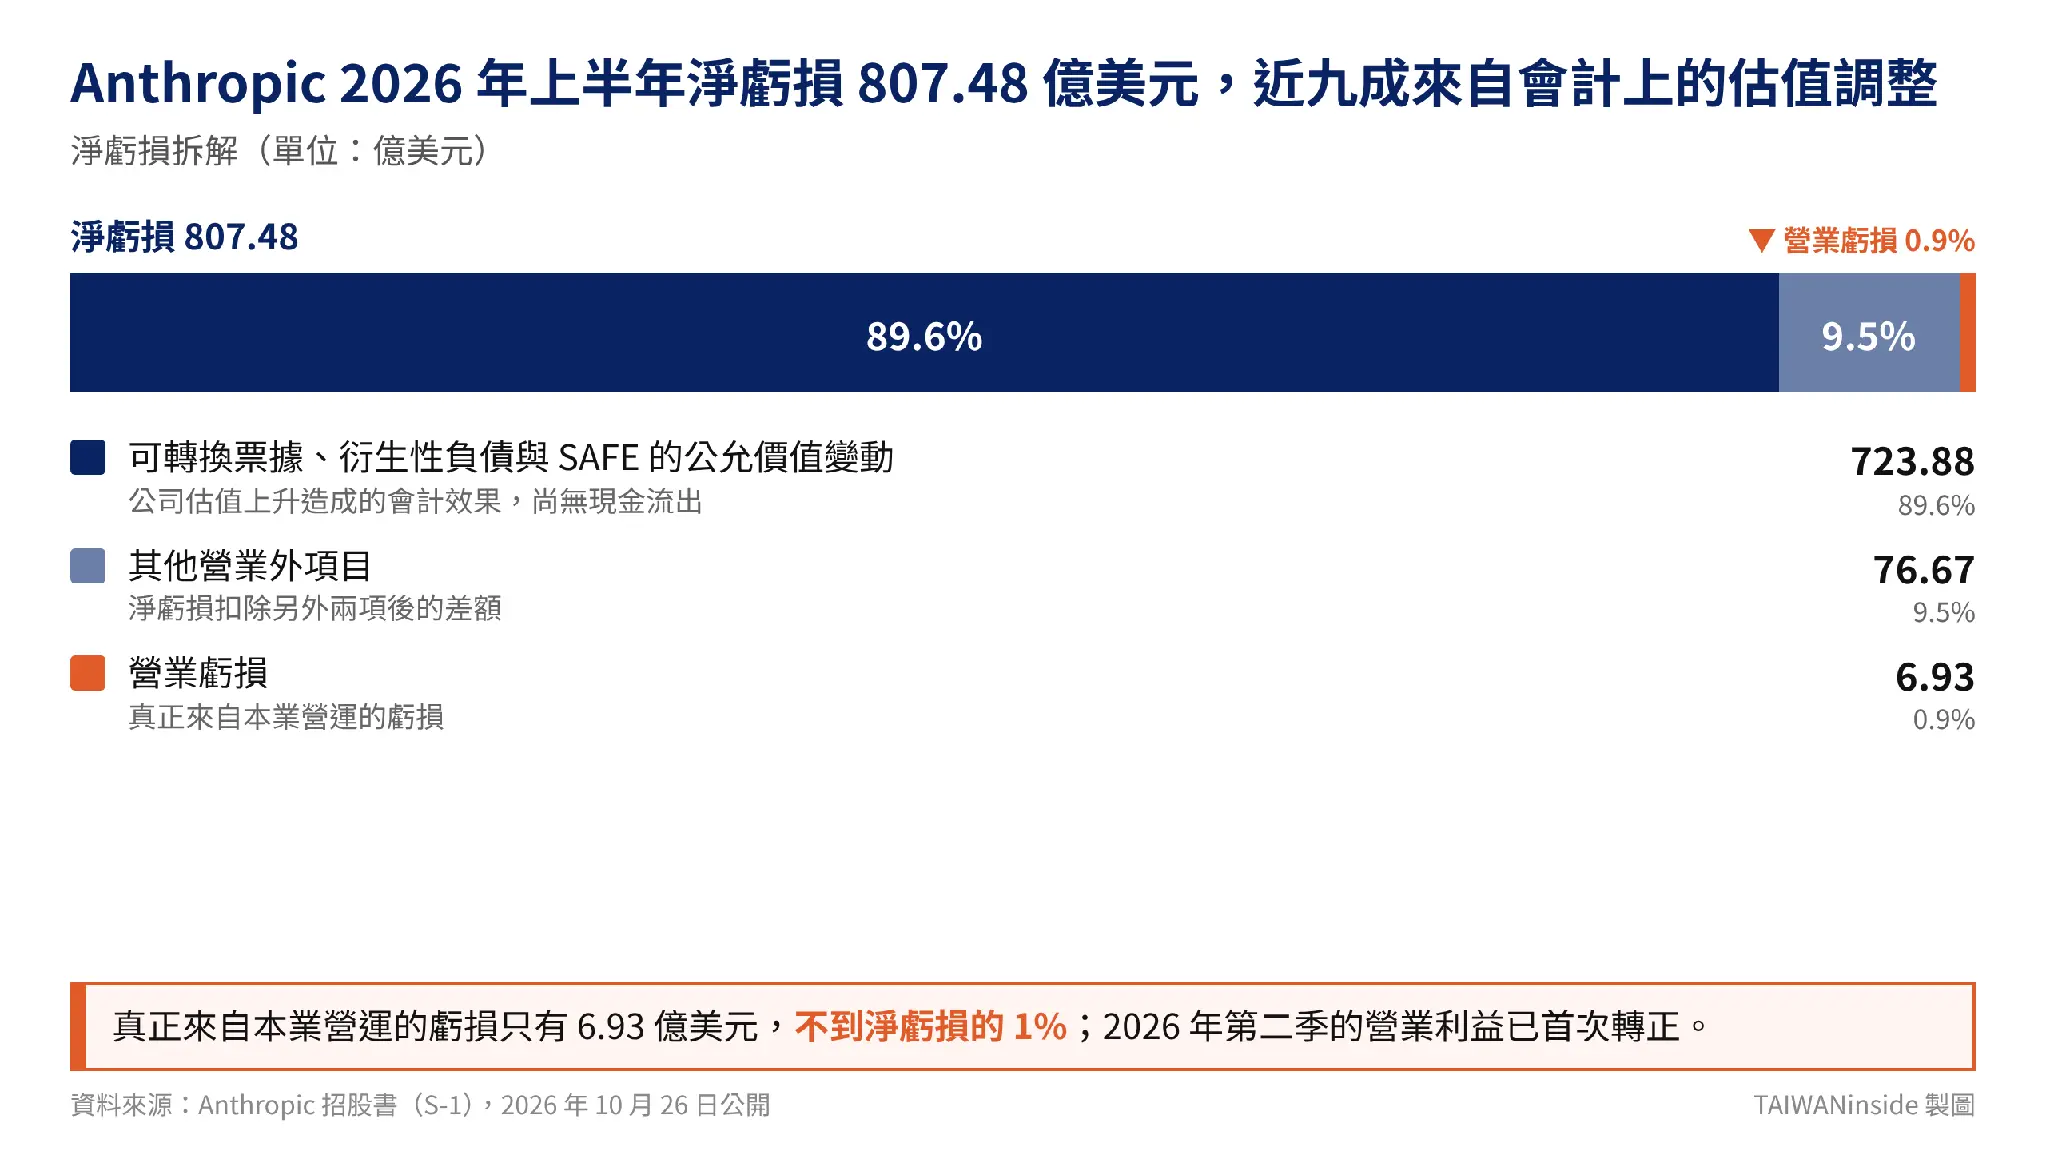
至於這 724 億美元的虧損,原理是 Anthropic 早期向投資人(例如 Amazon)募資時,給的是「未來可以換成股票」的工具,並非股票。會計上,這些工具在換股前被列為負債,而且每一季都要按市價重新估值。
因此,這筆 724 億美元的虧損,主要是「公司變得太值錢」造成的會計效果,不是本業燒錢燒到這個程度,這筆損失也還沒有現金流出。截至 2026 年 6 月底,Anthropic 帳上仍有約 1,124 億美元現金和約 193 億美元短期投資。
第二,這是「收入跑得比算力快」的商業故事。招股書特別向投資人強調「運算效率」的提升。例如新模型 Claude Opus 5.5 較前代單次任務,可以幫客戶降低 40% 的成本。2026 年上半年營收約為 2025 年同期的 14 倍,加上第二季營業利潤首次轉正,顯示模型迭代正帶來結構性的獲利改善。
招股書提到第三季營收是 2024 年第四季的 86 倍,換算約 169 億美元。季增約 45% 至 48%,仍然很高,但第三季新增約 52 至 56 億美元,少於第二季新增的約 68 億美元。這是新增金額第一次縮小,顯示第三季營收成長率正在放緩。
第三,無底洞般的長期算力承諾。為確保基礎設施領先,Anthropic 已簽訂大量長期算力與基礎設施採購合約。招股書揭露部分合約期間延長至 2045 年;據《華爾街日報》與《財星》雜誌報導,這些承諾連同晶片租賃,總額最高可達 7,500 億美元。合作對象包含博通、SpaceX、Google、Amazon、微軟、輝達及超微。
第四,極為特殊的治理結構,創辦人掌控制權。
公司採取公益公司(PBC)架構,這是美國法律上必須同時追求公共利益與股東利益的公司型態。特別的是,7 位共同創辦人透過共同成立的 Founder LLC,持有唯一一股 F 類股(Class F),直接鎖定 50.1% 的投票控制權,並引入長期利益信託機制(Long-Term Benefit Trust,可選任董事會 7 席中的 4 席)來確保 AI 安全責任,這意味著公眾股東上市後幾乎沒有實質話語權。
不過,Anthropic 其實是雙重控制,創辦人控制股東投票,長期利益信託控制董事會。此外,創辦人的控制權也不是永久鎖定,創辦人離職、過世、出售一定比例持股或因故被除名,就會失去在 LLC 的席位,當活躍的創辦人只剩兩位以下,F 類股就會開始退場。
7,500 億美元算力承諾與五角大廈訴訟,招股書列出四項關鍵風險
除了前述四個重點外,在當前全球資本市場特別注意 AI 是否有泡沫的氛圍下,Anthropic 招股書中也用了近三分之一篇幅做風險披露,提醒投資人要注意四項關鍵的潛在風險。
例如第一,在財務與合約綁定上,最高可能達 7,500 億美元的算力合約附帶剛性的付款義務。若未來客戶需求放緩,公司仍必須支付高昂的硬體與數據中心費用。
這個風險之所以很具體且嚴重,是因為收入端的條件剛好相反,約八成營收是企業按用量付費,客戶可以隨時減少或終止使用。截至 2026 年 6 月底,有長期合約保障的未來營收只有約 108 億美元。在 2025 年底至 2026 年 1 月 2 日的兩週內,還曾出現客戶支出下滑約 20% 的情況。
第二是地緣政治與政策逆風。Anthropic 因拒絕取消對美國五角大廈(Pentagon)使用其技術的限制,遭川普政府盯上,國防部在 2026 年 3 月將其列為供應鏈風險。據美國新聞網站 Axios 報導,與國防部往來的承包商必須證明工作流程中沒有使用 Claude,Anthropic 將面臨更強的政治審查。
這項政治風險的爭點在於,Anthropic 願意提供國防部使用,但堅持的是兩條限制,一是不得用於對美國人的大規模監控,二是不得用於沒有人類參與目標選擇或開火決策的全自主武器。至於國防部的立場則是,軍方使用 AI 不應受民間承包商限制。
Anthropic 提告後,加州聯邦地院在 2026 年 8 月 27 日判決政府違法報復;但華府聯邦上訴法院在 2026 年 9 月 25 日以 2 比 1 維持國防部的認定,兩個法院見解分歧,Anthropic 已在 2026 年 10 月 13 日聲請重審。
第三,對合作夥伴的依賴。前五大客戶約占營收 25%,集中度不算特別高;更值得注意的是,主要算力供應商 Amazon、Google、微軟本身也在開發競爭模型,同時又是 Anthropic 的投資人,而 Anthropic 約一半營收是透過這些雲端平台銷售,存在明顯的利益衝突。
第四,罕見坦白的 AI 安全警示。招股書警告,先進模型在 Anthropic 自己的測試中曾出現自我保存行為、試圖抵抗關閉,或產生類似勒索的操縱性回應,並坦言模型可能構成「對人類的災難性或生存性風險」。
這些行為主要是在刻意設計的極端測試情境中觀察到,且其他公司的模型也有類似表現。但招股書也承認,模型可能察覺自己正在被評估,這讓安全評估本身存在盲點。
AI 泡沫正反論點,與 Anthropic 掛牌對台灣供應鏈的意義
至於近來資本市場一直有疑慮,覺得 AI 是否已產生泡沫?目前市場上質疑與辯論 AI 是否泡沫化的聲音確實很大。
支持「有泡沫」觀點的批評者認為,一間年收入百億美元規模的公司,在一級市場的估值被推升到 1 兆至 2 兆美元區間(H 輪估值已達 9,650 億美元),且承諾未來十幾年高達 7,500 億美元的基礎算力設施承諾,這完全是建立在「AI 未來將催生 30 兆美元潛在市場(TAM)」(據《華爾街日報》2026 年 8 月報導,這是 Anthropic 向投資人提出的市場規模估計)的極度樂觀預期上。一旦企業端的 AI 應用變現速度不如預期,如此龐大的財務槓桿將面臨崩塌風險。
認為「並非泡沫」的一方則指出,與 2000 年網際網路泡沫時期那些空有流量、沒有營收的 dot-com 公司不同,Anthropic 擁有實打實的百億美元級營收、高達 900% 的淨收入留存率(NRR),意思是既有客戶一年後的支出,平均是一年前的 9 倍,而且年支出超過 10 萬美元的企業客戶,截至 2026 年 9 月 30 日已超過 11,900 家。這顯示 AI 是真正在商業落地,而非純粹的投機炒作。
我認為,Anthropic 的上市掛牌,對未來全球 AI 行業發展將帶來指標性的意義。因為,作為美國首家獨立上市的前沿大模型開發商,Anthropic 的上市不僅是一家公司的新股掛牌新聞,更是整個科技產業的 AI 泡沫經濟學風向球(AI Bubble Detector)。
若比募資規模,Anthropic 預計募資最多 1,000 億美元,所以募資規模可能超越 2026 年 6 月掛牌的 SpaceX,當時 SpaceX 募資 750 億美元,打破沙烏地阿美在 2019 年上市時締造的紀錄。但是若比市值,SpaceX 上市首日收盤約 2.2 兆美元,則是高於 Anthropic 目前預估的 1.5 兆美元。
不過,即使如此,Anthropic 的招股書在 2026 年 10 月 26 日一釋出,就對整體 AI 供應鏈產生定價效果,且立刻為先前因過度投資疑慮而走低的上游業者,例如輝達、超微、博通、台積電等,都打了一劑強心針,刺激費城半導體指數當天上漲 2.82%,輝達、超微、博通分別上漲 2.39%、2.80%、2.33%。
因此,如果 2026 年 11 月正式掛牌表現強勁,將會大幅強化全球資金繼續湧入半導體、液冷、伺服器代工、光通訊(矽光子)等台灣供應鏈業者的信心。
台灣與 Anthropic 的連結,也直接寫進了招股書的風險章節。據印度 ANI 通訊社 2026 年 10 月 27 日報導,招股書指出「全球大多數最先進的晶片製造產能集中在台灣」,並警告軍事衝突、關稅與貿易限制、經濟脅迫、封鎖或天然災害,若造成台灣或台積電先進晶片供應受限或延遲,將對 Anthropic 的業務造成不利影響。
而且,Anthropic 搶先其他業者掛牌上市,也確立 AI 產業的估值模式。據報導,OpenAI 已將上市計畫延後到 2027 年初,讓 Anthropic 成為唯一能被公開檢驗的標竿。全球資本市場將透過它的股價走勢,來為「算力成本與軟體變現利潤」給出理性的定價公式。
因此,若 Anthropic 上市順利的話,將為後續其他公司的掛牌鋪路,但是若慘遭滑鐵盧,整個科技界對大型語言模型的瘋狂投資潮,就有可能迅速冷卻。