サムスンのHBMパッケージング増強で、TSMCのCoWoS需要はむしろ拡大する:先端パッケージングをめぐる台湾と韓国の分業と競争
2026年11月9日から13日の週、誰もがエヌビディアのジェンスン・フアンCEO退任のニュースに注目していた。しかし見落とされたかもしれないのが、11月12日と13日の2日間に、サムスン電子、サムスン電機、ASE(日月光)、精材(XinTec)の4社と、精材と契約を結んだTSMCが、HBMのパッケージングやCoWoS先端パッケージングをめぐる大型投資をそれぞれ発表したことだ。韓国と台湾の半導体大手の動きが世界にどのような影響を与えるのか、一緒に注目しておきたい。
まず韓国から見ていこう。韓国政府は、サムスン電子が6兆ウォン(約43億ドル)を投じてHBM専用のパッケージング工場を新設し、サムスン電機が8兆ウォン(約58億ドル)を投じて世宗(セジョン)のGPU・CPU向け先端パッケージ基板の生産ラインを拡張すると発表した。政府の支援策には許認可、電力供給、用水供給、人材育成が含まれ、両案件ともすでに着工式が行われた。
このニュースを見て、多くの人がいくつかの疑問を抱いたはずだ。サムスングループはTSMCの先端パッケージングであるCoWoSと競争するのか。サムスン電子が自ら建てるHBMパッケージング工場は、HBMチップをパッケージングするのか。HBMとGPUなどのチップを一緒にパッケージングする先端パッケージングにまで踏み込むのか。この投資はTSMCのCoWoSと競合するのか。
実は答えははっきりしている。サムスンの新工場がパッケージングするのは「HBMそのもの」であり、HBMとGPUを一緒にパッケージングする先端パッケージングではない。したがってTSMCのCoWoSを置き換えることはなく、むしろCoWoSの需要を大きくする。
サムスン新工場がパッケージングするのはHBMそのもの、完成したHBMはやはりTSMCのCoWoSに送られる
AIチップのパッケージング工程をよく見ると、実は2層のパッケージングを経ている。第1層はHBMそのもののパッケージング、第2層はシステムレベルの2.5D先端パッケージングで、違いは次のとおりだ。
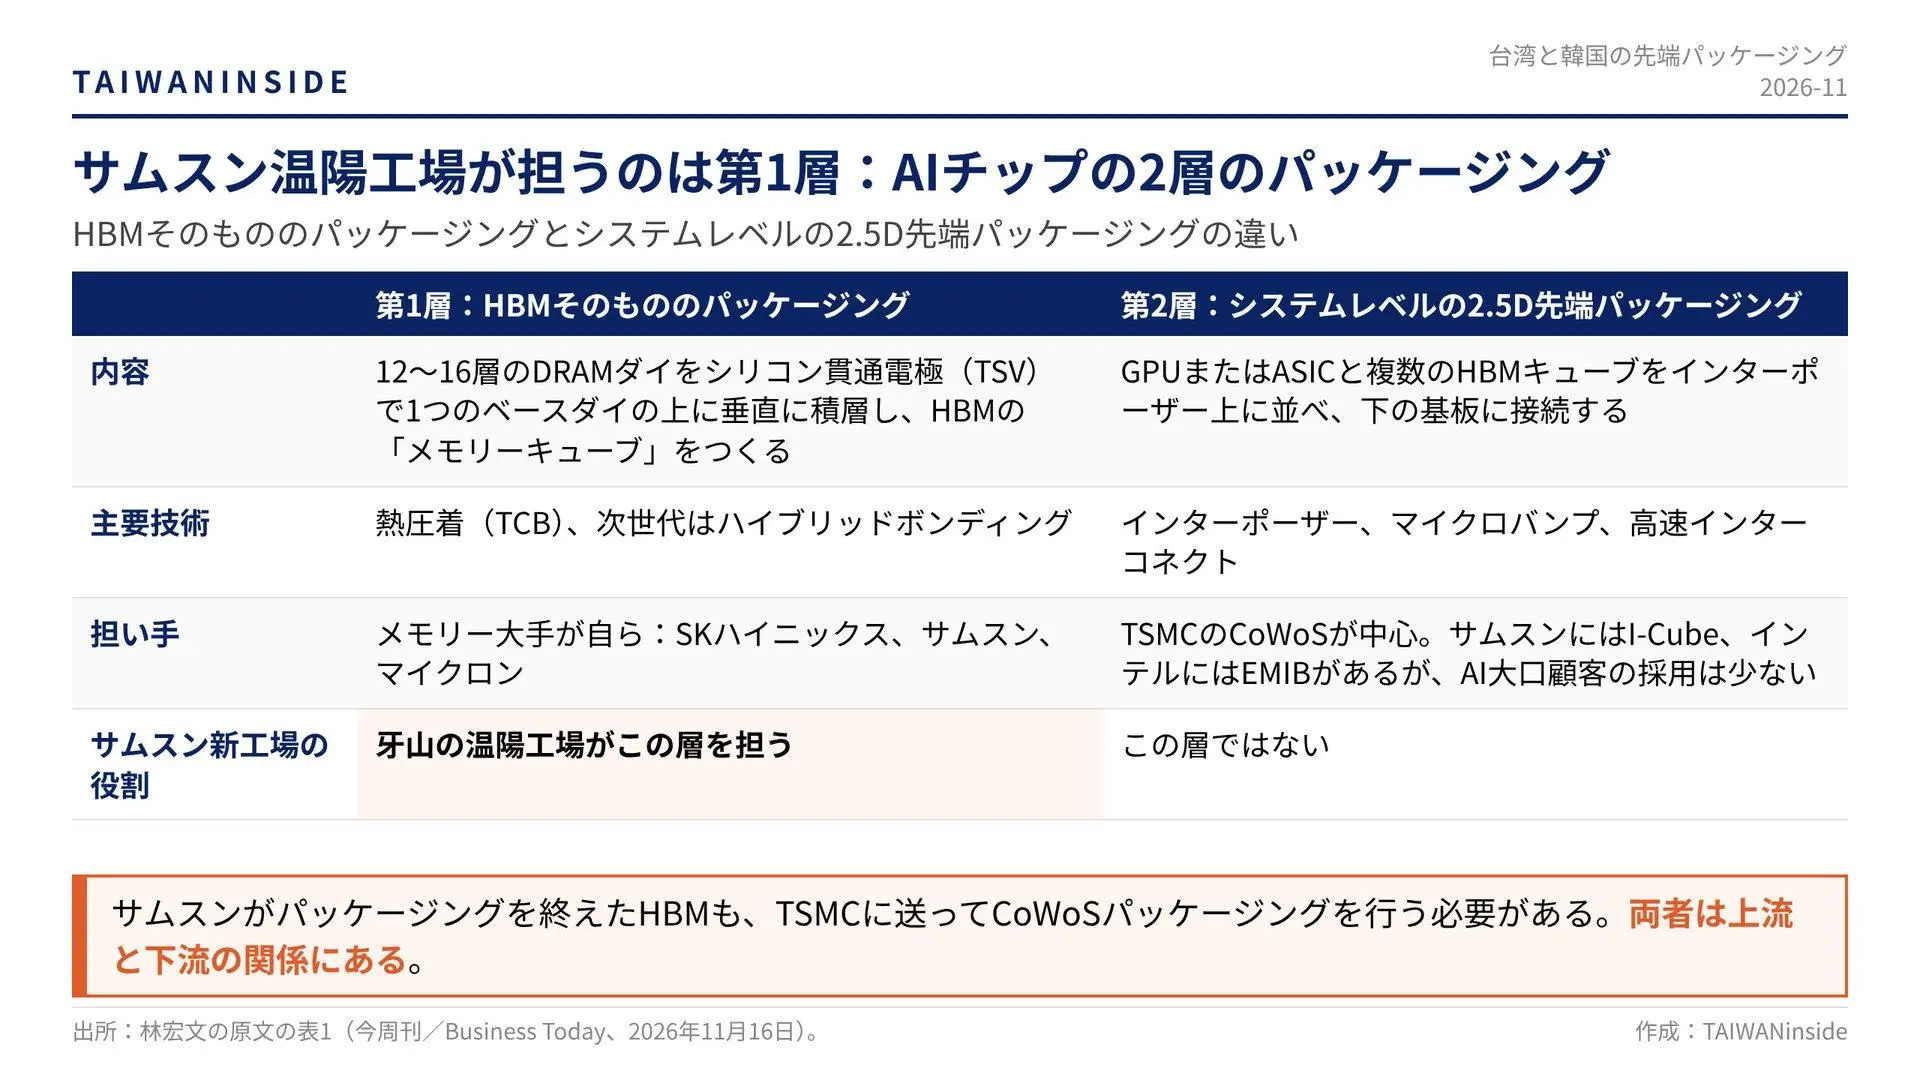
つまり、今回発表されたサムスンの温陽(オニャン)工場は、主にHBMの積層工程の話である。現在は熱圧着(TCB)を使っているが、新工場は最初からハイブリッドボンディングを導入し、量産規模の設備を初日から整える。目的は次世代HBMを生産し、SKハイニックスに追いつくことだ。
サムスン電子とサムスン電機の2つの投資の中身を、もう少し詳しく分けてみよう。
サムスン電子の牙山(アサン)温陽HBMパッケージング工場は、第1期の投資が6兆ウォンで、3階建て、約3.1万平方メートルのクリーンルームを備える。その後さらに約40兆ウォンを投じて設備を購入し、合計で約46兆ウォンとなる。当初は2029年の量産を予定していたが、1年前倒しして2028年6月とした。サムスンは温陽と天安(チョナン)の2つの拠点を結び、メモリー後工程の集積地をつくる計画だ。
一方、サムスン電機の世宗基板工場は、2040年までに8兆ウォンを投資する計画で、そのうち新工場が4.3兆ウォン、2028年9月に量産を始め、AIサーバー用のGPUとCPUのパッケージ基板をつくる。基板はCoWoSパッケージの最も下の層であり、この投資も実はCoWoSの下流を供給するもので、CoWoSと競合するものではない。
したがって、サムスングループがこの2つの投資を行っても、今後もTSMCのCoWoSは必要であり、必要なだけでなく、さらに必要になる。
なぜなら、TSMCはエヌビディア、AMD、グーグルのAIチップを生産しており、HBMとGPU、CPU、TPUの統合はほぼすべてTSMCのCoWoSで行われているからだ。したがって、サムスンがパッケージングを終えたHBMも、やはりTSMCに送ってCoWoSパッケージングを行う必要がある。サムスンのHBM生産量が増えるほど、台湾に送られてCoWoSパッケージングを受けるHBMも増える。両者は上流と下流の関係にある。
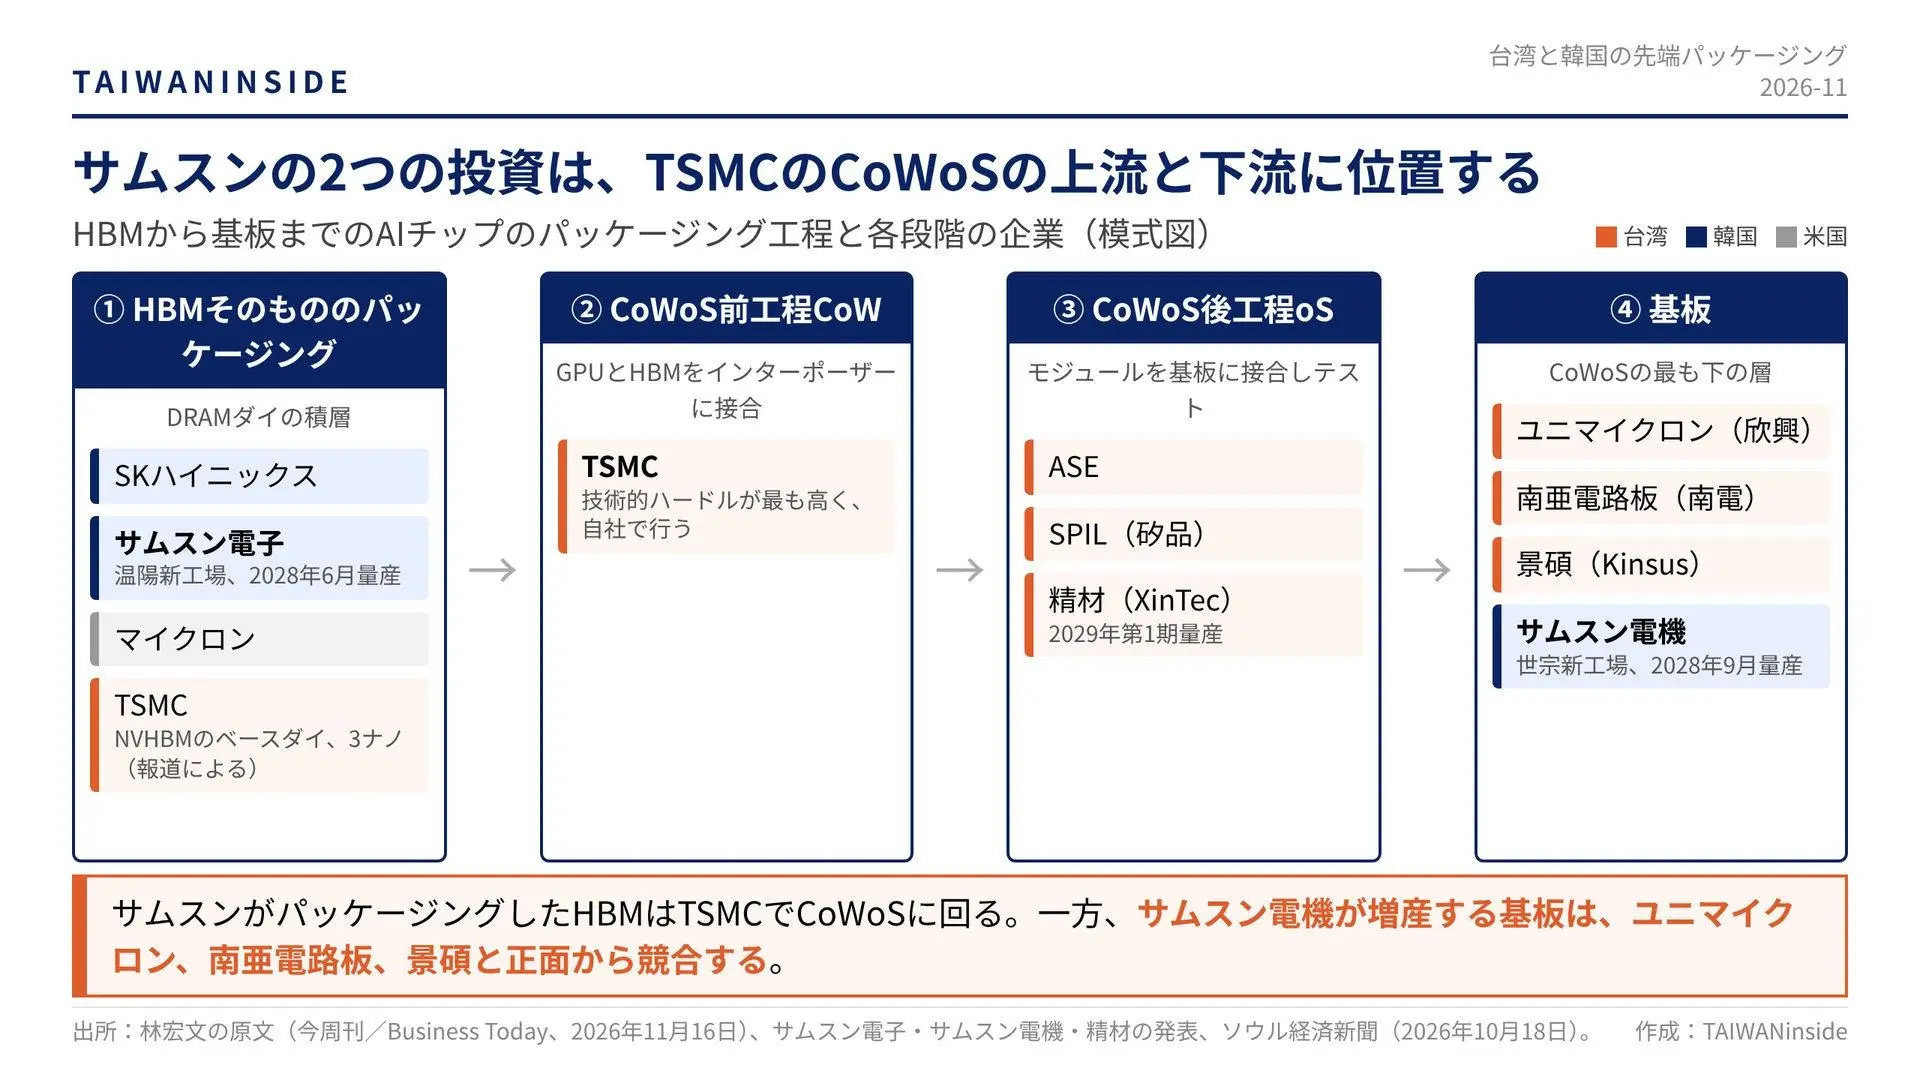
さらに、サムスンはHBMの一部をTSMCにつくらせることにもなる。2026年10月、エヌビディアはメモリー大手3社に対し、同社のカスタムHBM(NVHBM、HBM4Eがベース)のベースダイを、TSMCの3ナノプロセスで一律に生産するよう求めた。
韓国のソウル経済新聞の2026年10月18日の報道によると、サムスンはすでにこれに同意した。これは、サムスンが看板としてきた「メモリー、ファウンドリー、パッケージングの一貫生産」戦略の一部を手放すことを意味する。一貫生産は、標準HBMとAMDなどその他の顧客向けにだけ残る。つまり、HBMの最も下にあるロジックダイがメモリー大手からTSMCへ移りつつあり、HBMそのものにおけるTSMCの役割はむしろ大きくなっている。
サムスンの2.5Dパッケージングについては、いまだ主流に食い込めていない。サムスンにはI-Cubeがあり、一貫生産の提案も続けているが、主要なAIチップ顧客の先端プロセスはすべてTSMCにあり、サムスンのファウンドリー部門が受注する案件は少なすぎる。そのため、先端パッケージングも自然とTSMCに残っている。
サムスン電機がAIサーバー用基板を増産、圧力を受けるのは台湾の基板メーカー
したがって、サムスングループのHBMパッケージングの動きを見るうえで本当に注目すべきは、短期と長期の技術ロードマップへの影響である。
短期的には、この2つの投資はTSMCにとって補完であり、脅威ではない。HBMの供給が増えれば、むしろCoWoSの生産能力の活用につながる。エヌビディアが2026年11月17日に第3四半期決算とともに公表した説明では、供給コミットメントが前四半期の2,790億ドルから3,900億ドルに増え、主に複数年にわたるメモリー調達に関係するという。
長期的には、ハイブリッドボンディングが成熟した後に、HBMをロジックチップの上に直接積み重ねる方法(3D積層)を業界はずっと研究してきた。そうなれば、メモリーメーカーとファウンドリーの分業が組み替えられる可能性がある。サムスンはメモリー、ファウンドリー、パッケージングをすべて持っており、理論上は最も統合しやすい立場にある。ただし、まずは自社の3ナノ、2ナノなどの先端プロセスが大口顧客の受注を引き付けられることを証明しなければならない。
ここで注意を促しておきたいのは、サムスンの動きはTSMCを脅かさないものの、台湾の基板メーカーには打撃となりうることだ。サムスン電機によるAIサーバー用基板の増産は、ユニマイクロン(欣興)、南亜電路板(ナンヤPCB)、景碩(Kinsus)などの台湾の基板メーカーと正面から競合する。2028年に生産能力が立ち上がれば、基板の価格とシェアの両方に圧力がかかる可能性がある。
実際、エヌビディアは2026年10月、今後3年以内に自社製品に必要な基板の生産能力を現在の2.5倍に引き上げると発表し、複数のサプライチェーンパートナーと増産計画で合意した。これらのパートナーには、もともとのユニマイクロンなど台湾企業だけでなく、新たに韓国のサムスン電機も加わった。韓国の毎日経済新聞によると、エヌビディアとテスラは合わせて約3.7兆ウォンを拠出し、サムスン電機の基板ライン増強を支援する。このうちエヌビディアは約2.6兆ウォンで世宗と釜山の専用ラインに、テスラは約1.1兆ウォンで世宗工場に充てる。
言い換えれば、サムスン電機の増産の一部は、もともとエヌビディアのために準備されたものだ。台湾の基板メーカーが直面しているのは、エヌビディアのサプライチェーンの中で韓国メーカーと受注を分け合うという状況である。
最後に、韓国政府の今回の発表には、もう一つ論じる価値のある視点がある。韓国政府がどのように産業を支えているかだ。今回の支援策には許認可、電力供給、用水供給、人材育成が含まれ、李在明大統領が自ら着工式に出席し、工期も1年前倒しできた。台湾がいま抱える最大のボトルネック、つまり電力、用水、人材と比べると、AI競争は最終的に、企業の技術だけでなく、国が工場を素早く建てさせられるかどうかの勝負でもある。
TSMCは精材と2033年まで契約、CoWoSの後工程を台湾のパッケージング・テスト企業に委ねる
台湾では、2026年11月13日にも2つのニュースがあった。ASEは路竹工場の第1期を稼働させ、第2期を着工した。2期分がフル稼働した場合の総投資額は1,000億台湾ドルに達する見込みだ。精材もTSMCと2033年末までの契約を結び、TSMCの中部サイエンスパークの工場内に先端パッケージングの後工程ラインを設ける。第1期は2029年の量産を計画し、150億台湾ドルの転換社債の発行も承認した。
この2つのニュースを並べると、見えてくるのは同じことだ。TSMCはCoWoSの後工程を台湾のパッケージング・テスト企業に委ね、「TSMCが主導し、パッケージング・テスト企業が分担する」先端パッケージングの集積地を形成しつつある。そして、TSMCの出資先である精材がいきなり2033年までの契約を結んだことは、TSMCが先端パッケージングの需要は少なくともあと7年続くと見ていることを示している。
まず、この2つのニュースの要点を下の表にまとめる。
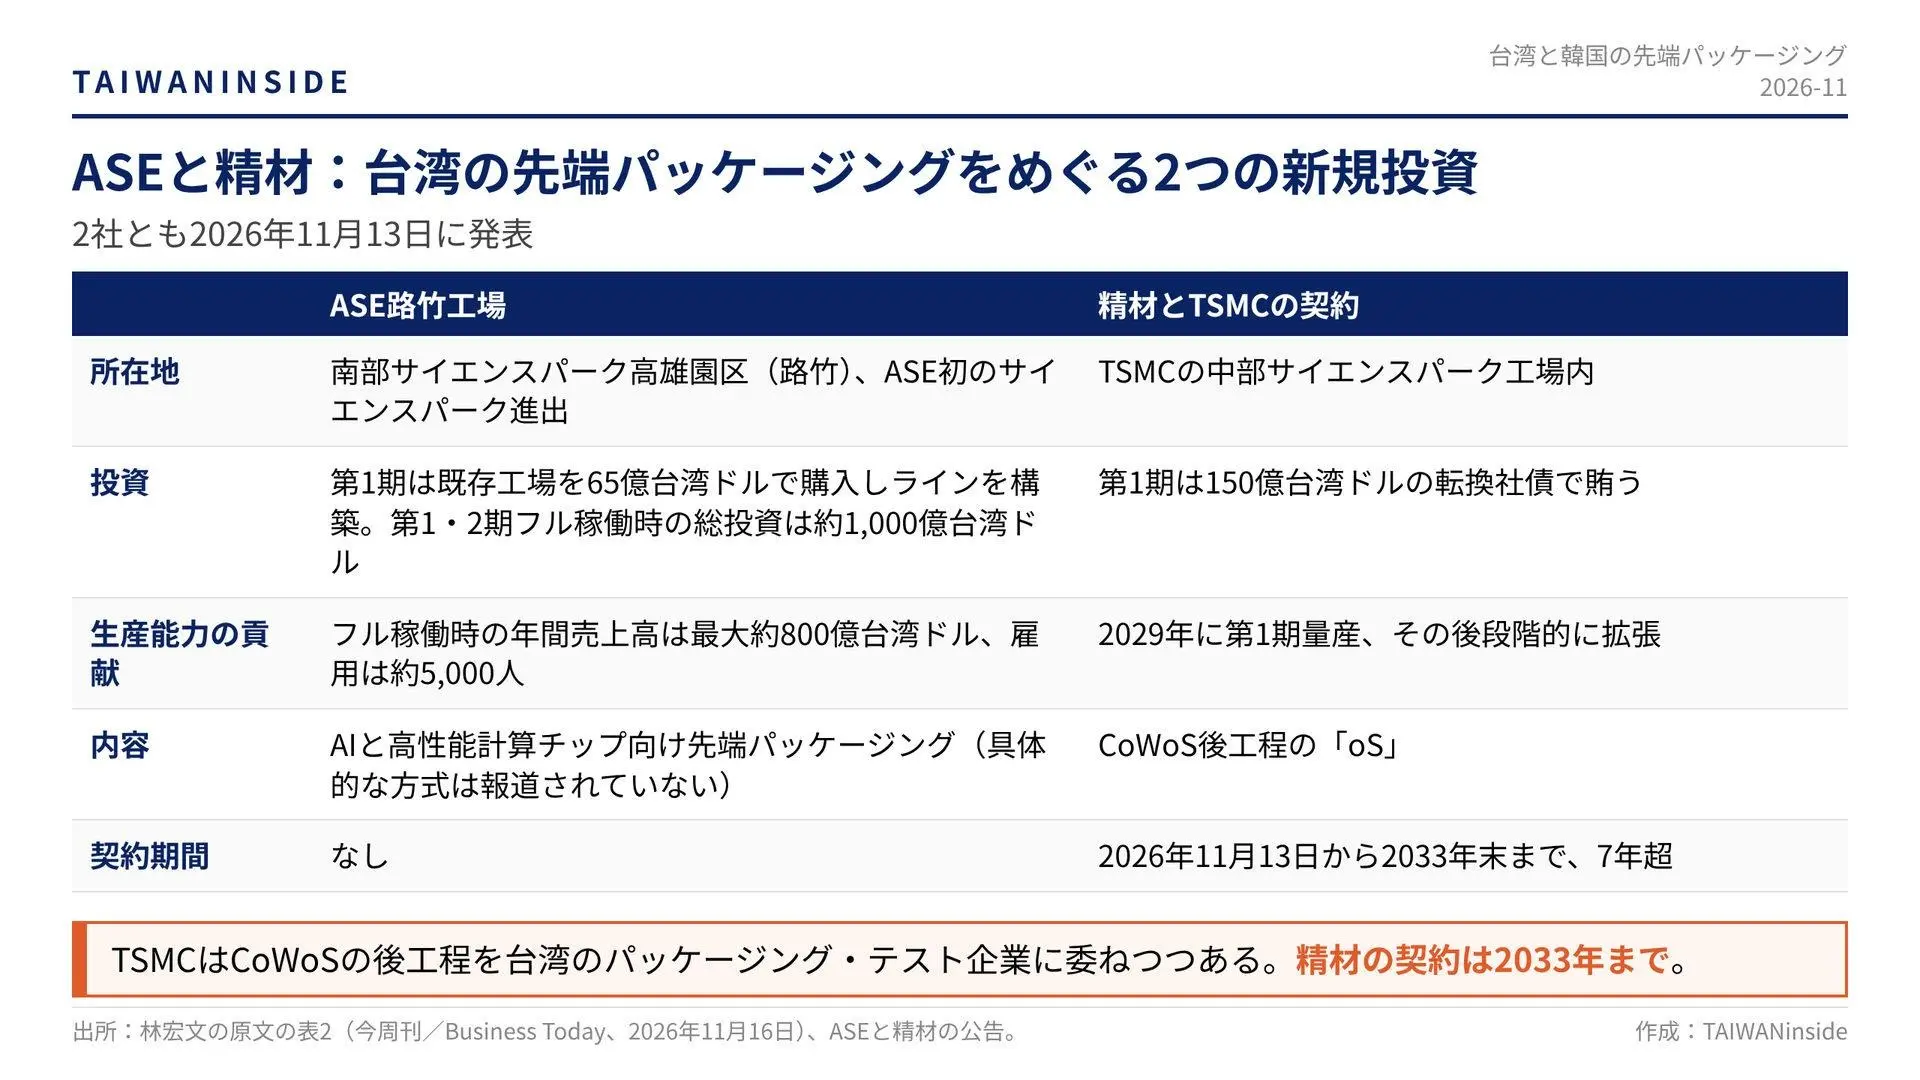
注目すべきは、精材のこの協業モデルが非常に特殊なことだ。CoWoSは大きく2つの段階に分かれる。前工程の「CoW」はGPUとHBMをシリコンインターポーザーに接合する工程で、技術的なハードルが最も高く、TSMCが自ら行う。後工程の「oS」はモジュール全体を下の基板に接合し、テストを行う工程で、技術的なハードルは比較的低い。
精材のやり方は、TSMCの工場の中に自社の生産ラインを設けるのに等しい。設備と自動搬送システムは精材が自ら費用を出して購入し、生産とラインの運営を担う。TSMCは工場スペース、パッケージング技術、製造支援を提供する。
この協業は双方にメリットがある。TSMCは設備投資を前工程のCoWとさらに先進的なSoICに集中させ、利益率の低い後工程を出資先の精材に任せられる。TSMCは精材の筆頭株主で、約4割を保有している。
精材にとっては、7年を超える長期契約を得たことで売上高の見通しが立ち、だからこそ150億台湾ドルの転換社債を発行して増産に踏み切れた。発表後、精材の株価は1週間で約38%急騰したが、2026年11月16日にはストップ安となり、467.5台湾ドルで引けた。
AIバブル懸念の中で、ASEと精材の投資が示す4つの意味
したがって、ASEと精材の投資から見ると、台湾の先端パッケージング産業には少なくとも4つの意味がある。
第1に、台湾の先端パッケージングは「TSMC1社でやる」から「集積地全体で分業する」へと変わった。かつてCoWoSの生産能力が不足していたのは、TSMC1社の増産が追いつかなかったからだ。今はTSMCが最も難しい前工程を担い、ASE、SPIL(矽品)、精材が後工程を引き受けるので、生産能力をより速く拡大できる。台湾も「非常に強い会社が1社ある」状態から「非常に強いサプライチェーンが丸ごとある」状態へと変わった。
第2に、2033年までの長期契約は、AI需要への自信の表明である。いま多くの人がAIバブルへの懸念を論じているが、TSMCはパートナーと2033年までの契約を結ぶことを選んだ。これは、先端パッケージングの需要が少なくともあと7年以上続くとTSMCが判断していることを示す。グーグル第8世代TPUのデュアルチップパッケージングやサムスンのHBM増産も加わり、CoWoSに送られるチップとHBMは増える一方だ。
これは、「AIバブルはまもなく崩壊する」という見方に反論する、現時点で最も有力な産業上の証拠の一つである。ただし、契約は金額を開示しておらず、購入量を保証する条項があるかどうかも明らかにしていないため、実際の拘束力は引き続き見極める必要がある。
第3に、先端パッケージングは南部と中部の2大集積地を形成しつつある。南部はASEの路竹工場で、高雄と嘉義にあるTSMCの先端プロセス工場および先端パッケージング工場とつながる。中部では精材がTSMCの中部サイエンスパーク工場に入る。先端パッケージングは新竹から中南部へと広がり、地元の設備、材料、人材の需要を押し上げるだろう。
第4に、韓国と比べて、台湾の分業モデルはより柔軟である。サムスンはメモリー、ファウンドリー、パッケージングの一貫生産を掲げるが、大口顧客は受け入れておらず、エヌビディアのカスタムHBMのベースダイでさえTSMCに任せざるをえない。台湾のモデルは、TSMCが最も中核となる技術を握り、パッケージング・テスト企業と分担して増産するものだ。顧客は最先端のプロセスとパッケージングを一度に手に入れられ、台湾のパッケージング・テスト企業もその恩恵を受ける。
もちろん、投資家が注意すべき点もある。「oS」は先端パッケージングの中でハードルが比較的低い工程で、中核圏に属してはいるものの、利益率はTSMCのCoWより低い。私が以前から指摘している「チップに近いほど価値が高い」という枠組みに照らせば、中核圏の中でも外側寄りの位置といえる。
また、精材も一定のリスクを負う。設備は精材が自ら費用を出すため、需要が予想を下回れば、減価償却の負担は精材にのしかかる。転換社債が株式に転換されれば、株式の希薄化も起きる。
時期についていえば、ASE路竹の第2期と精材の第1期は、いずれも2028年から2029年にならないと量産に入らない。いま織り込まれているのは長期的な期待であり、短期的な売上高への貢献はまだ限られている。