엔비디아, 오픈AI에 1천억 달러 투자 발표 AI ‘슈퍼 선순환’ 형성… 투자자들은 경계할 때인가?
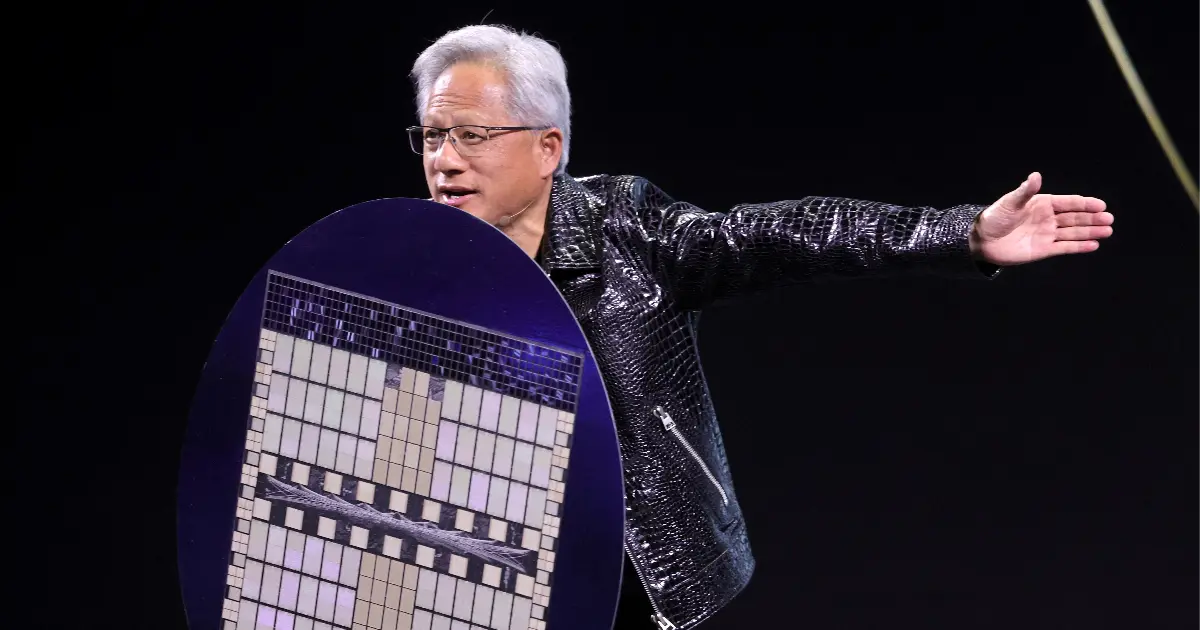
2025년, 인공지능(AI) 산업은 계속해서 빠르게 발전하고 있으며, 거의 매일 세계 기술 및 금융 시장을 뒤흔드는 중요한 소식들이 쏟아지고 있다. 각각의 뉴스는 단순한 기술 또는 비즈니스 모델의 돌파구를 넘어, 자본 시장에 격렬한 변동을 일으키며, 투자자들에게는 마치 롤러코스터를 타는 듯한 긴장과 흥분을 동시에 안긴다.
미국 시간 2025년 9월 22일에 발표된 내용에 따르면, AI 반도체 선두주자인 엔비디아(NVIDIA)와 ChatGPT 개발사인 오픈AI(OpenAI)는 새로운 전략적 협력을 시작했다. 엔비디아는 최대 1,000억 달러를 투자해 오픈AI가 차세대 AI 데이터 센터를 구축하도록 지원할 계획이다. 해당 데이터 센터는 총 10GW(기가와트)의 전력을 필요로 하며, 수백만 개의 GPU(그래픽 처리 장치)를 탑재하여 고급 AI 모델의 학습 및 배포를 지원한다.
양측의 협약에 따르면, 오픈AI는 총 10GW의 전력을 사용하는 엔비디아 시스템을 배치할 예정이며, 이는 엔비디아가 2025년에 출하할 것으로 예측되는 400만~500만 개의 GPU 규모와 대략 일치한다. 이는 2024년 출하량의 약 두 배에 해당한다.
또한, 엔비디아는 오픈AI의 ‘우선 선택’ AI 반도체 및 네트워크 장비 공급업체가 될 예정이다. 계획에 따르면, 1단계 데이터 센터는 2026년 하반기에 정식 가동될 예정이며, 엔비디아의 차세대 고성능 AI 컴퓨팅 플랫폼인 ‘베라 루빈(Vera Rubin)’ 시스템이 탑재될 예정이다.
이전에 엔비디아가 추정한 바에 따르면, 1GW급 AI 데이터 센터 구축에는 약 500억~600억 달러가 필요하며, 이 중 약 350억 달러는 엔비디아 반도체 및 통합 시스템 구매에 쓰인다. 이 계산에 따라, 오픈AI가 배치할 10GW 규모의 총 투자 금액은 수천억 달러 수준에 이를 것으로 전망된다.
엔비디아 CEO 젠슨 황(Jensen Huang)은 이번 오픈AI에 대한 투자는 ‘추가 투자’로 기존에 발표한 협력 협약 및 재무적 약속에 영향을 주지 않는다고 강조했다. 이번 협력은 또한 오픈AI가 이미 파트너십을 맺고 있는 마이크로소프트 애저(Microsoft Azure), 오라클(Oracle), 일본 소프트뱅크(SoftBank) 및 오픈AI가 계획 중인 ‘스타게이트(Stargate)’ 슈퍼 데이터 센터 계획과도 상호 보완적인 관계를 형성한다.
오픈AI CEO 샘 올트먼(Sam Altman)은 인터뷰에서 현재 오픈AI의 주간 활성 사용자 수가 7억 명을 돌파했다고 밝혔으며, 이는 전 세계적으로 AI 응용에 대한 수요가 계속 증가하고 있음을 시사한다. 이번 엔비디아의 투자 건은 오픈AI 지분 약 20%를 확보할 것으로 보이며, 이는 최근 오픈AI의 2차 시장 거래에서 기업가치가 5,000억 달러 규모로 재상승한 사실과도 일치한다.
2025년 초 기준 800억 달러였던 오픈AI의 기업가치는 단기간에 5,000억 달러까지 급등했으며, 전반적인 AI 산업의 자본 열풍은 다른 AI 모델 개발사로도 번지고 있다. 예를 들어, 전 오픈AI 구성원이 설립한 Anthropic은 이미 기업가치가 1,700억 달러에 도달했으며, 일론 머스크(Elon Musk)가 이끄는 xAI는 800억 달러에 이르는 등 급격한 상승세를 보이고 있다.
이번 엔비디아와 오픈AI의 전략적 협력은 세 가지 중요한 발전 방향을 시사한다.
첫째, 주목할 만한 점은 AI 산업 내 엔비디아의 역할 재정의다. 현재 엔비디아의 시가총액은 4.46조 달러를 초과하였고, AI 혁명 속에서 반도체, 소프트웨어, 시스템을 모두 아우르는 지배적 지위를 확보했으며, 적극적인 투자를 통해 많은 AI 기업 및 인프라 기업들에게 ‘구세주’로 인식되고 있다.
예를 들어, 엔비디아는 2025년 9월 18일, 50억 달러를 투자해 전통 반도체 제조사 인텔(Intel)의 지분을 취득하고, AI 프로세서 공동 개발 계획을 시작한다고 발표하였다. 이는 최근 재정 및 전환 압박에 시달리던 인텔에게 큰 주목과 시장 반응을 이끌어냈다.
같은 주에 젠슨 황은 전 미국 대통령 도널드 트럼프(Donald Trump)와 함께 영국을 방문해, 현지 AI 데이터 센터 스타트업 Nscale에 약 7억 달러를 투자한다고 발표하였다. 협력 대상에는 Nscale뿐만 아니라 오픈AI와 마이크로소프트도 포함되며, 엔비디아는 런던 Loughton 캠퍼스에 영국 최대 규모의 AI 슈퍼컴퓨터를 구축할 예정으로, 초기에는 58,640개의 엔비디아 GPU가 탑재되며, 향후 최대 30만 개까지 확장될 수 있다. 처리 능력은 50MW에서 90MW까지 확대될 전망이다.
엔비디아는 또한 9억 달러 이상을 투입해 AI 스타트업 Enfabrica의 CEO 로찬 산카르(Rochan Sankar)와 핵심 기술팀을 영입하고, 해당 회사의 데이터센터 네트워크 칩 기술을 도입하였다. Enfabrica는 ‘데이터플로우(Dataflow) 칩’을 개발 중으로, 이는 GPU 간 통신 효율을 대폭 향상시켜 대형 AI 모델 학습에 필수적인 성능을 제공하며, 엔비디아의 AI 데이터 흐름 및 저지연 처리 영역에서의 입지를 더욱 강화하는 역할을 한다.
선순환 투자 구조 형성, 시장과 경쟁 판도 재편
두 번째로 주목할 만한 점은, 엔비디아의 대규모 투자 확대 전략이 시장에서 자본 운용 및 장기적 리스크에 대한 경계심을 유발하고 있다는 점이다.
이번 엔비디아의 오픈AI에 대한 거액 투자는 본질적으로 “엔비디아가 자금을 지원하고, 오픈AI는 이 자금으로 다시 엔비디아 시스템을 구매한다”는 폐쇄형 순환 구조에 가깝다. 엔비디아 CEO 젠슨 황에게는 이는 일종의 “선순환”을 형성하는 것이고, 오픈AI 입장에서는 기술력과 기업가치를 더욱 강화하는 데 도움이 된다. 하지만 이러한 전략이 장기적으로도 긍정적 효과를 낼 수 있을지는 시장과 시간이 입증해야 할 과제이다.
실제로 현재의 AI 산업 생태계는 대규모 투자와 지속적인 수요에 의해 작동되는 ‘슈퍼 선순환’ 단계에 접어들었다고 볼 수 있다.
약 2주 전, 오픈AI와 오라클(Oracle) 간에 5년에 걸쳐 총 3,000억 달러 규모의 클라우드 컴퓨팅 구매 계약이 체결되었다는 보도가 나오면서 시장이 들썩였고, 오라클의 주가는 하루 만에 36% 급등하였다. 이는 AI 인프라에 대한 투자가 시장에 얼마나 민감한 영향을 미치는지를 단적으로 보여준다.
오라클을 엔비디아와 오픈AI 사이의 자금 흐름 구조에 포함시켜 보면, 이는 상호 혜택이 있는 투자 순환 체계를 구성하고 있음을 알 수 있다. 엔비디아는 오픈AI에 1,000억 달러를 투자하고, 오픈AI는 오라클에 클라우드 서비스를 구매하며, 오라클은 다시 엔비디아에서 AI 하드웨어 및 가속기를 구매한다. 이 세 주체는 이 폐쇄형 순환 구조 안에서 막대한 이익을 공유하며, 전략적 시너지 효과를 극대화한 자본 구조를 이루고 있다.
또한, 엔비디아가 계속해서 AI 인프라에 대규모 투자를 단행하면서, 미국과 중국 간 AI 전략 격차는 더욱 확대되고 있다. 리서치 기관 에포크 AI(Epoch AI)가 발표한 최신 보고서에 따르면, 현재 중국은 전 세계 AI 연산 능력의 약 15%만 보유하고 있으며, 미국은 약 75%를 차지하고 있어 양국 간 격차는 뚜렷하게 벌어지고 있다.
중국이 추진 중인 ‘중국판 스타게이트’라 불리는 우후(Wuhu) AI 데이터 센터 프로젝트의 경우, 총 투자 규모는 약 370억 달러에 달하며 대형 프로젝트로 평가받고 있지만, 미국이 계획 중인 총 5,000억 달러 규모의 ‘스타게이트’ 슈퍼 AI 계획에 비하면 여전히 상당한 차이가 있다.
연산력 증가로 인한 에너지 전환 압력, 원자력이 새로운 선택지로 부상
물론, 이 초대형 선순환을 주도한 엔비디아는 여전히 AI 칩 시장의 선두 자리를 굳건히 지키고 있다. 하지만 엔비디아로부터 직접 투자를 받지 못한 AI 모델 개발사들 — 예를 들어 구글 모회사 알파벳의 Gemini, 메타(Meta)의 LLaMA 및 V-JEPA, 일론 머스크가 설립한 xAI의 Grok, Anthropic의 Claude 등 — 은 본래 엔비디아의 칩을 사용하는 고객사였지만, 엔비디아의 투자 생태계에 포함되지 않으면서 대체 솔루션을 모색할 수밖에 없게 되었다.
이러한 비(非)엔비디아 진영의 AI 기업들은 앞으로 AMD가 개발한 AI GPU를 채택할 가능성이 있으며, 관건은 AMD가 엔비디아와 기술적으로 차별화된 제품을 제시할 수 있느냐에 달려 있다. 일부 기업은 자체 칩 개발이나 ASIC(응용 특화 집적회로) 설계 기업에 외주를 맡길 수도 있다. 브로드컴(Broadcom), 마벨(Marvell), 미디어텍(MediaTek) 등 업체들이 경쟁 압력 속에서도 비엔비디아 진영의 주요 협력 파트너로 부상할 가능성이 있다.
세 번째로 주목할 이슈는, AI 산업이 투자 열풍 속에서 인프라를 대규모로 구축하고 연산 능력을 끌어올리는 과정에서, 이와 동시에 초고에너지 소비 구조가 에너지 시스템과 환경 지속 가능성에 전례 없는 도전을 초래하고 있다는 점이다.
엔비디아와 오픈AI가 협력해 구축하려는 데이터 센터 계획만 보더라도, 10GW에 달하는 전력이 요구된다. 이는 인구 800만 명 규모 도시 전체의 전력 소비량에 해당하며, 해당 지역 전력망의 안정성과 재생 에너지 공급 능력에 막대한 부담을 줄 수 있다. 만약 면밀한 계획이 없다면, 탄소 배출 증가와 에너지 분배 불균형 등의 논란이 불거질 수 있다.
녹색 에너지 전환 압력이 커지면서, 엔비디아와 오픈AI는 정부 및 사회로부터 데이터 센터가 재생 에너지를 사용하고 고효율 냉각 기술을 갖추도록 요구받을 수밖에 없을 것이다. 이는 신에너지 기술, 냉각 솔루션, 고효율 전력 시스템 개발 속도를 더욱 가속화할 것으로 예상된다.
최근 몇 년간, 소형 모듈형 원자로(Small Modular Reactor, SMR)는 AI 연산력을 분산 배치하기 위한 새로운 해법으로 떠오르고 있다. 여러 국가의 정부 및 민간 기업이 SMR 건설에 적극 투자하고 있으며, 이를 통해 유연하고 빠르게 배치 가능한 원자력 솔루션을 제공하고자 한다.
IT 공룡 기업들 또한 이 흐름에 동참하고 있다. 마이크로소프트는 Constellation과 협력해 기존 원자력 발전소를 재가동하고 있으며, 알파벳은 AI 데이터 센터용 에너지를 공급할 신형 원자력 발전 시설에 투자하고 있다. 원자력은 더 이상 보조적인 대체재가 아니라, AI 시대의 “연산 연료”로 빠르게 자리매김하고 있다.
그러나 원자력의 도전 과제는 여전히 엄존하다. 대만의 사례를 보면, 사회적으로 반핵 정서가 오래도록 자리 잡고 있고, 원자력 발전소 건설 기간이 길며 비용도 막대하다. 단일 부지에만 7~10년의 건설 기간과 수십억 달러의 투자가 필요하며, 이는 정책적 지원과 규제 완화가 뒷받침되어야 가능하다. 이외에도 핵폐기물 처리, 재난 리스크 관리, 지역 주민의 수용성 등 문제가 산적해 있으며, 이는 AI 슈퍼 사이클의 미래에 있어서 간과할 수 없는 새로운 변수로 작용할 것이다.