なぜサムスンはTSMCに敗れたのか?「財閥ディスカウント」と韓国の李在明大統領の改革に迫る
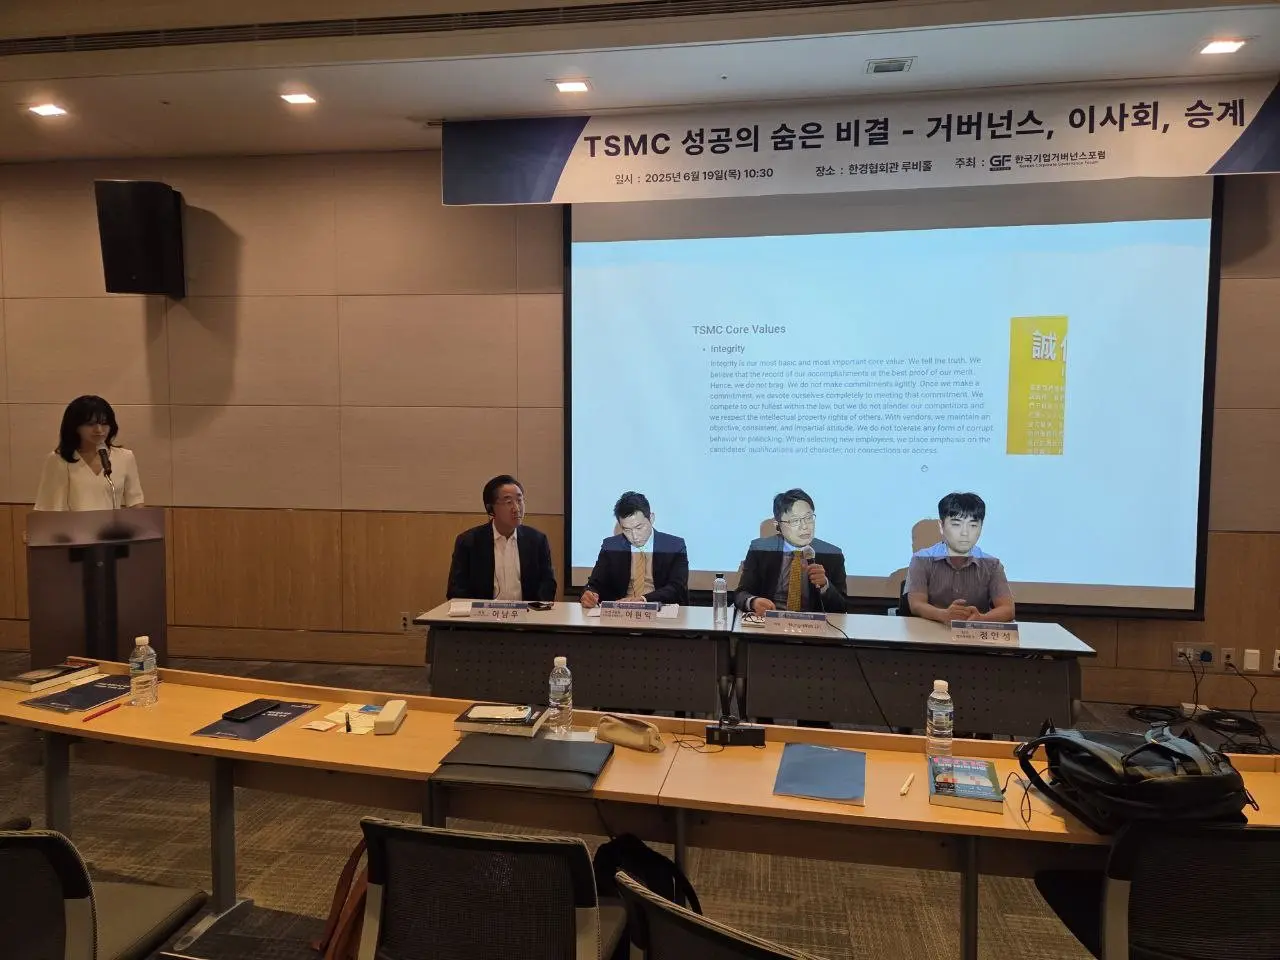
6月、私は韓国のコーポレート・ガバナンス・フォーラム(KCGF)に招かれ、ソウルで講演を行いました。講演のテーマは、TSMC(台積電)のコーポレート・ガバナンスに焦点を当てたものでした。韓国の参加者たちは、TSMCの経営管理モデルに強い関心を示し、また台湾企業における家族継承やガバナンス構造にも深い興味を抱き、多くの質問が寄せられました。
しかし後になって気づいたのは、ある意味では予想通りとも言えることでした。韓国の参加者たちが最も関心を寄せていたのは、やはり自国の問題だったのです。たとえば、韓国の大手財閥における家族経営のガバナンス、特に現在経営危機に直面しているサムスン電子(Samsung Electronics)は、議論の中心となっていました。
今回のフォーラムに私を招待してくれたのは、韓国の金融界で著名なナム・ナムウ(Namuh Rhee/李南雨)氏です。彼は現在、KCGFの理事長を務めると同時に、延世大学の客員教授でもあります。過去30年以上にわたり、メリルリンチ、JPモルガン、野村證券などの国際的な投資銀行で勤務してきた、経験豊富なバンカーです。
李南雨氏はコーポレート・ガバナンスに関する深い研究を行っており、自身の見解をまとめた著書『良い株、悪い株』を出版しました。この本は現在、台湾でも中文版が出版されています。書籍では、投資家が投資先を選ぶ際に、良い会社か悪い会社かだけでなく、それが「良い株」か「悪い株」かを見極めることが重要だと述べています。そして、その判断において最も重要な要素の一つが、企業のコーポレート・ガバナンスが適切かどうかであると強調しています。
李南雨教授の招待を受け、私はKCGFのメンバーや複数のメディア関係者とともに、TSMCのコーポレート・ガバナンスをテーマに講演を行いました。また、延世大学にも招かれ、国際学生との交流会に参加し、「Chip Champion—How TSMC and Taiwan Triumph ?」というテーマで講演しました。このタイトルは、まもなく出版される『晶片島上的光芒』の英語版書名でもあります。
社外取締役が社内取締役を上回る企業は、TSMCとジーバンのみ
講演の冒頭で、李南雨教授は次のように指摘しました。時価総額の観点から見ると、10年前にはサムスンの時価総額はTSMCの2倍でしたが、現在ではTSMCがサムスンの4倍となっています。この劇的な変化の背景には何があったのか、詳しく検討する価値があると述べました。
講演では、TSMCのコーポレート・ガバナンスの構造について簡単に紹介しました。内容は、取締役会の開催方法、取締役の構成・権限・報酬制度、さらにプロ経営者の業績評価、報酬体系、人材の選抜と昇進制度などに及びます。これらの内容について、私自身も当初は完全に把握していたわけではありませんでしたが、講演に備えるために多くの資料を調べて整理しました。
コーポレート・ガバナンスについて、TSMCの創業者である張忠謀氏は、20年以上前に交通大学で教鞭を執っていた際に、明確にこう述べています。彼は、コーポレート・ガバナンスにおいて最も重要な概念は、取締役会、取締役、そしてプロ経営者の三者間の関係にあると考えています。
張忠謀氏が最も強調していたのは、取締役会、取締役、そしてプロ経営者の三者がそれぞれ独立性を保つことの重要性です。すなわち、独立した取締役会、独立した取締役、そして独立したプロ経営者が必要であり、この三者が独立してこそ、優れたコーポレート・ガバナンスが実現できるというのです。
現在、TSMCの取締役は合計10名で、そのうち7名が社外取締役(独立取締役)であり、社内取締役3名を上回っています。さらに、この7名の独立取締役のうち6名は外国籍です。台湾の上場企業の中で、独立取締役の数が社内取締役を超える企業は非常に稀であり、TSMC以外ではジーバン(智邦)しか例がありません。これは、独立取締役により大きな監督・ガバナンスの役割を担わせるための設計だと考えられます。
独立取締役の人数が社内取締役を上回るという制度設計は、会社の意思決定を主導したいと考える大株主や経営陣にとって、非常に挑戦的なものです。なぜなら、独立取締役には実質的な権限があり、その数が多数を占める場合、会社の重要な意思決定が「外部の人間」に委ねられることになるからです。これは権限を持つ立場の人々にとって、大きな精神的試練とも言えます。しかし、このような制度を導入する企業は、それだけ経営者が自信を持ち、取締役および取締役会により大きなガバナンスの役割を託そうとしていることを示しています。
また、TSMCとジーバン(智邦)に加えて、台湾国内の大手ハイテク企業であるメディアテック(聯発科)、ノヴァテック(聯詠)、リアルテック(瑞昱)、ASEホールディングス(日月光投控)なども、比較的多くの独立取締役を設けています。たとえば、メディアテックの取締役会は8名で構成されており、そのうち4名が独立取締役、4名が社内取締役です。統計によれば、昨年末時点で台湾の上場企業のうち、4名以上の独立取締役を擁する企業は170社を超えています。
コーポレート・ガバナンスの良し悪しは「鍵となる人物」にかかっている
実際のところ、取締役会、取締役、そしてプロ経営者の三者がそれぞれ独立性を保つことができてこそ、コーポレート・ガバナンスは正常な軌道に乗ることができます。これは言うまでもない明白な原則でしょう。サムスン電子(Samsung Electronics)とTSMCを比較すると、サムスンのガバナンスに多くの問題がある根本的な原因は、取締役会の独立性が不十分であることにあると考えられます。
過去10年間、台湾ではコーポレートガバナンス改革が進展し、独立取締役制度、監査および報酬委員会の設置義務、財務・経営情報の開示透明化などが段階的に導入されてきました。これに対して韓国でも同様の制度改革が行われてはいるものの、大手財閥による企業支配力が非常に強いため、実務上は独立取締役が本来の監督機能を十分に果たせないケースが多く、これが韓国資本市場のガバナンス改革における主要な課題となっています。
たとえば、サムスン電子のグループ内におけるクロスシェアホールディング(株式の持ち合い)構造は非常に複雑で、私自身でも李(イ)一族が実際にどれほどの株式を保有しているのか正確に把握するのが困難です。もし取締役会や取締役が本当の意味で独立していれば、このようなクロスシェアの決定がなされることはなかったでしょう。もちろん、サムスンがこれほどまでに入り組んだ事業間の株式持ち合いを行っているのは、李一族がグループ全体の支配権を確実に握るために他なりません。
質疑や議論が交わされる中で、多くの参加者は現在のサムスン電子のコーポレート・ガバナンスに対して、韓国国民の大半が強い不満を抱いていると指摘しました。たとえば、李(イ)一族の三代目であり、現在サムスン電子の会長(董事長)を務める李在鎔(イ・ジェヨン)氏は、事実上絶対的な決定権を握っているにもかかわらず、取締役会のメンバーとしては公式に名を連ねていないという異常な状況があるのです。
これは最も深刻で懸念すべき点かもしれません。最終的な意思決定権を持つ人物が取締役会に正式に名を連ねていないという事実は、サムスン電子の取締役会が行う議論や決議が、実質的には形式的なものにすぎない可能性を示しています。そのため、多くの人々が「サムスン電子の取締役会は、李在鎔氏が操る操り人形劇にすぎない」と批判しており、同社の経営やガバナンスにとって大きなリスクとなっているのです。
しかし、私はこうも考えています。コーポレート・ガバナンスは、制度の表面的な設計だけでは評価できない部分もあります。たとえば、独立取締役の制度や取締役会の構成が重要であることに異論はありませんが、それ以上に重要なのは、最終的な責任を負う「キーパーソン」の存在です。その人物がCEOであれ、CEOの任免権を持つ会長や大株主であれ、企業という組織の「魂」となる存在が会社をどこへ導こうとしているのかこそが、ガバナンスの真の成否を左右するのです。
現在の台湾では、多くの上場企業の中に、伝統的なファミリービジネスが投資を主導しているケースもあれば、最終的な意思決定をプロ経営者が担っているケースもあります。しかし、いずれの場合でも、その企業のコーポレート・ガバナンスの良し悪しは、最も重要なキーパーソンがどのようなビジョンを持ち、会社をどの方向に導こうとしているかにかかっています。
また、李在鎔氏が近年法に触れ、服役した件については、韓国の相続税が最大60%に達することが一因とされています。彼は父・李健熙(イ・ゴンヒ)氏からの株式を相続する際に多額の税金を支払う必要があり、グループの経営権を確実に引き継ぐために、政府高官への賄賂を行ったとされ、これが事件の発端となって有罪判決に至りました。
韓国の相続税が最大60%に達するのに対し、台湾の相続税率は10〜20%と比較的低く抑えられています。このような税率は一見すると有利に思えますが、海外への資産移転による節税にもコストがかかるため、多くの人々にとっては必ずしも資産を国外に移す必要がないというメリットがあります。ただし、この制度には利点だけでなく、いくつかの課題も伴います。
サムスンが後れを取っても、韓国には学ぶべき点がある
また、討論の中ではインテル(Intel)の状況についての質問もありました。私自身の見解としては、現在のインテルが依然として低迷から脱却できていないのは、取締役会に大きな責任があると考えています。
この10数年間、インテルは複数のCEO交代を経験してきました。2013年にポール・オッテリーニ氏が退任した後、ブライアン・クルザニッチ氏、ボブ・スワン氏、そしてパット・ゲルシンガー氏がそれぞれ後任を務めましたが、いずれも目立った成果を挙げることはできませんでした。適切な人材を選出できなかったという取締役会の責任は大きく、さらに会社の方向性や外部環境の変化、またインテルに対する外的挑戦に対して、的確な警告や助言ができなかったことも問題です。仮に何らかの提言があったとしても、それが実際に効果を発揮したとは言い難い状況です。
李南雨教授は、韓国におけるコーポレート・ガバナンスについて長年研究を重ねており、大手財閥が韓国株式市場に与える影響についても深く分析しています。彼の見解によれば、いわゆる「コリア・ディスカウント(Korea discount)」の主な要因の一つは、「財閥ディスカウント(chaebol discount)」にあり、韓国企業の多くが財閥主導で運営されていることが背景にあるとしています。
「財閥ディスカウント」とは、韓国の大手財閥系企業において、企業統治の不透明さ、複雑な株式持ち合い構造、株主権益保護の欠如などが原因で、市場から適切な企業評価を受けられず、株価が実際の企業価値よりも大幅に割り引かれてしまう現象を指します。これは「コリアディスカウント」の主要な要因の一つであり、韓国の資本市場全体の評価を押し下げる要因となっています。
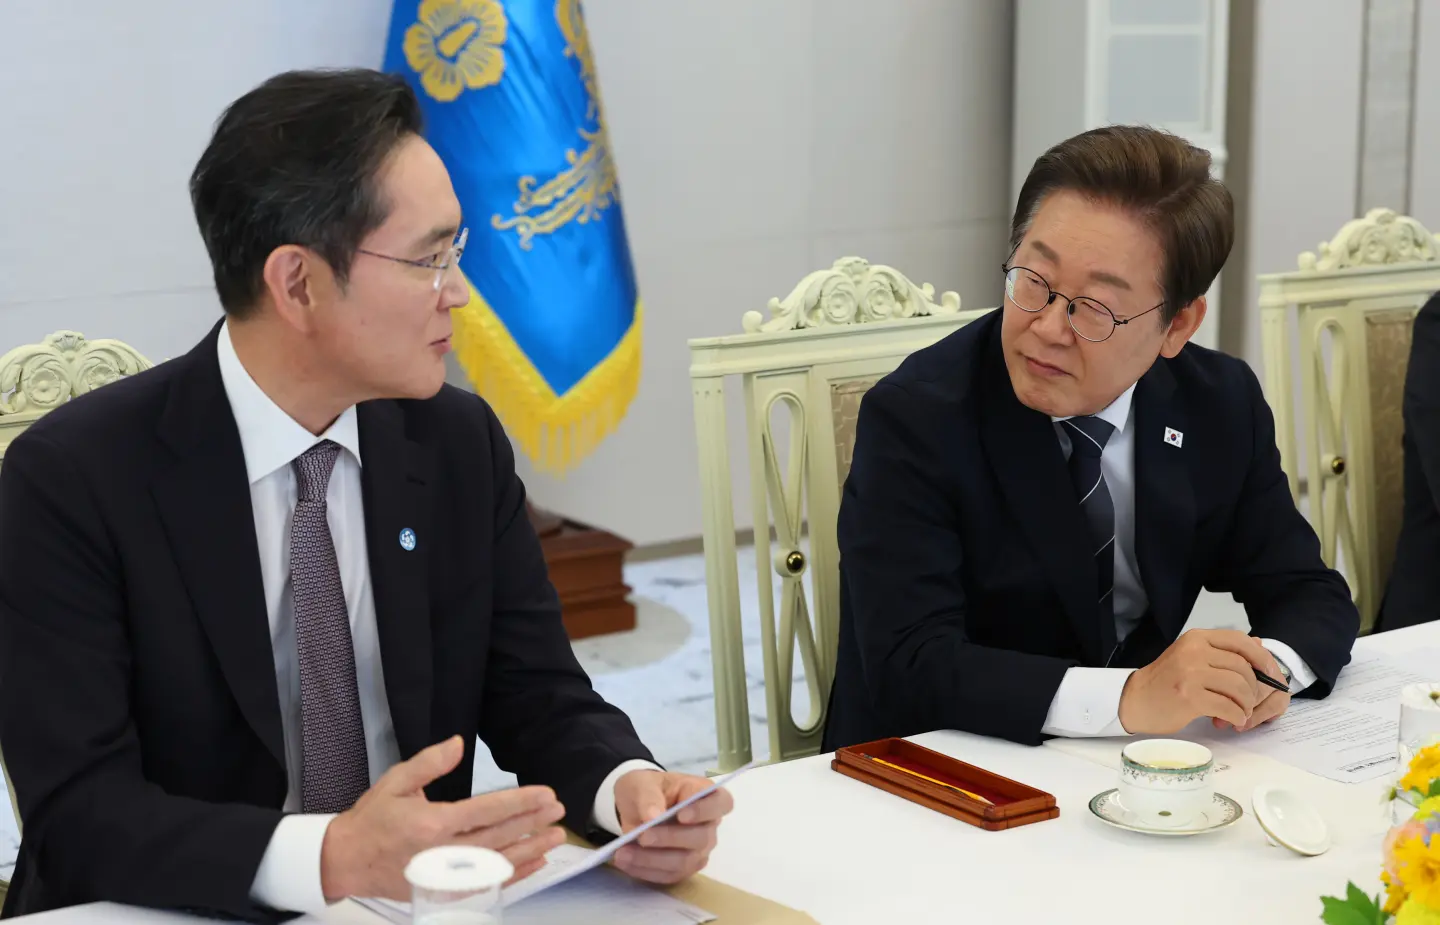
最近、韓国の新大統領である李在明(イ・ジェミョン)氏が就任し、「コリア・ディスカウント(Korea discount)」の問題に言及し、韓国の資本市場が過小評価されている現状を是正したいとの意向を示しました。今回、李南雨教授が私を講演に招いたのも、台湾のコーポレート・ガバナンスの成果を理解し、それが韓国にとって参考になる可能性があるかを探ることが目的の一つでした。
李在明大統領は選挙戦の段階から、韓国資本市場が長年直面している「ディスカウント」問題の改善を強く訴えてきました。企業の透明性向上や株主権益の保護強化、大型財閥による株式持ち合いや過度な影響力の規制などを公約に掲げ、一部の若年層や外国人投資家からの支持を得ました。一方で、保守系勢力や財閥関連の既得権益層からの反発も強く、これが改革推進の大きな障害となっています。
私の考えでは、企業が順調に発展している時には、取締役会の役割はそれほど目立たないかもしれません。しかし、逆風や困難に直面した際に、優れた取締役会が存在するかどうかは、企業価値にとって非常に重要になります。なぜなら、そのような時こそ、取締役会が変革をもたらす力を発揮できるからです。
こうした取締役会の機能を発揮させるためには、当然ながら長年にわたる制度と経験の蓄積が不可欠です。企業が厳しい試練に直面した際、平時から良好な取締役会の運営やコーポレート・ガバナンスの経験が不足していれば、状況はさらに悪化し、まさに「泣きっ面に蜂」となりかねません。
ただ、私は韓国の友人に対して、TSMCばかりを羨ましがる必要はないと伝えました。確かにTSMCは台湾の模範的な企業であり、コーポレート・ガバナンスも非常に優れていますが、台湾にもガバナンスが不十分な企業は少なくありません。サムスンの株主が抱える不満や怒りと同様の状況は、台湾企業の中でもよく見られる現象です。
実際のところ、TSMCとサムスンだけに目を向けずに全体を見れば、今年の韓国の資本市場は台湾よりもはるかに良いパフォーマンスを示しています。先週時点で、韓国株式市場は年初来で23%上昇しているのに対し、台湾株式市場は3.5%下落しています。その背景には、昨年の台湾株の大幅な上昇と、今年の「トランプ2.0」による悪材料の増加により、多くの大型優良株の成績が振るわなかったことがあります。
さらに、韓国の時価総額上位10社を見てみると、サムスン本体の時価総額は減少しているものの、サムスングループ傘下のバイオ関連企業は好調で、SKハイニックスの時価総額も大きく増加しています。一方で、韓国の石油化学、鉄鋼、自動車などの伝統的産業に属する企業は軒並み時価総額を落としており、これらが中国企業との競争にさらされている状況は、台湾の伝統産業が直面している問題と非常によく似ています。
ある韓国の友人は、台湾が優れていると感じるだけでなく、中国の急速な追い上げに対しても非常に警戒していると話してくれました。彼はこう言いました。「今、韓国が中国に勝っているのは、半導体、K-POP、それにサッカーの3つだけだよ。その他の産業は、ほとんど中国に追い越されてしまった。」
かつて台湾は韓国に追い越されることを非常に恐れていましたが、現在ではTSMCのリードにより、一時的に誇りを取り戻すことができています。しかし、韓国が半導体分野で台湾に遅れを取っている一方で、新興産業の多くでは台湾を上回っています。たとえば、防衛産業においては、韓国はすでに世界市場で存在感を示しているのに対し、台湾のこの分野での実績は平凡であり、今後の成長の余地が大きいといえます。



