台湾半導体に迫る関税リスク──アメリカの232条項と「対等関税」に台湾はどう対応するのか?
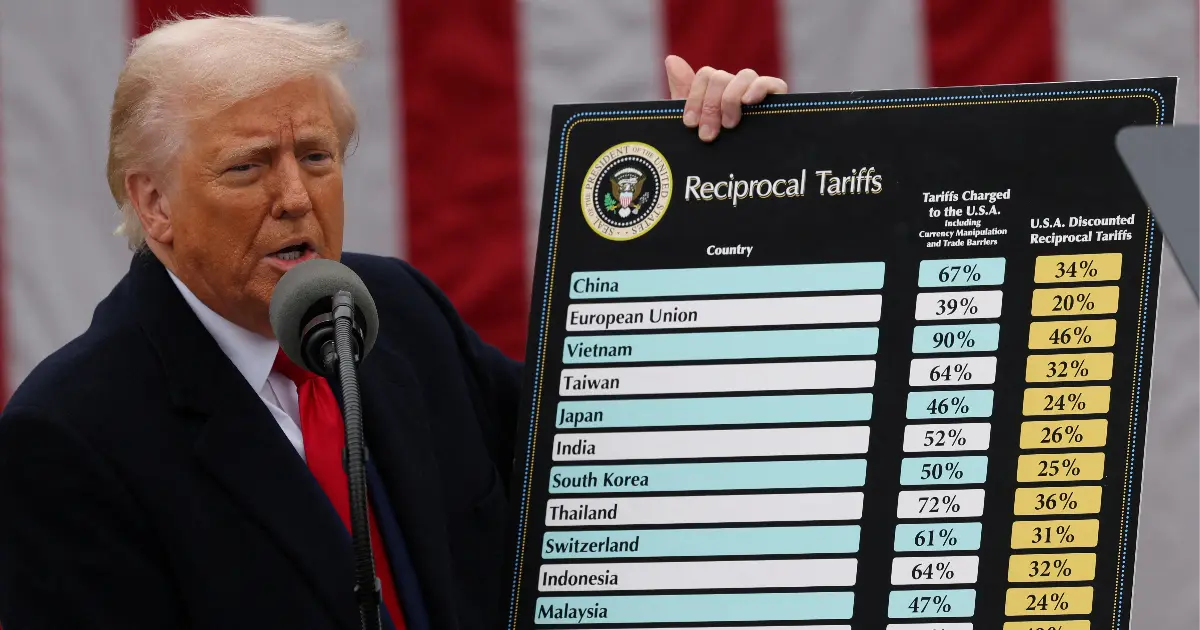
最近、台湾がトランプ元大統領によって20%の関税を課されたことが話題となり、賛否両論が渦巻いている。特に半導体産業は台湾の中でも極めて高い比率を占めるため、今後の232条項調査に多くの懸念が寄せられている。ここでは、3つの方向からこの問題を考察したい。
台湾が高関税を課されても、代替供給元がなければ影響は限定的
まず、関税の議論を始めるにあたって重要なのは、各産業の競争力である。関税差が大きくなければ、影響はある程度コントロール可能だ。
たとえば、台湾には世界的に代替がきかない産業がある。先端半導体製造やAIサーバー分野では、台湾の世界シェアは9割を超え、日韓中にも同等の供給元は存在しない。代替不可能な状況下では、関税の影響は抑えられる。
方向①:関税対応の基本は「産業競争力」
産業競争力は、為替の変動時にも同様に重要だった。かつては新台湾ドルが日本や韓国、中国よりも大きく上昇すると、「台湾の競争力が崩壊する」といった声もあった。
たとえば、マザーボードやノートパソコン産業では台湾企業が8〜9割のシェアを誇り、為替の不利はあっても、他国が簡単に同等の産業を立ち上げることはできなかった。為替が落ち着けば、台湾の競争力はむしろ強まってきた。
一方、競争力の低い産業にとっては関税の打撃は大きく、とくにすでに衰退傾向にある産業では、他国より高い関税率が課されるとその影響は深刻になる。
たとえば、かつて「工作機械王国」と称された台湾の産業は明らかに弱体化しており、世界ランクは第8位まで後退している。
工作機械産業に追い打ち、さらに厳しい局面へ
2024年の台湾の工作機械輸出総額は22億ドルにとどまり、2019年比で27.7%減少。機械全体の輸出に占める割合も10%超から9.2%に下がっている。
このように、工作機械の競争力低下は一朝一夕のものではなく、今回の台湾への20%関税(日本・韓国は15%)はまさに追い打ちとなっている。
しかし視点を変えると、中国本土はこの数年で工作機械分野を急速に成長させており、台湾と競合関係にある。台湾の20%は中国の55%よりはるかに低く、相対的に有利となる可能性もある。
関税のない市場を台湾企業は積極的に開拓すべきだ
アメリカ市場以外にも、関税の影響を受けない国や地域には多くのビジネスチャンスが存在する。実力ある企業は今すぐ動くべきだ。
つまり、関税だけを議論しても問題の本質は見えない。鍵を握るのは各産業の「基礎体力」である。
方向②:台湾の産業構造は受託製造中心、関税は転嫁可能
台湾の電子産業は日韓中とは産業構造が異なり、受託製造(ファウンドリー)を中心とする中間財供給型である。完成品ブランドを持つ日韓とは対照的だ。
経済部のデータによると、台湾の対米輸出のうち半導体の直接輸出は4%程度にとどまり、大半は中間財である。関税が課されても、エンドユーザー側が負担するケースが多く、台湾企業は転嫁あるいは分担が可能だ。
たとえば、TSMCなどの顧客にはNVIDIA(輝達)、AWS、マイクロソフト、Alphabet、Meta、オラクル(甲骨文)などがあり、これらは成長市場であり、高価格・高需要ゆえに関税を吸収しやすい。
最後に注目すべきは、232条項が今後どのように展開するかである。世界有数のファウンドリー拠点である台湾が、個別に高関税を課される可能性はあるのか。そして、この条項が台湾に与える影響はどれほど深刻なのか。
方向③:アメリカの232条項は、二つの核心的要素を重視している
統計によると、2024年における台湾の対米輸出総額は1,114億ドルで、全体輸出の23%を占めている。そのうち、電子情報産業が71%を占め、伝統的産業は約29%にとどまる。さらに詳しく見ると、台湾の対米輸出の約8割が232条項の関税対象となっており、対等関税の影響を受けるのは約2割に過ぎない。
したがって、アメリカによる232条項の調査の行方は、20%の関税が引き下げられるかどうかと同等に重要であり、台湾がハイテク中核産業を発展させていく上では、さらに重大な意味を持つ。
232条項がもたらす影響を正しく理解するには、まずアメリカがこの条項を制定した背景と目的を把握する必要がある。
アメリカの「232条項」(Section 232)は、もともと半導体を対象としたものではなく、国家安全保障に関わる貿易規制である。この条項は「1962年通商拡大法」(Trade Expansion Act of 1962)の一部であり、輸入品が国家の安全を脅かすと判断された場合、大統領に対して関税の課税などの制限措置を講じる権限を与えている。
このため、232条項が重視するのは主に二つの点である。第一に、国家安全保障の確保である。特定の輸入品に対する外国依存が過度になると、戦争や危機の際に供給が断たれ、アメリカの軍事や重要インフラの運用に支障をきたす恐れがある。第二に、国内産業基盤の維持である。かつては鉄鋼、アルミニウム、エネルギーが対象であったが、現在では半導体などもその範囲に含まれている。
このように、近年アメリカは232条項に基づき三度の主要な調査を実施している。たとえば2018年の鉄鋼およびアルミニウムに関する調査では、アメリカ政府はこれらの分野で外国依存が過剰になり、国防産業に脅威を与えていると判断し、鉄鋼に25%、アルミニウムに10%の関税を課した。
さらに2019年、アメリカは原子力発電に使用されるウラン資源の対外依存を懸念し、調査を実施したが、最終的に関税は課されなかった。同年、外国製自動車がアメリカの技術的優位性を脅かす可能性があるとして、車両および部品メーカーに対する調査も行われたが、こちらも最終的には関税措置には至らなかった。
今回アメリカが232条項の調査を再開した背景には、半導体サプライチェーンの安全保障に対する政府の強い関心がある。しかし、今後具体的な新たな政策が打ち出されるかどうかは、現時点では不透明である。
実際、アメリカは半導体サプライチェーンの安全確保に向けて、すでにさまざまな政策手段を講じている。たとえば、「CHIPS法(CHIPS Act)」により補助金と投資を提供し、国内での半導体生産を奨励している。また、「輸出管理規則(EAR)」では、アメリカの技術が中国などの特定国に輸出されることを制限している。さらに、華為(Huawei)や中芯国際(SMIC)などの中国企業に対して制裁を科し、先端技術の流出を防ぐ措置も取られている。
これらの政策は、すでにトランプ政権1期目(いわゆる「トランプ1.0」)から実施されており、徐々に効果が現れ始めている。中国の半導体分野での発展スピードは、すでに鈍化しつつある。
政策の変化―H20チップとASML製装置の対米輸出が関税免除に
しかし最近、トランプ政権の動きには一部で変化が見られ、政策の一部緩和も進んでいる。たとえば、NVIDIAのH20チップやAMDのMI308チップは中国市場への販売が許可されている。これらの政策変更は、一方で貿易交渉における交換条件としての意味を持ち、他方ではアメリカが半導体分野で中国に対して優位に立っていることへの自信の表れとも言える。
さらに注目すべき動きが二つある。一つは、オランダ企業ASMLの製造装置がアメリカへの輸出において関税免除の対象となっていること。もう一つは、232条項がアメリカ進出に関連する成熟プロセスにのみ関税を課すという報道である。この二つの動きは背景こそ異なるが、いずれもアメリカが中国に対する半導体優位に自信を持っていることを示しており、232条項における「国家安全保障」の定義に変化が生じている可能性を示唆している。
ASML製の装置が関税の対象外となっているのは、決して不思議なことではない。アメリカは現在、TSMCやサムスンに対し、国内での工場建設を促している。これらの半導体工場では、ASMLの装置を大量に導入する必要がある。もしアメリカがASML製品にのみ関税を課せば、企業の投資コストが大幅に上昇し、極めて非合理的な政策判断となるだろう。
もし、TSMCが台湾で購入するASML製の装置には関税がかからず、アリゾナ州への投資に際して同じ装置に課税されるのであれば、それはTSMCにとってアメリカ進出の障壁をさらに高めることにならないだろうか。それが本当にアメリカの半導体製造回帰政策にとってプラスとなるのだろうか。
もう一つの見方として、232条項は成熟プロセスにのみ関税を課すことを想定しているという説がある。この見解には一定の論理と政策的な背景があり、詳細に検討する価値がある。
改めて232条項の本来の目的に立ち返れば、それは国家安全保障と産業競争力の確保にある。「国家」とは当然アメリカ自身を指しており、この条項が重視しているのは、アメリカにとって有利な安全保障と産業構造の維持であるという点こそが本質である。
では、なぜアメリカは成熟プロセスに対して関税を課そうとしているのだろうか?
アメリカの視点から見ると、成熟プロセスは競争が激しく、代替可能性が高い。たとえば、28ナノメートルのようなプロセスは技術的な参入障壁が比較的低く、世界中に多くの企業が生産能力を持っている。アメリカは関税を通じて、こうした企業に対してプレッシャーをかけ、製造拠点をアメリカに移転させることを狙っている。もしアメリカへの投資コストが関税よりも低ければ、企業は生産ラインをアジアからアメリカに移す可能性がある。そのため、成熟プロセスに高関税を課すことは、一つの有効な手段といえる。
さらに、成熟プロセスはその用途が非常に広く、自動車、家電、産業用チップなど多岐にわたる。これらの分野はアメリカの製造業回帰にとって極めて重要であり、関税を通じて国内の成熟プロセスの生産能力を強化し、海外依存のリスクを低減させることがアメリカの狙いである。
最後にして最も重要な点かもしれない。アメリカは成熟プロセスに関税を課すことは可能だが、先端プロセスに対して高関税を課す場合は、その利害を非常に慎重に検討する必要がある。なぜなら、先端プロセスは代替が極めて困難であり、TSMCやサムスンは3ナノ、5ナノなどの領域で世界をリードしており、アメリカは短期間で代替供給者を見つけることができないからだ。
さらに重要なのは、先端プロセスを必要とする顧客の多くがアメリカに集中している点である。もしアメリカが先端プロセスに関税を課せば、その影響はアメリカ自身に跳ね返り、Apple、NVIDIA(輝達)、Broadcom(博通)、Qualcomm(高通)などの企業コストを押し上げる結果となる。最終的に最も大きな代償を払うのは、アメリカ企業自身かもしれない。
台湾とアメリカは運命共同体 高関税は自らの首を絞めることに
総括すると、アメリカによる半導体産業に対する232条項の調査では、成熟プロセスと先端プロセスで異なる対応が取られる可能性がある。アメリカの判断基準はあくまで自国の利害と損得に基づいており、それは必ずしも他国や国際社会の視点と一致するわけではない。とはいえ、232条項が外国の半導体産業に与える影響は一定あるものの、その範囲は依然として管理可能であると考える。
ここで改めて強調したいのは、台湾が半導体およびAIサーバー産業において世界的に特別な地位を占めており、アメリカにとって最も深い同盟関係を持つパートナーであるという点だ。アメリカが台湾に対して高関税を課せば、それはまさに「自分の足を撃つ」に等しく、自国の利益にはならない。
TSMCや台湾の現状について語る際、1990年代にアメリカが日本の半導体業界に対して100%の報復関税を課した事例を思い出す人も多い。しかし、現在の台米関係は、当時の日米関係とはまったく異なる。当時は競争関係だったが、現在は深い協力関係にあり、運命共同体とも言える状況だ。両者は同列に語れるものではない。
トランプ政権1.0から2.0に至るまで、台湾の半導体業界に対して悲観的な見方をする人々は後を絶たない。何か問題が起これば、すぐにTSMCを過小評価する声が上がるが、現実にはTSMCは依然として揺るぎない存在であり、業績も好調、売上・利益ともに伸び続け、過去最高を何度も更新している。こうした批判的な予測は、これまでことごとく外れてきた。
私は、仮に232条項で最終的に関税が課されたとしても、その影響は十分に管理可能な範囲にとどまり、台湾の半導体産業は依然として強い国際競争力を維持できると考えている。
関税による影響は確かに大きいが、産業によってその程度は異なる。台湾としては、冷静かつ慎重に対応する必要がある。現在の20%の関税率の引き下げを目指すだけでなく、将来的に実施される可能性のある232条項の関税についても、事前に備えた上で積極的に交渉を進めるべきだ。
最近、台湾の頼清徳総統は記者会見において、台湾がアメリカとの交渉において、半導体関連の232条項と「対等関税」の問題を一体として扱うべきだと表明した。これは、台湾側にとって交渉の選択肢を広げると同時に、影響を受けやすい業種と競争力の高い業種の双方にバランスの取れた対応を模索する狙いがある。今後、台湾がどのようにアメリカとの利害調整を進めるかが注目される。
こうした交渉姿勢の背景には、台湾が世界の半導体サプライチェーンにおいて極めて重要な地位を占めているという認識がある。台湾はこれまで、パートナー諸国との連携を通じて、透明性・安定性・信頼性を備えた供給体制の構築に努めてきた。今後も、産業競争力を維持しつつ、国際社会との協調をさらに深化させ、経済安全保障に貢献する姿勢を鮮明にしている。



