구글과 브로드컴의 두 가지 중대 뉴스가 보여준 AI 산업의 새로운 국면: 규제 완화와 ASIC 부상의 두 가지 흐름
9월 첫째 주, 미국 증시는 다시 사상 최고치를 경신했다. 그 가운데 기술 산업과 밀접한 두 가지 뉴스가 주목을 받았다. 첫째, 구글은 자사의 크롬 브라우저 사업을 분리할 필요가 없게 되었다. 둘째, 반도체 대기업 브로드컴(Broadcom)은 호실적을 발표하며 100억 달러 규모의 주문형 반도체(ASIC)를 수주했다고 밝혔다. 이 두 가지 소식은 양사의 주가를 끌어올렸을 뿐 아니라, 앞으로 인공지능(AI) 산업에서 두 가지 중대한 변화가 나타날 것임을 보여주었다.
구글 관련 뉴스는 2020년으로 거슬러 올라간다. 당시 미국 법무부는 구글이 애플, 삼성 등 단말기 제조사와 독점 계약을 맺어 자사 검색 엔진을 스마트폰과 PC의 기본 옵션으로 설정하고, 경쟁사를 배제했다는 이유로 반독점 소송을 제기했다. 이는 수십 년 만에 미국에서 거대 기술 기업을 상대로 한 가장 중요한 반독점 소송 가운데 하나였다.
2024년, 미국 지방법원 메타(Mehta) 판사는 법무부의 손을 들어주며 구글이 불법적 독점 행위를 했다고 판결했다. 이어 올해 4월에는 ‘구제 조치(remedies)’ 단계에 들어섰다. 법무부는 구글이 크롬 브라우저 사업을 분리하고, 경쟁사에 검색 데이터 접근 권한을 개방해야 한다고 주장했다.
구글은 단말기 제조사와의 ‘독점적’ 검색 엔진 기본 설정 계약을 종료하는 데에는 동의했지만, 법무부가 요구한 다른 구제 조건에는 강하게 반발했다. 특히 크롬 브라우저와 오픈소스 프로젝트 크로미움(Chromium)을 매각하라는 요구와, 방대한 검색 데이터베이스를 외부 사용자나 경쟁사에 개방하는 것에 대해 거부했다.
구글이 강하게 반대한 이유는 전체 검색 트래픽의 약 40%가 자사가 개발한 크롬 브라우저에서 나오며, 크롬은 광고 기술과 데이터 수집 시스템의 핵심 플랫폼이기 때문이다. 크롬을 분리하면 구글의 주요 수익원 가운데 하나가 직격탄을 맞게 된다.
그러나 9월 2일의 최신 판결에서 메타 판사는 구글이 크롬 브라우저와 안드로이드 운영체제 같은 핵심 사업을 분리할 필요가 없다고 밝혔다. 구글은 일부 사업 관행을 개선하겠다고 약속했지만, 법무부가 제시한 모든 구제 조건을 수용한 것은 아니었다. 시장은 이번 결과를 구글에 유리하다고 해석하며 주가가 급등했다.
반독점에서 반도체 경쟁으로: AI 시대의 정책과 공급망 전환
구글이 예상보다 완화된 판결을 얻은 것은 정치적으로 볼 때 도널드 트럼프(Donald Trump) 전 대통령 행정부의 산업 정책 기조와 밀접한 관련이 있다. 한편으로 트럼프 행정부는 대형 기술 기업의 미국 내 투자를 장려했고, 다른 한편으로는 규제를 완화하고 반독점법 집행을 약화시켜 미국 기술 대기업이 더 넓은 발전 공간을 갖도록 하면서, AI 분야에서 중국에 대한 기술적 우위를 공고히 하려 했다.
예컨대 올해 7월 23일, 백악관은 「AI 경쟁에서 승리하기: 미국 AI 행동 계획(Winning the AI Race: U.S. Action Plan for Artificial Intelligence)」을 발표했는데, 이는 이러한 전략적 사고를 반영한 구체적인 정책 문서다.
이 AI 행동 계획은 트럼프 대통령 주도로 작성된 것으로, 90개가 넘는 구체적인 정책을 열거하며 국가 차원의 종합 전략을 구성했다. 핵심 목표는 미국이 세계 AI 기술과 산업 사슬에서 주도적 지위를 굳히는 것이며, 그 내용에는 AI 연구개발과 응용 가속화, 국가급 AI 계산 인프라 구축, 미국 AI 기술의 수출 및 표준 제정 촉진, 그리고 규제 완화를 통한 기업 자본 지출과 공급망 확장을 자극하여 AI 수요 전체의 급성장을 견인하는 것이 포함되어 있다.
즉, ‘미국을 다시 위대하게(Make America Great Again)’라는 핵심 구호 아래, 트럼프 행정부는 기술 대기업에 대한 반독점과 규제 제한을 완화하고, 그들을 세계 AI 전략 경쟁의 중핵 세력으로 육성하려는 경향을 보였다. 대형 기업 입장에서는 더 넓은 발전 공간을 얻게 되며, 정부는 벌금이나 이익 환수 등의 메커니즘을 통해 규제에 대신하는 균형 수단을 마련했다.
예를 들어, 엔비디아(NVIDIA)의 AI 추론용 H20 칩은 특정 조건에서 여전히 중국에 수출할 수 있으며, 그 대가로 미국 정부에 15%의 세금을 납부하면 된다. 마찬가지로, 향후 구글이 크롬 사업을 유지하고 싶다면 일정 부분 이익 환수를 통해 정부의 묵인을 얻을 가능성도 있다. 트럼프 행정부가 주도하는 ‘규제 완화와 이익 환수 교환’ 메커니즘은 전례 없는 산업 정책 모델을 형성하고 있다.
구글 반독점 사건의 처리 결과가 트럼프 행정부의 규제 완화 기조를 보여주는 핵심 지표가 된 것과 동시에, 브로드컴의 최신 실적 발표가 드러낸 산업 시그널은 AI 기술 발전과 세계 경쟁 구도에 더 깊은 영향을 미쳤다.
9월 5일(금), 브로드컴은 시장 예상치를 웃도는 실적을 발표했고, 주가는 하루 만에 9.4% 급등했다. 반면 AI 반도체 선두주자인 엔비디아와 AMD의 주가는 각각 2.7%, 6.58% 하락했으며, 주요 파운드리 파트너인 TSMC(台積電)는 3.49% 상승했다. 이러한 자본 시장의 반응은 AI 산업 공급망 구조가 변화를 맞이하고 있음을 시사했다.
브로드컴 주가 급등의 주된 요인은 주문형 반도체(ASIC) 사업의 큰 폭 성장에 있었다.
ASIC의 부상: AI 신시대 반도체 경쟁의 주역
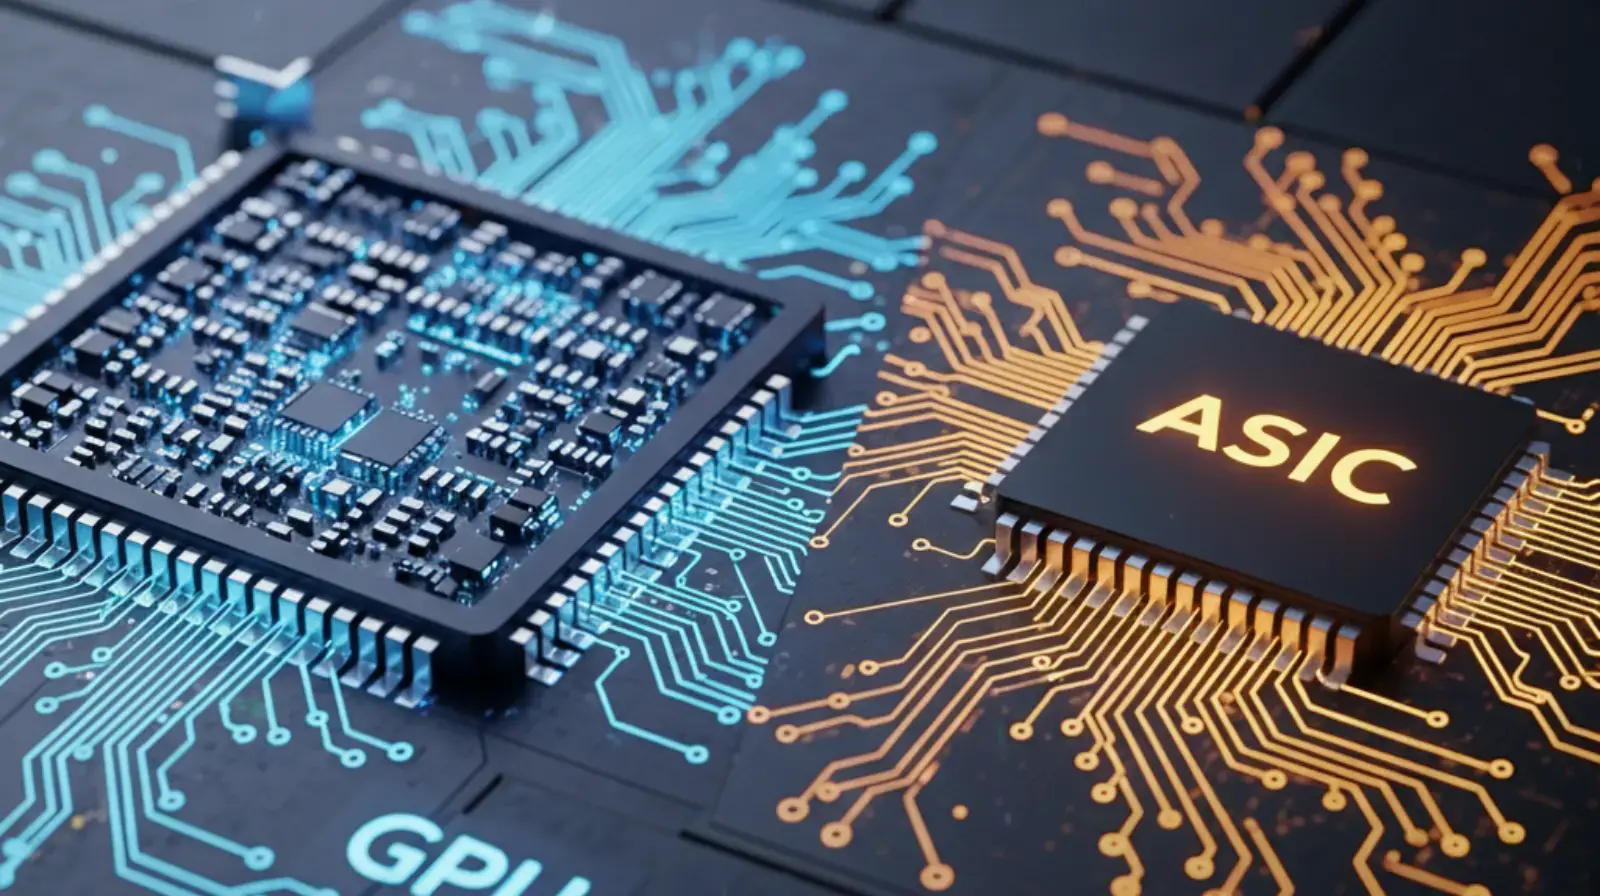
ASIC(Application-Specific Integrated Circuit, 주문형 반도체)은 특정 응용 장면에 맞춰 설계된 칩으로, 범용 GPU와 비교해 더 높은 효율성과 더 낮은 전력 소모라는 장점을 갖는다. 이 칩은 AI 추론, 암호 알고리즘, 자율주행, 클라우드 데이터 처리 등 다양한 분야에서 활용된다. 구글이 개발한 TPU(Tensor Processing Unit), 아마존이 설계한 Inferentia는 대표적인 ASIC으로, 특정 과제에서 고가의 엔비디아 GPU를 대체할 수 있다. 클라우드 서비스 제공업체(CSP)와 AI 기업들이 앞다투어 자체 ASIC 개발에 뛰어들면서, 이 분야는 AI 기술 구현의 새로운 전장으로 급부상하고 있다.
즉, 브로드컴의 ASIC 사업이 빠르게 성장하면서 엔비디아와 AMD는 일정 부분 시장 잠식을 피할 수 없게 된다. 그러나 브로드컴의 대형 ASIC 주문은 여전히 TSMC가 위탁생산을 맡아야 하므로, 어느 IC 설계 기업이 승리하더라도 TSMC의 제조에서의 핵심적 지위는 흔들리지 않고 오히려 계속 수혜를 입는다.
브로드컴의 이번 실적 호조는 CEO 호크 탄(Hock Tan, 陳福陽)이 AI ASIC 사업에 네 번째 신규 고객이 추가되었으며, 주문 규모가 100억 달러에 달한다고 밝힌 데에서 비롯됐다. 시장은 이 신규 고객이 칩 자체 개발에 적극적으로 나서고 있는 오픈AI(OpenAI)일 것이라 추측하고 있다. 이 소식에 투자자들은 브로드컴의 내년 AI 매출이 배로 성장할 수 있다는 기대를 품었고, 주가는 큰 폭으로 올랐다.
사실 올해 초 브로드컴은 전 분기 실적 발표에서 ASIC 사업의 빠른 성장을 이미 예고했었다. 당시 시장 반응은 뜨거웠고, 브로드컴의 주가는 발표 다음 날 24% 급등했다. 이는 ASIC이 점차 일부 범용 GPU 시장을 대체하며, AI 발전의 주류 해법 중 하나로 자리 잡을 수 있음을 시장에 각인시켰다.
이러한 변화가 나타나는 이유는, AI 열풍 속에서 구글 클라우드, 아마존 웹서비스, 마이크로소프트 애저 같은 CSP들이 여전히 고가의 엔비디아 GPU를 구매하는 동시에, 비용 절감과 시스템 통합 능력 강화를 위해 자체 칩 설계에 적극 나서고 있기 때문이다. 이 흐름이 ASIC 중심의 반도체 산업을 AI 생태계의 ‘제2의 큰 물결’로 만들고 있다.
브로드컴은 연초에 세 주요 ASIC 고객이 구글, 메타, 중국의 바이트댄스(ByteDance)라고 밝혔지만, 이후 세 분기 조정 끝에 최신 명단에서는 바이트댄스가 제외되고, 대신 미국 빅테크인 아마존이 합류했다. 이 고객 구성 변화는 미·중 기술 대립이 지속적으로 격화되고 재편되고 있음을 보여준다.
새롭게 추가된 ‘네 번째 고객’은 시장에서 오픈AI일 것으로 널리 추정된다. 미국의 기술 기업들은 이제 더 이상 클라우드 인프라에만 집중하지 않고, 단말 기기의 제어와 최적화로 적극 확장하고 있다. 학습 단계에서는 GPU가 여전히 우위를 점하고 있지만, 추론 단계에서는 ASIC이 더 높은 효율성과 낮은 비용을 자랑해 대규모 배치의 이상적 선택지가 되고 있다. ‘클라우드에서 엣지로’라는 변화가 이번 AI 트렌드 전환의 핵심이다.
2025년 들어 주가 흐름을 보면, 브로드컴의 상승세는 엔비디아를 크게 앞질렀다. 브로드컴은 연초 이후 누적 44.45% 상승한 반면, 엔비디아는 같은 기간 24.37% 상승에 그쳤다. 투자자들이 브로드컴의 ASIC 성장 잠재력을 높이 평가하고 있음을 보여준다.
올해 초 중국 팀이 내놓은 AI 모델 딥식(DeepSeek)이 시장에 충격을 안겼지만, 결과적으로 이는 미국 기업들이 방향을 조정하는 계기가 되었다. 당시 미국의 대형 AI 기업 대부분은 여전히 대규모 언어 모델 훈련에 자원을 집중하며 엔비디아 GPU를 대량으로 구매했다. 메타의 LLaMA 모델만이 오픈소스 전략을 취했을 뿐, 오픈AI, 앤트로픽(Anthropic), 코히어(Cohere) 등은 모두 폐쇄형 시스템을 유지했다.
그러나 중국이 딥식 같은 오픈소스 AI 모델을 전략의 핵심으로 내세우며 빠르게 부상하자, 미국 기술 기업들은 전략의 초점을 ‘모델 훈련’에서 ‘추론 응용’으로 이동시키고, 클라우드 인프라에서 단말 기기로 확장하기 시작했다. 딥식의 등장은 단기적으로 압박이었지만, 미국 기업들이 더 빨리 전환을 시작해 경쟁력을 강화하는 계기가 되었다.
전 구글 대만 사장 간리펑(簡立峰)은 딥식이 가져온 도전은 오히려 긍정적이라고 말했다. 그는 “이 일이 일찍 일어나 다행이다. 덕분에 미국의 대형 기술 기업들이 시의적절하게 조정하고 보완할 수 있었다. 만약 이 도전이 5년 늦게 왔다면, 미국은 기술 주도권을 잃었을지도 모른다”고 지적했다.
또한 ASIC 시장의 급팽창은 인쇄회로기판(PCB)과 상류 소재 산업의 성장도 직접 견인하며, 공급망의 또 다른 수혜 영역이 되고 있다.
아마존과 구글은 자체 설계한 ASIC 기반 AI 시스템을 대규모로 도입하고 있다. 아마존의 Inferentia와 구글의 TPU는 모두 추론 단계에 맞춰 설계된 것으로, 고성능·저비용의 장점을 갖는다. 엔비디아 GPU가 훈련 단계에서는 여전히 우위를 차지하지만, 추론 단계에서는 ASIC이 경쟁력 있는 대안이 되고 있으며, 전체 에너지 소모와 배치 비용 면에서도 우수하다.
아마존과 구글이 자체 ASIC 시스템을 적극 배치하면서, 하류 PCB 수요가 급증했고, 상류 소재인 동박적층판(CCL) 시장도 성장세를 보이고 있다. 고급 AI 서버와 네트워크 장비 분야에서는 기존 M7 등급 소재가 M8로 업그레이드되었고, 내년에는 M9 등급 도입이 예상된다. 이들 신세대 소재는 신호 전송 효율과 내열 성능이 더 뛰어나다. 수요 폭증으로 시장은 뚜렷한 공급 부족 현상을 보이고 있으며, PCB와 소재 공급망 전체가 전례 없는 압력에 직면해 있다.
IP가 왕이다: 브로드컴은 어떻게 ASIC 시장을 주도하는가
CSP들이 ASIC 기반 AI 시스템에 대규모 투자함에 따라 상류 소재 수요도 업그레이드되고 있다. CCL은 M7·M8 세대를 넘어 더 고성능인 M9로 진입했으며, 신호 무결성과 열 안정성이 강화되었다. 수혜 기업으로는 대만의 유니마이크론(Unimicron), 타이광전(TUC), 타이야오(Elite Material) 등이 있다.
또한 AI 서버와 데이터센터 스위치는 기존 400G에서 800G, 나아가 1.6T 규격으로 업그레이드되고 있다. 이러한 고속 네트워크 장비 발전은 AI 학습과 추론 시 데이터 전송 효율을 크게 높여 병목을 줄이는 데 필수적이다. 이 흐름은 고속 스위치 코어 모듈을 공급하는 대만의 액톤(Accton, 智邦科技) 같은 기업에도 수혜를 안기고 있다.
종합하면, ASIC 산업의 급성장은 AI 기술 발전의 두 번째 성장 엔진이 되었다. 브로드컴은 그 선두에 서 있으며, 영향력은 점차 엔비디아에 근접하거나 일부 분야에서는 능가하고 있다. 다음 단계 AI 응용 보급을 이끄는 핵심 기업이 되고 있다.
브로드컴이 ASIC 시장에서 독점적 지위를 구축할 수 있었던 비결은, 오랜 기간 인수합병을 통해 핵심 IP(지적재산 핵심 기술)를 축적했기 때문이다. HP에서 분리된 아바고(Avago) 인수, 지멘스와 AT&T의 반도체 자산 흡수, 구 브로드컴과의 합병, 네트워크 IP 통합, ASIC 설계 대기업 LSI 인수 등을 통해 브로드컴은 깊이와 폭을 갖춘 IP 생태계를 형성하며 업계 유일무이한 통합자로 자리매김했다.
따라서 브로드컴이 ASIC 분야의 절대적 리더라는 점은 거의 의심의 여지가 없다. 시장에는 ASIC 진입을 선언하는 IC 설계 회사가 늘고 있지만, IP 규모와 통합 깊이 면에서 브로드컴에 필적하기는 어렵다. 충분히 강력한 IP 자산, 완전한 제품 라인, 네트워크·AI·데이터센터 등 다양한 응용 분야를 아우를 수 있는 역량을 갖춘 기업만이 이 높은 진입장벽의 시장에서 두각을 나타낼 수 있다.
현재 미국의 7대 기술 대기업——애플, 마이크로소프트, 구글, 아마존, 메타, 테슬라, 엔비디아——은 모두 자체 ASIC 개발에 뛰어들고 있다. 엔비디아는 IC 설계 전문 기업 자체지만, 다른 기업들도 내부 연구개발과 외부 인수·위탁 설계를 통해 적극적으로 진출하고 있다. 이 흐름은 미국의 마벨(Marvell), 대만의 알칩(Alchip, 世芯), GUC(創意電子), 미디어텍(MediaTek, 聯發科) 등 전문 ASIC 기업에도 기회를 제공하고 있다.
종합적으로 볼 때, 구글과 브로드컴의 두 가지 중대 뉴스는 AI 산업의 규제 환경이 계속 완화될 것이며, ASIC이 GPU에 이은 새로운 기술 전장이 되었음을 보여준다. 글로벌 공급망 차원에서, 대만의 파운드리, IC 설계, 소재 제조 등 강점을 가진 업체와 협력하는 것이 이번 새로운 흐름 속에서 핵심적 위치를 차지할 가능성이 크다.