미중 G2, 세계를 양분하다… 대만 기업 선택 강요받고 반도체 공급망 ‘양국 체제’ 고착화
최근 대만 AI 마케팅 기술 기업 Appier(沛星互動科技)의 사외이사인 간리펑(簡立峰) 박사가 진행하는 팟캐스트를 들었다. 그는 방송에서, 전 세계 상위 100대 AI 모델이 거의 모두 미국과 중국 기업에 의해 개발되고 있으며, 미국 AI 산업 종사자의 45%가 중국 출신 인재라고 밝혔다. 중국은 AI 기술 인재가 풍부하지만, 미국의 수출 규제 및 기술 통제로 인해 많은 기업들이 해외 시장에 진출하지 못하고 있다. 예를 들어, 중국의 클라우드 서비스 대기업 알리바바 클라우드(Alibaba Cloud)는 현재 중국 내에서만 사용되고 있으며, 글로벌 시장으로 나아가지 못하고 있다. 이에 따라 알리바바의 AI 기술 응용도 국제화되기 어렵다.
간 박사는 중국 AI 산업이 심각한 ‘내재적 경쟁(內捲)’ 상태에 있으며, 상위 3개 기업을 제외한 나머지 기업들이 해외 시장, 특히 유럽과 미국 진출 시 신뢰와 기술 장벽에 부딪힐 수밖에 없다고 지적했다. 이러한 배경에서, 대만 기업들은 이중 언어 능력과 문화적 이해를 바탕으로 다리 역할을 할 수 있는 기회를 가질 수 있다고 강조했다. 그는 이를 “낮에는 영어, 밤에는 중국어를 말하는” 기회라고 표현하며, 서방 시장과 중화권을 모두 연결할 수 있는 중간자의 역할을 기대했다.
간리펑 박사는 과거 구글 대만의 총괄 매니저를 역임했으며, 오랜 기간 기술 트렌드를 관찰해온 인물이다. 그의 견해는 항상 통찰력과 시사점을 주며, 이번 인터뷰 역시 미중이 기술과 시장의 주도권을 놓고 경쟁하는 상황 속에서 대만 기업들이 어떻게 시장을 선택하고 기회를 창출할 수 있을지를 다시금 고민하게 만들었다.
실제로 이 문제는 대만 기업들만의 관심사가 아니다. 필자는 지난 2년간 일본 및 한국의 언론과 반도체 산업 관계자들과 교류하면서 유사한 질문을 자주 받아왔다. 그들이 가장 궁금해한 것은, 대만 반도체 기업들이 중국 시장에서 어떻게 경쟁하고 있는지, 또 대만 내부에서는 중국의 기술력과 산업 경쟁력을 어떻게 평가하고 있는지에 대한 점이었다.
대만의 대부분 반도체 기업들은 미중 갈등이 격화된 상황에서 자국 기업들이 중국 현지 기업과 공정하게 경쟁하기 어렵다는 것을 잘 알고 있다. 이에 따라 세계 최대의 패키징 및 테스트 기업인 ASE(日月光半導體), PTI(力成科技), KYEC(京元電子), ChipMOS(南茂科技) 등은 이미 중국 내 생산라인을 매각한 상태다. ‘패키징 및 테스트(封測)’는 반도체 산업 중 진입 장벽이 낮은 분야로, 대만 기업들이 가장 먼저 철수한 영역이기도 하다.
한편, 대만의 파운드리(wafer foundry) 및 팹리스 IC 설계 기업들은 아직까지 중국 내 생산 능력이나 인력 배치를 급격히 축소하지는 않았지만, 다수의 기업들이 이미 동남아시아, 싱가포르, 인도, 유럽, 미국, 일본 등지에 거점을 확장하고 현지 인재를 채용하는 등 적극적으로 중국 외 시장으로 이동하고 있다. 이러한 변화는 기업들이 지정학적 리스크에 선제적으로 대응하고 있다는 점을 보여준다.
다수의 대만 기업들은 최근 수년간 중국에서 철수하는 과정에서 적잖은 어려움을 겪었다고 토로했다. 철수를 선택한 경우, 현지 정부는 그간 받은 세금 감면, 토지 할인, 보조금 등 각종 혜택을 모두 환수하라고 요구한다. 이를 전액 정산한 후에야 철수 절차를 완료할 수 있으며, 기업 입장에서는 막대한 비용을 감수해야 하는 ‘빈손 퇴출’의 상황에 놓이게 된다.
대만 기업, 중국 내 ‘내재 경쟁’ 시장에 편입… 자본시장 고수익 유혹에 주력
중국 시장에 남기로 한 대만 기업들은 향후 중국 시장에만 집중하겠다는 결심이 필요하며, 동시에 유럽과 미국 시장을 병행하는 전략은 점점 어려워지고 있다. 이러한 ‘양다리 전략’은 현재 미중 대립 속에서 정책적 제한뿐만 아니라 시장 전략의 차이로 인해 실현 가능성이 더욱 낮아지고 있다.
중국 시장에 전념하는 한 대만계 벤처캐피탈리스트는, 과거 대만에서 활동할 당시에는 미국, 대만, 중국 기업에 고르게 투자했었다고 말했다. 그러나 현재는 중국 시장에 투자한다는 것은 곧 유럽 및 미국과의 연결을 끊는 것을 의미한다고 밝혔다. 이는 현재 벤처투자 업계의 공통된 인식이며, 자금 조달, 기술 협력, 시장 진입 등 모든 측면에서 높은 장벽에 직면하고 있다고 말했다.
그는 현재 관심을 갖는 주요 사안들이 대부분 위챗(WeChat, 중국에서 가장 대중적인 메신저 및 SNS 플랫폼) 내의 각종 그룹 대화방 중심으로 이루어지고 있다고 말했다. 비록 대만의 친구들과 연락은 유지하고 있지만, 각자가 속한 산업 환경과 인맥 네트워크가 점점 분리되면서 이미 전혀 다른 세계에 살고 있는 느낌이라고 전했다.
또한, 중국은 기술 스타트업에 대한 투자와 육성에 국가적 역량을 집중하고 있으며, 자금 규모도 매우 크다. 산업 내부의 ‘내재 경쟁(內捲)’이 심각하고 경쟁도 치열하지만, 만약 투자에 성공할 경우 수익 배율도 매우 크다. 예를 들어, 중국의 AI 반도체 설계 기업인 캄브리콘 테크놀로지스(Cambricon Technologies, 寒武紀)는 최근 주가가 급등하며, 과거 대만 자본시장에서는 상상하기 어려운 ‘수천 배의 홈런’ 사례가 되었다. 이러한 수익 구조는 미중과 같은 자본 레버리지가 높은 시장에서만 가능한 특성으로, 중국 시장을 선택한 투자자들은 자신의 선택을 후회하지 않는다고 한다.
대부분의 기업은 일단 시장 선택을 마치면 미중 양국의 사업 거점을 명확히 분리할 수밖에 없고, 양측과 동시에 사업을 이어가는 사례는 거의 존재하지 않는다. 하지만 예외는 있다. 필자가 관찰한 바에 따르면, 일부 상류 공정에 위치하고 기술적으로 앞선 대만 반도체 공급망 기업들은 여전히 미중 양국 시장과 협력 관계를 유지하고 있다.
그 이유는 분명하다. TSMC(台積電, Taiwan Semiconductor Manufacturing Company)는 첨단 공정(advanced process nodes) 분야에서 세계적으로 선도적인 위치를 점하고 있으며, 이에 따라 대만 국내 공급망도 전공정과 후공정에 필요한 장비, 소재, 화학 분야에 함께 투자하고 있다. 이 부문에서 대만의 기술 우위는 뚜렷하며, 중국 역시 이들 기업과의 협력을 적극적으로 추진하고 있어 일부 공급업체들은 양안(兩岸)에서 동시에 사업을 유지할 수 있는 기반을 갖추고 있다.
TSMC 주도 ‘집단전’ 전략… 인텔·삼성·Rapidus 공급망 진입도 노려
2025년 9월 초 열린 대만 반도체 전시회(SEMICON Taiwan)에서, 한 장비 업체 관계자는 필자에게 현재 대만의 반도체 장비, 소재, 화학 공급망이 TSMC와 함께 기술력을 강화하고 있다고 전했다. TSMC가 유럽, 미국, 일본 시장으로 확장함에 따라, 이들 공급업체 역시 인텔(Intel), 삼성전자(Samsung), 일본의 첨단 반도체 기업 Rapidus의 공급망에 진입할 기회를 얻고 있다. 이는 TSMC가 대만 산업계를 이끌고 국제 경쟁의 벽을 뛰어넘는 집단 전략 추진으로, 일종의 ‘집단전’ 형식으로 해석된다.
이러한 공급망은 대부분 5나노 이하 혹은 EUV(극자외선) 관련 제조 노드를 위한 첨단 공정에 서비스를 제공하고 있으며, 이에 따라 중국 기업들도 해당 기술과 제품 확보를 강력히 희망하고 있다. 하지만 미국의 대중 수출 규제 및 기술 통제를 마주하면서, 일부 대만 기업들은 논란에 휘말리는 것을 피하기 위해 중국 고객과의 접촉을 아예 하지 않는 방식을 택하고 있고, 또 다른 기업들은 관련 법규 세부 조항을 철저히 검토한 후 위반 소지가 없다고 판단될 때에만 신중히 사업을 진행하고 있다.
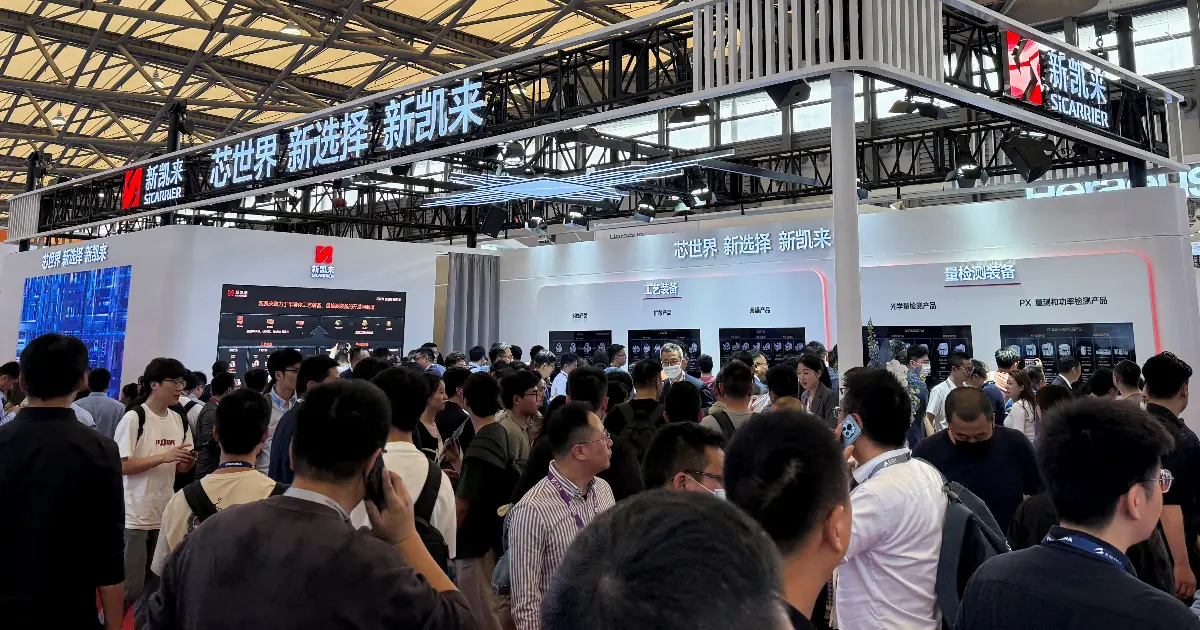
현재 중국은 자체 반도체 공급망을 육성하고 있으며, 대표적인 사례로는 중국 증시에서 인기를 끌고 있는 반도체 장비 업체 북방화창(NAURA Technology Group, 北方華創科技集團)이 있다. 이 회사는 올해 대만 반도체 전시회에 참가했으나, 부스에서는 기업 이미지 광고만 진행했으며 실물 장비는 단 하나도 전시하지 않았다.
북방화창은 다양한 반도체 제조 장비를 개발 및 판매하고 있으며, 현재 주요 시장은 중국 국내에 국한되어 있다. 향후 해외 진출을 시도할 경우, 국제 반도체 대기업들로부터 특허 침해 소송에 직면할 위험이 크며, 이는 중국 장비 업체들이 ‘출해(出海)’하는 데 가장 큰 장애 요인 중 하나로 작용하고 있다.
또한, 일부 대만 기업들은 북방화창의 장비를 구매한 후, 성능의 안정성 부족, 공정 수율, 사용 편의성 등이 기대에 미치지 못했다고 평가하였다. 이는 중국 토종 장비 기업들이 기술 성숙도와 품질 면에서 국제 선두 업체들과 여전히 뚜렷한 격차가 있음을 보여준다.
필자는 1990년 국립교통대학(현재 국립양명교통대학) 동기 졸업생들의 현황을 대략 조사해 본 적이 있다. 대부분은 현재 미국 주도의 반도체 공급망에 참여하고 있으며, 소수만이 중국 시장에 집중하고 있었다. 미중 양대 강국(G2)은 마치 세계를 두 동강 내듯이 ‘하드 컷(Hard Cut)’했으며, 필자의 동문 네트워크 역시 자연스럽게 ‘미국과 중국, 각자 한 나라씩’이라는 선택 구도를 이루고 있었다.
물론, 세계 질서가 어떻게 바뀌든 40년간 이어온 동창 간 우정은 변하지 않는다. 미중 간 대결이 심화되며 산업이 분열되는 도전 앞에서도, 대만 산업이 기술을 계속 정진시키고 우위를 견고히 유지한다면 글로벌 경쟁력을 지속할 수 있을 것이며, 과도하게 걱정할 필요는 없다.



