실리콘밸리의 정의를 깨다: AI 물결이 가치를 재편하는 지금, 대만의 '하드웨어 거인'이 부상한다
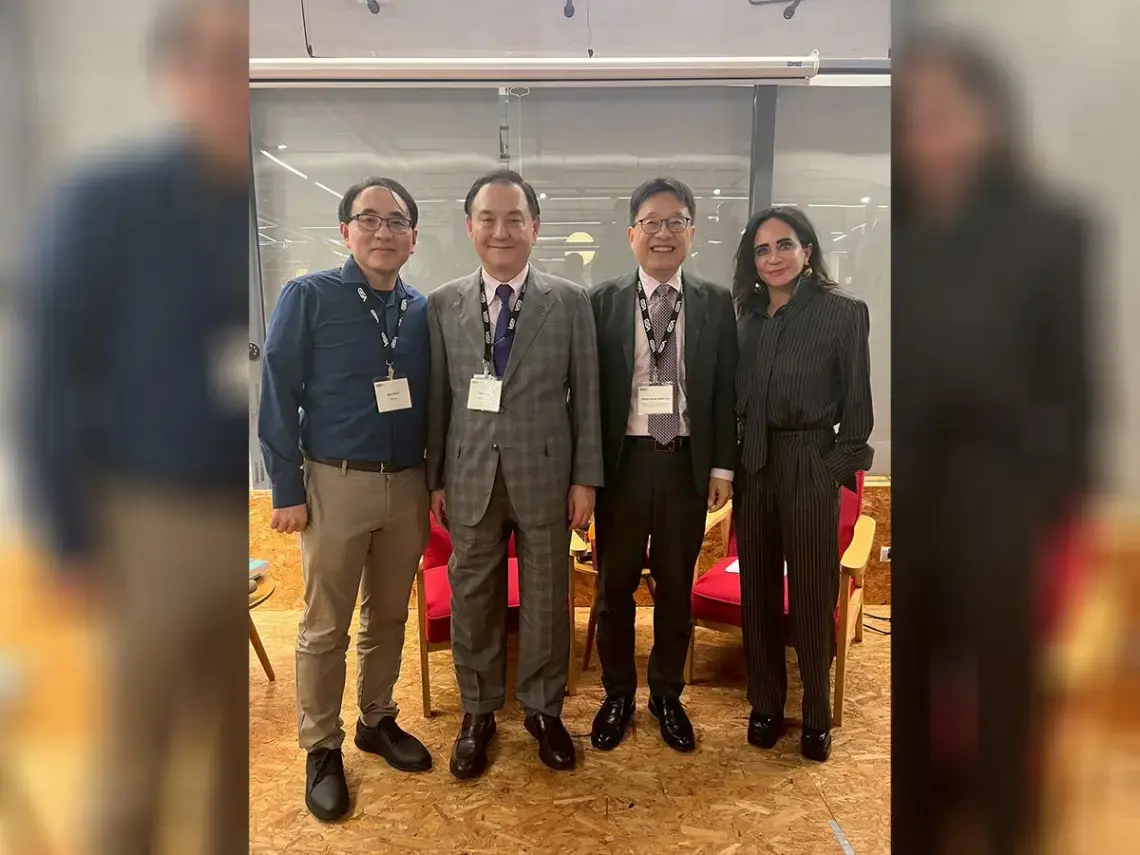
11월 초, 저는 GSA(Global Semiconductor Alliance, 글로벌 반도체 연맹) 대만 연례 콘퍼런스에 초청받아, IC 설계 회사 Etron Technology(鈺創)의 니키 루(Nicky Lu, 盧超群) 회장과 함께 대만 반도체 산업의 부상을 그린 다큐멘터리 영화 《The Mountain Mover》(造山者) 상영 후 좌담회를 진행했습니다.
창업을 준비 중인 한 친구가 이런 질문을 했습니다. 대만 스타트업 업계에는 아직 시가총액 10억 달러 이상의 유니콘(Unicorn)이 탄생하지 못해 매우 아쉬운데, 이 문제에 대해 어떻게 생각하냐는 것이었습니다.
유니콘 기업이란 설립 10년 미만, 기업 가치 10억 달러 이상, 그리고 아직 상장하지 않은 기술 스타트업을 의미합니다. 이 용어는 벤처 캐피털 전문가 에일린 리(Aileen Lee)가 2013년에 제시한 것으로, 이러한 기업의 희소성과 높은 잠재력을 상징합니다.
Etron은 1991년에 설립되었습니다. 루 회장은 당시에 미국에서 대만으로 돌아온 반도체 기업가였는데, 그는 이 질문에 대해 이렇게 답했습니다. "창업가는 10억 달러를 목표로 삼을 필요가 없습니다. 자신의 사명을 완수하고 제품과 기술을 완성하는 데 최선을 다해야 합니다. 이것이 창업가가 가장 중시하고 노력해야 할 부분입니다."
산업 생태계의 차이, 대만은 고유의 유니콘 정의를 가져야
저 역시 창업가가 이 개념에 집착할 필요가 없으며, 이 기준으로 기업의 성공이나 성과를 판단해서는 안 된다는 데 동의합니다. 더 중요한 것은, 이 '10억 달러 유니콘'이라는 기준이 사실 대만에는 적용되지 않는다고 생각한다는 점입니다.
10년 내 달성이든 10억 달러 시가총액 달성이든, 관련된 개념들은 모두 인터넷 시대의 산물이기 때문입니다. 대만의 산업 생태계는 다르고, 특성도 다릅니다. 대만은 자신만의 성장 속도가 있으며, 대만 고유의 유니콘 정의가 있어야 합니다.
먼저, 2013년에 유니콘이라는 말이 등장한 배경을 살펴보겠습니다. 당시는 스마트폰과 인터넷이 급속도로 발전하던 시기였습니다. 기업이 이 거대한 비즈니스 기회를 잡는다면, 수십억 인구의 새로운 시장을 마주하게 되는 것이었고, 창출되는 시장과 비즈니스 기회는 엄청났으며, 주식 시가총액 역시 빠르게 부풀어 올랐습니다.
유니콘이라 불리는 이 기업들 다수는 미국, 중국, 인도, 영국, 독일 등지의 창업가들에게서 나왔습니다. 이들 국가는 모두 인구 대국으로, 사용자가 수억 명에서 수십억 명에 달할 수 있습니다. 게다가 산업 유형은 거의 모두 소프트웨어 기업입니다. 소프트웨어는 성장 속도가 빠르고, 킬러 애플리케이션은 단기간에 빠르게 전파되어 10년 안에 시가총액 10억 달러 이상의 기업으로 성장할 수 있습니다.
따라서 이러한 정의로 볼 때, 소프트웨어가 강하지 않고 산업 발전이 하드웨어 위주인 대만 기업이 유니콘을 배출하기는 확실히 어렵습니다. 하드웨어 산업은 연구개발, 설계에서 양산에 이르기까지 각 단계에 시간이 필요하며, 단기간에 속성으로 완성되는 경우는 거의 없어 10년 내에 10억 달러 시가총액으로 성장하기란 쉽지 않습니다.
2025년 오늘날, AI의 발전 속도는 더욱 놀랍고 훨씬 더 빠릅니다. 현재 AI의 선두주자인 OpenAI는 2015년에 설립되었지만, 현재 기업 가치는 이미 3,000억 달러에 달합니다. 이는 더 이상 10억 달러의 유니콘(Unicorn)에 머무는 것이 아니라, 시가총액 100억 달러의 데카콘(Datacorn)을 건너뛰고 1,000억 달러의 센티콘(Centicorn)으로 두 단계나 도약한 것입니다.
또한, OpenAI 외의 다른 비상장 AI 기업들의 가치 역시 수십억에서 수백억 달러에 이릅니다. 예를 들어 Anthropic은 약 620억 달러, Databricks는 약 430억 달러입니다.
AI가 이끄는 새로운 성장, 대만에 찾아온 빠른 시가총액 창출 기회
하지만 AI가 소프트웨어 산업의 시가총액 규모를 끌어올리는 동안, 과거 소프트웨어 위주의 산업 형태도 변화하는 듯합니다. AI가 전자 및 반도체 산업의 새로운 성장을 견인함에 따라, 하드웨어 위주의 대만에도 이제는 시가총액 성장을 빠르게 창출할 기회가 생겼습니다.
예를 들어, 지난 2~3년간 대만에서는 이미 시가총액 10억 달러를 넘는 비상장 기업이 적지 않게 등장했습니다.
올해 초 상장한 반도체 재료상 AEMC(新應材) 및 반도체 테스트 장비상 ABLEPRINT(印能)는 모두 상장 전 이미 10억 달러의 시가총액을 보유하고 있었습니다. 이들은 모두 글로벌 파운드리 선두주자인 TSMC(台積電)의 부품 및 재료 공급망입니다. 하지만 이 두 회사는 정의상의 스타트업(10년 이내)은 아니며, 설립된 지 20년가량 되었습니다. 그중 AEMC는 원래 디스플레이 패널(Panel) 산업에 종사했으나 반도체 공급망으로 성공적으로 전환했습니다.
또한, 최근 상장한 산업용 컴퓨터 및 로봇 컨트롤러 제조사 Syntec(新代), 협동 로봇 공급사 Techman Robot(達明) 역시 비상장 시절에 이미 300억 대만 달러의 시가총액을 가지고 있었습니다. Syntec은 로봇 스마트 제조의 제어 유닛과 스마트 관절 등 핵심 부품을 제공하며, Techman은 글로벌 상위권의 협동 로봇 공급사 중 하나입니다. Syntec은 설립된 지 30년, Techman은 10년 되었습니다.
뿐만 아니라, 최근 상장을 준비 중인 HON. PRECISION(鴻勁)은 설립된 지 막 10년이 되었습니다. HON. PRECISION은 현재 글로벌 SoC 테스트 핸들러 분야의 선두주자이며 TSMC의 주요 공급업체입니다. HON. PRECISION은 현재 흥궤(興櫃, 대만의 예비 상장 주식 시장)에서 시가총액이 이미 4,000억 대만 달러에 달하며, 미국 달러로 환산하면 130억 달러가 넘어 100억 달러급인 데카콘(Datacorn)으로 분류될 수 있습니다.
바이오 업계에도 Caliway Biopharmaceuticals(康霈)라는 회사가 있습니다. 설립 13년 차로 주로 비만 치료제를 개발하는데, 아직 주식이 상장되지 않았고 매출도 매우 적지만, 시장에서는 "시가총액 관리를 매우 잘하는" 회사로 불리며 현재 시가총액이 2,000억 대만 달러, 미화 약 70억 달러에 달합니다.
따라서 만약 대만이 유니콘을 키워내지 못한다고 한다면, 그 말은 틀린 것입니다. 서양인이 정의한 유니콘 기준으로 보더라도, Techman과 HON. PRECISION은 설립 10년 이내의 회사이며, 10년 내에 시가총액이 유니콘의 경지에 도달했습니다. 이는 대만 하드웨어 산업이 성장하고 장대해진 대표적인 사례이며, 당연히 글로벌 통계 순위에 포함되어야 합니다.
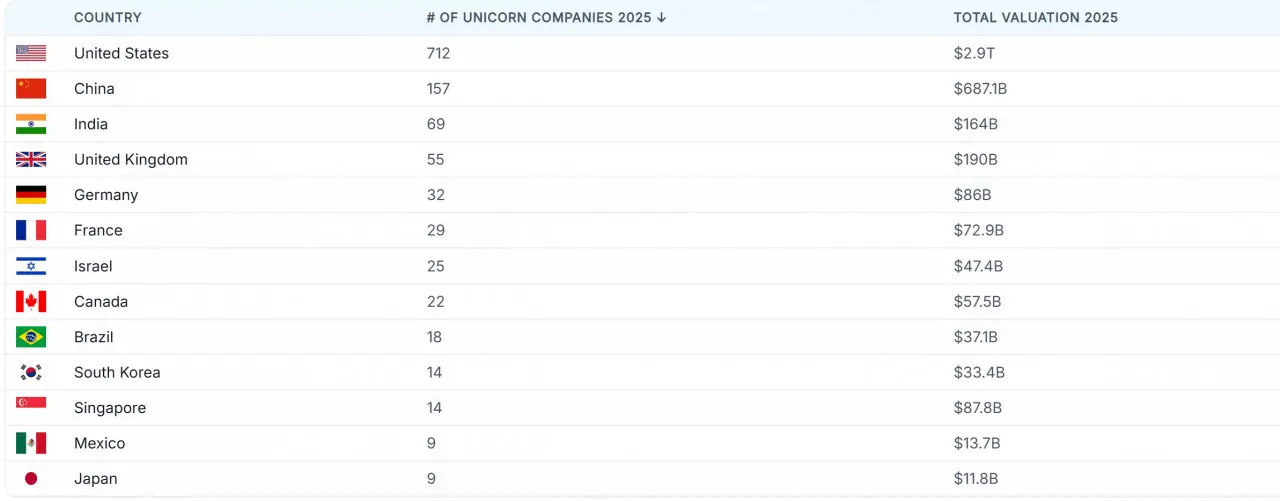
하지만, 'Unicorns by Country 2025'에서 발표한 국가별 유니콘 배출 통계에는 이 두 대만 기업이 포함되지 않았습니다. 분명히, 통계를 작성하는 국제 애널리스트들이 하드웨어 기업을 유니콘으로 간주하지 않았거나, 혹은 대만 자본 시장에 대해 전혀 이해하지 못하고 있기 때문일 텐데, 솔직히 저도 그 이유는 모르겠습니다.
최근 몇 년간 대만은 반도체 산업의 빠른 성장으로 TSMC의 시가총액이 글로벌 10위권에 진입했을 뿐만 아니라, 대만 주식 시장의 시가총액도 글로벌 자본 시장 8위로 올라서며 이미 독일을 추월했습니다. 하지만 이 통계에서 보듯이, 전 세계가 대만 자본 시장을 이해하는 정도는 여전히 부족한 것이 분명합니다.
창업가에게 주식 상장은 끝이 아닌 또 다른 시작이다
과거 대만 전자 업계의 시가총액 성장 모델을 돌이켜보면, 사실 많은 전자 회사가 상장할 당시에는 시가총액이 매우 작았습니다. 예를 들어 현재 대만 증시 시가총액 상위 4강인 TSMC, Foxconn(鴻海), Delta Electronics(台達電), MediaTek(聯發科) 등은 현재 모두 시가총액이 조 단위(TWD)이지만, 상장 당시에는 수십억 혹은 수백억 대만 달러에 불과했습니다. 오랜 기간 성장을 거듭한 후에야 지금의 규모로 자라난 것입니다.
즉, 하드웨어 산업의 성장은 시간이 필요합니다. 상장 시 규모가 크지 않더라도, 시간이 길어지면 얼마든지 거대한 기업으로 성장할 수 있습니다. 따라서 대만 스타트업에 적합한 '유니콘' 기준은 어쩌면 10년이라는 기한에 얽매일 것이 아니라, 그보다는 최종적으로 달성하는 시가총액 규모와 장기적인 산업 영향력을 중시해야 하며, 그것이 아마도 현 상황에 더 부합할 것입니다.
또한, 많은 창업가에게 이는 주식 상장(IPO)이 종착점이 아니라 또 다른 출발점이며, 미래의 지속적인 발전을 위한 작은 이정표임을 의미합니다. 창업으로 재능을 펼치고자 하는 젊은 친구들에게, 만약 회사가 IPO를 할 수 있다면 기쁨은 하루만 누리고, 절대 그것을 인생의 성취를 잠금 해제하는 최종 목표로 삼지 말아야 합니다.
뿐만 아니라, 유니콘은 때때로 한순간의 불꽃놀이에 불과할 때가 있습니다. 많은 회사가 그 이후를 이어가지 못하고 심지어는 그대로 몰락하기도 합니다. 하지만 불꽃놀이를 싫어하는 사람은 없고, 모두가 '개천에서 용 나는(麻雀變鳳凰)' 스토리를 좋아합니다. 평범한 사람(一介草民)이었지만 갑자기 하룻밤 사이에 성공하여 억만장자가 된 창업가들에게 모두가 호기심을 갖고, 감탄하며, 부러워합니다.
하지만, 이렇게 오랜 세월 대만의 산업 발전을 관찰해 온 결과, 제가 생각하는 진정으로 좋은 회사는 시가총액이 지속적으로 성장하여 투자자들이 장기적으로 보유할 수 있는 기업입니다. 이런 회사는 시간의 시험을 견뎌내며, 비로소 진정으로 영향력을 발휘할 수 있는 '유니콘'입니다.
그리고, 꼭 하고 싶은 이야기가 있습니다. 대만 산업계에 소프트웨어에 투자하는 업자가 거의 없다는 것은 분명 아쉬운 일입니다. 그로 인해 대만은 모바일 인터넷 시대에 미국, 중국 등 대국들과 전통적 정의의 유니콘 경쟁을 하기 어려웠습니다. 하지만, AI 시대에 대만은 AI 칩과 서버 산업, 그리고 새로운 형태의 로봇 산업을 장악하고 있기에, 시가총액에서 뒤지지 않는 새로운 기업을 창출할 기회가 있습니다. 이는 새로운 시대가 대만에게 준 새로운 기회이며, 대만 창업가들은 이 절호의 기회를 절대 놓쳐서는 안 됩니다.
앞서 언급한 대만의 거대한 시가총액을 가진 회사들을 다시 자세히 살펴보면, 상당 부분이 반도체 핵심 장비, 재료 및 부품 회사들이며, 이들 중 다수가 TSMC 공급망입니다. TSMC의 연간 자본 지출은 400억 달러에 달합니다. 1조 대만 달러가 넘는 이 거대한 시장 파이에서, 어떤 기업이든 일정 규모의 시장 점유율을 차지할 수만 있다면 거대한 시가총액 성장을 이룰 기회가 있습니다.
게다가, 만약 글로벌 산업 시스템을 하나의 생명체에 비유한다면, 대만은 공급망의 '심장'이고, 유럽과 미국의 유니콘 기업들은 '두뇌'입니다.
심장은 유형 자산이며, 유일무이합니다. 일단 박동을 멈추면 온몸이 생명을 잃습니다. 두뇌는 무형 자산이며, 가변적이고 복제 가능하며, 지속적으로 학습하고 진화할 수 있습니다. 하드웨어와 소프트웨어, 심장과 두뇌는 모두 필수불가결합니다.
대만의 가치는 바로 이 세계의 두뇌가 작동할 수 있도록 하는, 유일무이한 심장이 되는 데 있습니다. 만약 굳이 '유니콘'이라는 단어를 사용해야 한다면, 아마도 이렇게 표현할 수 있을 것입니다. 대만은, 세계 유니콘들의 배후에 있는 '보이지 않는 심장'이라고.
저는 또한, 과거 소프트웨어 유니콘을 기준으로 대만의 창업이 성공적이지 못했다고 평가하던 시각은 사실 그다지 정확하지 않은 견해라고 생각합니다. 대만이 그런 기준으로 스스로를 평가할 필요도 없습니다. 대만은 자신만의 독특한 산업 특색이 있으며, 창업가들이 자신의 특색을 버릴 필요도 없습니다. 하드웨어 혁신에 중점을 두는 것도 나쁜 일이 아니며, 마찬가지로 많은 영향력 있는 스타트업을 만들어낼 수 있습니다.
그러므로, 대만에는 유니콘이 부족한가? 대답은 분명 '아니오'입니다. 대만에 소프트웨어 환경과 토양이 일부 부족한 것은 사실이지만, 하드웨어를 통해서도 여전히 많은 영향력 있는 기업을 창출할 수 있습니다. 이것이야말로 AI 시대에, 대만 창업가들을 조금 더 행복하게 할 수 있는 새로운 발전 추세일 것입니다.



