和椿也要搭上AI浪潮!如何突破台灣偏重硬體困境,老將程天縱對機器人產業有不一樣觀點
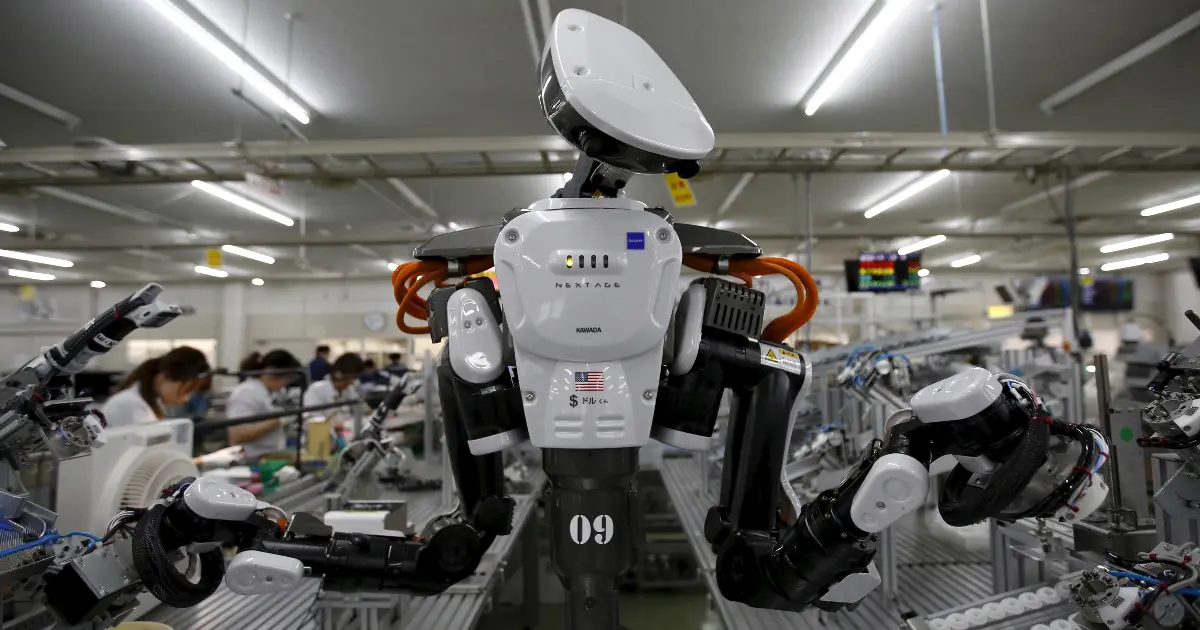
上周,我與和椿科技董事長程天縱做了一場深入訪談,他從人類科技產業的演變,聊到十多年前就提出的產品 4.0 概念,以及人形機器人因 AI(人工智慧)加速大腦的發展,因此他也很認同特斯拉執行長馬斯克(Elon Musk)說的,「未來人形機器人的數量會大於人類人口三倍」的預測。
程天縱是台灣電子業老將,在跨國公司前後服務35年,歷任惠普(HP)中國總裁、德州儀器(TI)亞洲總裁、鴻海集團旗下富智康行政總裁,2012 年從職場退休,參與自造者運動(Maker Movement),在美中台等地輔導超過 600 家新創企業。
2023年,好朋友和椿董事長張永昌因癌症過世,臨走前希望程天縱接下他的棒子,他也成為這家員工只有150人的中小企業董事長。
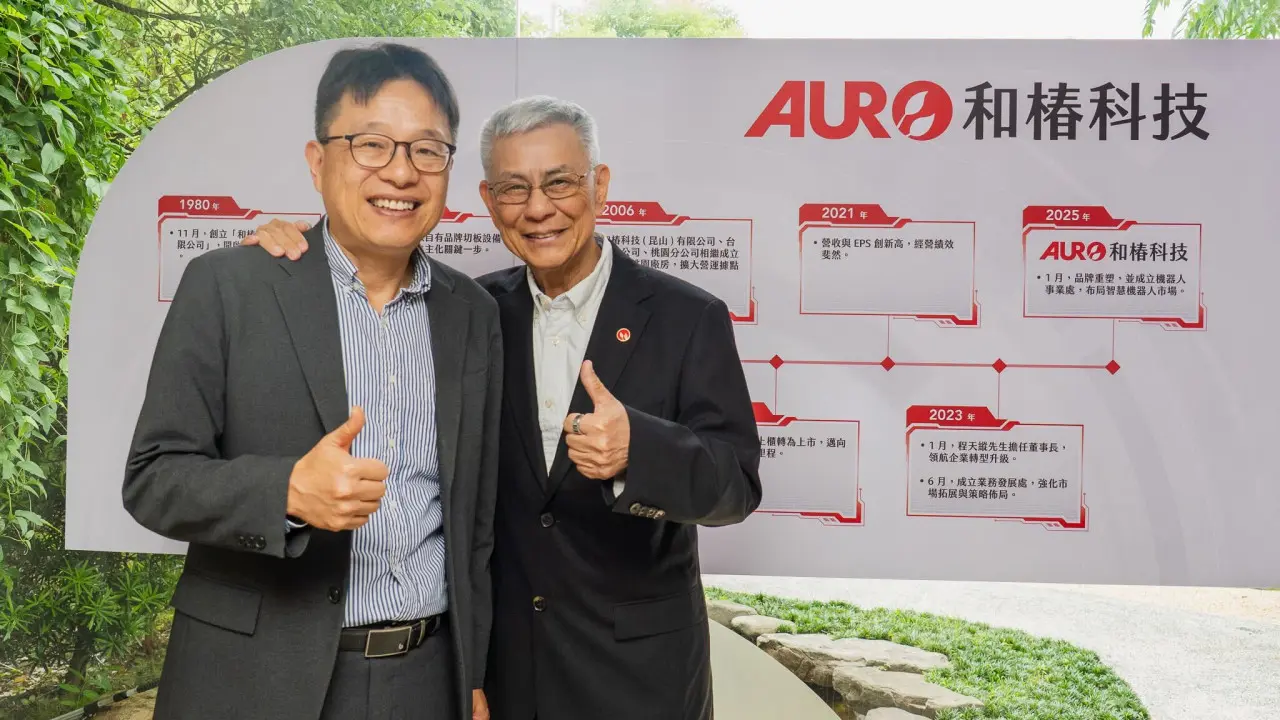
和椿成立於 1980 年,英文名 Aurotek,Au 就是 Automation (自動化),ro 指的是 robot(機器人),早年和椿的設備是自主研發、自我品牌的 PCB 切板機,程天縱加入後進行策略調整與改造,如今和椿除了自己的產品,也代理國際品牌,提供傳統產業及服務業轉型變革的解決方案。
程天縱在和椿兩年半時間,認真研究機器人與AI產業,遍讀相關書籍與資料,至今已寫了六大本筆記本。他除了觀察美中日德等四大機器人國家的發展趨勢,也將台灣在機器人產業的發展機會做了詳細分析。他認為,台灣機器人產業要在國際競爭脫穎而出,還有幾個不足之處需要加強及面對。
以下是他以第一人稱口述,所做的訪談記錄。
美國在 IT 時代創造兩個國家崛起:印度、台灣
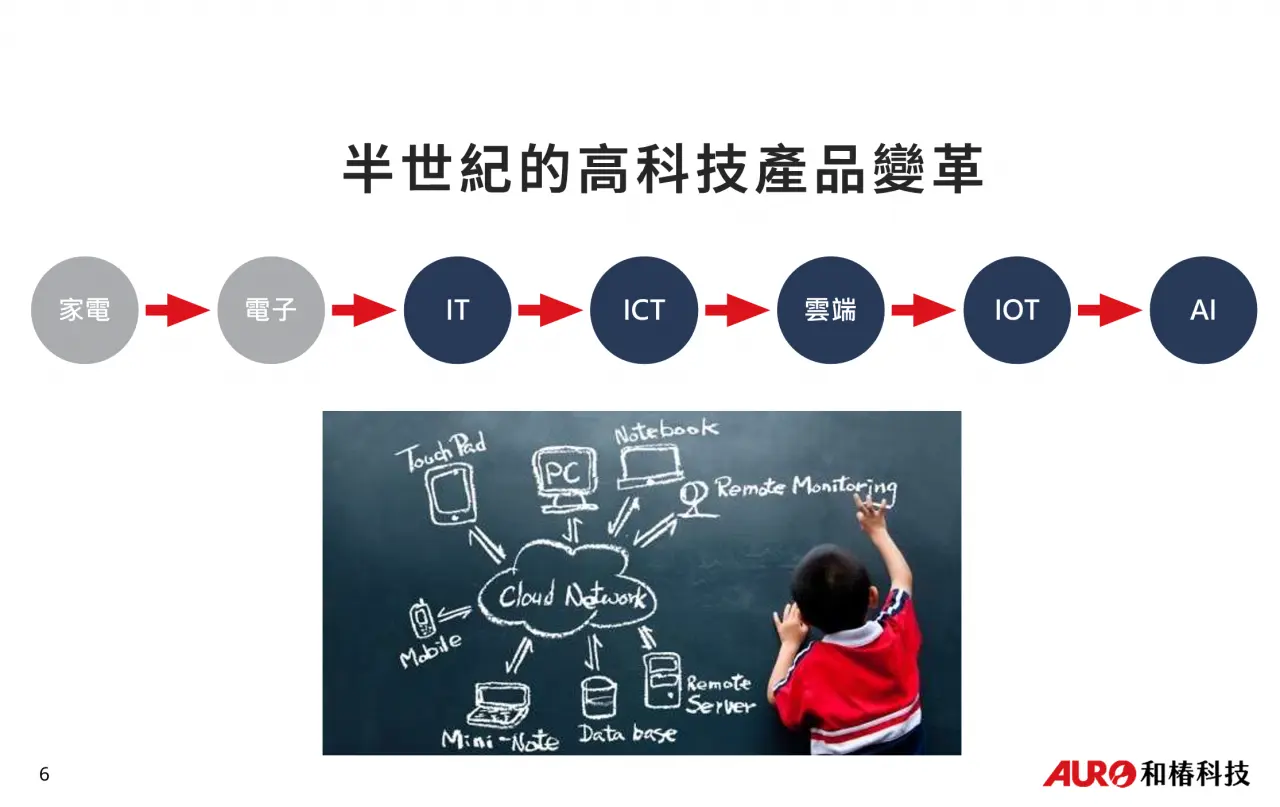
半世紀以來高科技產品變革,從家電、電子、IT、ICT(資訊與通訊科技)、雲端、IOT(物聯網)、AI,我唸大學時(註:約 1970 年),當時彩色電視還是最高科技的產品,記得大二暑假還去電視台學修理彩電。1979 年我加入 HP,當時被派到日本學 TQC(全面品質控制),因為那時日本在家電業稱霸全球。
但是,日本發展到電子業後,之後的資訊(IT)產業就不行了,日本的 PC 沒有發展起來,連帶軟體也不強,網路、AI 也不行,後面全部都沒了。至今日本五大家電廠還在做電視,但都遇到大挑戰,例如夏普賣給鴻海,松下家電部門也快垮了。
但美國在 IT 時代繼續發展,後續每個產業都銜接很好,直到今天美國的AI仍引領全世界。美國在 IT 時代也創造兩個國家崛起,一個是做軟體外包的印度,另一個則是全力發展硬體製造的台灣。
台灣在 IT 產業發展很好,創造宏碁、華碩等品牌及電子五哥,但進入 ICT 後,在手機產業與移動互聯網,宏達電 htc 很可惜無法維持,品牌失掉了,之後台灣就聚焦在製造代工,成為全世界製造業的供應鏈。
台灣也面臨全世界都出現的缺工問題,但台積電、電子五哥沒有這個問題,因為這些大公司的成長及獲利都很好,可以吸引到最優秀的理工人才加入。另外電子五哥生產線都在海外,在台灣也沒有缺工問題。
台灣缺工最嚴重的是傳統產業及服務業,因為政府、媒體與社會的焦點都在電子業,讓傳產及服務業備受缺工的考驗。
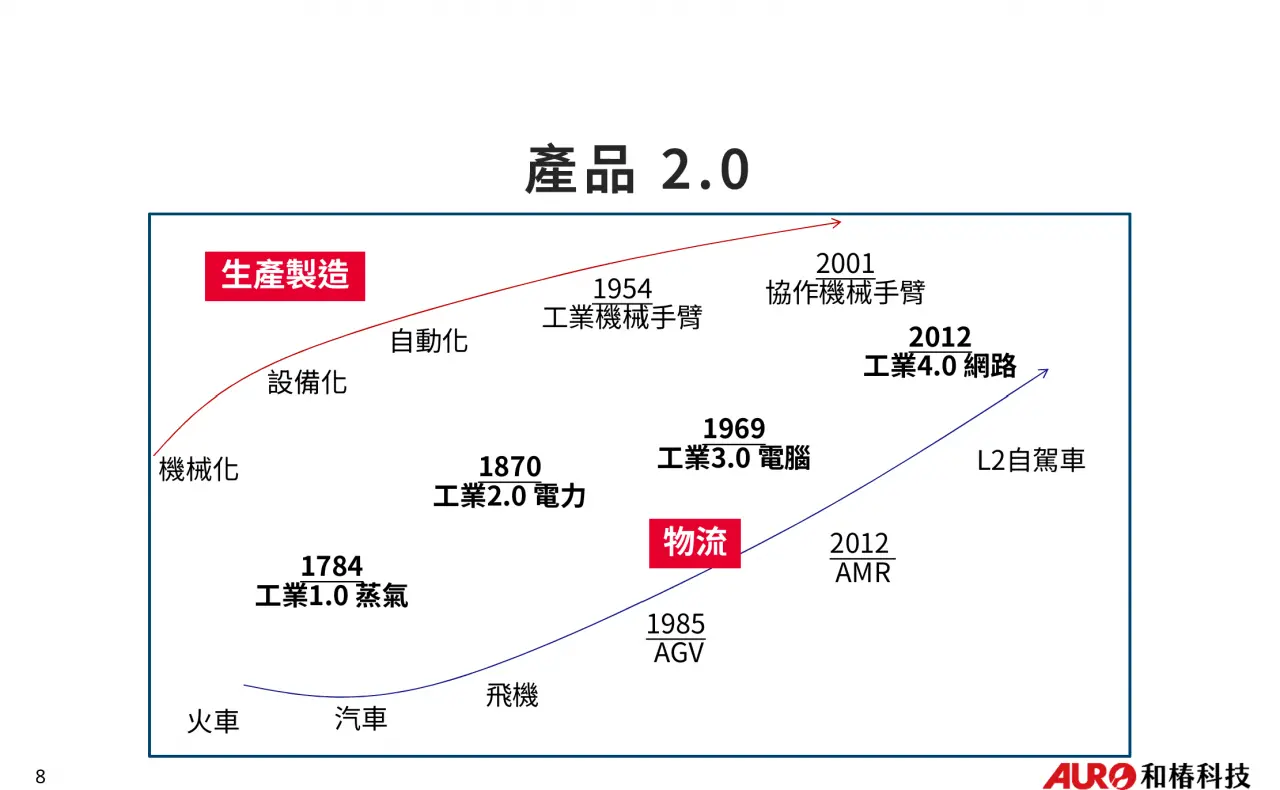
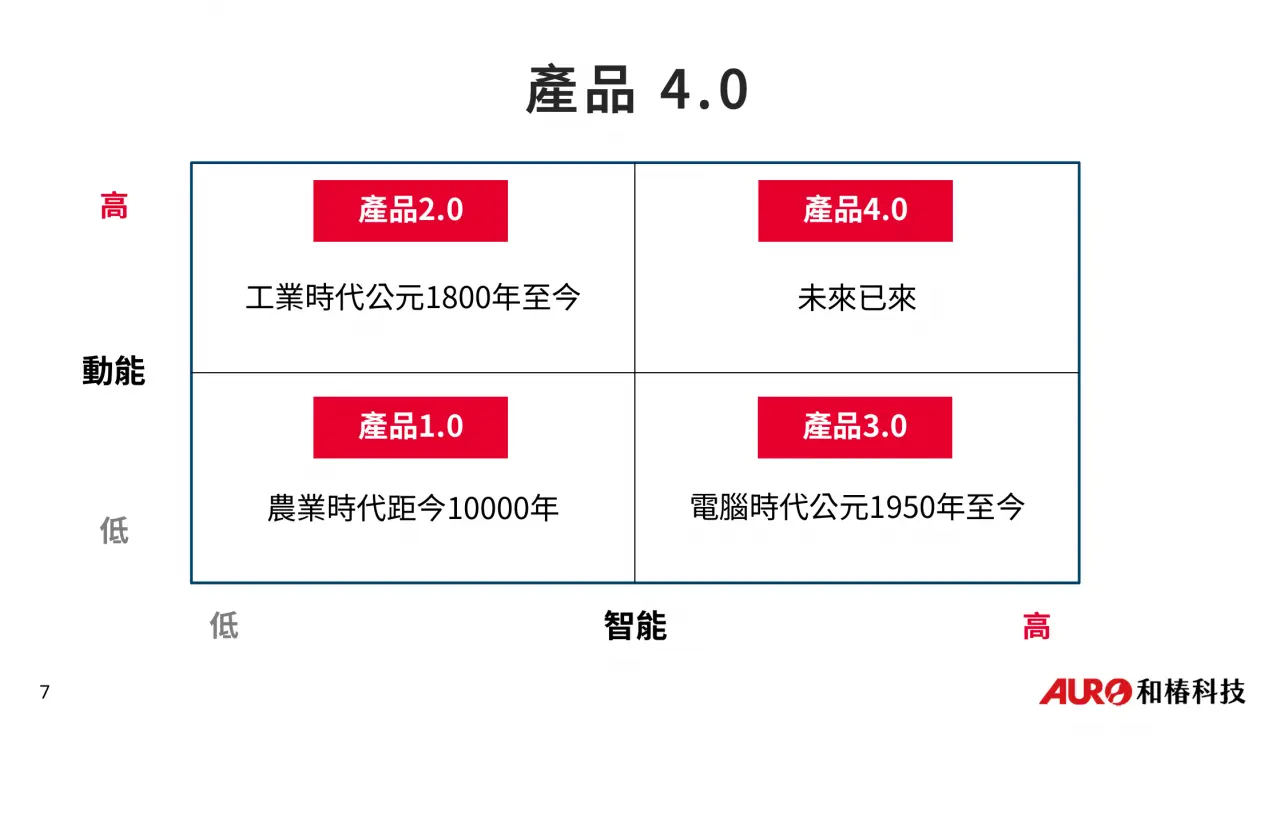
對於產品的發展,我在十多年前就發展出一套分析理論,把產品的智能(intelligence)、動能(mobility)當成橫軸與縱軸,產品可以分成 1.0、2.0、3.0、4.0。1.0 是低智能與低動能,指的是從農業時代迄今一萬年的發展,例如人類發明弓箭、紙、尺、算盤等來增進工作效率。
至於產品 2.0 ,是從工業時代 1800 年迄今,指的是從機械化、設備化、自動化、工業機械手臂到協作機器手臂等,這是在生產製造領域的應用,但若加上動能,例如從火車、汽車、飛機、1985 年的 ATV(自動化運輸機器人)、2012 年的 AMR(自主移動機器人)及 Level 2的自駕車等。
到了產品 3.0,再用 IT 及 AI 的兩個主軸發展來分析,IT 產業從 1954 年的大型電腦,到 PC、NB、智慧手機,AI則從第一波 1956 年開始,到經歷了二次寒冬,再到 2012 年第三波ImageNet,以及 2022 年的 ChatGPT。
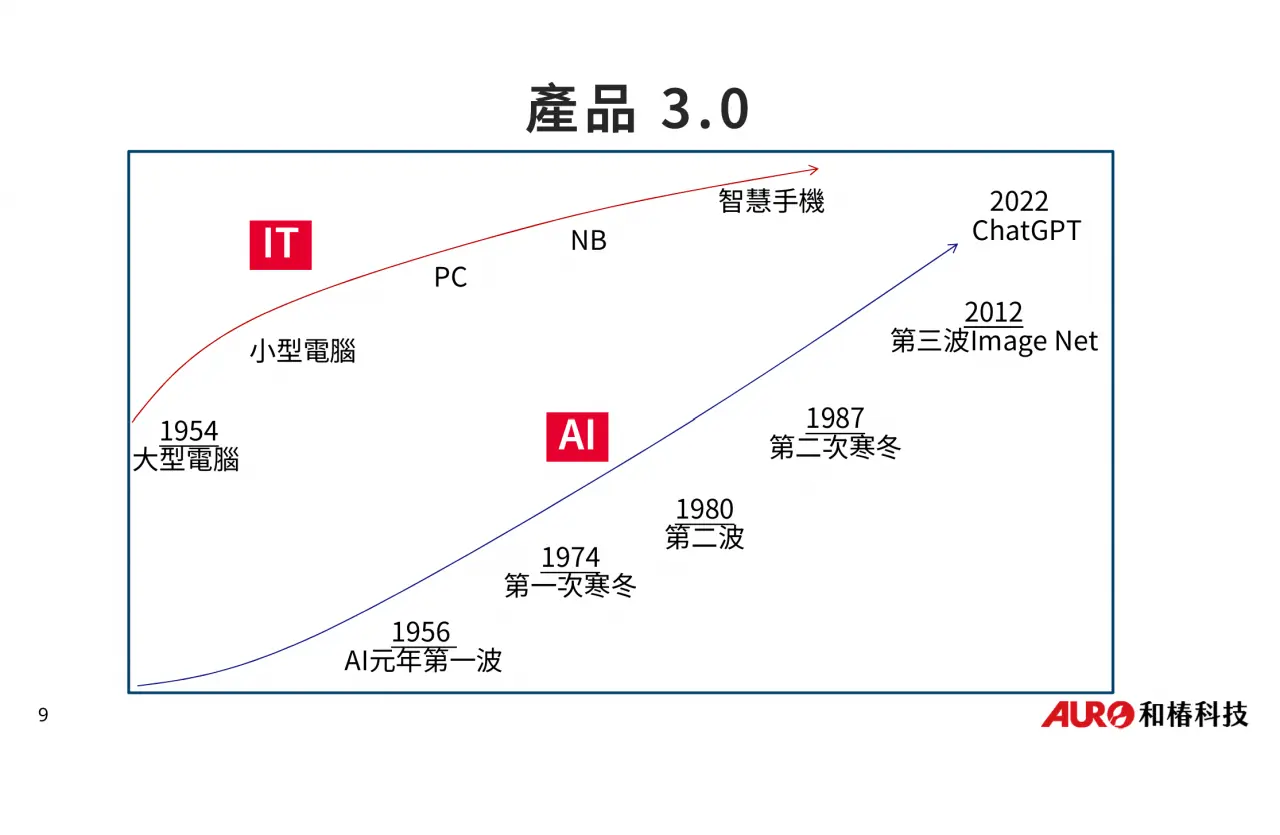
至於產品 4.0,原本我以為要到 2040 年以後才會出現,但如今 AI 快速進展,讓智能與動能充分融合,成為新一代產品核心。其中,我最看好人形機器人,因為人形機器人不必改變人類工作和生活環境,可自然融入原來的環境,成為最具代表性的產業。
智動化時代台灣的挑戰:與 AI 整合的電機、電池、電控「三電」能力
我會提出動能與智能的分析,其中有很多是來自過去在跨國企業與自造者運動的觀察。例如動能包括傳動及驅動,高動能的發展,其實是人類最重要的剛需(must have),像火車、汽車、飛機這種高動能產業,是創造人類最多經濟發展的工具。
至於智能的發展,雖然也很重要,但卻經常是 nice to have,例如在智能 IOT 的發展上,十多年前我在中國大陸輔導 600 家新創,大部分做這個的公司都失敗了,例如當時很多人發展智能產品,像智能水杯,在水杯上加很多 sensor,然後做成 App,提醒你喝水,然後可以看微信百度新聞。這些功能只能說是可有可無,有了是不錯,但沒有也不怎麼樣,難以創造真正剛需。
當時我發現,許多創新想法都是用技術驅動,而非市場導向,因此不斷在產品功能上疊加,但成本也就上升,但最後當然也就賣不出去。新創業者要做的,不是技術很強的東西,而是要找到解決問題的利基市場(niche Market)最重要。
我認為真正的剛性需求來自「動能」,其範疇包括「傳動」與「驅動」兩部分,例如以馬達作為驅動單元、滾珠螺桿作為傳動機構。這些技術曾經孕育出全球四大動能系統領導企業:來自日本的Fanuc、日本的安川電機(Yaskawa Electric)、德國的KUKA,以及原為瑞士與瑞典合資、現總部設於美國的 ABB。這些企業在工業機器人與驅動系統領域長期處於全球領導地位。不過,他們目前仍主要專注於動能系統本身,未來誰能夠在此基礎上加入「智能」的要素,才有可能成為產品 4.0 時代的主導者。
講到這裡,我想到福特汽車創辦人曾講過的一句話。他說,「上帝呀,為何我想要一雙手,但你都給我一個人?」福特這麼說,是因為當時汽車生產追求的是規模與速度,生產線工人不需要腦袋,只要重覆做自己那個工作就好了。
過去在鴻海的生產線,例如 iPad 的組裝線有 200 人,每個步驟都是精密分工與切割,生產線的作業員是不能有腦袋的,若 200 個作業員都有自己的想法,那產線會大亂,產品根本生產不出來。
另外從台灣產業發展來看,台灣在 IT 供應鏈上很強,但未來要加強在動能與智能的布局,例如人形機器人、電動車、無人機產業,都需要電機、電池、電控「三電」的能力,還要和 AI整合,這是與過去資通訊產業不同的供應鏈,是全新的挑戰。
在產品 3.0 時代,台灣在 IT 供應鏈很強,從 PC、筆電到手機等都被台灣占滿了,所以中國大陸開始走下面 AI 的路,也就是從網路進入 ICT,發展出小米、OPPO、Vivo,他們沒有生產製造的包袱,所以也發展出許多大型網路公司如百度、騰訊、阿里、華為等,他們用網路這個優勢去主導終端消費者的 2C 市場(to consumer)。
中國大陸朝智能的方向走,發展比較像美國,如今進入產品 4.0 時代,中國的發展也愈來愈強,影響力可與美國相抗衡。尤其是在整合動能與智能,結合AI與各種產品及技術,大陸的競爭力日益突顯,至於台灣在發展產品 4.0 會遇到挑戰,太聚焦在硬體供應鏈,會是台灣的致命傷。
我看好人形機器人的發展,因為可以取代人類不能做、不想做、不適合做的工作,就像日本人說的 3K(骯髒、危險、辛苦),美國人也說 4D,因為在疫情後又多加了一個 Disease Preventions(疾病預防)。
未來人形機器人每 18 分鐘就可以生產一台,30 分鐘就可以上線工作,這跟人類要懷胎 10 個月,生出來後還要讀 16 年書,從小學到大學畢業再出來工作,這是完全不能對比的。
人形機器人訓練成本,遠高於大型語言模型
為何覺得人形機器人很有需求?特斯拉的馬斯克預估,未來人形機器人的數量,會達到人類的三倍,我是相當同意的。因為,人類目前的環境,都設計成適合人的行動與發展,改變環境的代價,比改變機器人要高很多,因此會以很像人的人形機器人型態出現。
例如 AMR(自主移動機器人)要自主搭電梯,由於沒有手臂和手指,就需要改進電梯,加上「梯控」。但如果是人形機器人,直接用手指按樓層,就可以省掉改造電梯的成本。
國內有些廠商不看好人形機器人的發展,那是從台灣自己的產業供應鏈的立場去想的,但若從世界的發展大勢來看,人形機器人勢必會大量出現。
其實,過去我們一直在蓋高速公路及鐵路,但都市會擁擠與堵塞,瓶頸在於紅綠燈,若無人駕駛及城市交通系統可以整合的話,所有車輛與人分離,路上的車子跑來跑去,不用紅綠燈也不會相撞。道路其實是夠用的,只是要看如何做整體設計。
目前有很多公司發展大型語言模型(LLM),蒐集現成的文字、圖片、聲音就可以做訓練,但人形機器人的訓練很貴,因為要找物理世界的資料更困難,訓練成本很高。Google 曾經訓練機器人,要有真的人在機器人旁邊,用手及傳感器去抓東西,讓機器人也在旁邊抓東西做訓練,這種實體訓練做一個月,要花四、五百萬美元成本。
和椿不會去做硬體,會運用外部資源,代理最好的產品技術,整合成客戶需要的服務,利用AI加上機器人,去解決高齡化社會缺工的問題。我們鎖定的是傳統產業及服務業,將機器人提供給各行各業,作為他們轉型變革的解決方案。
和椿不碰硬體,因為現在硬體供應商非常多,但解決方案很缺乏,我們鎖定美中德日四國,爭取各種代理機會,美中德日四大國發展自動化的推動力都不同,但各有特色。
例如德國以重工業起家,最早發展工業 4.0,但機器人只是工業 4.0 中的一環。至於美國的機器人科技始於國防,發展機器人的目的就是減少傷亡,因為人命很貴,不只黑人的命很貴,所有人的命都很貴。
至於日本,我從小看原子小金剛漫畫,認為未來世界就是機器人的天下,日本在材料、傳動、驅動都很強,也有一些不錯的解決方案,但目前在終端產業上打不過韓國及中國。
至於中國,他們發展每個產業,都當成是一個垂直產業,目標都是把規模做大並出口創匯,因此中國大陸在人形機器人產業大量投資並激烈競爭,最後打敗其他對手存活下來的,都將是最強大的企業。
十幾年前退休時,我從沒想過71歲還會來接一家小公司董事長。張永昌先生是我多年好友,曾帶我去日本、大陸拜訪很多機器人公司,先前也邀請我加入和椿擔任董事,但2022年聖誕節,他重病臨終前希望我接董事長,這樣的信任與託付我無法拒絕,因此就接下來了。
我認為,每家企業都要去思考自己在產品價值鏈的那個位置,尤其是資源稀少的中小企業更是如此。
客製化滿足需求,自動化領域的 Accenture
這裡說個小故事,我在 1997 年接任 TI 亞洲總裁,上任前到 TI 總部達拉斯半年,我在總部看到很多穿工作服,上面銹著 Arthur Anderson 的人,他們不是 TI 的員工,整個總部裡面有一百多人。
接著我了解,Arthur Anderson 後來分成 finance(財務)及 Consultant(顧問), finance 因為恩隆案倒了,Consultant最後活下來,又併購公司,變成現在很知名的Accenture(埃森哲顧問)。
當時,我很好奇為何有這麼多顧問公司的人在 TI 總部?後來發現,這就是我談產品價值鏈的關鍵因素。提供系統或軟體的公司,例如 HP 或 SAP,他們一定都只想做標準產品賣給客戶,因為標準產品成本最低,如果規模做很大,就可以賺很多錢。但是對終端客戶來說,每家公司都各有不同需求,會希望產品都能有客制化功能,可以滿足他們特殊的需求。
因此,在 vertical Market、也就是每一個垂直場域中,都需要有顧問公司來協助做客制化的工作,當時的 Arthur Anderson 就是這個角色。如今 Accenture 企業已經發展到全球擁有 77.5 萬名員工,也代表這個行業很重要且需求超大。
和椿的角色很類似,我們想做的就是自動化領域的 Accenture,我們要到外部去找很多很棒的供應商資源,包括產品、技術與解決方案,提供給百工百業最佳解決方案。
目前我們已找到兩家日本、三家中國供應商,其中日本的合作伙伴是 Mujin 及 Telexistence(簡稱 TX),至於中國的供應商,則有越疆、普渡、優必選。
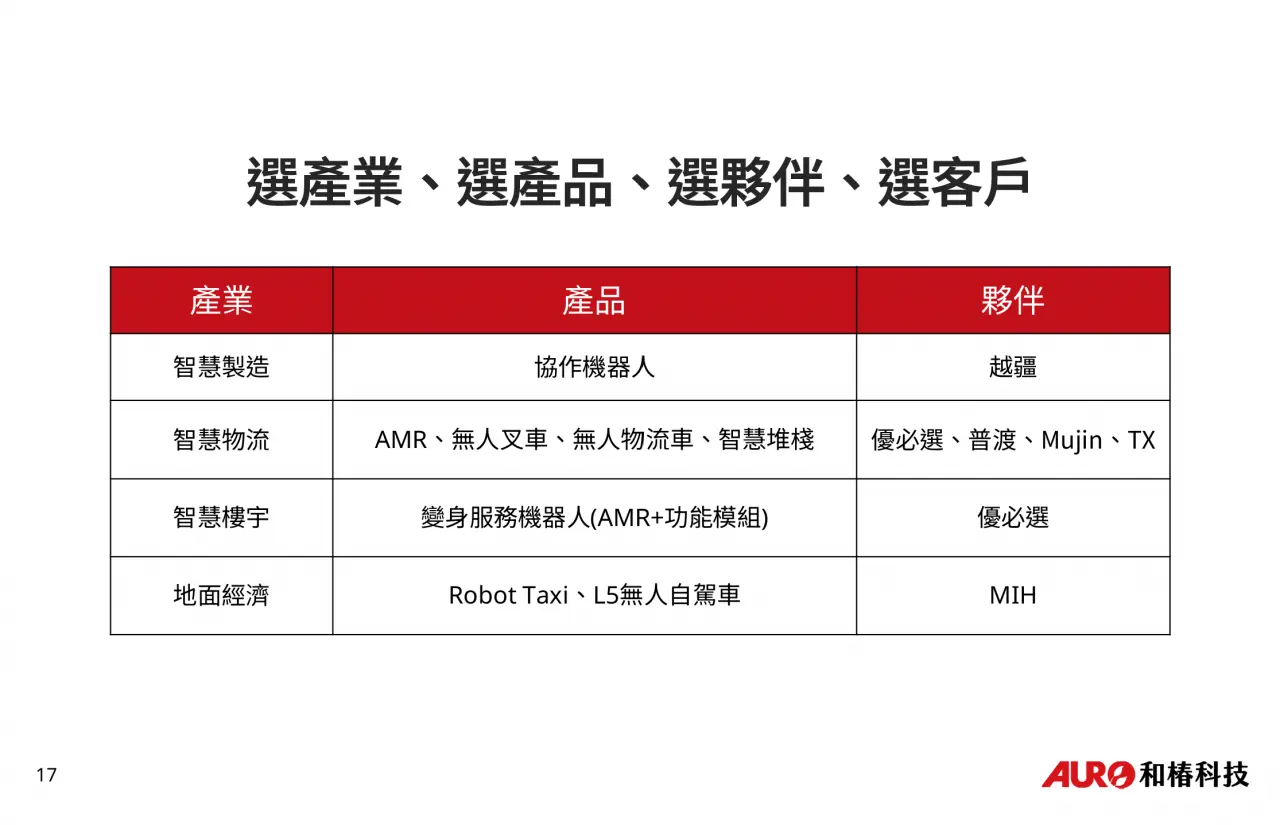
日本這兩家公司,都已被列為獨角獸級的企業,在機器人產業領域的企業價值調查中,Mujin 跟 TX 分別是排名第一及第二位的公司。
Mujin 是混合裝載出貨世界第一的廠商,他們在物流 3D 視覺系統的運作數量是世界第一,也是世界上第一個自主 3D 視覺提供商。
至於 TX 公司,是專注於機器人領域的系統化創新者,他們的願景是讓機器人在遠程環境中自由活動,主力產品是自動補貨機器人及協作手臂堆棧機器人。
另外三家中國大陸業者,都是我在十多年前做過輔導的創業團隊,目前都已成長到非常大的企業。
其中,越疆做的是協作型機器人,創辦人是劉培超,股票已在香港掛牌。普渡則是餐廳服務機器人的領導廠商,創辦人是張濤,計畫在今年向港交所遞交上市申請。至於優必選則發展人形機器人,創辦人是周劍,公司也已在香港掛牌上市。
在今年 8 月的台北國際自動化工業大展上,和椿已訂了 24 個單位,要展出從日本及中國引進的代理產品,未來三年,和椿會持續深化 AI 機器人在智慧製造、智慧物流和智慧服務等領域的垂直產業應用,並持續推動市場拓展。
程天縱小檔案
現職:和椿科技董事長
經歷:富士康集團副總裁、富智康 CEO、美國德州儀器亞洲區總裁、中國惠普總裁
學歷:美國 Santa Clara 大學工商管理碩士、交通大學電子工程學系
經驗:2012年起擔任「創客創業導師」,成立「Terry & Friends」社群,免費輔導超過五百個創業團隊,活躍於海峽兩岸創新圈
(本文同步刊登於今週刊)



