台湾、ロボット産業の戦略ハブを目指す 日本のユニコーン企業と新サプライチェーン構築へ
先週、私はオーロテック(和椿科技)の董事長である程天縱(チェン・ティエンツォン)氏にインタビューを行った。彼は人類のテクノロジー産業の進化や、10年以上前に提唱した「プロダクト4.0」の概念、そしてAI(人工知能)によって人型ロボットの「脳」の発達が加速されている現状について語った。また、テスラのイーロン・マスクCEOが「将来、人型ロボットの数は人間の3倍になるだろう」と予測していることにも賛同している。
程天縱氏は、台湾電子業界における重要なオピニオンリーダーであり、経験豊富な専門家です。ヒューレット・パッカード(HP)中国総裁、テキサス・インスツルメンツ(TI)アジア総裁、そして鴻海グループ傘下の富智康(FIH Mobile)CEOなど、国際的なハイテク企業で35年にわたって上級幹部を歴任してきました。2012年に退職後は、メイカームーブメント(Maker Movement)の熱心な推進者として活動し、米国・中国・台湾において600社を超えるスタートアップ企業の成長を支援するなど、アジアのスタートアップ・エコシステムに多大な影響を与えてきました。
2023年、程天縱氏の親友であり、オーロテックの董事長だった張永昌氏が癌で逝去した。臨終の際、張氏は会社を託したいと願い、程氏が社員150人規模の中小企業であるオーロテックの新たな董事長に就任することとなった。
オーロテック(和椿科技)は1980年に設立された。英語名の「Aurotek」は、「Au」がオートメーション(自動化)、「ro」がロボットを意味している。創業当初は、PCB(プリント基板)切断機を自社開発・自社ブランドで展開していたが、程天縱氏の就任後、経営戦略の見直しと改革が進められた。現在では自社製品に加え、国際ブランドの代理も手がけ、伝統産業やサービス業の変革を支援するソリューションを提供している。
アメリカのIT時代が興隆させた二つの国──インドと台湾
程天縱氏はオーロテックでの2年半の間、ロボットおよびAI産業の研究に真剣に取り組み、関連書籍や資料を読み漁り、これまでに6冊もの分厚いノートを書き上げた。彼は米国、中国、日本、ドイツというロボット大国4カ国の発展動向を観察すると同時に、台湾がロボット産業でいかに機会を掴めるかについても詳細に分析してきた。台湾が国際競争の中で存在感を示すためには、まだ克服すべきいくつかの課題があると指摘している。
以下は、程天縱氏が一人称で語ったインタビュー記録である:
この50年間、高度技術製品は家電、電子、IT、ICT(情報通信技術)、クラウド、IoT(モノのインターネット)、そしてAIへと進化してきた。私が大学に通っていた1970年前後、カラーテレビは最先端の技術製品とされており、大学2年の夏休みにはテレビ局でカラーテレビの修理を学んだことを覚えている。1979年にはHPに入社し、日本に派遣されてTQC(総合的品質管理)を学んだ。当時、日本は家電産業で世界をリードしていた。
しかし、日本は電子産業では成功したものの、その後のIT産業の波には乗れなかった。日本のPC産業は立ち上がらず、ソフトウェアやインターネット、AIの分野でも大きな成果を上げることができなかった。現在でも日本の五大家電メーカーはテレビの生産を続けているが、いずれも深刻な課題に直面している。たとえば、シャープは鴻海に買収され、パナソニックの家電部門も崩壊寸前の状態にある。
一方、アメリカはIT時代を通じて着実に発展を遂げ、各産業が次々とスムーズに連携し、今日に至るまでAI分野で世界をリードしている。この過程で、アメリカは2つの国の台頭も後押しした。ひとつはソフトウェアのアウトソーシングを主軸とするインド、もうひとつはハードウェア製造に注力する台湾である。
台湾はIT産業で大きな成功を収め、Acer(宏碁)やASUS(華碩)といった国際的ブランドを輩出したほか、鴻海(ホンハイ)、和碩(ペガトロン)、仁宝(コンパル)、緯創(ウィストロン)、廣達(クアンタ)の5社は「電子五虎(電子五哥)」と呼ばれ、世界的な受託製造業者として知られている。これらの企業は、台湾がグローバルなIT製造サプライチェーンの中核に位置づけられる基盤を築いた。
しかし、ICT時代に入ると、スマートフォンやモバイルインターネットの分野では期待された成果を上げることができなかった。特に、Androidスマートフォンの黎明期において世界市場をリードし、一時はサムスンやアップルを上回るシェアを誇ったHTC(宏達電)は、台湾がブランド主導型産業へと脱皮を試みた象徴的存在だった。しかしブランド戦略の誤りや激しい競争により競争力を維持できず、影響力は徐々に低下していった。
この挫折を機に、台湾の産業は再び製造受託に焦点を当て、グローバルブランドに対し高効率の生産ソリューションを提供する体制へと移行し、世界の製造業サプライチェーンにおいて不可欠な役割を果たすようになった。
台湾もまた、世界各国と同様に深刻な人手不足の問題に直面している。しかし、TSMC(台湾積体電路製造)や電子五虎(鴻海、ペガトロン、コンパル、ウィストロン、クアンタ)といった大手企業は、この問題の影響をほとんど受けていない。これらの企業は安定した成長と高い収益性を背景に、優秀な理工系人材を惹きつける力を持っている。また、電子五虎の主要な生産拠点は中国や東南アジアなど海外に集中しており、台湾国内での労働力不足は比較的深刻ではない。
台湾で最も深刻な人手不足に直面しているのは、実は伝統産業やサービス業である。政府やメディア、そして社会全体の関心が電子産業に偏っているため、これらの業種は長年にわたって人材不足という課題を抱えてきた。
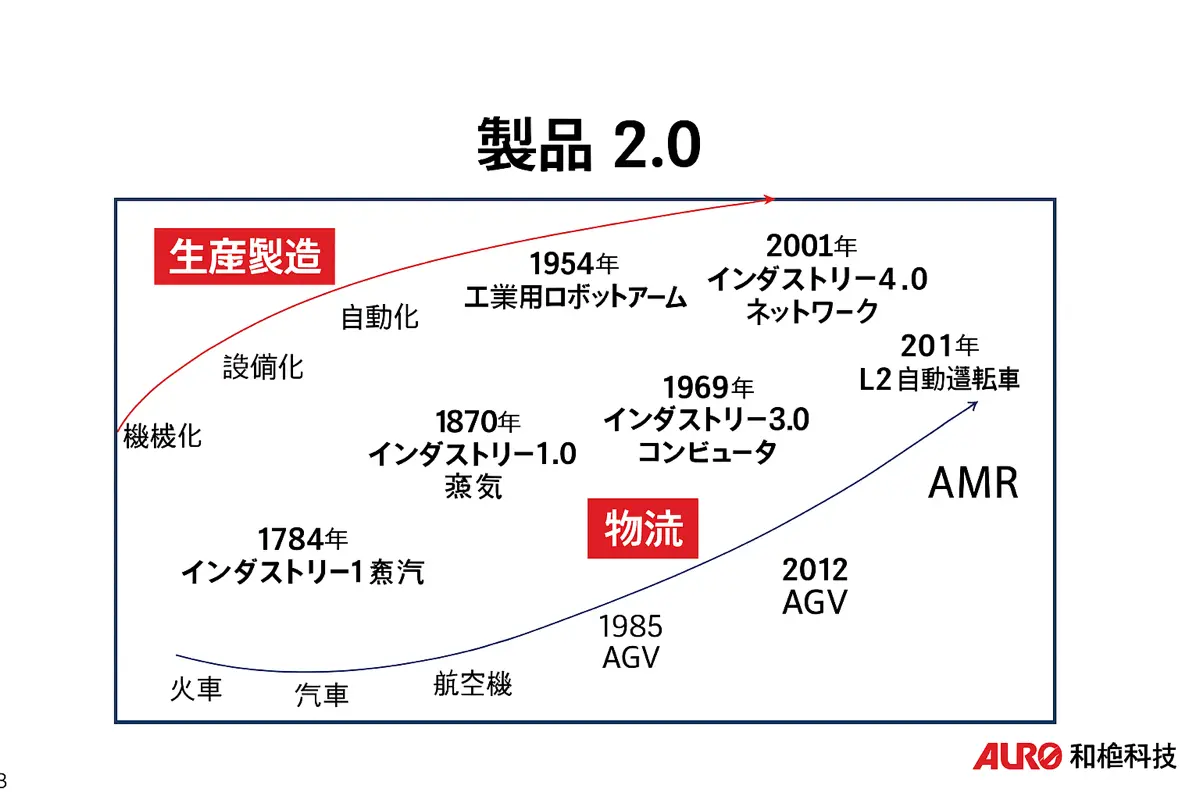
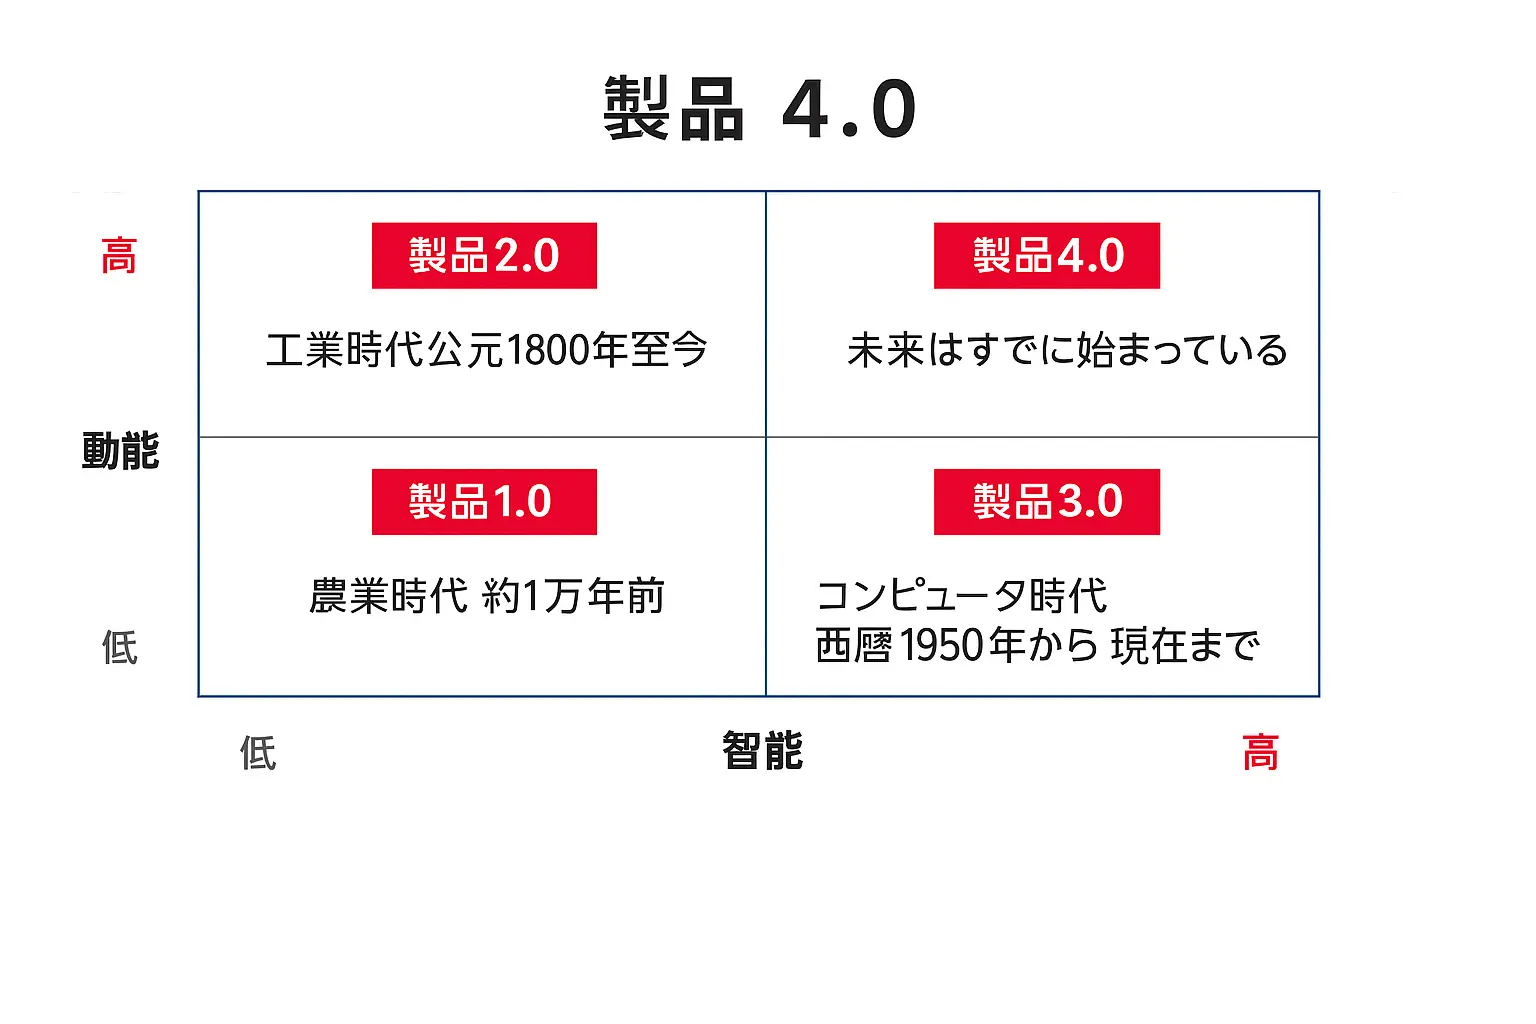
製品の発展について、私は10年以上前に独自の分析モデルを提唱した。インテリジェンス(知能)を横軸に、モビリティ(動力性)を縦軸に取り、製品を1.0、2.0、3.0、4.0の4段階に分類している。1.0は知能も動力も低い製品を指し、農業時代から1万年にわたる進化の中で、人類が弓、紙、物差し、そろばんなどの道具を発明し、作業効率を高めてきた段階にあたる。
製品2.0は、1800年頃の産業革命から現在までの時代に該当する。内容としては、機械化、設備化、自動化、さらに産業用ロボットアームから協働ロボットアームまでの発展を含み、主に製造分野での応用を指す。ここにモビリティ(動力性)の要素が加わると、列車、自動車、飛行機、1985年のATV(自動搬送ロボット)、2012年のAMR(自律移動ロボット)、さらにはレベル2の自動運転車などが含まれる。
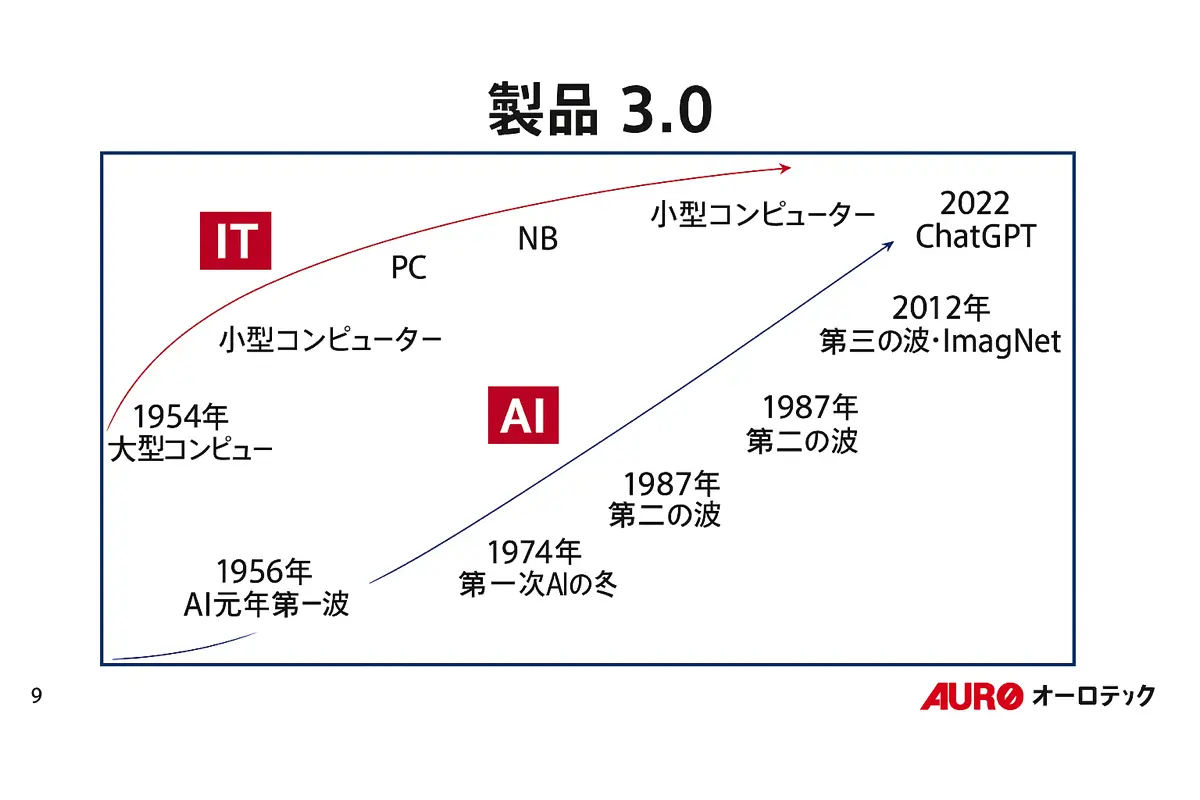
製品3.0の段階では、ITとAIという2つの主軸で分析される。ITは1954年のメインフレーム(大型コンピューター)を皮切りに、パーソナルコンピューター(PC)、ノートパソコン(NB)、スマートフォンへと進化してきた。一方、AIは1956年に最初のブームを迎えた後、2度の「冬の時代」を経て、2012年のImageNetによる第三次ブーム、そして2022年にはChatGPTの登場へと至る。
製品4.0については、当初2040年以降になると予想していた。しかし、AIの急速な進展により、知能と動力の融合が一気に進み、次世代製品の中核を成すようになってきた。その中でも私が最も注目しているのが人型ロボットである。人型ロボットは、人間の働く環境や生活環境を変える必要がなく、既存の空間に自然に溶け込むことができるため、最も象徴的な産業となるだろう。
スマートオートメーション時代の台湾の挑戦:AIと融合するモーター・バッテリー・電子制御の“三電”能力
私が「動力性」と「知能性」という2つの軸で製品を分析するようになったのは、過去に多国籍企業で働いた経験や、メイカームーブメント(自造者運動)に参加した際の観察から得た知見に基づいている。たとえば「動力性」とは、伝達(トランスミッション)と駆動(ドライブ)の2つの要素を含む。高い動力性を持つ産業は、人類にとって最も本質的な必須ニーズ(must have)であり、列車、自動車、飛行機などの高動力システムは、人類の経済発展を牽引してきた主要な手段である。
一方で、「知能性」の発展も重要ではあるが、多くの場合「あると便利(nice to have)」程度にとどまる。たとえば10年以上前、私は中国本土で約600社のスタートアップを支援したが、その多くはスマートIoT関連の分野に取り組んでおり、結果的にほとんどの企業が失敗に終わった。当時、多くの開発者は「スマート製品」として、例えば水筒に多数のセンサーを取り付け、アプリと連携させて飲水を促したり、WeChatやBaiduニュースを閲覧できる機能を盛り込んでいた。しかし、こうした機能は実際には必須ではなく、あっても悪くはないが、なくても困らない。こうした製品は本質的なニーズを満たせず、市場に浸透するのが難しかった。
当時私が気づいたのは、多くの革新的なアイデアが市場ニーズではなく、技術主導で生まれていたということだ。その結果、製品には次々と新機能が追加され、コストが膨らみ、最終的には売れないという状況が繰り返された。スタートアップにとって重要なのは、高度な技術力を示すことではなく、現実の課題を解決できるニッチ市場(niche market)を見つけることが最も重要だ。
私が本当の「必須ニーズ(剛需)」だと考えているのは「動力性」である。動力性には、駆動(たとえばモーター)と伝達(たとえばボールねじ)の2つの構成要素が含まれる。これらの技術は、世界の動力系システムを牽引してきた4大企業を生み出した。すなわち、日本のファナック(Fanuc)、日本の安川電機、ドイツのクーカ(KUKA)、そして元はスイスとスウェーデンの合弁企業で、現在は米国に本社を置くABBである。これらの企業は産業用ロボットや駆動システムの分野で長年にわたり世界をリードしてきた。しかし、彼らは現在も主に「動力性」そのものに注力しており、今後この基盤に「知能性」を加えることができる者こそが、製品4.0時代の覇者となるだろう。
ここで思い出すのは、フォード自動車の創業者がかつて語った有名な言葉である。「神よ、私が欲しかったのは一対の手だけなのに、なぜあなたは人間を与えたのか?」この言葉は、当時の自動車産業が大量生産とスピードを重視していた時代背景を反映している。生産ラインの作業員には思考力は求められず、ただ同じ作業を繰り返すことが求められていた。
私がかつて鴻海で見た生産ライン、たとえばiPadの組立ラインでは、約200人の作業員が働いていた。それぞれが非常に細かく分担された単一の作業を担当しており、ライン全体が精密に設計されていた。このような工程では、作業員が自分の判断で動くことは許されず、全員が同じように作業を進める必要があった。もし200人全員が独自の考えで行動すれば、生産ラインは大混乱に陥り、製品を完成させることなど到底できない。
台湾の産業全体の発展を見渡すと、ITサプライチェーンにおいては強みを持っているが、将来の競争に備えるには「動力性」と「知能性」の分野での強化が必要である。たとえば、人型ロボット、電気自動車(EV)、ドローンといった新興産業には、「三電」と呼ばれる電機、電池、電気制御の能力が不可欠であり、さらにAIとの高度な統合も求められる。こうした供給体制は従来のICT産業とは大きく異なり、台湾にとって全く新しい挑戦となる。
製品3.0の時代において、台湾はITサプライチェーンで大きな優位性を持ち、PC、ノートパソコン、スマートフォンまで、主要な部品の多くを台湾企業が担っていた。そのため、中国本土はAIを中心とした新たな路線を模索し、インターネットからICT分野に参入した。こうして、小米(シャオミ)、OPPO、Vivoといったスマートフォンブランドが登場し、製造部門の負担がないことを活かして、百度、テンセント、アリババ、ファーウェイなどの大手インターネット企業が次々と成長した。彼らはインターネットの優位性を活かし、コンシューマー向け市場、いわゆる2C(to consumer)分野を主導している。
中国本土はスマート化の方向へと進んでおり、その発展モデルはアメリカに近い。現在、世界は製品4.0時代に突入しており、中国の成長はますます著しく、影響力はアメリカと拮抗するほどとなっている。特に、動力と知能の統合、AIと多様な製品・技術の融合において、中国の競争力は際立っている。一方、台湾は製品4.0の発展において課題に直面しており、ハードウェアのサプライチェーンに過度に依存する現状は、致命的な弱点になりかねない。
私はヒューマノイドロボットの発展に大きな期待を寄せている。なぜなら、それは人間ができない、やりたがらない、あるいは適さない仕事を代替できるからだ。日本で言われる「3K(汚い・危険・きつい)」の仕事に加え、アメリカでは「4D」と表現され、パンデミック以降は「疾病予防(Disease Prevention)」が新たに加えられている。
将来的には、ヒューマノイドロボットは18分ごとに1台製造され、30分後にはすぐに稼働を開始できるようになる見込みだ。それに対して人間は、妊娠期間に10か月、さらに生まれてからは小学校から大学卒業までの16年間の教育を経てようやく働けるようになる。この違いは比較にならない。
ヒューマノイドロボットの訓練コストは、大規模言語モデルの訓練コストをはるかに上回っている
なぜヒューマノイドロボットの需要が高まると考えるのか。テスラのイーロン・マスク氏は、将来的にヒューマノイドロボットの数が人類の3倍に達すると予測しており、私はこの見解に強く同意する。現在の人間社会の環境は、人間の行動や使用に最適化されており、環境そのものを変えるコストは、ロボット側を適応させるコストよりもはるかに高い。そのため、人間に近い形状のヒューマノイドとして開発が進むと考えられる。
例えば、AMR(自律移動ロボット)が自分でエレベーターに乗ろうとすると、腕や指がないため、エレベーターに「エレベーター制御システム(梯控)」を追加して改造する必要がある。しかし、ヒューマノイドロボットであれば、自らの指で階数ボタンを押すことができるため、エレベーターを改造するコストを省くことができる。
台湾の一部メーカーはヒューマノイドロボットの発展に対して悲観的な見方をしているが、それは台湾独自の産業サプライチェーンの立場からの判断に過ぎない。世界全体の発展トレンドを俯瞰すれば、ヒューマノイドロボットが今後大量に登場することは確実であり、主流となるのは避けられない。
これまで私たちは高速道路や鉄道の整備を続けてきたが、都市の混雑や渋滞は解消されていない。その最大のボトルネックは信号機にある。もし自動運転技術と都市交通システムが統合され、車両と歩行者の動線が完全に分離されれば、信号機がなくても車は自由に走り回り、衝突することなく運行できる。実際、道路の空間は十分にあるが、問題は交通全体の設計にある。
現在、多くの企業が大規模言語モデル(LLM)の開発に取り組んでおり、既存のテキスト、画像、音声データを収集するだけで訓練が可能だ。しかし、人型ロボットの訓練ははるかにコストがかかる。なぜなら、物理的世界から必要なデータを収集するのがはるかに困難だからである。たとえば、Googleはかつてロボットの訓練を行い、人間がロボットのそばで手とセンサーを使って物を掴み、それをロボットが模倣して学習するという方法を採用した。このような物理的な訓練は、1か月で4〜5百万ドルの費用がかかることもある。
和椿科技は自社でハードウェアを製造するのではなく、外部のリソースを活用し、最先端の製品や技術を代理・導入して、顧客のニーズに合ったサービスとして統合していく方針だ。AIとロボット技術を組み合わせることで、高齢化社会における人手不足の課題に対応する。我々が主にターゲットとしているのは、伝統的な製造業およびサービス業であり、各産業にロボットを提供し、業界の変革とデジタル化を支えるソリューションとしたいと考えている。
和椿科技はハードウェア製造には関与していない。現在、ハードウェアの供給元はすでに多く存在しており、真に不足しているのは統合型のソリューションであると考えている。当社はアメリカ、中国、ドイツ、日本の4カ国に焦点を当て、各国での代理や協業の機会を積極的に模索している。これら4つの国は自動化を推進する動機はそれぞれ異なるが、それぞれ独自の技術的特長と市場の強みを備えている。
例えばドイツは重工業を基盤としており、いち早く「インダストリー4.0(第4次産業革命)」を提唱したが、ロボットはその一部に過ぎない。一方、アメリカのロボット技術は国防分野から発展し、人命の損失を減らすことを目的としている。アメリカでは人命の価値が非常に高く、黒人だけでなく、すべての人の命が同様に大切とされている。
日本について言えば、私は子供の頃から『鉄腕アトム』の漫画を読んでおり、未来の世界はロボットが主役になると信じてきました。日本は素材、伝達、駆動といった技術分野で非常に強みを持ち、優れたソリューションもいくつか存在しますが、現在のところエンドユーザー向けの産業では韓国や中国に押され気味です。
中国については、あらゆる産業の発展を垂直統合型のモデルで進め、規模を拡大し、輸出によって外貨を獲得することを目指しています。そのため、中国本土ではヒューマノイドロボット産業に対して巨額の投資が行われ、熾烈な競争が繰り広げられています。最終的に他の競合を打ち負かし、生き残る企業こそが、最も強力なプレイヤーとなるでしょう。
十数年前に引退したとき、まさか71歳になって小さな会社の会長を引き受けるとは思ってもみませんでした。張永昌氏は長年の友人であり、私を日本や中国本土の多くのロボット企業に連れて行ってくれたこともあります。以前から和椿の取締役として参加するよう誘われていましたが、2022年のクリスマスに、彼が重病で亡くなる直前、「会長を引き受けてほしい」と託されました。その信頼と思いに応えずにはいられず、私はその役職を引き受けることにしたのです。
私は、すべての企業が自社の製品バリューチェーンの中でどの位置にいるのかを真剣に考えるべきだと思います。特に、資源が限られている中小企業にとっては、なおさら重要なことです。
カスタマイズでニーズに応える 和椿は自動化分野のアクセンチュアを目指す
ここで一つ小さなエピソードを紹介します。1997年にテキサス・インスツルメンツ(TI)のアジア地域総裁に就任する前、私は半年間アメリカ・ダラスにあるTI本社で勤務しました。そのとき、本社には「Arthur Andersen(アーサー・アンダーセン)」と刺繍された作業着を着た多くの人々がいて、彼らはTIの社員ではなく、総勢100人以上もいました。
その後私は、アーサー・アンダーセン(Arthur Andersen)がかつて財務監査部門とコンサルティング部門に分裂していたことを知りました。財務監査部門はアメリカの大企業エンロン(Enron)の不正会計事件に関与して崩壊し、一方のコンサルティング部門はその後も存続し、いくつかの企業を買収したうえで、現在では世界的に知られるコンサルティング会社「アクセンチュア(Accenture)」となっています。アクセンチュアはアメリカに本拠を置き、1989年にアーサー・アンダーセンから分離・設立されました。
当時、なぜTI(テキサス・インスツルメンツ)本社にこれほど多くのコンサルタント会社の人がいるのか不思議に思いました。後に私は、それこそが製品バリューチェーンにおける重要な要素であることに気づきました。たとえばHPやSAPのようなシステムやソフトウェアを提供する企業は、基本的にコストを最小限に抑えて利益を最大化するため、標準化された製品を大量に販売することを目指しています。しかし、最終顧客の立場では、各企業ごとに異なるニーズがあり、自社の業務に合ったカスタマイズ機能を求める傾向があります。
したがって、各業界の垂直市場(vertical market)においては、システムやソリューションのカスタマイズ導入を支援するコンサルティング企業の存在が不可欠です。これは、ヒューマノイドロボットのような先進技術を導入する際には特に重要となります。業種ごとにヒューマノイドロボットの活用シーンやニーズは異なり、たとえば物流倉庫、医療介護、製造現場、小売サービスなどでは、求められる機能や統合方式が大きく異なるため、標準製品では対応しきれません。そのため、エンドユーザーの要件を深く理解し、最適な導入戦略とシステム統合を提供できるコンサルタントが必要なのです。当時のアーサー・アンダーセンは、まさにそのような役割を果たしていました。そのコンサルティング部門が独立・発展した現在のアクセンチュアは、世界で77.5万人の従業員を擁する多国籍企業に成長しており、この分野の重要性と巨大な需要を物語っています。
和椿科技の役割もこれに近く、私たちは自動化分野における「アクセンチュア(Accenture)」のような存在を目指しています。優れた製品、技術、ソリューションを持つ外部のサプライヤーを積極的に探し出し、それらを統合して、あらゆる業種・業界に最適な自動化ソリューションを提供するのが私たちの使命です。
現在、当社は日本の2社、中国の3社のサプライヤーと提携しています。日本のパートナーはMujin(ムジン)とTelexistence(TX)、中国のサプライヤーは越疆、普渡、優必選です。
日本の2社はいずれもユニコーン企業であり、ロボット業界の企業価値調査では、Mujinが第1位、TXが第2位にランクインしています。
Mujinは、世界トップのハイブリッドパレット出荷ソリューションを提供する企業であり、物流用3Dビジョンシステムの稼働数においても世界一です。さらに、世界初の自律型3Dビジョンプロバイダーでもあります。
一方、TXはロボット分野に特化したシステム革新企業で、ロボットが遠隔環境でも自由に動けることを目指しています。主力製品は、自動補充ロボットや協働アームによる積み上げロボットです。
これら3社の中国企業は、いずれも私が十数年前に指導していたスタートアップチームであり、現在ではいずれも大企業へと成長を遂げました。
越疆(Xrobot)は協働ロボットを開発しており、創業者は劉培超氏で、同社はすでに香港に上場しています。普渡(Pudu Robotics)はレストラン向けサービスロボットのリーディングカンパニーで、創業者は張濤氏、今年中に香港証券取引所への上場申請を予定しています。優必選(UBTECH)はヒューマノイドロボットを開発しており、創業者の周劍氏のもと、すでに香港市場に上場しています。
和椿は、今年8月に開催される台北国際自動化工業展において、計24ユニットの展示スペースを確保し、日本および中国からの代理製品を出展する予定です。今後3年間で、AIロボットを活用したスマート製造、スマート物流、スマートサービスなど、垂直型産業への応用をさらに深め、市場の拡大を図っていきます。
程天縱(チャン・ティエンツォン)プロフィール
現職:オーロテック(Aurotek)会長
経歴:フォックスコン(鴻海)副総裁、富智康 CEO、テキサス・インスツルメンツ(TI)アジア地域総裁、中国ヒューレット・パッカード(HP)社長
学歴:米国サンタクララ大学経営学修士、国立交通大学電子工学科卒業
経験:2012年より「メイカー起業メンター」として活動、「Terry & Friends」コミュニティを立ち上げ、両岸のイノベーション界で500以上のスタートアップを無償で支援



