世界が知るべき台湾の「株価第2位」銘柄——NVIDIAのAIラックを支えるKing Slide(川湖科技)、株価はアナリスト目標値をすべて上回る
ブルームバーグ端末の上で、銘柄コード2059:TTは一台湾スライドレールメーカーにすぎない。先週、その株価は8,560台湾ドルの史上最高値を付け、台湾市場でASPEED(信驊)に次ぐ第2位となった。家具金物工場から出発したKing Slide(川湖科技)の中核製品は、参入障壁が低そうに見える機械式スライドレールだ。しかし、NVIDIAの最も高価なAIラックは、この会社の2本の薄いレールに支えられなければ、出荷できない。
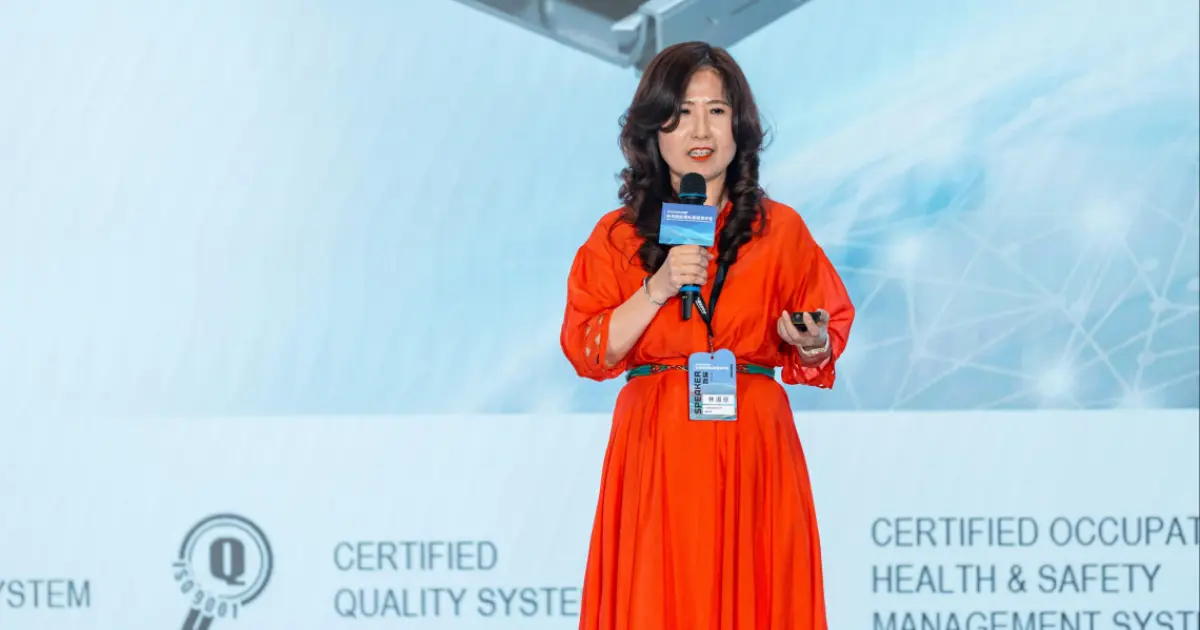
先週、2026年台湾ベンチャーキャピタル・プライベートエクイティ年次総会で、King Slide(川湖科技)総経理・林淑珍氏(Jane Lin)の講演を聞いた。同社の株価は現在8,250台湾ドル(約4万1,600円、1台湾ドル≈5.04円・2026年7月14日台湾銀行仲値)。台湾株でASPEEDに次ぐ株価第2位の銘柄だ。林淑珍氏の講演は、私が長年抱いてきた疑問に答えてくれた。伝統的なスライドレール産業から出た会社が、なぜこれほどの競争力を持ち、AI時代の大勝者に変貌できたのか。
林淑珍氏によれば、同社を知らない人はいつも同じ質問をするという。「スライドレールなんて鉄が2本だけでしょう。どうしてそんなに高く売れるのか?」。その「鉄2本」から始まった会社は、今年第1四半期に粗利率77.7%、純利益率56%を計上した。台湾のあらゆるトップ企業を上回り、株価首位のASPEEDにも、時価総額首位のTSMCにも見劣りしない経営数字だ。
世界のハイエンドAIサーバーレール、9割超を台湾の2社が供給
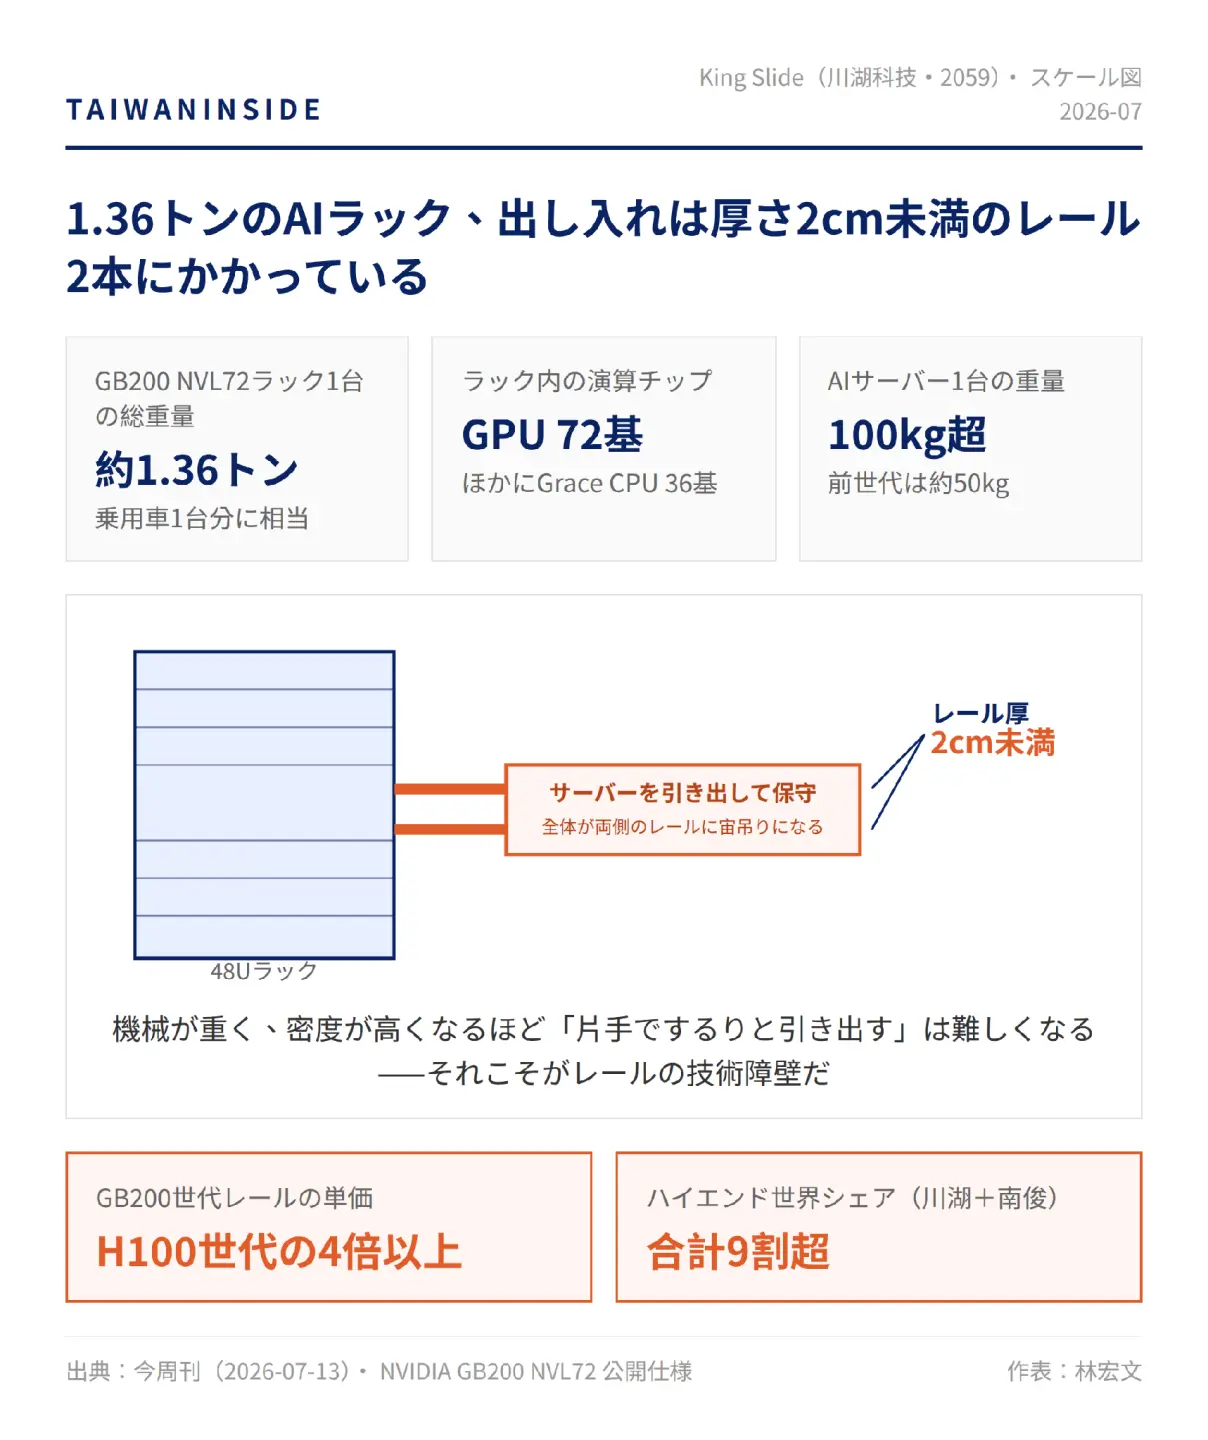
従来型サーバーの時代、スライドレールは重要ではあっても、決定的な部品ではなかった。転機はAIサーバーの物理的仕様の激変だ。NVIDIAのGPUがBlackwellからVera Rubinプラットフォームへ進む中で、サーバー1台の重量はかつての50キロから100キロ超へ跳ね上がった。データセンターのサーバーは、保守や交換のために頻繁に引き出される。重さ20キロのサーバーをエンジニアが片手でするりとラックの奥から引き出せるのは、厚さ2センチに満たないレールがあるからだ。機械が重く、密度が高くなるほど、これは難しくなる。ある推計では、GB200のコンピュートトレイ用スライドレールの単価は、前世代H100用の4倍以上だという。
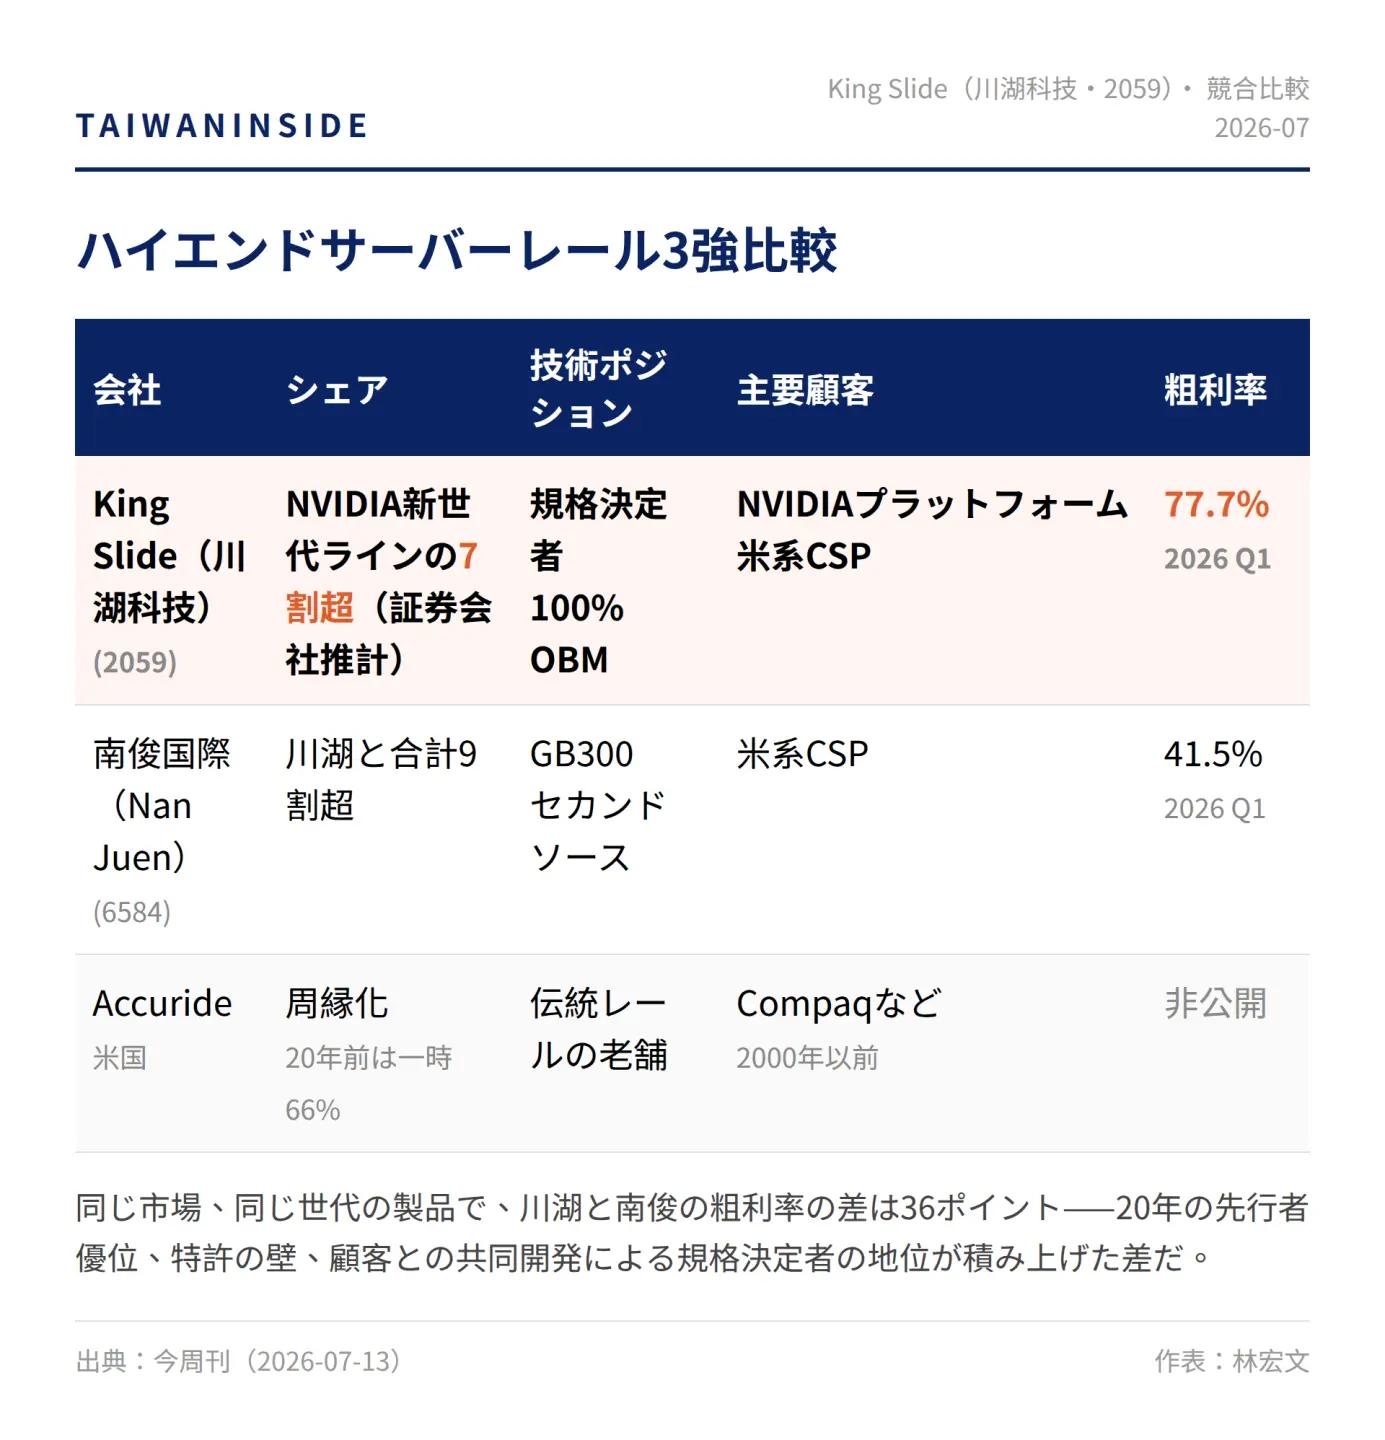
この、重要性を増し続ける部品の市場は、極端に集中している。台湾の2強、King Slide(川湖科技)と南俊国際(Nan Juen)が、世界のハイエンドAIサーバーレール市場の9割超を分け合っているのだ。
スライドレールは一見ローテクな伝統産業に属し、国際金融メディアの上で、この市場はほぼ空白である。ブルームバーグ端末のKing Slideは、コード2059:TTと株価データがあるだけで、特集記事は一本も見当たらない。Forbesが一度だけ書いたのは2025年6月、創業者・林聰吉氏(Lin Tsung-Chi)が29億米ドルの資産で台湾長者番付50人に初めて入った、という記事だった。ここは、台湾の製造業エコシステムだけが熟知する独壇場なのだ。
部材コストに占める比率は極小、粗利率はTSMC以上
AIサーバーの製造コストは数十万米ドルに達するが、レールが部材コストに占める比率はごくわずかだ。それなのに、この地味な部品が、IC設計会社ですら届きにくい粗利率を叩き出す。収益率はTSMCより高い。
アナリストは目標株価の引き上げで株価を追いかけてきた。今年5月以降、目標値は5,225台湾ドルから6,635台湾ドルまで切り上がったが、引き上げのたびに、株価はすでにその先を走っていた。7月13日時点の株価8,250台湾ドルは、確認できる限りすべての機関投資家目標値を上回る。1本のスライドレールがなぜこれほどの粗利を生むのか。市場はどんな前提に値段を付けているのか。この2つの問いに答えるには、26年前——川湖が最大顧客に土俵際まで追い詰められた、あの年に戻る必要がある。
2000年、売上の4〜5割を占める大口顧客が3割の値下げを迫った
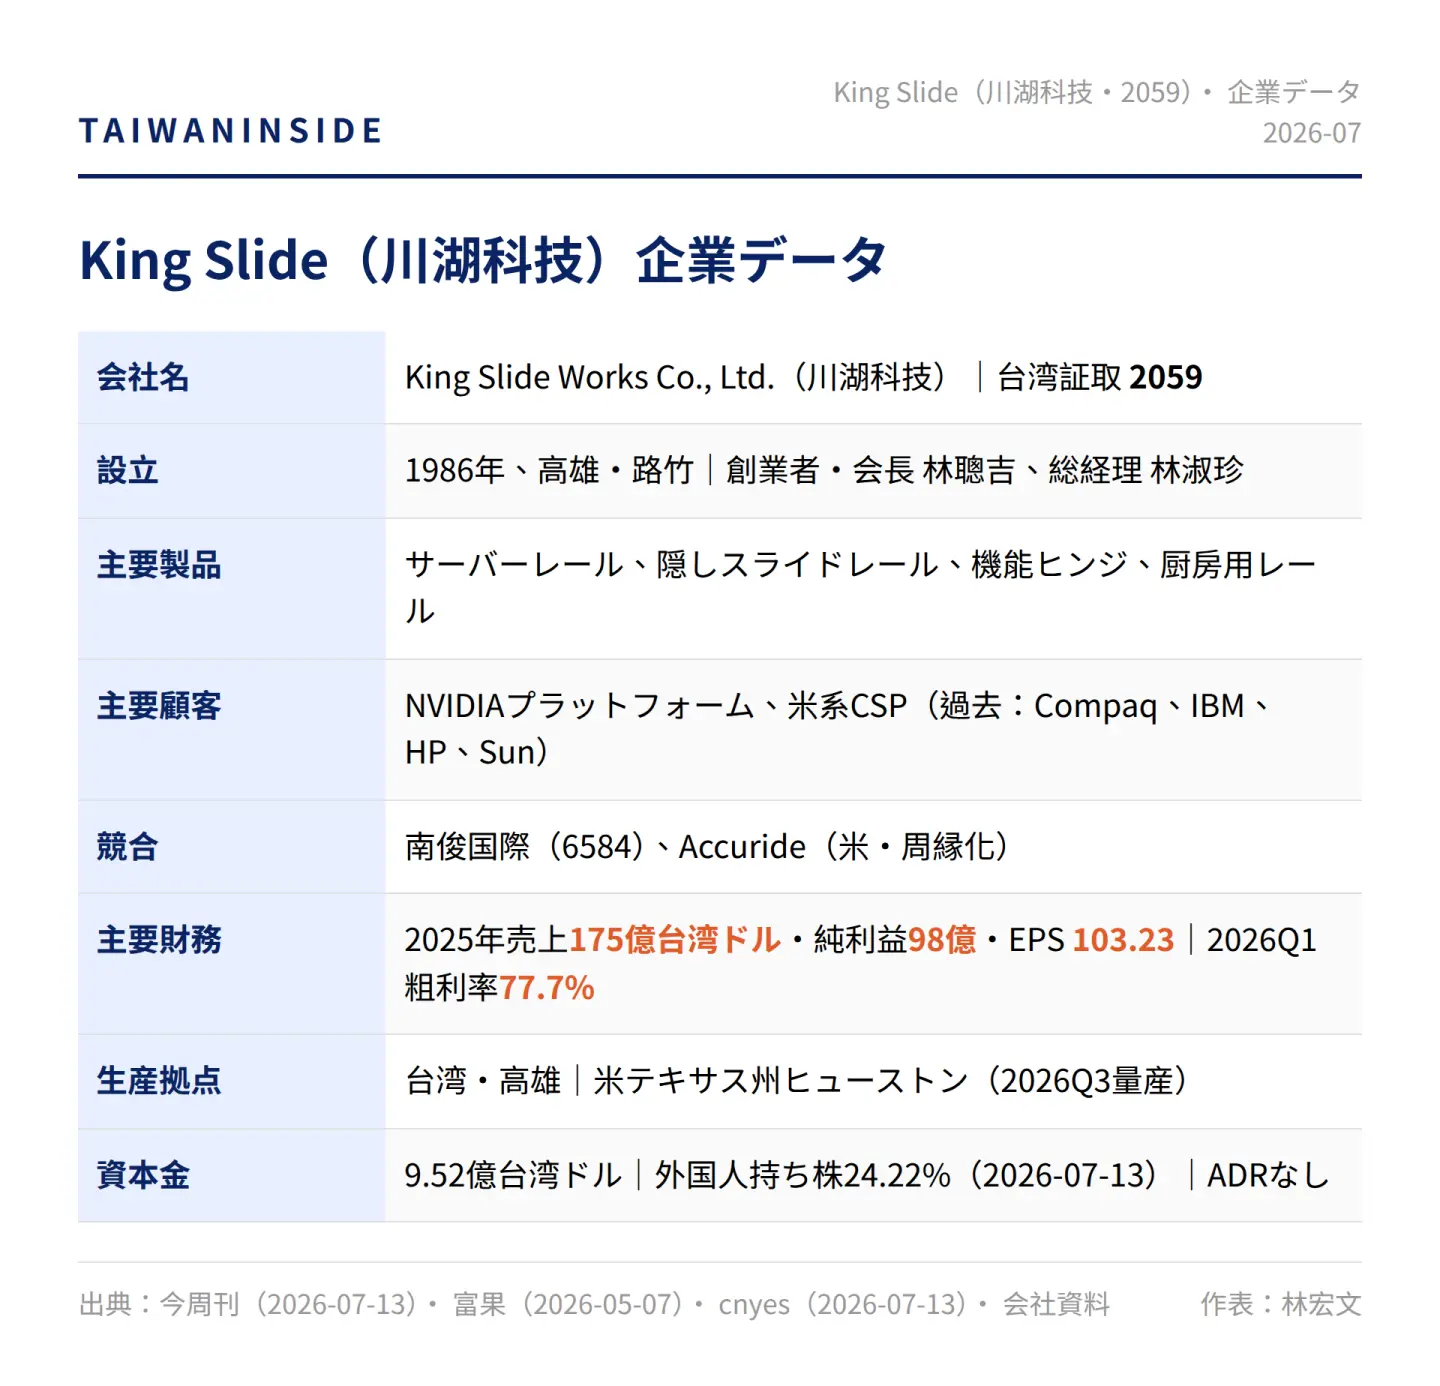
King Slide(川湖科技)は1986年、台湾南部の製造業拠点・高雄路竹で創業した。創業者は林淑珍氏の父で、現会長の林聰吉氏。当初は引き出し用スライドレールを作る家具金物の鉄工所で、顧客は台湾の家具メーカーだった。
林淑珍氏によれば、2000年、当時の売上の4〜5割を占める米国の大口顧客が、3割の値下げか、さもなくば発注打ち切りを迫ってきた。値下げをのめば会社に未来はない——そう判断したチームは、転換先を探し始める。目に入ったのが、勃興しつつあったサーバー市場だった。
しかし、その市場にはすでに覇者がいた。米Accurideは当時世界シェア首位の老舗大手で、シェアは一時66%。2000年以前、Compaqなどサーバーメーカーのレール供給は主にAccurideが担っていた。この年、最大顧客に追い詰められた家具金物工場の川湖には、サーバーの受注が1件もなかった。
2001年、川湖は、差別化されたサプライヤーを探していたCompaqにたどり着く。開拓の訪問を担ったのは、当時副総経理だった王俊強氏(JC Wang)である。
「King Slide 鉄工所」の名刺を持って、スーツ姿のCompaqへ
王俊強氏は後にこう振り返っている。当時の自分は鉄鋼業の灰緑色の作業服を着て、「川湖鉄工所(King Slide Metalworker)」と刷られた名刺を持ち、スーツをまとったテック大手を訪ねた。最初は、自分がひどく見劣りする気がした——と。
家具顧客の値下げ圧力に追い詰められていた川湖にとって、これは全社の命運を懸けた生存戦だった。
目の前の顧客の課題は具体的だった。Compaqが求めたのは人間工学に基づく設計——操作ボタンの位置を変え、サーバーの保守・管理を容易にすること。市場の3分の2を握るAccurideも、まだ応えられていなかった要求だ。家具の引き出しレールを作ってきた鉄工所に、どうしてそれができるのか?
🔒 ペイウォール|§7–§10 を解錠
3か月で初受注:勝敗を分けたのは「10年」から「6か月」への製品サイクル圧縮
結果——川湖は、台湾製造業が最も得意とすることを発揮した。フルカスタマイズの設計開発である。3か月で操作ボタンの位置変更と人間工学設計を完成させ、Compaq訪問から同じ年のうちにサーバーレールの初受注を勝ち取った。その後、IBM、HP、Sun Microsystemsといった一線級顧客のサプライチェーンにも次々と食い込んだ。王俊強氏は言う。当時は意識していなかったが、川湖はここから一度も後戻りせず、転身の道を歩むことになった。
シェア66%の覇者は、なぜ鉄工所に敗れたのか。
Accurideは「在位者の呪い」に直面していた。2000年前後、サーバーレールは、大型家電・電子機器・自動車・産業金物にまたがるこの米国大手にとって、数ある製品ラインの一つにすぎなかった。同時に、この「決定的ではない」製品ラインでシェア6割超という強い発言力を握っていた。ビジネス上の利益を最優先に考えるなら、一顧客のカスタマイズ要求のために研究開発体制全体を組み替える理由は、どこにもなかったのだ。
欧米の老舗大手は研究開発の意思決定が遅く、台湾のエレクトロニクス受託製造クラスターの「日単位」の修正テンポについていけなかった。このクラスターは世界のサーバーの大半を組み立てるエコシステムであり、グローバルブランドのODMを数十年続ける中で、日単位の設計修正サイクルを常態としてきた。Accurideはサーバー市場で少しずつ川湖に道を譲り、AIサーバー時代には完全に脱落し、いまや周縁化された。
このスピード差は、のちに製品サイクルの激変によってさらに増幅される。伝統的な家具用スライドレールの市場サイクルは10年以上。GPUの時代、新プラットフォームはおよそ6か月ごとに登場する。20年後に振り返れば、勝敗を決めたのは技術の出発点の高さではなく、誰がサーバーレールを本業として経営したか、だった。
King Slide(川湖科技)の台頭の過程は、台湾製造業がAIハードウェア需要の下で静かに寡占的優位を握れている主因そのものだ。スライドレールのような伝統産業でさえ、AI需要側の「1プラットフォーム1仕様」という極端なカスタマイズ要求を受け止められる。ハイエンドサーバーレール市場の9割超を台湾の2社が供給している——欧米も日本も韓国も、いまだ成し得ていないことだ。
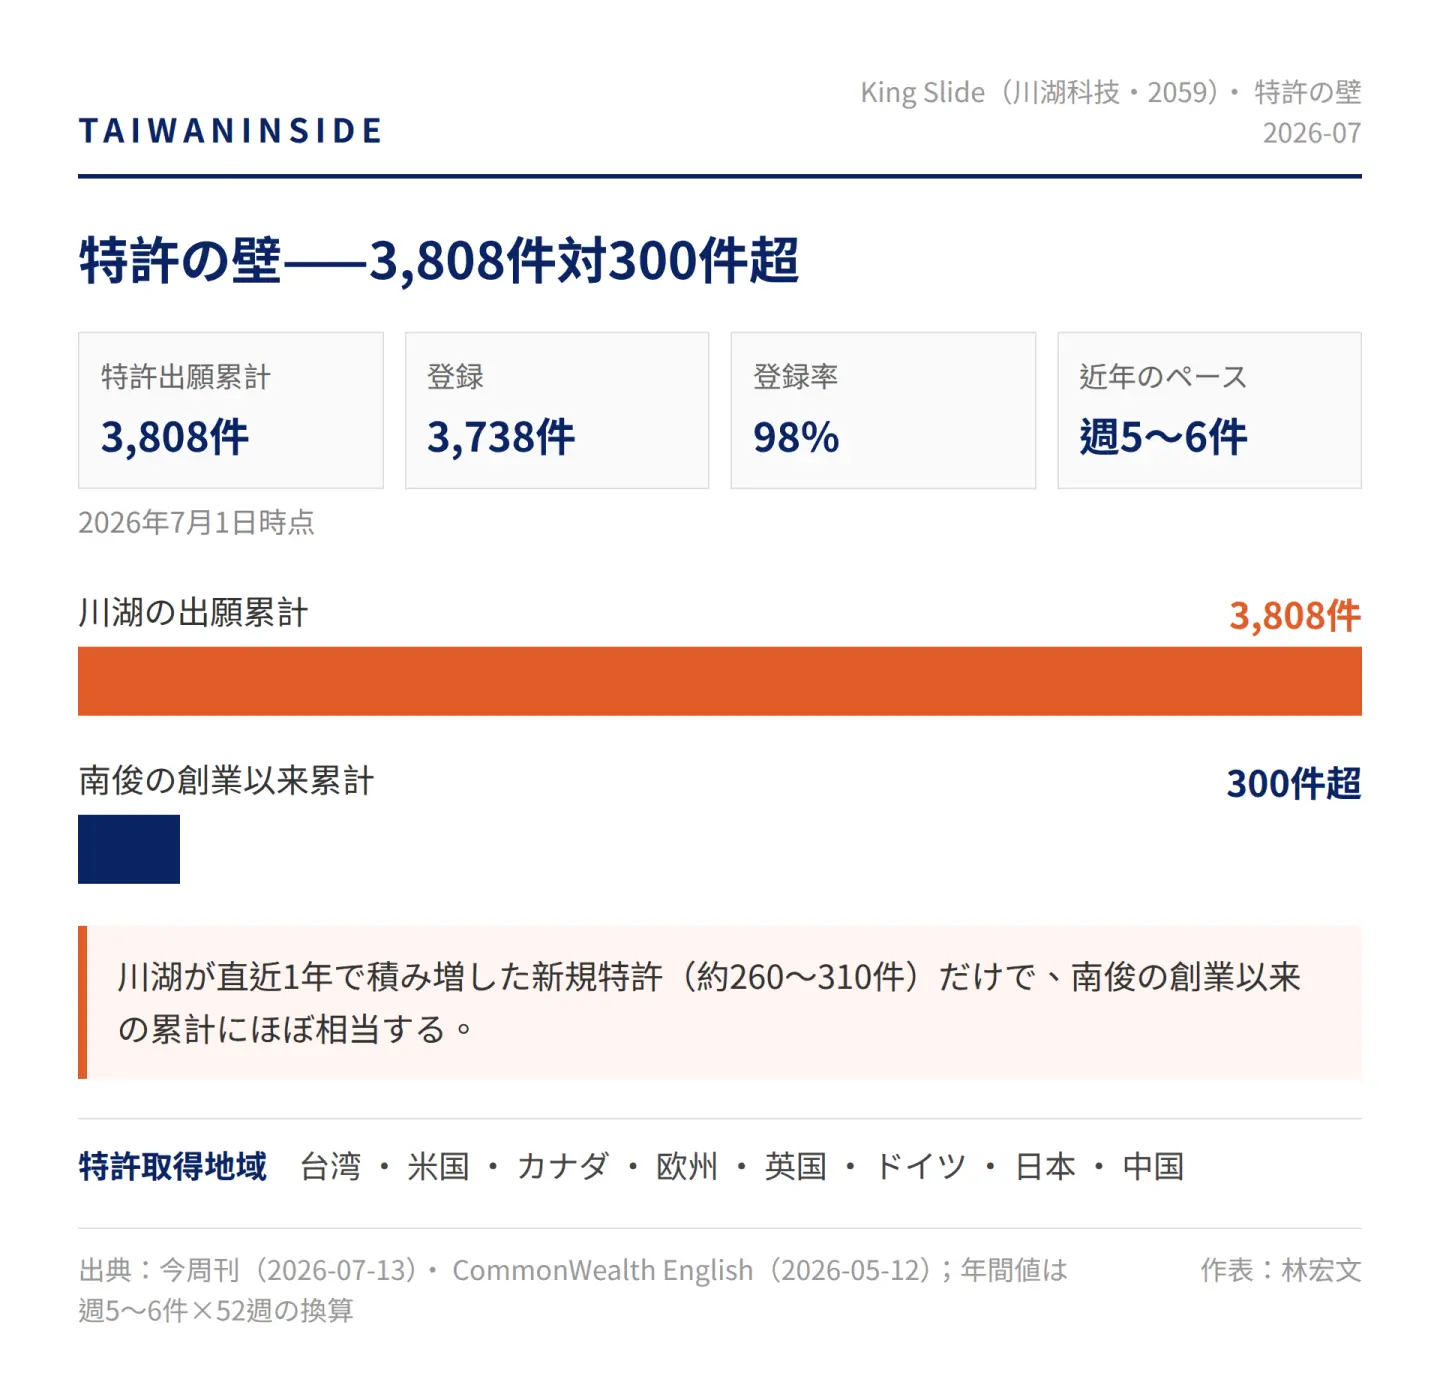
本業として経営している最も直接的な証拠は、特許の産出速度である。2026年7月1日時点で、川湖の特許出願は累計3,808件、登録3,738件、登録率98%。数を稼ぐ水増し出願ではなく、実のある技術産出だ。近年は週平均5〜6件の新規特許を積み上げている——このペースなら、川湖が1年で増やす特許数は、最も熱心な追撃者・南俊の創業以来の累計にほぼ等しい。
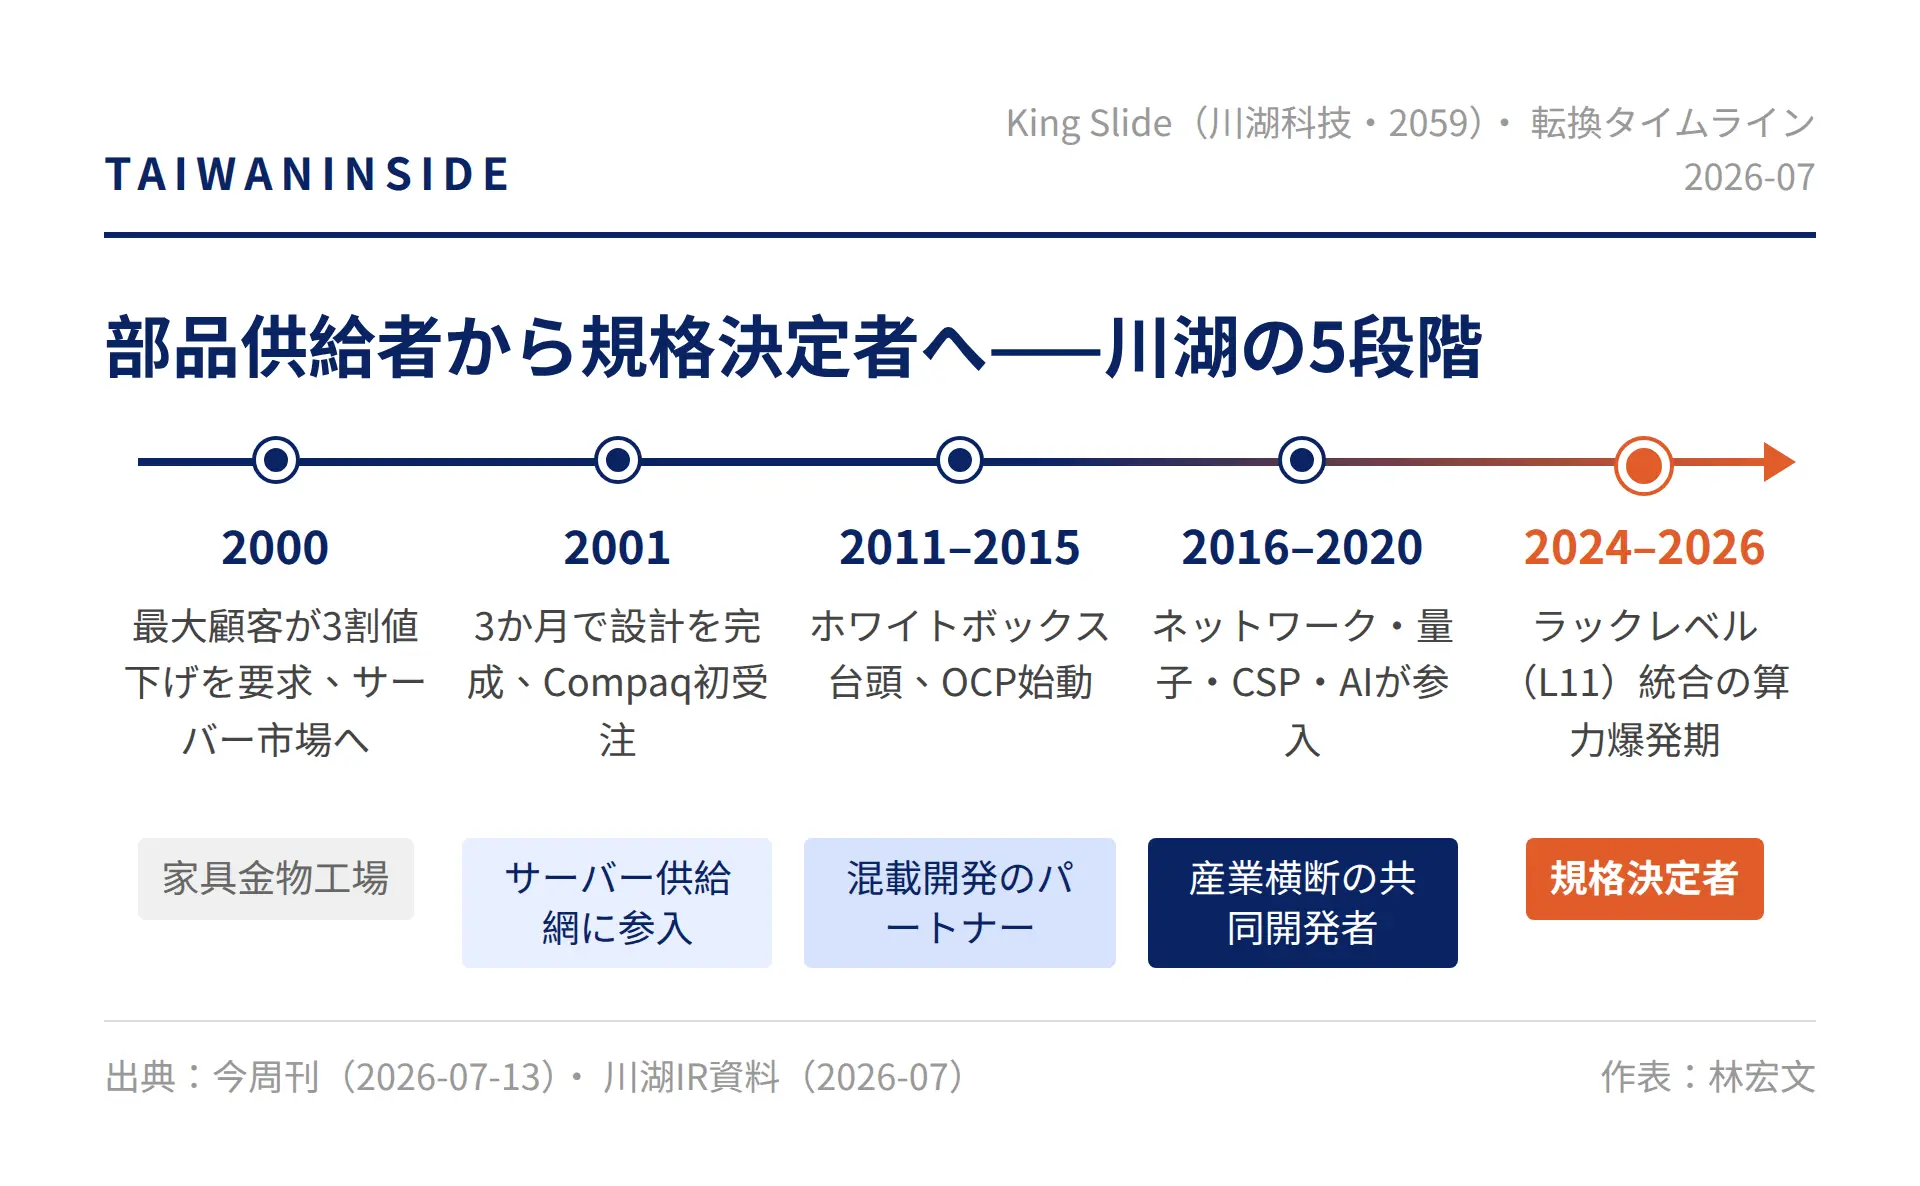
単なるレール供給者から、「顧客の開発を助ける」役割へ。川湖の堀は「作れる」ことではなく、顧客の製品定義段階に深く組み込まれていることにある。これこそが、規格の決定者と部品供給者の違いだ。
米国市場はすでに売上の半分近く、なのに外国人持ち株比率は4分の1未満
規格決定者の地位は、そのまま価格決定力に転換される。川湖が築いたのは「コスト比率は低く、リスク感応度は高い」価格決定力だ。AIサーバーの製造コストは数十万米ドル、レールが部材コストに占める比率はごくわずか——だが、ひとたび故障すれば深刻な稼働停止を招く。林淑珍氏は率直に言う。「スライドレールは安全部品です。あんなに高価なGPUが落ちたら、誰が支えるのか。私たちのレールです」。
前例は遠くない。林淑珍氏によれば、かつて川湖に値下げを迫ったあの大口顧客は、その後他社製品に切り替えた。米国で華々しく上場していたその会社は、製品のスライドレールが外れて落下し、子どもが亡くなる安全事故を起こした。顧客からの巨額賠償請求に直面し、最後は上場廃止に追い込まれた。顧客には、小銭を惜しんで大きなリスクを取る動機など絶対にない。ましてやAIサーバーのような高額システムでは。
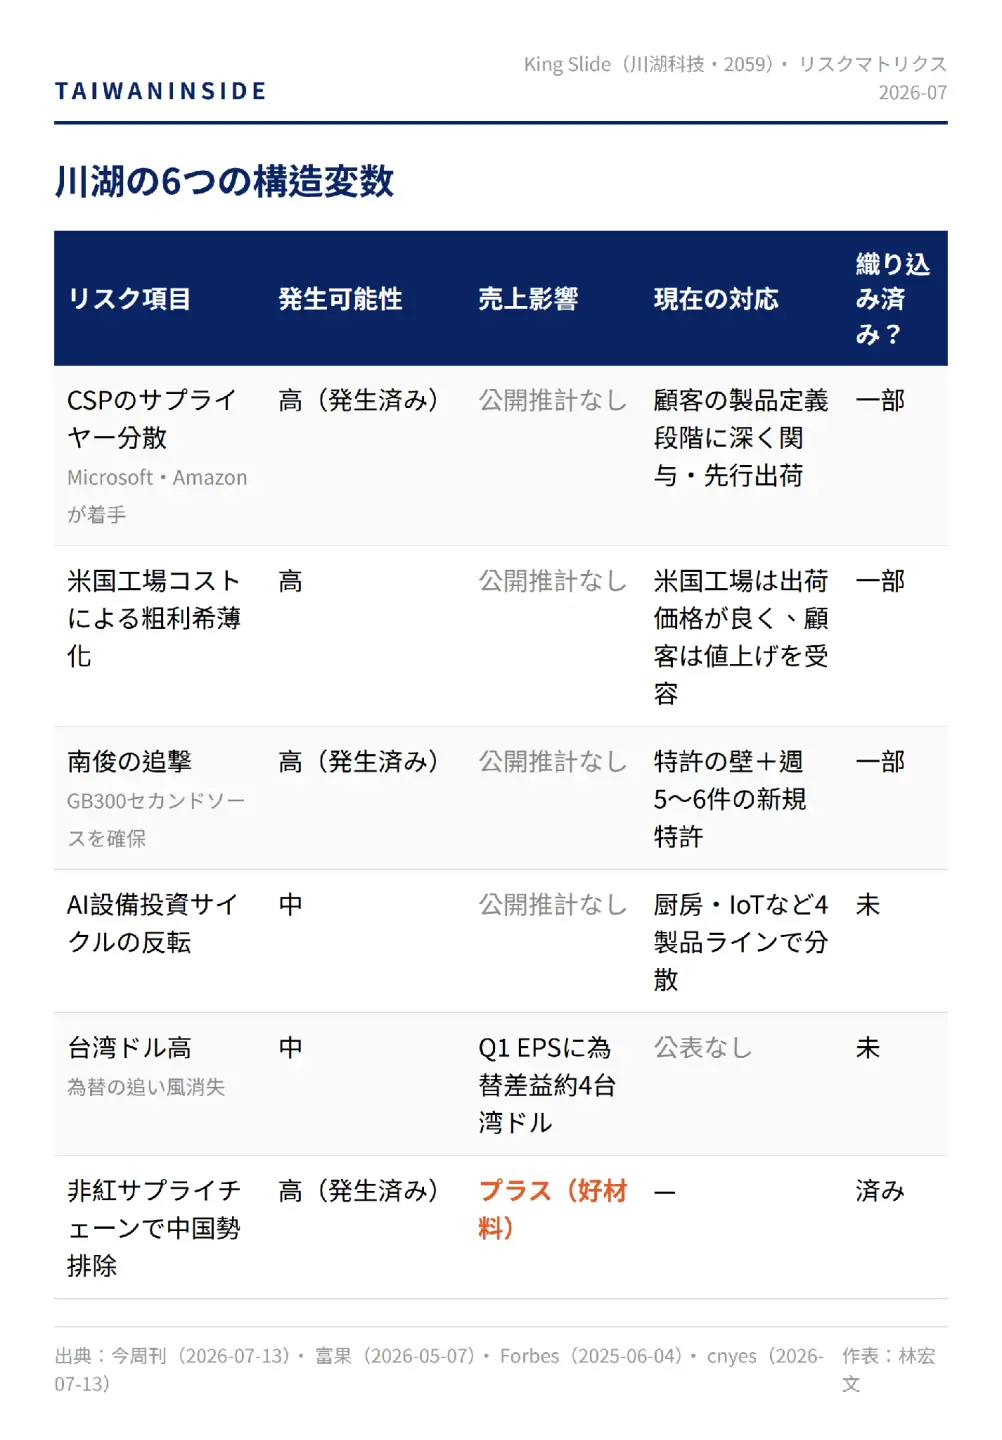
この門の高さは、追撃者が一番よく知っている。サーバー産業は比較的閉鎖的で、CSPは長く単一サプライヤー戦略を採ってきた。後発は開発期間が長く、花が咲く前に力尽きかねない。南俊は6年間壁に突き当たり、大口顧客を見つけられなかった。ブランドメーカーを訪ねれば「おたくはどこの会社?聞いたことがない」と言われ、サンプルはそのまま机の下に放り込まれさえした。長年の努力の末、南俊は現在、米系CSPに食い込み、GB300のセカンドソースの座を確保した。2026年第1四半期の粗利率は約41.5%。悪くはないが、川湖の77.7%には遠く及ばない。今日、川湖を脅かし得るのは欧米大手の巻き返しではない。同じ台湾サプライチェーンの土壌に育ち、同じ戦い方をする南俊である。
地政学的な布陣は、一つの数字から見るといい。2024年、川湖の米国売上は倍増し、すでに総売上の半分近くを占める。2,600万米ドルを投じたテキサス州ヒューストンの新工場は2026年第3四半期の量産開始予定——つまり、ここ1〜2か月の話だ。2025年11月に着工し2028年量産予定の高雄第2期工場、それ以前の子会社第2期増設(20億台湾ドル)も加えると、このテンポは2つのことを物語る。台湾と米国で同時に増産へ動けるほど長期需要に自信があること。そして米国工場は、地政学下の顧客による現地供給要求への回答であり、高関税への備えでもあろうということだ。なお、中国メーカーは「非紅サプライチェーン」(中国系を排除する供給網政策)により、現在米系CSPから締め出されている。留意すべきは、MicrosoftやAmazonなどクラウド大手がサプライヤー分散に動き出したことだ。市場はもはや川湖の独壇場ではない。
その一方で、この会社の外国人持ち株比率はいまだ24.22%(2026年7月13日時点)。ADRは発行していない。国際主要金融メディアの特集は一本もない。「2社で9割」という事実が英語で読めるのは、台湾メディアの英語版だけである。
純利益98億台湾ドルのエンジン:生産設備まで自社設計
第4の柱は自動化生産だ。精密な機械式時計は誰もが知っている。川湖のレールが追求するのはその精密の境地であり、しかも大量生産と両立させる——と林淑珍氏は言う。川湖がスマート製造の研究開発に投じ始めたのは2005年。研究開発部門は生産工程の改良を重ね、多くの設備・機台を自社開発してきた。2011年、ドイツが「インダストリー4.0」を打ち出したとき、林淑珍氏は初めて聞いた瞬間に「川湖は何年も前から同じ方向へ進んでいた」と感じたという。国際的な自動化大手が2億台湾ドルの投資案を持ち込んできたときも、彼女は「大金を投じても成功するとは限らない」と考え、研究開発部門により良い案を作らせた。
この仕事の難度は、部品点数に表れる。サーバーレール1セットには100個超の金属・樹脂部品が使われ、部品ごとに専用金型が要る。そして川湖は金型設計から製品設計、設備設計まで、「初期の製品設計から最終製品まで、すべて工場内で完結」させる。生産設備まで自社設計する垂直統合の深さは、同業他社には容易に真似できない。自動化が本当に粗利へ転換される理由も、ここにある。
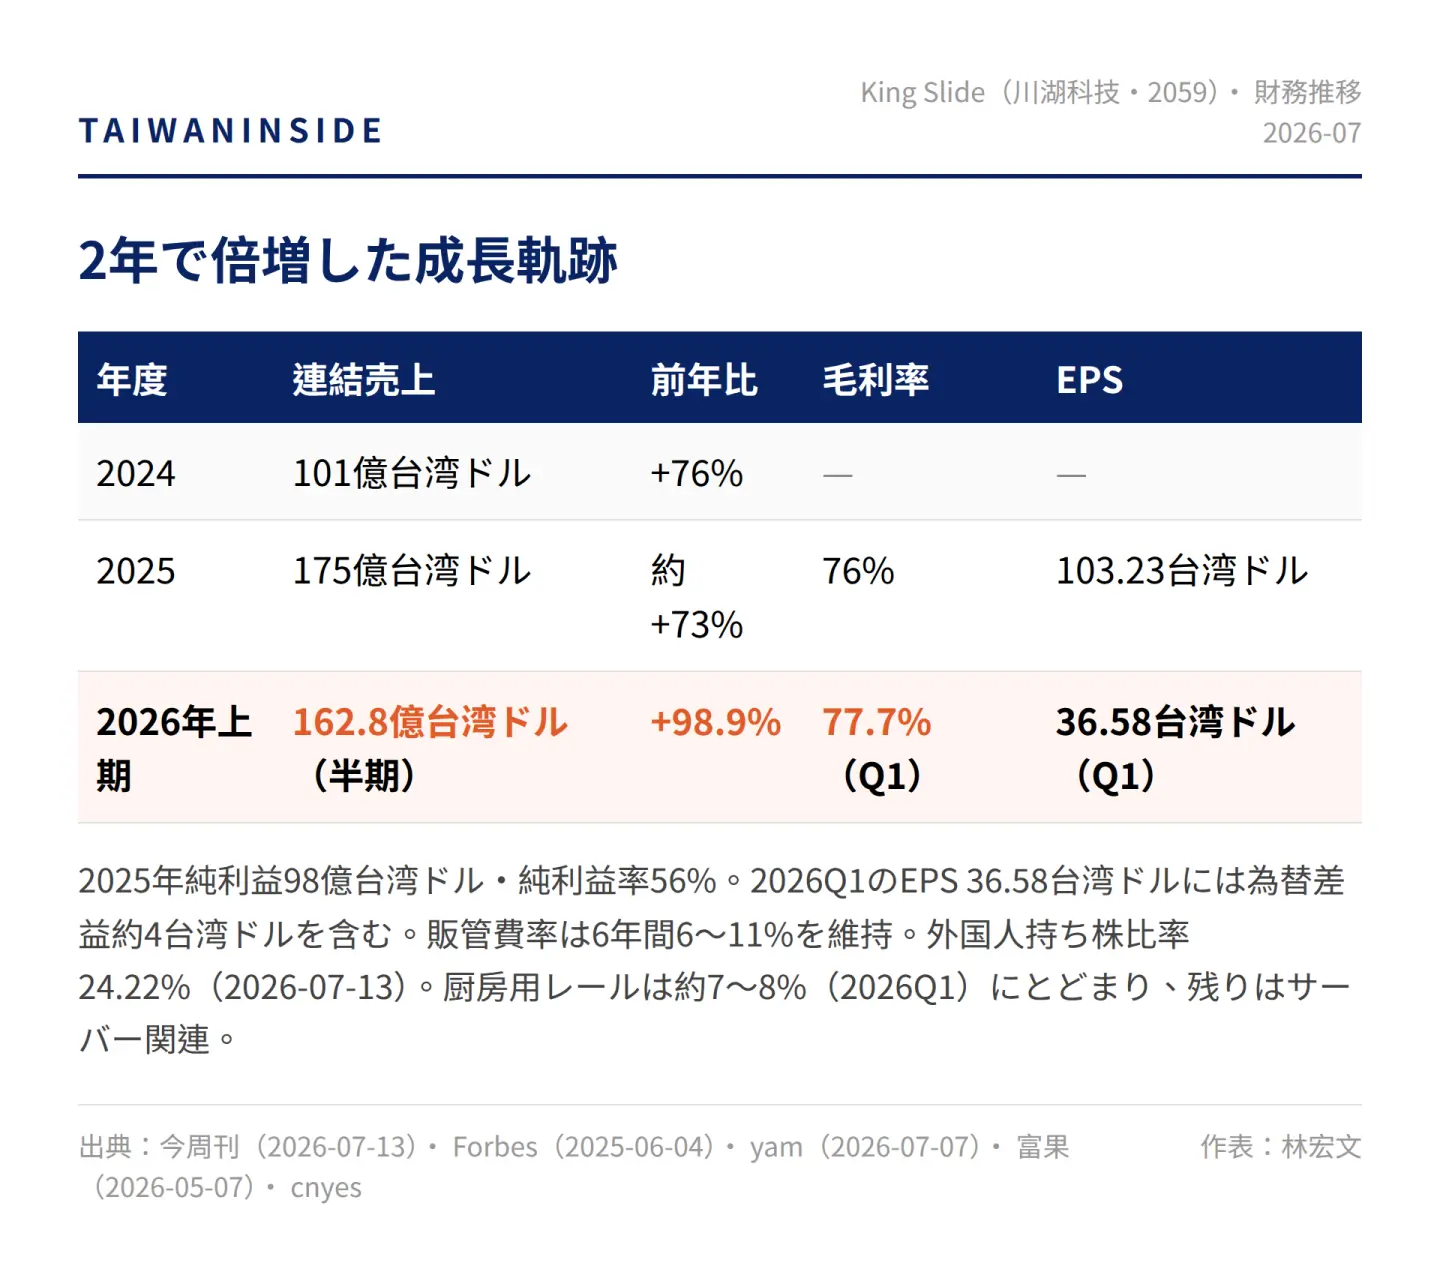
財務諸表を開くと、もう一つの鍵が見つかる。販管費率が異常に低いのだ。過去6年間、6〜11%の間に収まっている。自社ブランドを運営する高粗利企業としては、並大抵のことではない。売上はP×Q、価格×数量。川湖が追求するのは高粗利・高単価、そして高数量である。
この財務構造が持続する条件は、AI投資の発注が続くこと、NVIDIAが年1プラットフォームの更新ペースを保つこと、川湖が規格定義のポジションを守ること。構造を変え得るのは、台湾ドルの明確な上昇、米国工場のコスト比率上昇、CSPの調達分散が実際の価格圧力に転じること、である。
粗利の「中身」には注意がいる。昨年の粗利率76%には台湾ドル安の追い風が含まれ、今年第1四半期のEPS36.58台湾ドルには約4台湾ドル分の為替差益が入っている。数字は素晴らしい。ただし、その一部は為替がくれたものだ。
粗利率は最低6割、3〜5年は持続——だが株価はすべてのアナリスト目標値の先を走る
最後に、最も実際的な2つの問いに戻ろう。この粗利はいつまで持つのか。この株価をどう見るべきか。
私は、川湖の粗利率には最低6割の床があると考えている。これは過去5年の水準であり、為替と景気の追い風を取り除いた後の構造的な底でもある。昨年の76%には台湾ドル安が効いていた。しかし、AIの発注が続き、NVIDIAが機種更新を止めない前提なら、私の判断では、この粗利構造は3〜5年維持できる。市場のいまの懸念はAI設備投資の景気循環に集中しており、77.7%を景気の産物と読んでいる。私は、この読み方は層を取り違えていると思う。景気と為替が説明するのは一番上の1〜2割であり、床を決めているのは規格決定者の地位だ。ジェンスン・フアン(Jensen Huang)氏が年1機種のペースを保つ限り、アーキテクチャが一巡するたびに、川湖の堀はもう一段高くなる。
米国工場について。ヒューストンが9〜10月に量産を始めれば、コストは高くなり、粗利率は影響を受け得る。だが米国工場の出荷価格は良く、顧客は多少の値上げを受け入れる。米国投資は米国の顧客と市場の要請であり、川湖はそれに合わせて動くほかない。顧客の近くにいて受注を守ることのほうが、多少の粗利を犠牲にすることより重要だ。
株価について、私はいま予測をしない。整理できるのは機関投資家のコンセンサスの軌跡だ。5月8日のFactSet調査でアナリスト平均目標値は5,225台湾ドル、16人全員が強気。6月上旬には米系証券が2026〜2028年のEPS予想を170.2/255.8/316.9台湾ドルへ引き上げ、2027年利益の30倍で評価した。7月には台湾国内機関の目標値が6,635台湾ドルまで上がった。8,250台湾ドルの株価は、これらすべての数字の先を走っている。2番手の南俊と比べるなら、首位の川湖のほうが当然良い選択だ。
持ち帰るべき観察を3つ。
第一に、最も直接的な指標はNVIDIAのプラットフォーム更新だ。BlackwellからVera Rubinへ、世代交代のたびに、川湖が規格定義の最前列に居続けられるかが試される。その位置にいる限り、粗利構造は保たれる。
第二に、機関投資家による目標株価の修正は、そのたびに「粗利構造が3〜5年変わらない」という市場の前提を検証している。株価がコンセンサスの先を走るほど、この前提は目一杯織り込まれ、誤りの許容余地は小さくなる。
第三は、まだ答えのない問いだ。MicrosoftやAmazonなどクラウド大手はサプライヤー分散を始め、市場はもはや川湖の独壇場ではない。超過利潤がいつまで続くかは、プラットフォームが更新されるたびに、川湖が規格定義の最前列を走り続けられるかにかかっている。