AI需要は爆発、しかし利益は追いつかず? アンソロピックの決算からマーベルの高額買収まで、AIの現在のボトルネックと今後の方向を徹底分析
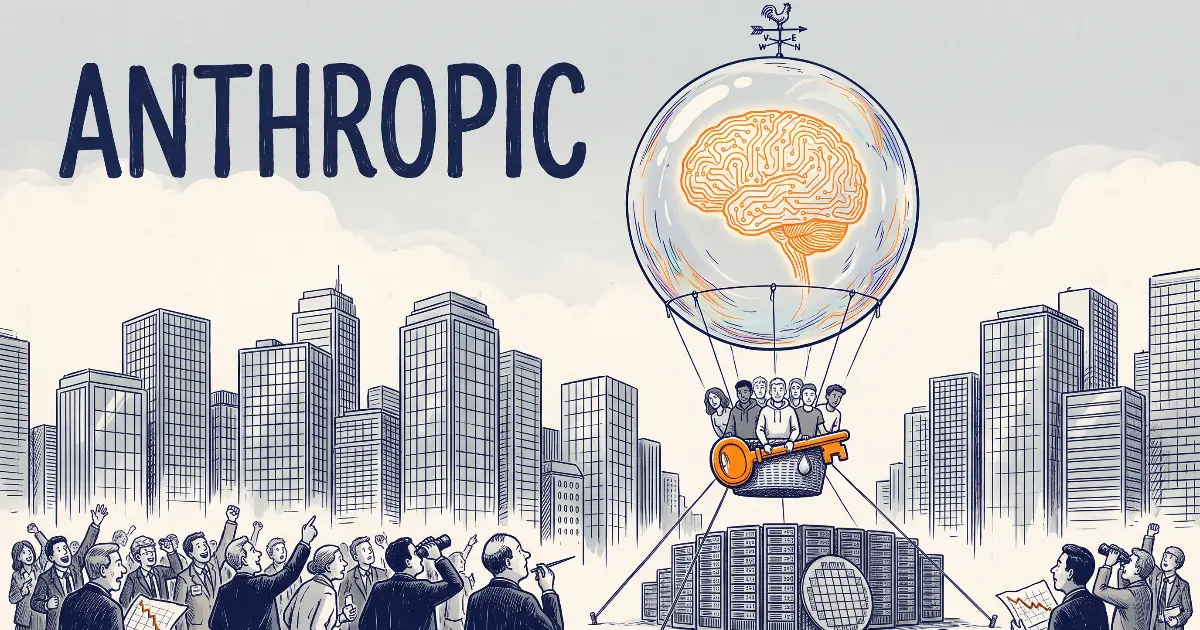
AIモデル「Claude」の開発元であるアンソロピック(Anthropic)は、2026年11月2日に修正書類を提出し、第3四半期の決算を追加した。四半期の売上高は170億ドルに達したが、意外にも黒字から赤字に転じた。同じ日、米半導体設計大手のマーベル(Marvell)は、光学部品大手のルメンタム(Lumentum)を1150億ドルという巨額で買収すると発表したが、両社の株価はそろって急落した。
この二つのニュースがAI産業にどんな影響を与えるかを語る前に、予測にまつわる二つの話をしておきたい。
1928年、経済学の巨匠ケインズは「孫たちの経済的可能性」(Economic Possibilities for our Grandchildren)という論文を書いた。数十年にわたる生産性と技術の進歩は、私たちの孫の世代に新たな問題をもたらす、つまり有り余る余暇をどう使うかという問題だ、と論じたのである。彼は、100年後には人々は週に15時間しか働かなくてよくなるとまで予言した。
いまは2026年、ちょうどケインズが予言した時期にあたる。しかし誰もが知っているように、人々は週15時間しか働いていないわけではない。労働時間はこの数字をはるかに上回り、むしろ長くなる一方だ。少なくとも私自身の労働時間は減っておらず、毎週おそらく51時間を超えている。周りの多くの人も、AIがいろいろなことをこなせるようになったように見えても、ほとんどがこれまで以上に懸命に残業している。
二つ目の話は、元TSMC最高技術責任者の胡正明(Chenming Hu)氏の新著を最近読んだ感想である。胡氏によれば、1973年にMIT(マサチューセッツ工科大学)で教え始めたとき、誰もが『成長の限界』(The Limits to Growth)という本の話をしていた。MITスローン経営大学院の教授らの研究から生まれ、30の言語に翻訳されたベストセラーである。その主な内容は、人類が経済成長を追い求める惰性のままに進めば、資源の均衡が崩れて破綻を招き、今世紀半ばまでに環境、経済、社会の全面的で壊滅的な崩壊が起きる、と予測するものだった。
胡氏は、この成長の限界に関する予言はいまのところ現実にはなっておらず、マスク氏に至っては、人類はいまや欠乏のない豊かな時代に入ったと語っている、と述べる。胡氏の考えでは、その主な原因は言うまでもなく、人々が技術の進歩、とりわけ半導体の急速な発展を見落としていたことにあり、半導体の発展によって成長が続いてきたのである。
短期的な計算資源の支出が増え、アンソロピックは第3四半期に再び営業赤字に
二つの話を終えたところで、冒頭で触れたアンソロピックとマーベルの2社のニュースが、AI産業の発展にどんな衝撃と影響を与えるのかを詳しく見ていきたい。
まずアンソロピックである。2026年10月26日に上場目論見書を公開したばかりだというのに、アンソロピックはこれほど短期間のうちに、米証券取引委員会(SEC)に修正書類を提出し、第3四半期の決算を追加した。
第3四半期の売上高は170億ドルに達し、前年同期比で1127%という猛烈な伸びとなった一方、前四半期比の伸びは47%に鈍化した。この四半期は5億6700万ドルの営業損失を計上し、第2四半期の9億7400万ドルの営業利益から赤字に転落した。純損失は233億ドル、調整後営業利益は25億ドルで、調整後営業利益率は第2四半期の19%から15%に低下した。2026年1〜9月の累計売上高は332億ドルとなった。
アンソロピックによれば、この四半期に再び営業損失を計上した主な理由は、50億ドルの高コストな短期の計算資源の支出と、20億ドルの非現金の寄付マッチング費用である。1〜9月の純損失は合計1040億ドルに達したが、これは主に、転換社債の価値上昇に伴う943億ドルの非現金費用を反映したものだ。
これだけの数字に惑わされないでほしい。結論を簡単に言えば、この決算はAI産業の需要面にとってはプラスのシグナルであり、アンソロピック自身の収益力にとっては警告であり、計算資源のサプライチェーン(台湾を含む)にとっては短期的には追い風である。そして決算の中で最も重要なメッセージは、需要がすでに長期契約で確保できる計算資源を上回っているということだ。
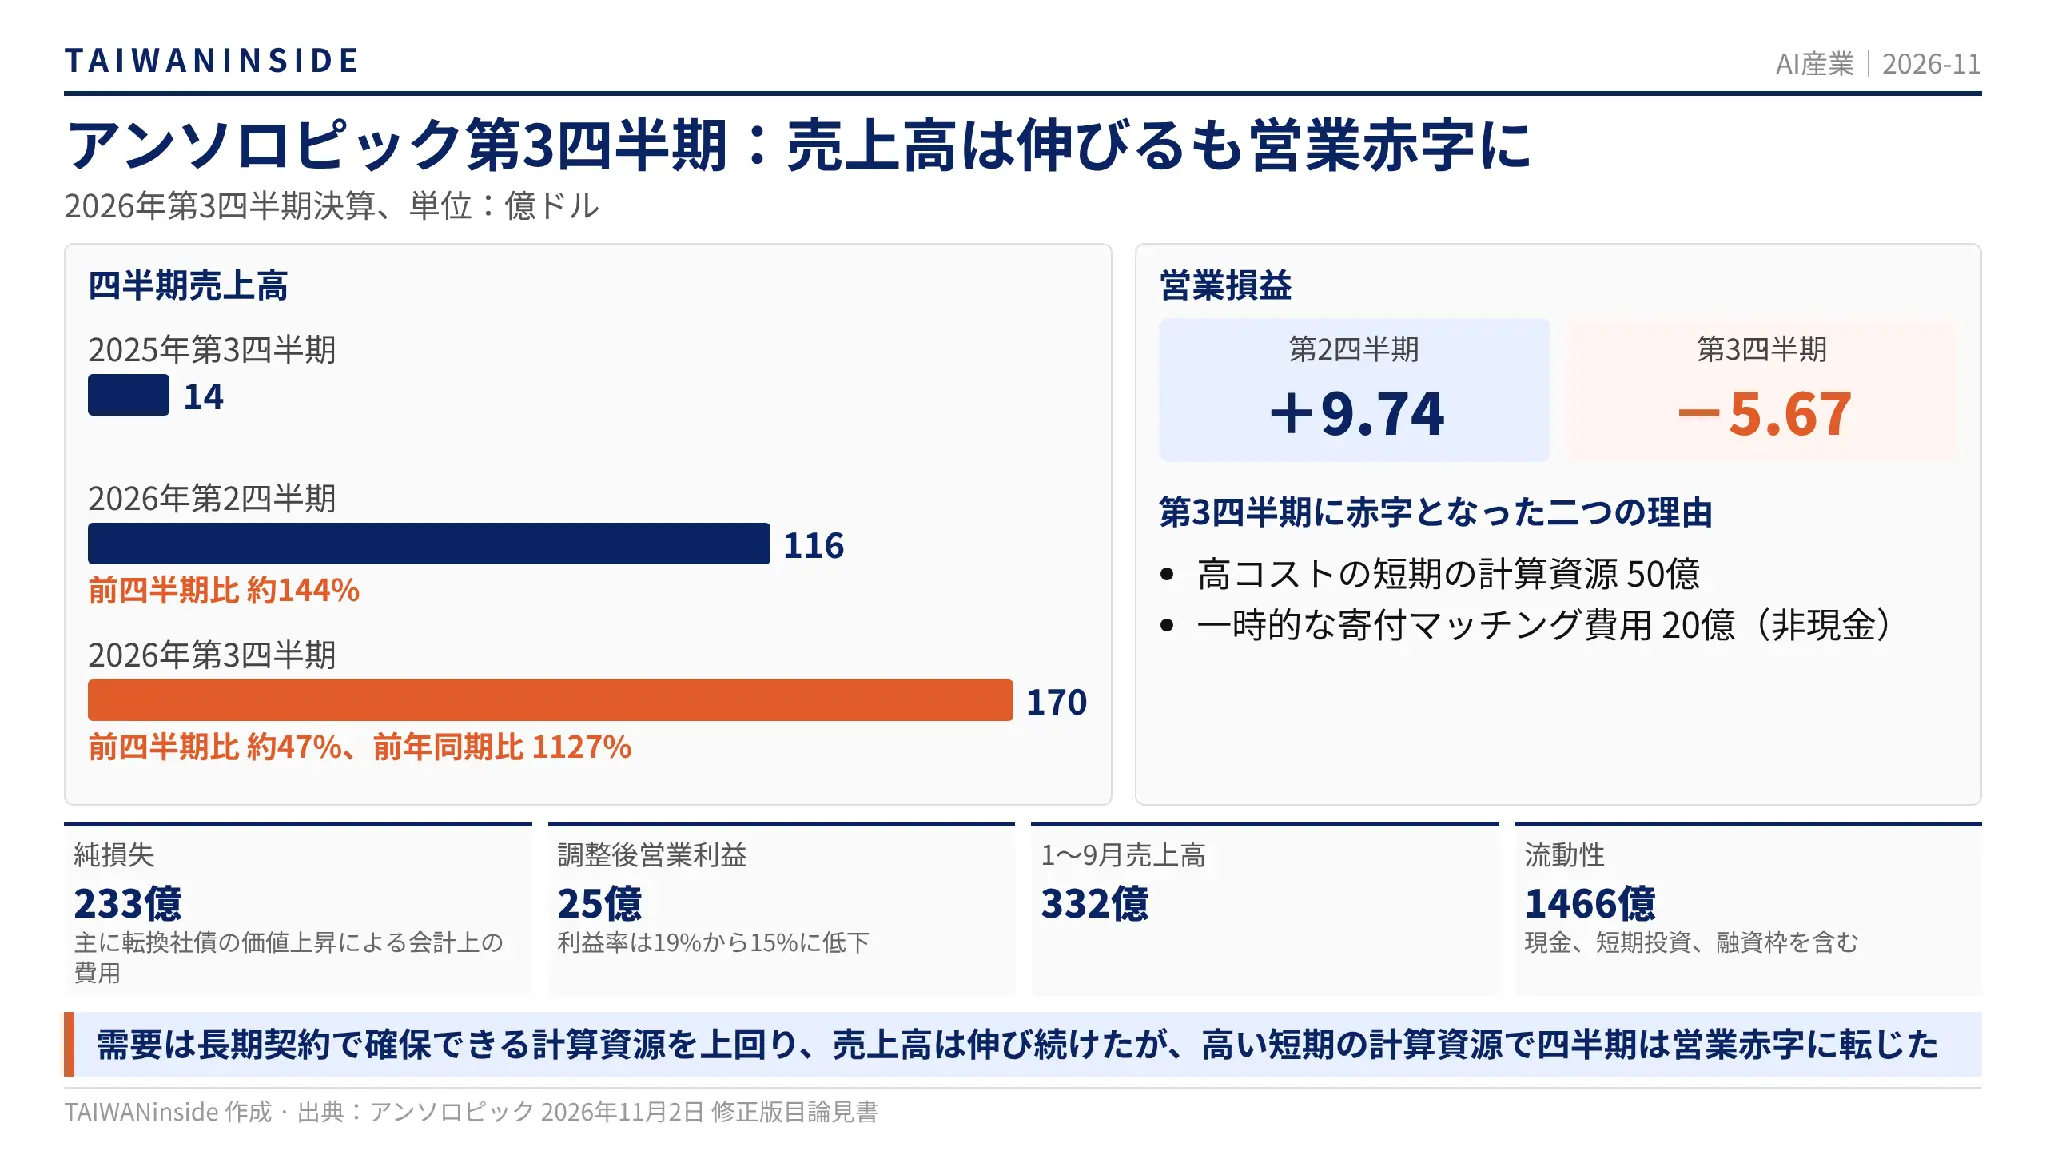
アンソロピックが第2四半期の黒字から第3四半期の営業赤字に転じた主な理由は二つある。
一つは50億ドルの短期の計算資源である。需要が長期契約による計算資源の供給を上回ったため、アンソロピックは50億ドル分の短期の計算資源を買わざるを得なかった。目論見書はこれを長期契約よりも「大幅に高い」と表現している。受注が多すぎて生産能力が足りない工場が、高い値段で外注するしかないのと同じである。
もう一つは20億ドルの寄付マッチング費用である。これは社員の寄付に会社が同額を上乗せする制度に関連した非現金費用で、一時的な性質のものだ。この20億ドルを除けば、営業損失は利益に変わる。短期の計算資源をより安い長期契約に切り替えられれば、利益はさらに増える。調整後の利益額が第2四半期よりわずかに増えているのはそのためである。
したがって、決算が発したプラスのシグナルは、需要が本当に供給を上回っているということだ。売上高の規模も拡大を続けており、四半期で170億ドル、年換算ではすでに600億ドルを超える。前四半期比47%の伸びは鈍化したとはいえ、この規模の企業としてはなお非常に高い。
決算には五つのマイナスのシグナル、それでも台湾のサプライチェーンには短期的にプラス
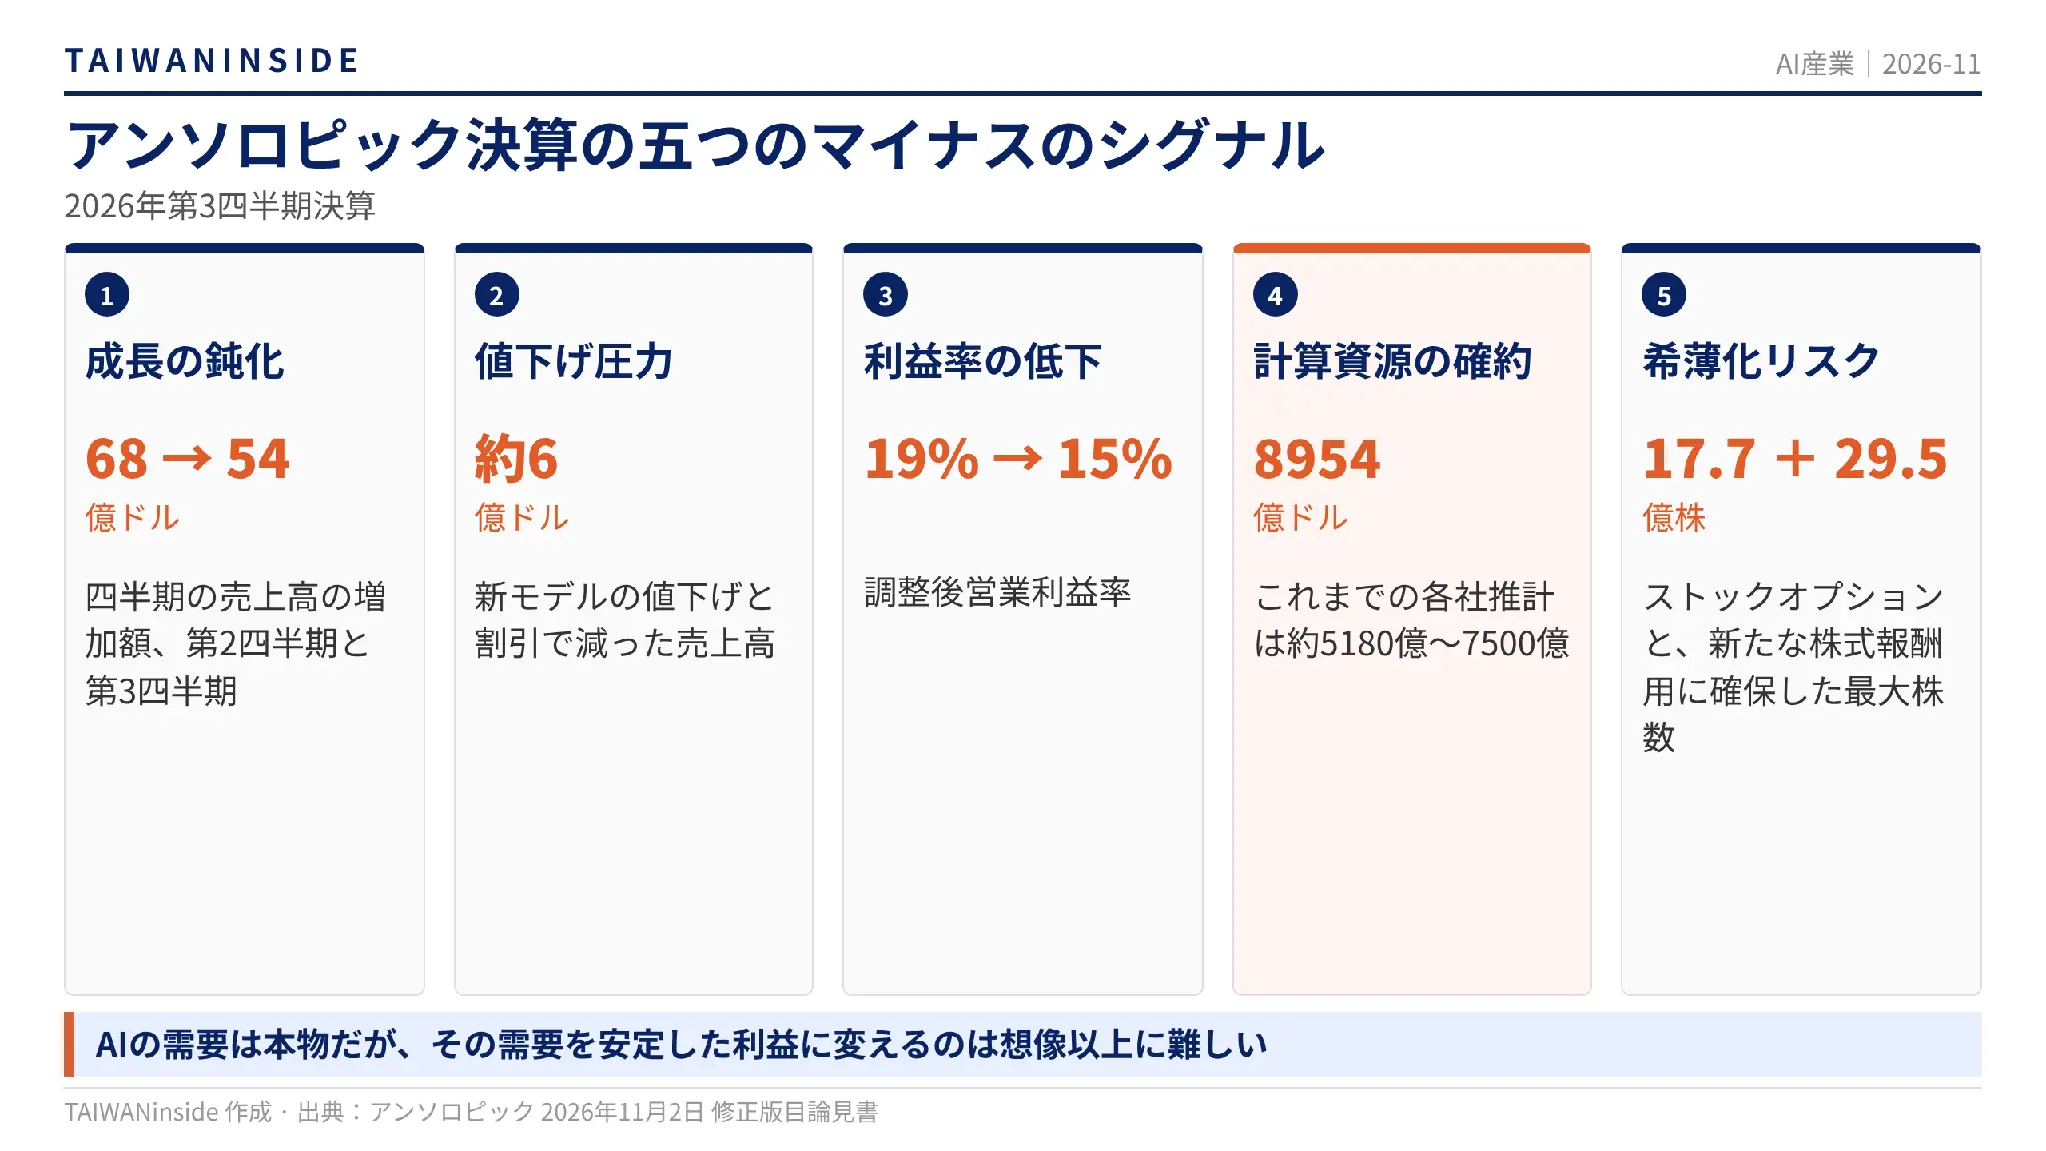
一方で、マイナスのシグナルもある。第一に、成長は確かに鈍化している。前四半期比の伸びは約144%から約47%に下がった。第3四半期に新たに増えた売上高は約54億ドルで、第2四半期の約68億ドルを下回った。
第二に、値下げの圧力がすでに売上高に表れている。新モデルの値下げと割引によって売上高は約6億ドル減った。トークン価格の下落がアンソロピックの売上高に与えた影響を示す具体的な数字である。
第三に、利益率が低下し、今後も上下を繰り返す可能性がある。アンソロピックは1〜2四半期は黒字になっても、その後再び赤字になるかもしれないと予想するアナリストもすでにいる。計算資源の需要が長期の供給能力を上回り続ける限り、高い短期の計算資源を買い続けなければならない。
第四に、計算資源の確約額が市場の予想より大きい。これまで各社の推計は約5180億ドルから7500億ドルだったが、今回、約8954億ドルが正式に開示された。
最後の第五は希薄化のリスクである。現在、従業員向けストックオプションが17億7000万株分発行されており、さらに最大29億5000万株を新たな株式報酬制度のために確保している。IPOで株を買う投資家にとっては、小さくない希薄化の圧力だ。
このように、今回の決算はAI産業における価値配分の問題を改めて浮き彫りにした。いま需要は非常に強いが、利益は主に「シャベルを売る」計算資源の供給企業に流れており、モデル企業そのものには流れていない。
改めてまとめると、アンソロピックの第3四半期決算は二つのことを同時に証明した。AIの需要は本物だが、その需要を安定した利益に変えるのは想像以上に難しい、ということだ。AI産業全体にとっては「誰もAIを必要としていない」という弱気論を弱めたが、アンソロピックのようなモデル企業にとっては「成長の鈍化、利益率の圧迫、巨額の確約」という懸念を強めた。
台湾のサプライチェーンにとっては、短期的にはプラスである。計算資源が足りないということは、半導体、サーバー、電源、放熱の需要が今後も続くことを意味するからだ。中長期的には、モデル企業が売上高の伸びを、9000億ドル近い計算資源の確約を支えられるだけの利益に変えられるかどうかにかかっている。
AI競争の重心が移り、光通信が戦略資源に
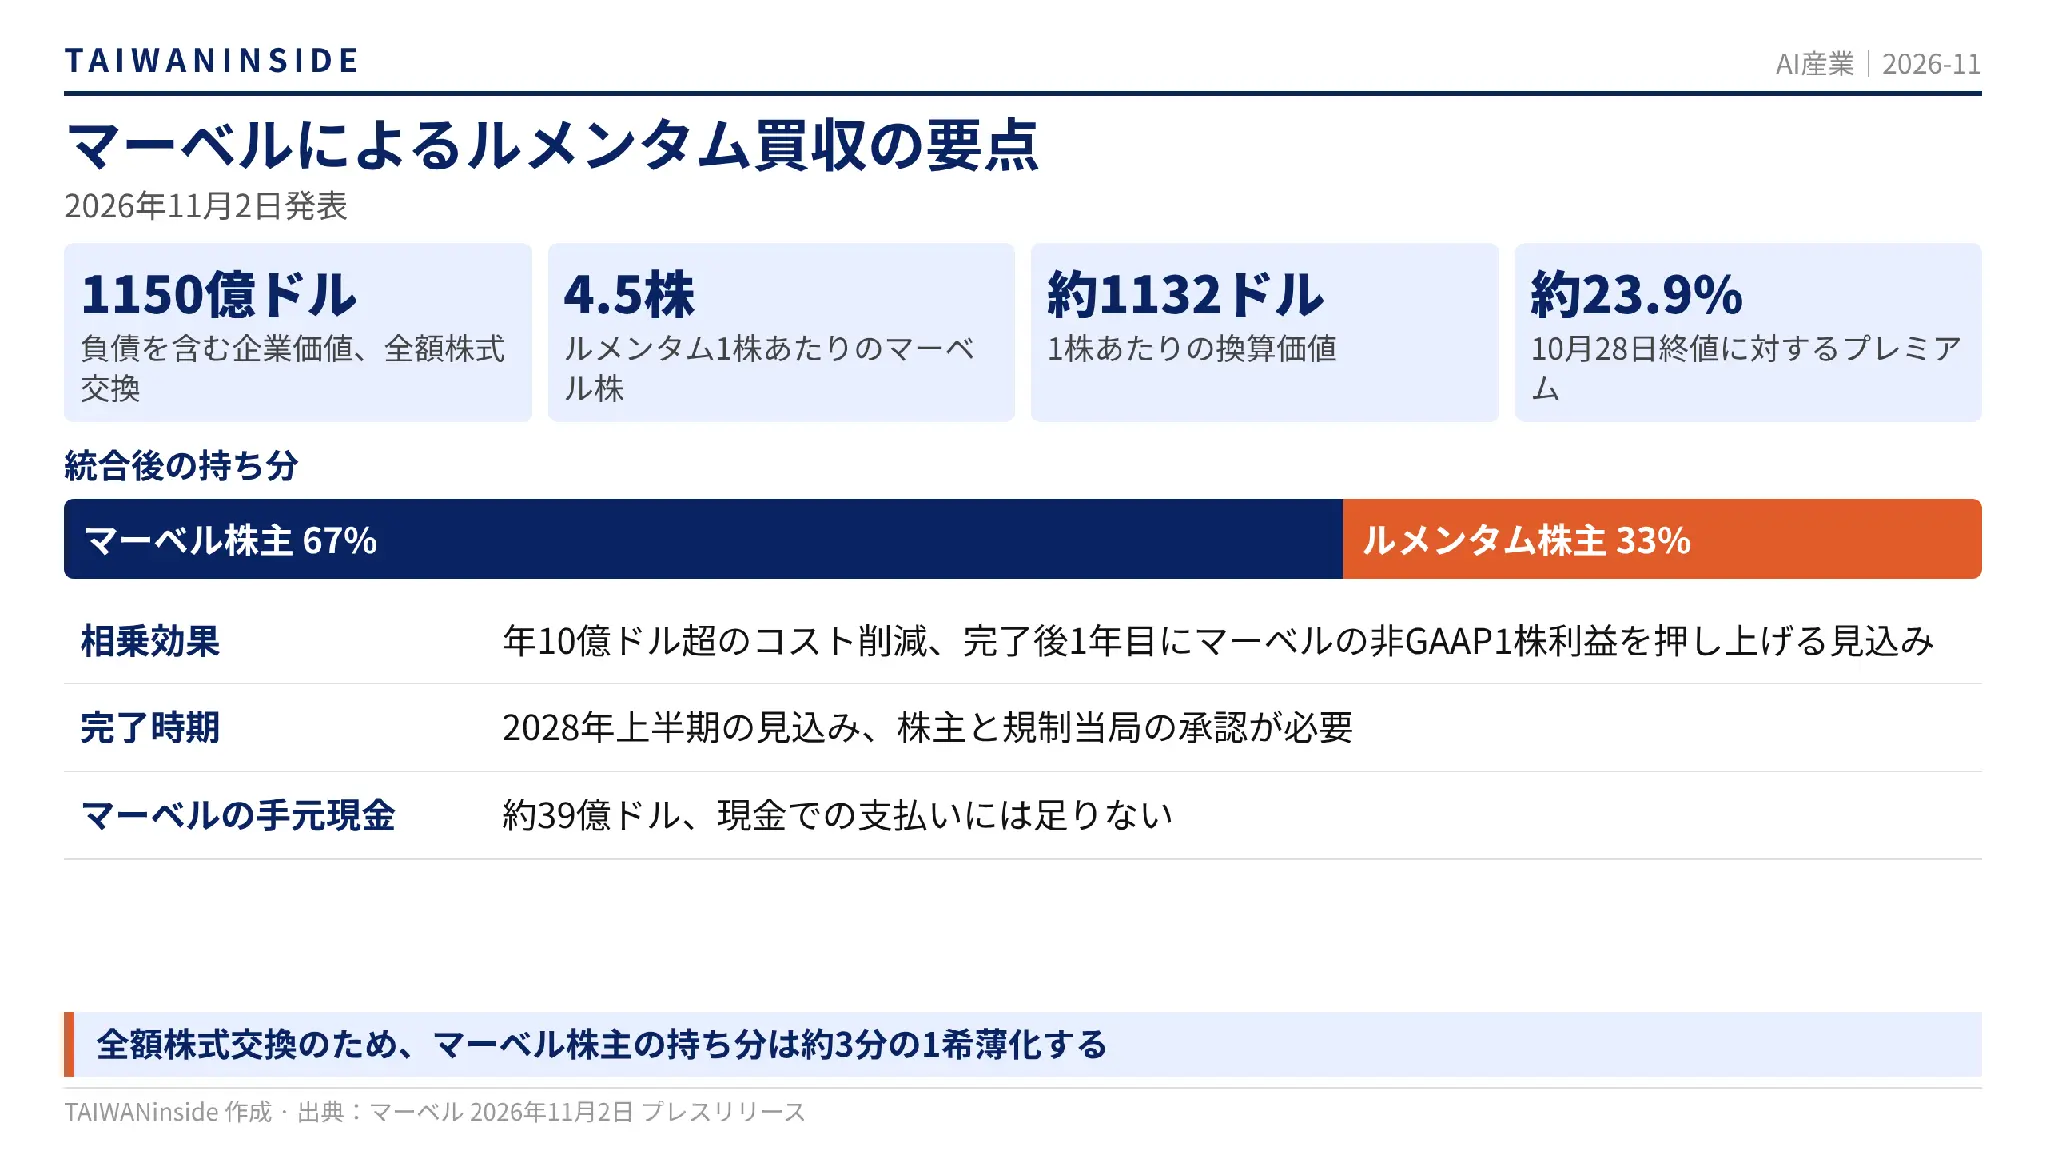
マーベルによるルメンタム買収について言えば、総額1150億ドルの全額株式交換による取引で、規模ではブロードコムが2023年に行ったヴイエムウェア(VMware)買収の約690億ドルを上回り、半導体業界で史上最大級の買収案件の一つとなる。
この取引は2026年11月2日に正式に発表された。タイミングは半導体株が大きく調整している最中だった。しかし、この取引が示す意味は、AIの競争の重心が「演算用チップ」から「チップ同士をどうつなぐか」へと広がり、光通信がGPUやHBM(高帯域幅メモリー)と同じレベルの戦略資源になったということである。
この買収がなぜ重要なのか、改めて確認しておきたい。それは「銅から光へ」がAIの次のボトルネックだからである。AIクラスターはますます大きくなり、数千個のGPUから数十万個へと拡大して、チップ間やラック間で伝送するデータ量が急増している。従来の銅線は高速・長距離では消費電力が大きく、信号の減衰も激しいため、光通信が必要な代替手段になっている。
多くの人が理解しているように、いまデータセンターの最大の制約は電力である。光通信は銅線より電力消費が少ないため、電力が限られた環境ではその重要性がさらに高まる。
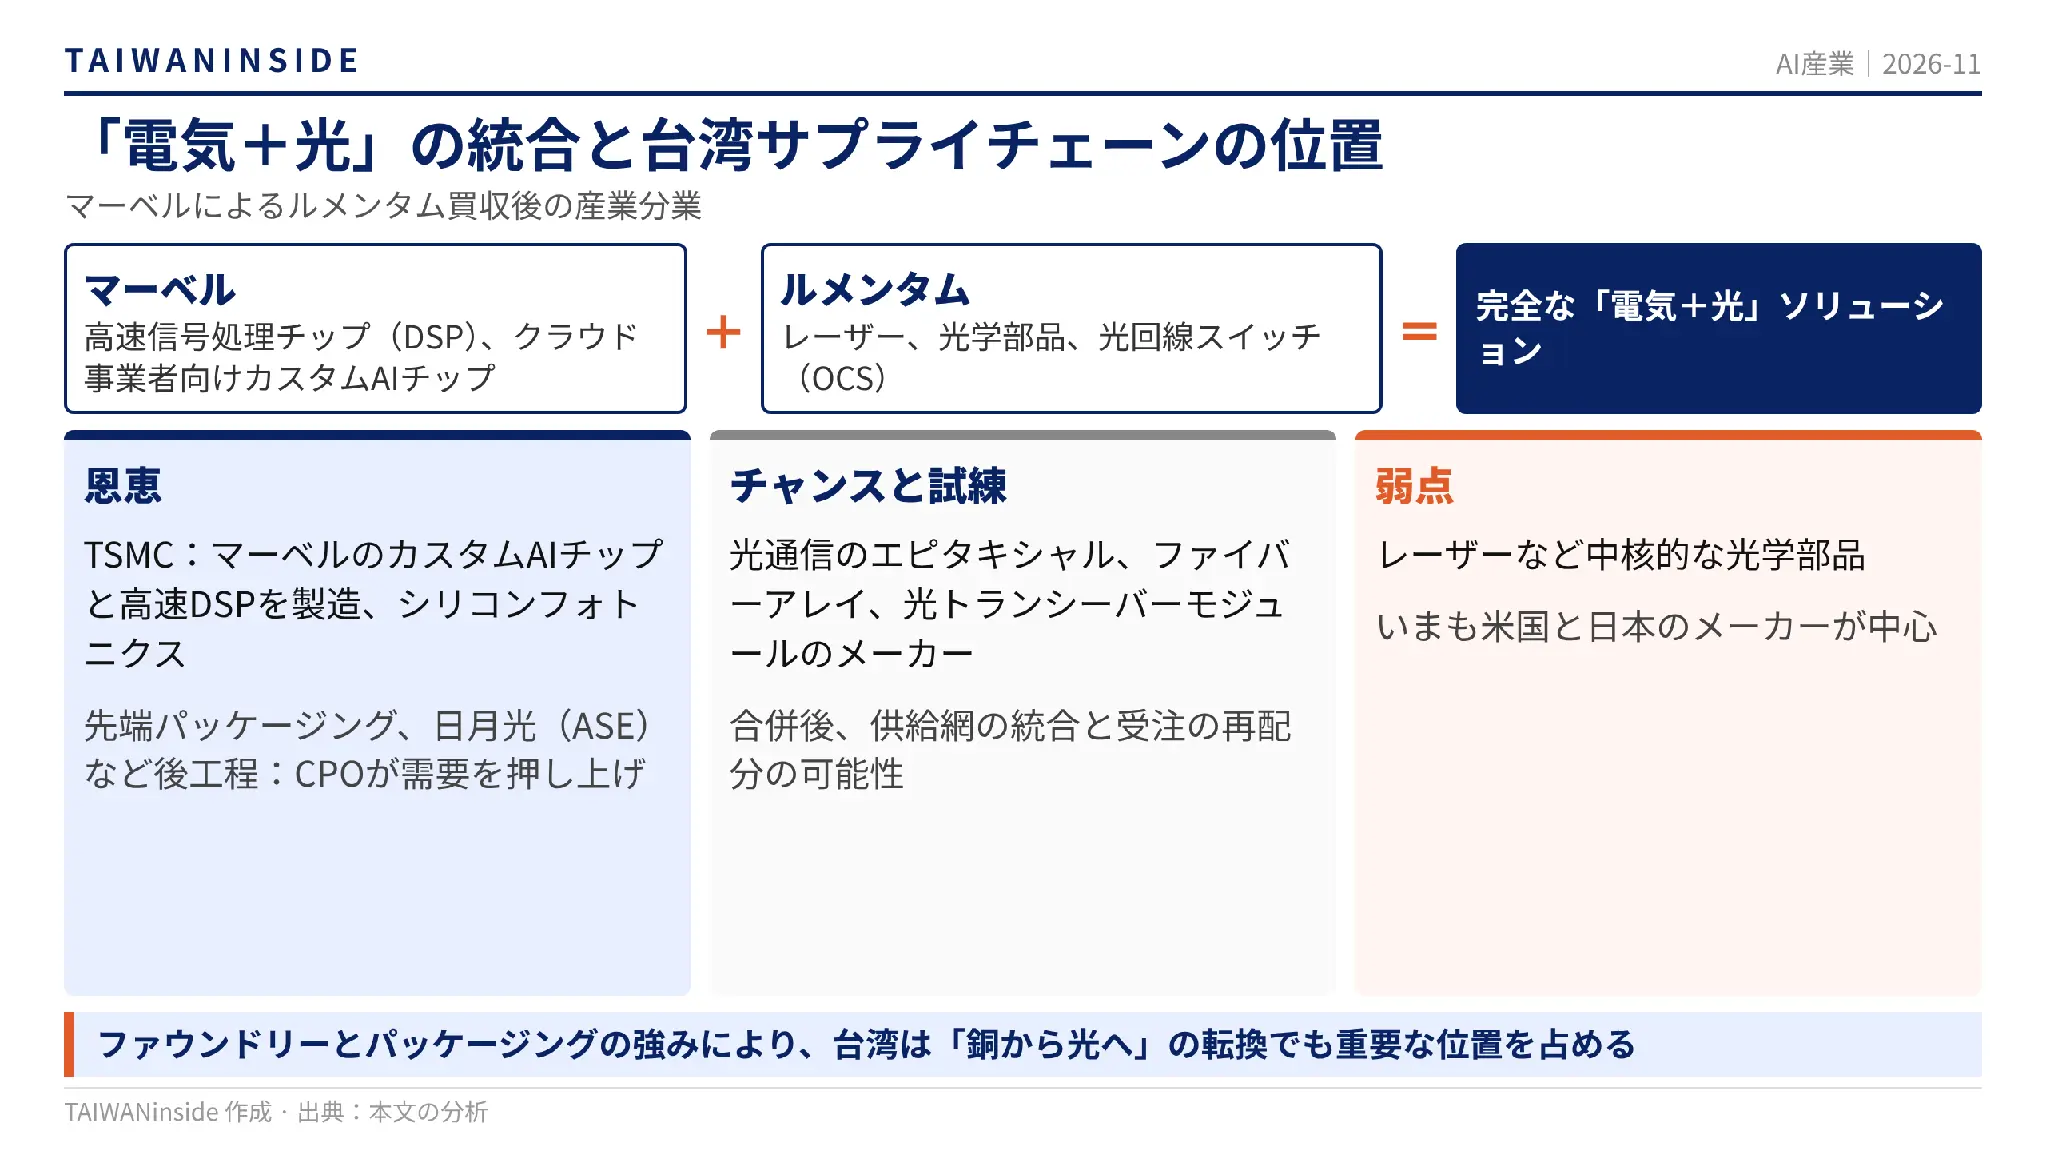
さらに、「電気+光」の垂直統合は、マーベルがブロードコムやエヌビディアと競争するうえでの必須条件でもある。マーベルは高速信号処理チップ(DSP)とクラウド事業者向けのカスタムAIチップを得意とし、ルメンタムはレーザー、光学部品、光回線スイッチ(OCS)を得意とする。マーベルはルメンタムを買収することで光学の部分を補い、チップを売る会社から「電気+光」の完全なソリューションを提供できる会社に変わる。
さらに重要なのは、主要部品の生産能力の争奪がいっそう重要になっていることだ。以前の報道によれば、ルメンタムは2029年まで生産能力が売り切れていると述べている。AI時代には、レーザーや光学部品の生産能力が、かつてのCoWoS(TSMCの先端パッケージング技術)やHBMと同じように希少な資源になった。買収は生産能力と技術を確保する直接的な手段である。
このように、マーベルの買収は業界再編のシグナルを示している。AIインフラは「それぞれが専門分野を担う」形から「垂直統合」へと向かっている。かつてはGPU、メモリー、ネットワーク、光学をそれぞれ別の会社が手がけていたが、いまでは大手はどこも完全なソリューションを提供し、より多くの付加価値を握りたいと考えている。今回の買収は、光通信やネットワーク関連のさらなる再編を促す可能性がある。
ただ、この買収案は2026年10月下旬に伝わり始めてから、11月2日に正式発表されるまでに、両社の株価がいずれも2〜3割以上急落し、時価総額の大幅な目減りが市場に少なからぬ懸念を呼んだ。
光通信は将来の成長が期待でき、台湾企業は重要な位置にいる
その理由を推し量るのは難しくない。取引が発表されたのは、AI投資の収益性に対する市場の懸念が高まっている時期だった。もう一つの重要な点は株式の希薄化である。全額株式交換による買収のため、マーベルの株主の持ち分は約3分の1希薄化する。かつての大型買収の多くは現金も組み合わせていたが、AIの発展が速いいま、ほとんどの企業は現金が足りず、株式で交換するしかない。マーベルの手元現金は約39億ドルにすぎず、これほど大きな取引を現金で支払うには足りない。全額を株式で賄う買収であることも、株価急落の主な原因となった。
もちろん、大型買収には規制のリスクもある。今後は米国と中国の規制当局の承認が必要で、中国の審査は長引く可能性がある。取引の完了が2028年上半期までずれ込むのも、それが理由の一つである。
市場ではさらに、一つの良い問いも出ている。ルメンタムの生産能力がすでに売り切れているのなら、なぜ売却に応じるのか、というものだ。市場は、売り手がいまの評価額はすでに十分に高いと考えている、と受け止めるだろう。
とはいえ、ここで最も分析すべきなのは、やはり台湾のサプライチェーンへの影響である。
まず、TSMCと台湾の先端パッケージング産業はいずれも恩恵を受けるはずだ。マーベルのカスタムAIチップと高速DSPは主にTSMCが製造しているからである。今後マーベルがコパッケージド・オプティクス(CPO)、つまり光学部品とチップを一緒にパッケージングする技術を推し進めれば、TSMCのシリコンフォトニクス技術と先端パッケージングの需要をさらに押し上げ、日月光(ASE)などの後工程メーカーも恩恵を受ける可能性がある。
次に、台湾には光通信のエピタキシャル、ファイバーアレイ、光トランシーバーモジュールのメーカーが少なくない。合併後の会社はサプライチェーンを統合し、受注を再配分する可能性があり、既存のサプライヤーにとってはチャンスであると同時に試練でもある。各社が新しい「電気+光」の統合アーキテクチャーに入り込めるかどうかにかかっている。
長い目で見れば、光通信はAIハードウエアの中で今後最も成長の速い分野の一つになる。台湾はファウンドリーとパッケージングの強みによって、「銅から光へ」の転換の中でも重要な位置を占め続ける。しかし、レーザーなどの中核的な光学部品は、いまも米国と日本のメーカーが中心であり、これは台湾の産業の弱点である。
私の見方では、この取引が示す最も重要な意味は、AIハードウエアの戦場が広がっているということだ。過去2年、市場の焦点はGPU、HBM、CoWoSにあった。次は、これらのチップをつなぐネットワークと光学が、新たなボトルネックとなり、新たな利益の源泉になる。
ただ、これまで注目されてきた、データセンターが電力に制約されていること、計算資源の供給が需要に追いつかないこと、アンソロピックが高い短期の計算資源の購入を迫られたこと、これらはいずれも、AIインフラのボトルネックがチップそのものだけでなく、システム全体を効率よく、少ない電力でつなげられるかどうかにあることを示している。これは今後、AI産業の発展を見ていくうえで非常に重要なポイントになる。
半導体が経済の発展を加速させる、チップの未来は世界の未来
冒頭で話した、予測にまつわる二つの話に戻ろう。
ケインズが生きた時代は、すでに農業から工業の時代に移っていた。しかし誰もが知っているように、人類の発展が最も速かった段階は、その後の情報化の時代である。これは経済学の巨匠ケインズが予想しなかった展開だった。そして情報・エレクトロニクスが爆発的に成長すると、仕事はますます複雑になり、人々が忙しくなるのも当然だった。これが彼の予測が外れた理由である。
しかも、生産性が上がると、人々はより多く休むよりも、より多く消費することを選んだ。新しい需要が次々と生み出され、所得格差によって多くの人は労働時間を減らせなかった。
ケインズは生産性の大幅な伸びを正確に予測したが、人間の欲望と新たな需要が技術とともに膨らむことは予想できなかった。情報・エレクトロニクスの時代は無数の新製品、新サービス、新しい仕事を生み出し、人々は暇になるどころか、かえって忙しくなった。今日のAIの発展も、同じ物語を繰り返しているように見える。
胡氏が触れたあの本について言えば、当時MITの教授陣が成長の限界を研究したとき、注目していたのは人口の増加と、石油、食料、土地といった地球の有限な資源との関係だった。ケイ砂からつくられる半導体がこれほど巨大な成長の潜在力を持つことは見落としていた。1972年はまだICの発展の初期段階だったが、その後、パソコン、インターネット、携帯電話、そしていまのAIへと産業は変化を重ね、半導体は想像もできないほど急速な人類の経済と社会の成長を推し進める決定的な原動力になった。
興味深いことに、半世紀あまりたって、AIは新たな「成長の限界」にぶつかっている。ただ今回のボトルネックは石油や食料ではなく、電力である。データセンターが建てられないこと、計算資源の供給が需要に追いつかないことこそが、今日のAI産業の最大の制約だ。そしてこの制約を突破する答えは、やはり半導体から生まれるかもしれない。より省電力のチップ、より効率的な光通信、より先進的なパッケージングである。マーベルが1150億ドルを投じて光通信に賭けようとしているのも、そのためだ。
半導体は産業と経済の発展を加速させてきたが、胡氏はその半導体技術の変革に貢献した代表的な人物の一人でもある。胡氏にはいまも固く信じている言葉がある。「チップの未来は、世界の未来である」。私はこの言葉がとても好きだ。今日、私たちが多くの問題を考えるとき、とりわけ未来を予測しようとするとき、この言葉は最良の説明と注釈を与えてくれると思う。