OpenAIとNVIDIA、AMDの提携は何が違うのか?AI産業はバブルに向かっているのか?完全解析
AIの計算能力(Computational Power)は産業競争の核心的な戦場となり、ほぼ毎日のように市場に影響を与える大きなニュースが報じられている。最新の動きとして、AIのリーディング企業であるOpenAIは、米国の半導体メーカーAMD(Advanced Micro Devices、中文名:超微)の株式を1株あたり0.01ドル(1セント)という価格で最大10%取得し、さらにAMDが間もなく発表するMI450シリーズGPUを数百億ドル規模で購入することを約束した。
現在、このAI技術競争は、チップ(Chip)、人工知能(AI)、およびシステム統合を担う大手企業をすべて巻き込み、高密度かつ急速に進化する産業の攻防戦を形成している。そして、この投資と技術の熱狂を牽引しているのが、OpenAIの最高経営責任者(CEO)サム・アルトマン(Sam Altman)氏であり、彼は現在のAI発展の趨勢を導く中心的な存在とされている。
ここでは、まずOpenAIとAMDの提携内容とその条件について詳しく説明する。
台湾の機関投資家向け情報サイト「FOMO研究院」の観察によると、OpenAIはまず、総容量6ギガワット(Gigawatts)に達するAMD製GPUを展開することを約束しており、その第一弾として、次世代GPU製品であるMI450を使用した1ギガワット分が2026年後半に稼働を開始する予定である。このような規模の調達は、すでに世界のチップ供給チェーンを揺るがすレベルに達しており、OpenAIが「算力(計算能力)」への大規模な投資を継続していることを示している。
次に、これまでのNVIDIA(エヌビディア)がOpenAIに対して1,000億ドルを直接投資した方法とは異なり、今回AMDは別の株式提携モデルを採用している。AMDはOpenAIに対し「ワラント(株式引受権)」を発行し、OpenAIが特定の調達マイルストーンを達成した場合、ほぼ無償に近い価格(1株0.01ドル)で最大1億6,000万株、すなわちAMDの発行済み株式総数の約10%を取得できる仕組みになっている。
陸行之の見解:株式レバレッジで支えられたハイリスクな投資ゲーム
この提携における株式設計では、OpenAIが一定数量のAMD製GPUチップを調達するという条件を達成しなければ、ワラントを行使できない。また、一部のワラントはAMDの株価に連動しており、最後のワラント群については、AMDの株価が600ドル以上に達した場合にのみ完全に行使可能となる。
つまり、OpenAIがAMDとの協定に定められた調達数量を達成できなければ、ワラントを行使できず、AMD株の値上がりによる利益も得られない。この構造は、リスクとレバレッジ効果の高い株式インセンティブ設計であり、両社の商業的責任と報酬が強く結びつけられている。
台湾の著名な半導体アナリストであるAndrew Lu(陸行之)氏は、この取引を「AI永久機関(AI Perpetual Motion Machine)」のような構造だと表現し、「AIバブルはますます膨張している」と警鐘を鳴らした。
Lu氏は、AMDが実質的に無償でOpenAIに10%相当のワラントを発行しており、その行使価格は1株わずか0.01ドル、総数は1億6,000万株にのぼると指摘する。現在の市場価格が1株あたり200ドルとすれば、AMDは事実上300億ドルを超える潜在的株式価値を、OpenAIによる大量のチップ調達契約と引き換えに提供したことになる。
Lu氏はさらに分析する。市場はこの提携による将来的な収益成長を楽観的に評価しているが、資本運用の観点から見れば、この取引は「株式レバレッジによって成立する高リスクな投資ゲーム」に近いと述べている。
このAMDとOpenAIの協業内容からは、これまでのNVIDIAとOpenAIの提携モデルとは大きく異なることが明確に読み取れる。
NVIDIAによるOpenAIへの1,000億ドルの投資は、現金による未公開株式への出資という実質的な資金投入であった。この投資は極めて価値の高いものである一方、OpenAIは未上場企業であるため、その株式の流動性は限定的である。NVIDIAの最高経営責任者(CEO)であるジェンスン・フアン(Jensen Huang、黄仁勲)氏は、OpenAIが将来的に偉大な上場企業となることを見据えており、主要顧客の成功が供給企業としてのNVIDIAの株式投資に大きなリターンをもたらすと考えている。
もちろん、資金消費の激しいOpenAIにとって、このNVIDIAからの1,000億ドルの資金注入は極めて大きな助けとなった。OpenAIはAI業界のリーダーと見なされているが、公開資料によれば、2025年上半期の売上高は43億ドルである一方、損失は135億ドルに達している。そのうち、研究開発費が67億ドル、マーケティングおよび広告費が20億ドルと、2023年通年の支出をほぼ倍増させている。
OpenAIはこのNVIDIAからの1,000億ドルの現金を活用して急速な成長を維持し、その資金の一部を米国企業Oracle(オラクル)からAIクラウドシステムを調達するために充てた。さらにNVIDIA製GPUを購入することで、顧客と供給者が互いに価値を高め合う循環構造が形成された。
二つの協業が示すもの:サム・アルトマンはAI産業を動かす中核人物に
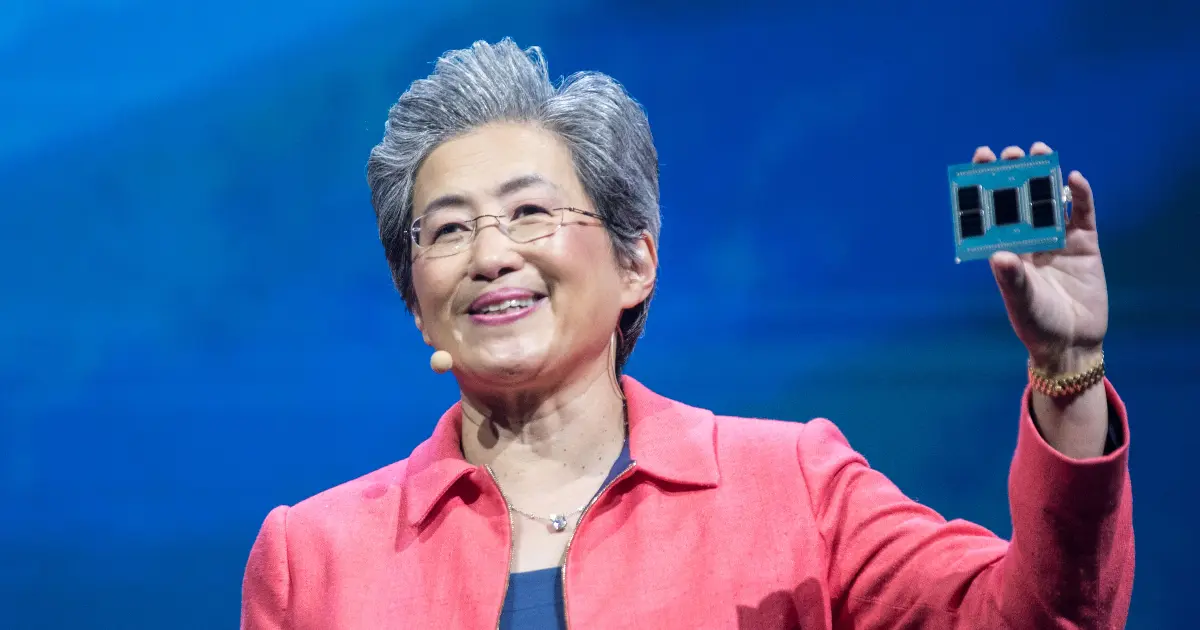
NVIDIAとOpenAIが1,000億ドル規模の投資提携を発表した際、市場では「AMDがAI業界で取り残されるのではないか」との懸念が広がった。だが、NVIDIAの黄仁勲氏と同じく台湾・台南出身のAMD CEOリサ・スー(Lisa Su、蘇姿豊)氏は、異なるアプローチでその懸念に応えた。
AMDとOpenAIの協業は、一方でAMDに市場からの信頼と評価をもたらし、NVIDIAに大きく遅れを取らずにAI市場で存在感を回復することに成功した。また、NVIDIAの市場支配に対抗し、AI GPU市場の競争を促す効果もあった。もう一方で、OpenAIはこの協業によって第2のGPU供給元を確保し、将来的にNVIDIAの独占的支配を回避するリスクヘッジを行った。
リサ・スー氏が取った戦略は、NVIDIAのように現金を直接投資するものではない。AMDはNVIDIAほど潤沢なキャッシュリザーブを持たないため、代わりに株式型のワラントを発行するという方式を採用した。その結果、AMDは発行株式の約10%が希薄化することになり、そのコストは市場の投資家が負担する形となった。
もちろん、この協業の前提は、OpenAIが実際に合意された数量のAMD製GPUを購入することである。これによってAMDは数十億ドル規模の売上を上げることが期待されており、契約の継続もこの調達実績に依存している。
OpenAIにとって、この提携のもう一つの重要な意味は、AMDが上場企業であるという点にある。ワラントや株式そのものに高い市場価値があるため、OpenAIはこれを担保に金融機関から資金を調達し、その資金でAMDのGPUを購入することができる。もし調達目標を達成すれば、保有するAMD株の価値は大きく上昇し、OpenAIは財務的にも勝者となる可能性がある。
こうしたNVIDIAおよびAMDとの一連の提携から見ても、OpenAIが現在のAI投資ブームの中心に位置することは明白であり、そのCEOであるサム・アルトマン氏は、AI産業全体を駆動する中心人物であるといえる。
AIバブルの火種とTSMCの存在感:最終的な勝者は誰か
実際、2025年初頭以降、OpenAIは日本のテクノロジー投資大手SoftBank(ソフトバンク)および米国のクラウド大手Oracle(オラクル)とともに、総額5,000億ドル規模のAIインフラ企業「StarGate(スターゲート)」を設立。その後もOracleに対して3,000億ドル分のAI計算能力サービスを発注し、NVIDIAからの1,000億ドル投資、AMDとの10%株式提携を続けており、現在のAI投資エコシステムのほぼすべての中心にOpenAIが存在している。
現在、OpenAIの生成AIサービス「ChatGPT」は週あたりのアクティブユーザー数が7億人を超え、企業評価額は5,000億ドルを突破。他のAIスタートアップを大きく引き離している。たとえばAnthropicの評価額は1,700億ドル、イーロン・マスク(Elon Musk)氏のxAIは約800億ドルにとどまっている。
しかし、その資金循環構造は一部から「AIバブル」の兆候として懸念されている。たとえば、OpenAIがNVIDIAから得た1,000億ドルの投資資金でOracleにAIシステムを発注し、OracleがそのGPUを再びNVIDIAから購入するという「資金の循環構造」が形成されているのだ。
今回のAMDとの協業は、さらにリスクの高い構造である。提携が成立するかどうかは、OpenAIが十分な数量のGPUを調達できるかにかかっており、そのためには投資資金が実際に利益を生み出すことが前提となる。
AIバブルは避けられない?最終的な勝者はTSMCか
サム・アルトマン氏がAI産業を牽引する中心人物となる中で、ひとつの疑問が浮かぶ。AIチップがこれほどまでに重要な戦略物資となっているにもかかわらず、なぜOpenAIは世界最大の半導体製造企業である台湾積体電路製造(TSMC)に投資していないのか? NVIDAやAMDと比べ、製造の根幹を担うTSMCのほうが重要ではないだろうか。
実際、『ウォール・ストリート・ジャーナル』は2024年2月の報道で、アルトマン氏がソフトバンクの孫正義氏、TSMC、そしてグローバルファウンドリーズ(GlobalFoundries)の株主であるアラブ首長国連邦(UAE)政府と協議を進め、7兆ドル規模で36の先端半導体工場を建設する構想を描いていたと報じた。
当時、アルトマン氏は、将来のAI発展によるGPUなど計算資源の爆発的需要に備え、半導体とAI産業の供給構造を再構築しようとしていた。
しかしこの構想に対し、TSMC創業者のモリス・チャン(Morris Chang、張忠謀)氏は、2024年2月下旬に熊本のJASM工場開所式に出席した際、次のようにコメントしている。AI業界のリーダー(恐らくアルトマン氏)との会談で、今後AIチップ需要を支えるために多数の半導体工場が必要になるという提案を受けたが、「その数字を完全には信じていない」と述べ、「やや誇張された予測であり、より中庸な見方を取るべきだ」と慎重な姿勢を示した。
チャン氏のこの発言は、過去に何度もテクノロジー業界のバブルを経験してきたTSMCの立場を反映したものである。TSMCはかつて他社から実現性の低い約束(いわゆる「バナナ・プロミス」)を受けたこともあり、今回も即座にアルトマン氏の提案を受け入れなかったのは、極めて現実的かつ中庸な判断であった。
おそらく、TSMCがこの提案を見送ったことで、アルトマン氏はその後、オラクル、ソフトバンク、NVIDIA、AMDといった他の戦略的パートナーと連携し、現在のような上下流一体型のAI産業エコシステムを構築するに至ったのだろう。
とはいえ、アルトマン氏がNVIDIAやAMDといったチップ設計の上流企業との関係を固めた結果、最終的にはそれらの製品すべてがTSMCの工場で製造されることになる。したがって、サプライチェーン全体を俯瞰すれば、最終的な勝者は依然としてTSMCである。
AIバブルはいつか必ず発生すると考えられるが、それが「いつ起こるのか」、そして「どの程度の影響を及ぼすのか」は未知数である。いずれにせよ、AI投資の熱狂が続く中で、次の転換点を見極めることが市場の焦点となっている。



