3년 만에 주가 20배 급등, 시가총액은 미디어텍 추월… ‘중국판 엔비디아’ 칸브리콘의 질주
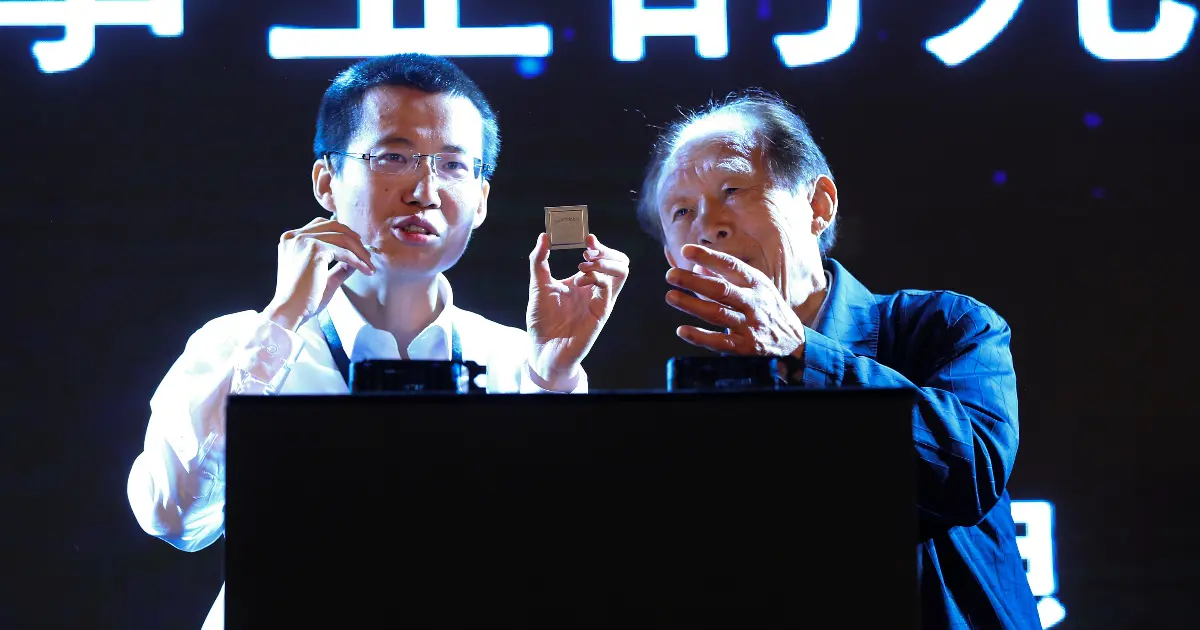
중국 증시가 최근 급등했다. 8월 22일에는 기술주의 시가총액이 금융주를 처음으로 앞질렀다. 이 가운데 ‘중국 인공지능 반도체 1호 상장사’로 불리는 칸브리콘 테크놀로지스(Cambricon Technologies, 寒武紀科技)가 주목을 받았다. 시가총액은 한때 5,800억 위안(약 800억 달러)에 이르러 중신궈지(SMIC, 中芯)를 넘어 중국 최대 반도체 기업으로 올라섰고, 대만의 미디어텍(MediaTek, 聯發科)마저 추월했다.
IC 설계 신흥 기업인 칸브리콘이 세계 반도체 산업에 어떤 도전을 가져올지 주목된다.
칸브리콘은 2016년 3월 15일, 천톈스(陳天石)와 그의 형 천윈지(陳雲霽) 형제가 베이징 하이뎬구에 설립했다. 중국 최초로 상업용 AI 반도체를 양산한 기업이다. 사명은 5억 3천만 년 전 생명 폭발기가 시작된 ‘캄브리아기’에서 따와, AI 기술의 폭발적 성장을 상징한다.
주가는 2023년 1월 54.15위안에서 불과 3년 만에 20배 이상 뛰었다. 최근 급등세는 7월 10일부터 시작돼 25일까지 166% 올랐다. 배경에는 중국 정부가 엔비디아(Nvidia)의 H20 반도체에서 ‘백도어’가 발견됐다며 사용을 금지한 조치와, 미국 골드만삭스가 목표 주가를 50% 상향한 결정이 있었다. 중국뿐 아니라 세계 증시에서도 ‘기적’으로 불릴 만한 급등이다.
대만 최고가 반도체 기업에 근접, 시가총액은 미디어텍 넘어
칸브리콘은 구이저우 마오타이(貴州茅台)에 이어 주가가 1,000위안을 돌파한 중국 두 번째 종목이 됐다. 이는 대만 달러 약 4,800위안에 해당하며, 현재 대만 최고가 주식인 아스피드 테크놀로지(Aspeed, 信驊, 5,100 대만 달러)에 바짝 다가섰다. 두 회사 모두 IC 설계 기업이다.
더 눈길을 끄는 것은 시가총액이다. 칸브리콘은 최고 5,800억 위안(약 2.4조 대만 달러)에 달해, 대만의 IC 설계 대표주이자 세계 5위 기업인 미디어텍(약 2.24조 대만 달러)을 넘어섰다.
다만 매출 규모는 크게 다르다. 미디어텍은 2023년 매출이 5,000억 대만 달러를 넘었지만, 칸브리콘은 11억7천만 위안(대만 달러 50억 미만)에 불과했다. 매출은 미디어텍의 1%에 불과하지만, 시가총액은 오히려 웃돈다. 중국 투자자들의 기대가 얼마나 큰지를 보여준다.
실적 성장이 뒷받침됐다. 칸브리콘은 2024년 매출이 11억7천만 위안이었으나, 2025년 1분기만에 11억1천만 위안을 기록했다. 상반기 매출은 28억8,100만 위안으로 전년 동기 대비 43배 급증했다. 순이익도 같은 기간 10억3,800만 위안 흑자로 전환했다. 2024년 4분기부터 3분기 연속 흑자를 이어가며 성장 궤도에 올랐다. ‘중국판 엔비디아’라는 평가가 퍼지고 있다.
“반도체는 지름길 없다” 기술 문화의 핵심
창업자 천톈스는 16세에 중국과기대에 입학한 영재로, 형 천윈지와 함께 중국과학원 컴퓨팅연구소에서 AI 전용 반도체를 연구했다. 30㎡ 실험실에서 군용 침대와 빵으로 버티며 당시에는 비현실적으로 여겨졌던 AI 전용 반도체 설계에 몰두했다.
그의 신념은 “반도체는 마라톤이며 지름길은 없다”였다. 이는 칸브리콘의 기술 문화 핵심이 됐다.
2015년 알파고(AlphaGo) 등장으로 AI 열풍이 일자, 그는 8년간 축적한 37편의 논문과 ‘칸브리콘 1호’ 시제품을 기반으로 2016년 창업에 나섰다. 현재 천은 칸브리콘 지분 28.63%를 보유하며, 자산 가치는 1,700억 위안을 넘어섰다.
초기에는 화웨이(Huawei)의 지원이 결정적이었다. 메이트10 스마트폰에 칸브리콘 칩이 탑재되며 기업가치는 25억 달러까지 치솟았다.
화웨이 이탈과 7나노 국산화 돌파
칸브리콘의 여정은 순탄치 않았다. 2017년 화웨이의 기린970에 칸브리콘 NPU IP가 채택되며 주목받았으나, 2019년 기린810부터 화웨이 자체 ‘다빈치’ 아키텍처로 교체돼 매출 90%를 잃었다. 회사는 붕괴 직전까지 몰렸다.
그러나 천은 가격 인하 경쟁을 거부하고, 단기 수익을 접으며 클라우드용 AI 반도체 개발로 전환했다.
두 번째 시련은 2022년 미국 제재였다. 첨단 공정이 끊긴 상황에서 천은 안후이성 허페이에서 300일간 합숙 개발을 이끌며 1,000회 이상 설계를 수정한 끝에 7나노 국산 AI 반도체를 완성했다. 이 과정에서 연구개발비 50억 위안을 투입했지만, 2,500건의 특허와 기술적 돌파구를 확보했다.
기술 경쟁력과 생태계 확장
칸브리콘의 경쟁력은 여러 요인에서 비롯된다.
첫째, 알리바바(Alibaba), 바이두(Baidu), 바이트댄스(ByteDance) 등 중국 IT 대기업이 대규모 AI 모델에 채택하며 수요가 확대됐다.
둘째, 자체 개발한 Cambricon ISA는 신경망에 특화된 명령어 집합 구조로, 세계 최초 상용 딥러닝 ISA로 평가받았다.
‘스위안(Siyuan) 590’ 칩은 엔비디아 A100의 80% 성능을 내며, 중국 내 경쟁사보다 전력 효율이 높다. 국산 7나노 공정으로 생산돼 TSMC의 최첨단 공정을 쓰지 못하는 상황에서도 성과를 입증했다.
셋째, 엔비디아의 CUDA에 대응하기 위해 자체 소프트웨어 플랫폼 ‘Cambricon Neuware’를 구축 중이다.
또한 모바일뿐 아니라 클라우드 AI 가속기에도 진출해 중국의 국가 사업 ‘동수서산(東數西算)’의 핵심 기업으로 자리잡았다.
정책 지원도 크다. 미국 수출 규제로 중국은 국산화에 속도를 내고 있으며, 베이징과 상하이 등 지방정부는 2027년까지 데이터센터용 AI 반도체 자급률을 70~100%로 끌어올린다는 목표를 세웠다.
과제: 고객 집중, 해외 제한, 치열한 경쟁
그러나 리스크도 크다. 상위 5대 고객이 매출의 94% 이상을 차지하고, 최대 고객은 약 80%를 차지한다. 업계는 이 고객이 알리바바나 그 클라우드 부문일 가능성이 높다고 본다. 만약 자체 개발이 성공하면 매출 급락이 불가피하다.
해외 시장도 제약을 받는다. 미국의 엔티티 리스트에 올라 유럽·미국 진출이 어렵고, TSMC 같은 파운드리 자원도 활용하기 힘들다.
국내 경쟁도 치열하다. 화웨이의 쑤텅(昇騰)910B는 칸브리콘을 능가하는 성능과 성숙한 생태계를 갖췄다. 하이광 정보(海光信息)도 엔비디아에 맞먹는 칩 개발을 서두르고 있다.
IC 설계 산업은 ‘한 시대의 챔피언’이 곧 사라지는 무대다. 미국의 GPU 업체나 대만의 VIA처럼 사라진 사례가 적지 않다. 중국에서도 전신통신(展訊通信)이나 휘딩테크(匯頂科技)가 통폐합되었다. 과도한 기대는 투자자들에게 큰 손실을 안길 수 있다.
전망: 칸브리콘, 중국 AI 전략의 주역 될까
현재 칸브리콘은 중국 내수 중심 기업이지만, 기술 자립성과 연구개발 역량에서는 중국 AI 반도체 분야의 선두주자로 평가된다. 정책 지원과 자본시장의 기대 속에서 ‘중국판 엔비디아’로 자리매김하고 있다.
앞으로의 관건은 매출이나 주가가 아니라, 중국 내 치열한 경쟁을 뚫고 세계 AI 반도체 시장에서 입지를 구축할 수 있느냐에 달려 있다. 칸브리콘은 단순한 스타트업 성공담을 넘어, 중국이 기술 자립을 향해 달리는 ‘장거리 경주’의 상징으로 평가된다.



