不到 3 年股價漲 20 倍,市值比聯發科還高!「中國版輝達」寒武紀到底在紅什麼?
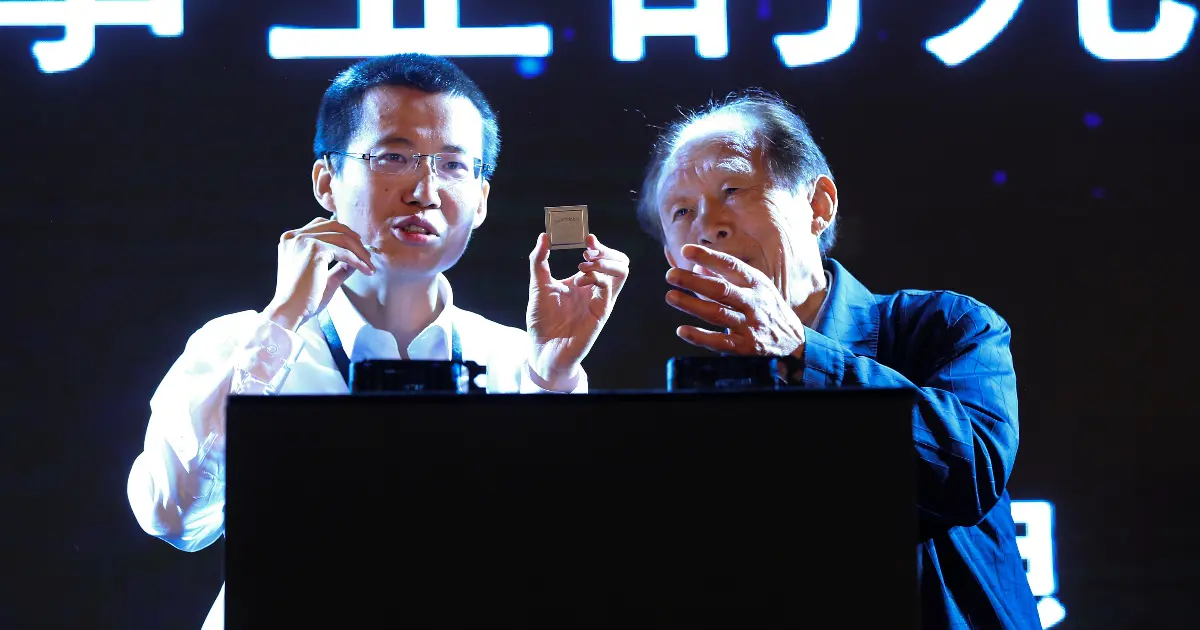
近來中國股市大漲,8 月 22 日當天陸股的科技股市值超越以前最大的金融股市值,其中被稱為中國「國產 AI 晶片第一股」的寒武紀,市值一度漲至 5,800 億元人民幣,不僅超越中芯,更穩坐中國半導體市值龍頭地位,甚至還超越台灣的聯發科。
寒武紀這家 IC 設計新明星,對全球半導體產業會帶來何種挑戰,值得仔細研究。
寒武紀科技(Cambricon Technologies)成立於 2016 年 3 月 15 日,由陳天石與陳雲霽兄弟創辦,總部位於北京市海淀區,是中國首家量產商業人工智慧晶片的企業。
至於公司名稱「寒武紀」,是取自地球生命大爆發、距今 5.3 億年前的寒武紀時期,象徵人工智慧技術的爆發式成長與新紀元的開啟。
寒武紀的股價大漲,從 2023 年 1 月的每股人民幣 54.15 元谷底起算,不到三年時間,寒武紀股價漲幅已超過 20 倍。
至於最近這一輪的股價大漲,則是從 7 月 10 日,截至 8 月 25 日,漲幅高達 166%,其中,輝達 H20 晶片被中國宣布查出有「後門」,被官方下令禁止使用後,再加上美商高盛又將其目標價提高 50%,更加大寒武紀的漲勢力道。
寒武紀的股價漲勢,放在中國與全世界的股市中,都可以說是一個奇蹟。
股價逼近台灣股王 市值超越聯發科
例如,寒武紀已成為繼貴州茅台之後,中國股市中第二檔股價達千元人民幣以上的股票。1,000 元人民幣將近 4,800 元新台幣,股價已相當接近台灣目前的股王信驊,信驊昨天(8/26)股價是 5,100元,而且與寒武紀都屬於 IC 設計公司。
此外,若對比市值則更加驚人。寒武紀的市值最高近 5,800 億元人民幣,已近新台幣 2.4 兆元,至於台灣 IC 龍頭聯發科,目前市值為 2.24 兆元,寒武紀超越台灣 IC 設計龍頭、全球第五大的 IC 設計公司聯發科,這也是相當驚人的記錄。
若對比營收,聯發科去年營收突破新台幣 5,000 億元,但寒武紀去年僅 11.7 億元人民幣,大約新台幣 50 億元不到。營收僅有聯發科的 1%,但卻飆出比更高的市值,顯示中國大陸投資人對這家公司的看好程度。
股價會如此飆漲,當然是因為業績成長實在太快。寒武紀 2024 全年營收達 11.7 億元人民幣,但今年第一季營收就激增至 11.1 億元,幾乎是去年的全年營收,至於今年上半年營收為人民幣 28.81 億元,年增 43 倍。
至於獲利也同樣驚人。今年上半年寒武紀淨利潤人民幣 10.38 億元,去年同期則虧損人民幣5.3 億元。寒武紀是從去年第 4 季開始轉虧為盈,目前連續三季獲利,且逐季顯著增長。
寒武紀的業績大好,可以說已進入爆發成長的階段,此外,在美、中晶片戰的當下,在先進製程代工與技術不足的環境下,寒武紀自研開發出的 AI 晶片,被認為比大陸本地眾多企業擁有更強的競爭力,甚至也成為中國股民眼中,可以取代輝達 H20 晶片的角色。許多股民稱呼寒武紀為「中國版輝達」,似乎也不為過。
寒武紀的創業故事,也經歷了不少波折,與全球眾多 IC 設計業者比較起來,算是屬於比較痛苦的案例。
寒武紀技術文化核心:晶片沒有捷徑可走
寒武紀創辦人陳天石是天才少年,16 歲就進入中科大少年班,與哥哥陳雲霽一起在中科院計算所工作,在 30 平米的實驗室裡,睡行軍床、啃饅頭,研究一個當時被認為「不切實際」的構想,就是為 AI 設計專用晶片。
陳天石那時的想法是,「晶片是長跑,沒有捷徑可走。」這句話成了寒武紀的技術文化核心。
2015 年 AlphaGo 橫空出世,全球 AI 熱潮爆發,他帶著 8 年積累的 37 篇頂級論文與寒武紀 1 號原型晶片,於 2016 年正式創業。如今,擁有寒武紀 28.63% 股份的陳天石,最高身價超過人民幣 1,700 億元。
在陳天石的創業過程中,有幾位對他影響深遠的人物,包括他的哥哥陳雲霽,與他一起共同研究 AI 晶片架構,是技術上的重要夥伴。至於他們兩位工作的中科院計算所,給予他早期科研平台與資源,也成為寒武紀技術根基的起點。
另外,寒武紀早期曾經贏得重大客戶華為的訂單,其中 Mate10 智慧手機搭載寒武紀的晶片,是寒武紀的第一個商業跳板,也讓寒武紀股價一飛衝天,估值一度飆升至 25 億美元。
兩大事件成就更多專利和國產晶片突破
不過,寒武紀的創業之路,有幾個比較艱難的階段,也可以說是讓其脫胎換骨的關鍵轉折點,第一個是 2019 年的華為斷供事件。
由於寒武紀成立時間很早,因此在 2016 年就推出首款 AI 處理器晶片,2017 年華為麒麟 970 SoC 首次搭載寒武紀的 NPU IP,讓寒武紀一炮而紅。但 2018 年華為開始推動自研 AI 架構「達芬奇」,並於 2019 年推出麒麟 810,完全不再使用寒武紀的 IP,寒武紀失去 90% 營收來源,公司幾乎瀕臨崩潰。
不過,陳天石拒絕降價搶客戶,反而砍掉短期盈利業務,轉向雲端晶片研發,也讓寒武紀開啟朝向市場規模更大的雲端AI晶片市場發展。
第二個大挑戰是 2022 年的啃泡麵造晶片階段。當時是美國制裁中國導致先進製程斷供,陳天石帶領團隊在合肥封閉研發 300 天,靠泡麵充飢,修改上千版設計,終於造出中國國產 7 奈米晶片。
在這段過程中,寒武紀三年燒掉 50 億元人民幣的研發費用,研發投入佔比高達 157%,不過,也換來 2,500 項專利與國產晶片的突破。
至於談到寒武紀的技術與競爭力,從中國大陸的各種報導中,也大致可以歸納出幾個重點。
首先,寒武紀受益於 AI 大模型的爆發,如今晶片已被阿里、百度、字節跳動等大廠採用,應用場景已快速擴展。
其次,在技術突破上,寒武紀的技術核心在於 AI 專用晶片架構設計,其中有幾個亮點,一個是自主指令集架構(ISA)Cambricon,是專為神經網路設計,曾被譽為「全球首個商用深度學習指令集」。
至於在其推出的思元系列晶片中,最新的「思元590」晶片性能,已達輝達 A100 的 80%,能耗比也贏過中國國內其他公司,至於製程技術是在中國大陸國產 7 奈米製程下完成,雖然沒有輝達、超微取得台積電先進製程的強力奧援,但也展現出中國具特色的研發與製造能力。
在生態鏈的建構上,尤其是輝達建立的硬軟整合的生態系,其中軟體 CUDA 最為重要,寒武紀也積極打造自己的工具鏈與軟體平台(Cambricon Neuware),補足生態鏈不足之處。
而且,寒武紀也不只做手機晶片,還投入雲端 AI 加速器,等於是雲端與邊緣雙線佈局,成為支撐中國大陸「東數西算」等國家級工程的主力公司。
當然,從天時、地利、人和等三個條件來看,寒武紀得以發展最重要的利基就是「天時」。
在政策紅利部分,由於美國對中國 AI 晶片出口限制,中國積極建立自主供應,另外中國也要求企業不要採購 H20,這些都是讓寒武紀成為炙手可熱的「輝達備胎」,也讓其在中國市場需求暴增。
近期北京、上海及貴州多個省市訂出國產晶片自給率目標,其中,上海目標在 2027 年時將 AI 等資料中心使用的半導體的自給率提升到 70% 以上,北京在 2027 年更要達到 100%。
寒武紀面對的挑戰:客戶集中、海外市場受限、市場競爭
至於寒武紀的發展,也並非沒有挑戰,其中有幾個比較關鍵的重點是客戶集中度高,目前寒武紀前五大客戶佔營收超過 94%,其中第一大客戶佔比近 80%,一旦客戶自研成功,訂單可能快速下滑。
至於第一大客戶是誰?雖然寒武紀並未在公開文件中直接點名這位客戶,但根據過往資料與業界推測,極可能是阿里巴巴或其旗下雲端業務。
其次則是中國以外的海外市場受限,由於被美國列入實體清單,寒武紀難以進入歐美市場,晶圓代工也受限於台積電的資源,以及其他美國技術的封鎖。
最後,則是中國大陸一向是內卷市場,激烈競爭的程度不低於國際,而且目前的競爭對手相當強勁,例如華為昇騰 910B 已量產,性能略勝寒武紀,且生態更成熟,至於另一家公司海光信息,也在研發可媲美輝達的晶片。
也就是說,寒武紀目前仍是以中國市場為主的技術型公司,在全球市場尚未形成穩固的商業版圖。因此,寒武紀未來也要在中國國內的肉搏戰中勝出,才可能支撐住目前巨大的市值規模。
否則,IC 設計向來是「一代拳王」的舞台,這在全世界 IC 設計的發展歷史中,不論是美國或台灣,都是不變的道理,而且血淋淋的案例多到不可勝數。例如美國曾經有一大堆與輝達競爭的繪圖晶片廠商,如今幾乎都不見了,至於台灣早年也有威盛電子,但如今也沈寂許久。
至於在例如中國大陸,IC 設計領域出過的一代拳王也不少,例如早期的展訊通信、後來的匯頂等,如今都進入整併與重組的過程。股民太過激情的追價,最後也是受傷慘重,成為時代的眼淚。
不過,無論如何,雖然寒武紀在商業化與國際化上仍面臨挑戰,但在技術自主性與研發深度上,已成為中國 AI 晶片領域的領頭羊之一。
寒武紀在技術實力的累積、政策的支撐與中國市場需求的推動下,已讓它具備成為「中國版輝達」的潛力。而且,在中國政府與資本市場的支持下,寒武紀也不只是一個小小的創業故事而已,更是一場中國大陸對技術自主與信仰的長跑。
寒武紀的看點,未來將不只是營收獲利與股價而已,而在於它是否能撐起中國 AI 晶片的未來,成為全球 AI 晶片格局中的重要一角。



