わずか3年で株価20倍、時価総額はメディアテック超え 「中国版エヌビディア」寒武紀の実力とは
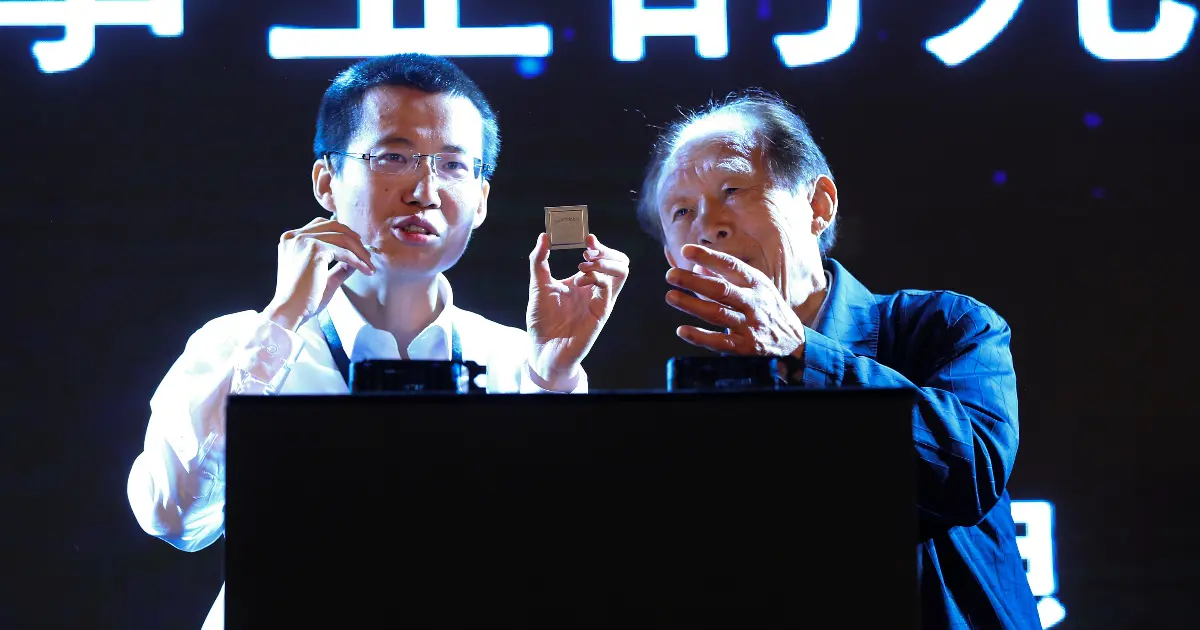
中国株式市場が急騰している。8月22日には、テクノロジー株の時価総額がこれまで最大だった金融株を上回った。その中で注目を集めたのが、中国初のAI半導体上場企業とされる寒武紀科技(Cambricon Technologies、寒武紀)である。株式時価総額は一時5,800億元(約80億ドル)に達し、中芯国際(SMIC、中芯)を超えて中国最大の半導体企業となり、さらには台湾の聯発科技(MediaTek、聯発科)も抜いた。
IC設計の新星である寒武紀が、世界半導体産業にどのような挑戦をもたらすのか、注視されている。
寒武紀は2016年3月15日、陳天石と陳雲霽兄弟により北京市海淀区で設立された。中国で初めて商用AI半導体を量産した企業である。社名は5億3千万年前の「寒武紀」に由来し、AI技術の爆発的成長と新時代の幕開けを象徴している。
株価は2023年1月の54.15元を底に、わずか3年足らずで20倍以上に高騰した。直近の急騰は7月10日から始まり、25日までに166%上昇した。背景には、米エヌビディア(Nvidia)のH20半導体に「バックドア」が発見されたとして中国当局が使用禁止を命じたこと、さらに米ゴールドマン・サックスが目標株価を50%引き上げたことがある。中国国内外の株式市場で「奇跡」と呼ばれるほどの急騰である。
株価は台湾の最高値銘柄に接近 時価総額はメディアテック超え
寒武紀は、中国株式市場で貴州茅台に続き、株価が1,000元を超えた2番目の銘柄となった。1,000元は約4,800台湾ドルに相当し、台湾の株価首位である信驊科技(Aspeed、信驊、株価5,100台湾ドル)に肉薄している。両社はいずれもIC設計企業である。
さらに驚くべきは時価総額である。寒武紀は最高で5,800億元(約2.4兆台湾ドル)に達し、台湾IC設計大手で世界第5位の聯発科技(MediaTek、聯発科、時価総額約2.24兆台湾ドル)を上回った。
売上規模は大きく異なる。聯発科技の2023年売上は5,000億台湾ドルを突破したのに対し、寒武紀は11.7億元(約50億台湾ドル未満)にとどまる。売上は聯発科技のわずか1%だが、それでも時価総額は上回る。投資家の期待の大きさがうかがえる。
業績の急成長が背景にある。寒武紀の2024年売上は11.7億元だったが、2025年第1四半期だけで11.1億元を計上し、上半期は28.81億元に達した。前年同期比で43倍の成長である。純利益も急伸し、2025年上半期は10.38億元の黒字となり、前年同期の5.3億元赤字から転換した。2024年第4四半期以降は3期連続で黒字を計上している。投資家の間では「中国版エヌビディア」との評価が広がっている。
「半導体に近道なし」 技術文化の核心
創業者の陳天石は16歳で中国科学技術大学に入学した天才であり、兄の陳雲霽とともに中国科学院計算技術研究所でAI専用半導体の研究に従事した。30平方メートルの研究室で簡素な生活を送りながら「AI専用半導体」という当時は非現実的と見られた構想を追求した。
「半導体はマラソンであり、近道はない」――この信念が寒武紀の技術文化の核心となっている。
2015年のアルファ碁(AlphaGo)登場でAIブームが起こり、2016年には37本の論文と試作半導体「寒武紀1号」を基に起業した。現在、陳天石は寒武紀株式の28.63%を保有し、資産は1,700億元を超える水準に達した。
初期には華為技術(Huawei)との取引が大きな転機となった。Mate10スマートフォンに寒武紀の半導体が搭載され、企業価値は25億ドルに急上昇した。
試練からの転換 華為離脱と国産7ナノ突破
寒武紀は順風満帆ではなかった。2017年、華為の麒麟970に寒武紀のNPU IPが採用されて注目を浴びたが、2019年の麒麟810では華為自社開発の「Da Vinci」アーキテクチャが採用され、収益の9割を失い経営危機に陥った。
しかし陳天石は値下げ競争に走らず、短期収益を捨ててクラウド向けAI半導体の開発に注力した。
次の試練は2022年の米国制裁である。先端製造プロセスが途絶する中、陳は安徽省合肥で300日間にわたる籠城開発を率い、数千回の設計修正を経て国産7ナノAI半導体を完成させた。研究開発費用は50億元に達し、売上比157%の巨額投資となったが、最終的に2,500件の特許と国産半導体の技術突破を実現した。
技術的優位とエコシステム拡大
寒武紀の競争力にはいくつかの要因がある。
まず、アリババ(Alibaba)、百度(Baidu)、字節跳動(ByteDance)など中国IT大手の採用により、大規模AIモデルでの活用が広がっている。
次に、独自のCambricon ISA(命令セットアーキテクチャ)は神経ネットワーク向けに設計され、世界初の商用深層学習ISAと評価された。
最新の「思元590」半導体はエヌビディアA100の約80%の性能を発揮し、エネルギー効率は中国国内の他社を上回る。製造は国産7ナノプロセスによるもので、TSMCの先端ノードを利用できない中での成果として注目されている。
さらに寒武紀は、自社の開発環境Cambricon Neuwareを整備し、エヌビディアのCUDAに対抗するエコシステムを構築中である。
スマートフォン向けにとどまらず、クラウドAIアクセラレーターも投入し、中国の国家プロジェクト「東数西算」の中核を担っている。
政策支援も大きい。米国の輸出規制により中国は国産化を加速し、複数の自治体が2027年までにデータセンターAI半導体の自給率を70~100%に高める目標を掲げている。
課題:顧客集中、海外市場の制約、激しい競争
ただし課題も多い。上位5社の顧客が売上の94%以上を占め、最大の顧客は約80%に達する。アリババやそのクラウド部門と推定されているが、もし自社開発が進めば売上は急減しかねない。
また、米国のエンティティ・リストに指定されているため、海外展開は制約を受けている。TSMCの製造資源や米国由来技術へのアクセスも困難だ。
中国国内でも競争は激化している。華為の昇騰910Bは性能で寒武紀を上回り、エコシステムも整っている。海光信息など新興企業もエヌビディアに匹敵する半導体開発を進めている。
半導体設計は「一代限りの王者」と呼ばれる厳しい分野である。米国や台湾でもかつて競合した企業は次々と姿を消した。中国でも展訊通信や匯頂科技が統合や再編に追い込まれた。過度な株価追随は投資家に大きな損失をもたらす可能性がある。
展望:寒武紀は中国のAI戦略を担えるか
現時点で寒武紀は中国市場中心の企業だが、技術自主性と研究開発の深度においてAI半導体分野の先頭に立つ存在となった。政策支援と投資家の期待を背景に「中国版エヌビディア」としての象徴的地位を確立しつつある。
今後の焦点は売上や株価だけではなく、中国国内の競争を勝ち抜き、世界AI半導体市場で地位を築けるかにある。寒武紀は単なるベンチャー成功例ではなく、中国の技術自立をめざす「長距離走」の象徴である。



