메모리 가격 급등의 이면: AI 거인들의 군비 경쟁과 대만의 기회
최근 메모리 가격이 급등하며, D램(DRAM)에서 낸드플래시(NAND Flash)에 이르기까지 연초 대비 수배나 상승했다. 메모리 산업은 과거부터 명확한 ‘실리콘 사이클(경기 순환)’의 특징을 보여왔으나, 이번 상승세는 유례없이 강력하고 급격하다. 업계에서는 이를 주로 인공지능(AI) 수요 폭증에 기인한 것으로 보고 있으며, 공급 부족 현상은 내년(2026년)까지 해결되기 어려울 것으로 전망된다. 메모리 산업의 향후 동향에 각별한 주의가 요구되는 시점이다.
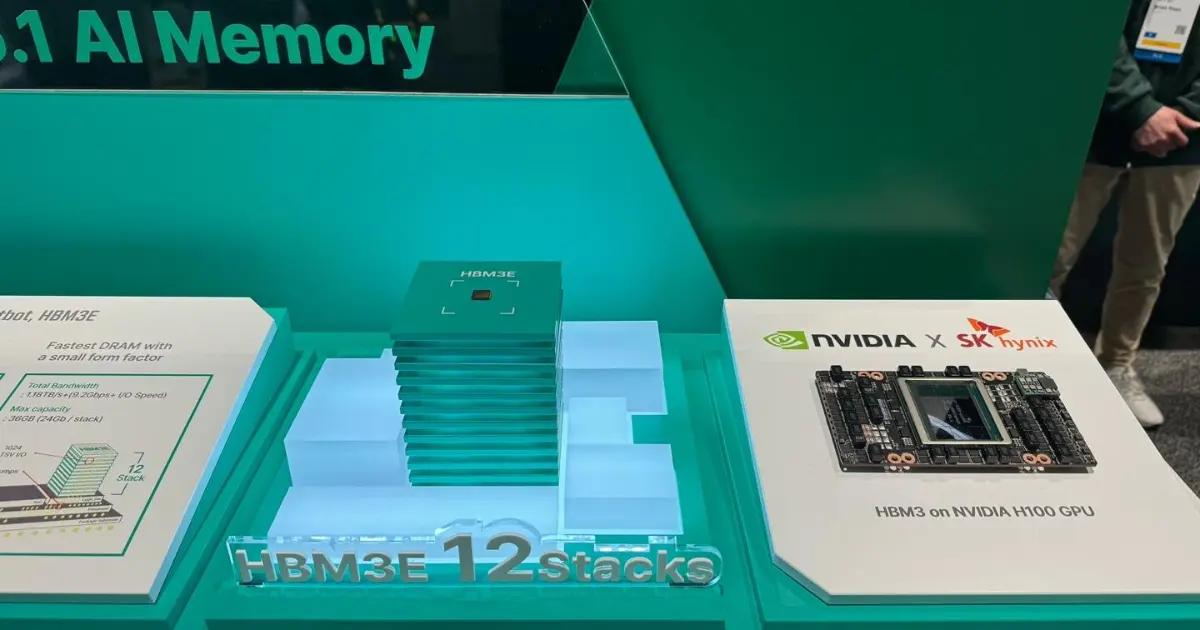
AI 수요 급증에 따라 주요 D램 제조사들은 생산 능력을 AI 서버에 필수적인 고대역폭메모리(HBM) 생산으로 대거 전환하고 있다. 이로 인해 DDR5, DDR4 등 기존 범용 메모리의 생산 능력(Capa)이 잠식당하는 ‘구축 효과(Crowding-out)’가 발생하고 있다. 이러한 생산 능력 쏠림 현상은 시장 내 심각한 공급 부족을 초래하며 가격을 수배나 끌어올렸다.
AI는 이미 반도체 산업 성장을 견인하는 핵심 동력이 되었다. 현재 AI에 막대한 자금을 쏟아붓고 있는 곳은 아마존(Amazon), 구글(Google), 마이크로소프트(Microsoft), 메타(Meta)와 같은 빅테크 기업들이다. 막강한 현금 흐름과 수익성을 보유한 이들 클라우드 서비스 제공업체(CSP)들은 GPU 확보에 수천억 달러를 투입하는 만큼, HBM 공급망 확보를 위해 수백억 달러를 쓰는 것 또한 주저하지 않는다.
AI 서버의 경우 핵심 부품인 HBM 없이는 출하 자체가 불가능하다. 따라서 구매자 입장에서는 ‘가격’이 더 이상 최우선 고려 사항이 아니며, ‘물량 확보’가 승패를 가르는 열쇠가 되었다.
낸드플래시와 D램의 응용 분야는 다르지만, 플래시 메모리 가격 역시 AI 열풍에 힘입어 동반 상승하고 있다. 클라우드 및 AI 서버 구축이 가속화되고 기존 하드디스크드라이브(HDD)가 성능 한계에 봉착하면서, 기업용 스토리지 수요가 솔리드스테이트드라이브(SSD)로 급격히 이동하고 있다. 이러한 추세는 데이터센터의 기업용 SSD(Enterprise SSD) 수요 폭증을 불러일으키며 낸드 가격 상승을 직접적으로 견인했다. 또한 구형 공정(Legacy Node)의 플래시 공급 축소 역시 전반적인 제품 가격 상승을 부추기고 있다.
종합해보면 현재 글로벌 3대 메모리 제조사인 SK하이닉스(SK Hynix), 삼성전자(Samsung Electronics), 마이크론 테크놀로지(Micron Technology) 모두 고수익 제품인 HBM과 기업용 SSD에 생산 역량을 집중하고 있다. 이러한 전략적 전환이 전체 메모리 시장의 공급을 제한하며 가격 폭등을 유발하고 있는 것이다.
사실 AI 투자 열풍은 GPU 품귀 현상뿐만 아니라 TSMC의 파운드리 가격 상승, 그리고 수동 소자와 인쇄회로기판(PCB) 등 핵심 부품 가격의 동반 상승을 초래했다. 각국이 ‘AI 컴퓨팅 파워’를 국력의 상징으로 간주하는 가운데, 미국 빅테크 기업들은 투자를 지속하고 있으며 중국은 거대한 내수 시장과 정부 보조금을 앞세워 지원하고 있다. 미·중 양국 모두 장기적인 자본 투입 능력을 갖추고 있어, 이 투자 경쟁은 단기간에 멈추지 않을 것으로 보인다.
AI 거품론? 업계는 장기적 ‘실수요’에 무게
시장의 ‘AI 거품론’ 우려에 대해 낸드플래시 컨트롤러 팹리스 기업인 파이슨 일렉트로닉스(Phison Electronics)의 판젠청(K.S. Pua) CEO는 “PC 산업은 30년, 스마트폰 산업은 20년 동안 성장해왔지만 챗GPT(ChatGPT)가 출시된 지는 고작 3년밖에 되지 않았다”고 지적했다. 그는 AI 산업이 여전히 초기 단계에 있으며 갈 길이 멀기 때문에 거품 우려는 시기상조라고 일축했다.
주식 시장에는 거품이 존재할 수 있다. 펀더멘털이 뒷받침되지 않은 채 주가만 급등한 일부 기업은 주가 조정을 피할 수 없을 것이다. 그러나 AI 산업 자체는 거품이 아니다. AI는 이미 ‘필수불가결한 수요(강성 수요)’로 자리 잡았으며 장기적인 성장 전망이 밝기 때문이다. 투자의 귀재 워런 버핏(Warren Buffett)의 명언처럼, “썰물이 빠져나가야 비로소 누가 발가벗고 수영하고 있었는지 알 수 있는 법”이다. 시간이 지나면 어떤 기업이 진정한 경쟁력을 갖췄는지 증명될 것이다.
2000년 닷컴 버블 당시 시장에 뛰어든 기업 대부분은 자금력이 부족한 스타트업이었고, 자금이 고갈되자마자 무너졌다. 하지만 이번 AI 파도는 막대한 자본력을 갖춘 다국적 대기업들이 주도하며 치열한 경쟁을 벌이고 있다. 최근 구글은 ‘제미나이 3(Gemini 3)’ 및 ‘나노 바나나 프로(Nano Banana Pro)’ 시리즈를 출시하며 압도적인 기술력을 과시했다. 기업들은 ‘포모 증후군(FOMO, 소외되는 것에 대한 두려움)’과 같은 심리적 압박 속에서 패배할 수 없다는 절박함을 가지고 있으며, 이는 역설적으로 AI의 지속적인 발전을 뒷받침하는 단단한 기반이 되고 있다.
구글은 현재 AI 모델뿐만 아니라 자체 텐서 처리 장치(TPU) 칩까지 설계하며 오픈AI(OpenAI)의 소프트웨어 지배력과 엔비디아(NVIDIA)의 하드웨어 주도권에 동시에 도전장을 내밀었다. 이는 AI 산업이 여전히 군웅할거의 ‘춘추전국시대’임을 방증하며, 대기업들이 앞다퉈 패권 다툼을 벌이는 이 경쟁의 향방은 여전히 예측불허다.
대기업들의 강력한 수요에 힘입어, 웨이퍼 제조부터 모듈, 시스템 공급업체에 이르는 메모리 공급망은 현재 기업용 대형 고객사의 주문을 최우선으로 처리할 수밖에 없다. 따라서 일반 소매 시장(Retail Market)의 수요까지 챙기기는 어려운 실정이며, 메모리 가격의 향방은 더욱 예측하기 어려워졌다.
중국의 증설 변수와 대만의 엣지 AI 기회
향후 시장의 가장 큰 변수는 중국 메모리 산업의 공격적인 확장이다. 향후 3~5년 내 중국의 플래시 생산 능력은 매년 50%씩 성장할 것으로 예상되며, 그중에서도 양쯔메모리테크놀로지(YMTC)의 공장 증설이 가장 적극적이다. 생산량이 급증하겠지만 시장 수요가 더 강하기 때문에 신규 물량은 빠르게 소화될 것으로 보인다. 중국은 향후 글로벌 메모리 산업에서 무시할 수 없는 신흥 세력이 될 것임이 분명하다.
중국 플래시 산업의 추격 속도는 매우 빠르다. 미국 주도의 반도체 장비 수출 통제에 직면한 중국은 장비 자체 개발로 선회했다. 초기 수율과 성능은 글로벌 선도 기업에 비해 다소 떨어질 수 있으나, 수입 장비를 구할 수 없는 현실에서 중국 기업들은 끊임없는 개량으로 돌파구를 찾을 수밖에 없다. 정부의 보조금과 내수 시장의 지원 아래 중국 메모리 산업의 영향력은 점차 확대될 것이다.
하지만 다수의 업계 관계자들은 “지금은 3~5년 뒤의 장기적인 미래를 생각할 겨를이 없으며, 당장 ‘팔 물건이 없는’ 발등의 불을 끄는 게 우선”이라고 토로한다. 업계에서는 공급 부족 사태가 내년 말까지 지속될 가능성이 높다고 보고 있다. 규모가 작거나 물량을 확보하지 못한 기업들은 공급망 단절이나 조업 중단이라는 생존 위기에 직면할 수 있다.
대만 메모리 산업의 역사를 되짚어보면, 2009년 금융위기 직후의 산업 구조조정 과정에서 대만 기업들은 주류 제조 시장에서 점차 밀려났다. 당시 독일의 키몬다(Qimonda)가 파산을 선언했고, 일본의 엘피다(Elpida) 역시 치명타를 입었다(이후 2012년 파산 후 마이크론에 인수됨). 현재 글로벌 메모리 시장의 주도권은 한국, 미국, 일본, 그리고 중국이 쥐고 있으며, 대만 기업들은 2선 시장이나 틈새시장(Niche Market)으로 물러나 경쟁력을 유지하고 있다.
대만에게 있어 메모리 웨이퍼 제조 분야의 기회는 제한적이지만, 응용 분야에는 여전히 넓은 공간이 남아 있다. 파이슨(Phison)이 좋은 예다. 파이슨은 웨이퍼 제조사가 아니며 단순 모듈 업체도 아니다. 독특한 ‘IC 설계(컨트롤러) + 모듈 통합’ 비즈니스 모델을 통해 AI 파도 속에서 자신만의 틈새 경쟁력을 확보하는 데 성공했다.
또한 향후 AI 연산은 클라우드에서 엣지(Edge AI)로 확장될 것이며, 이것이 바로 대만의 기회다. 판젠청 CEO는 이를 다음과 같이 비유했다. “클라우드 컴퓨팅은 ‘호텔 투숙’과 같아서 매일 숙박비를 내야 하고 가격도 언제든 오를 수 있다. 반면 엣지 컴퓨팅은 ‘주택 매입’과 같아서 초기 하드웨어 비용(계약금)은 비싸지만, 다 갚고 나면 집은 온전히 내 소유가 되며 장기적으로는 수도광열비(유지비)만 부담하면 된다.”
메모리 산업의 중요성이 날로 커지는 가운데, 2선 공급업체로 평가받는 대만 기업들은 대만이 보유한 강력한 로직 IC 설계 및 파운드리 경쟁력을 어떻게 활용하고 통합할 것인지 깊이 고민해야 하며, 이를 통해 글로벌 시장에서 다시금 확고한 입지를 다져야 할 것이다.



