メモリ価格高騰の背景:AI巨人の計算力軍拡競争と台湾の転機
昨今、メモリ価格が大幅に高騰しており、DRAM(ダイナミック・ランダム・アクセス・メモリ)からNAND型フラッシュメモリに至るまで、年初から数倍の上昇を見せています。メモリ産業は過去より明確な「シリコンサイクル(景気循環)」を持つことで知られていますが、今回の価格上昇の波は極めて激しく、かつ急速です。業界では、主に人工知能(AI)需要の爆発的な増加が要因であるとの見方が大勢を占めており、供給不足の状況は来年(2026年)まで解消されない見通しです。メモリ産業の今後の動向は、大いに注目に値します。
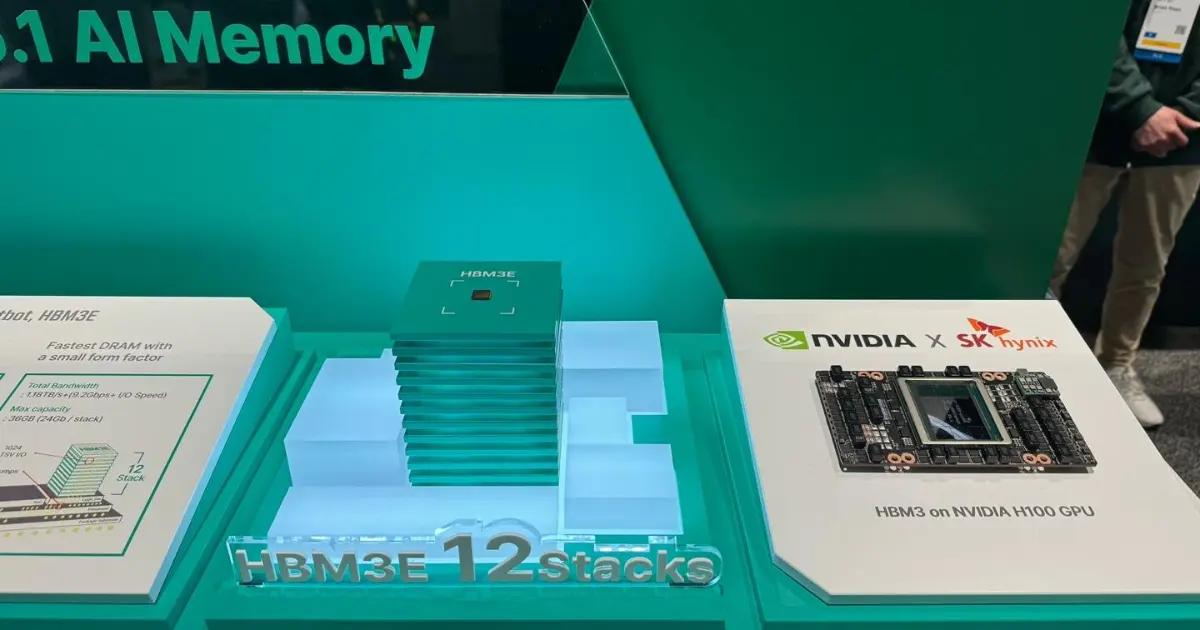
AI需要の急増を受け、主要なDRAMメーカーは軒並み生産能力をAIサーバーに不可欠なHBM(広帯域メモリ)の製造へとシフトさせています。その結果、従来のDDR5やDDR4といった標準型メモリの生産能力が圧迫される「クラウディングアウト(締め出し)」効果が生じています。この生産能力のシフトが市場における深刻な供給不足を招き、価格を数倍にまで押し上げる要因となっています。
AIはすでに半導体産業の成長を牽引する核心的な力となっています。現在、AIに巨額投資を行っているのは、Amazon、Google、Microsoft、Metaといった巨大テクノロジー企業です。これら大手クラウドサービス事業者(CSP)は強力なキャッシュフローと収益力を有しており、GPU(画像処理半導体)の確保に数千億ドルを投じることができる以上、HBMの確保のために数百億ドルを費やすことも厭いません。
AIサーバーにとって、基幹部品であるHBMが欠如すれば出荷自体が不可能です。したがって、調達側にとって「価格」はもはや最優先事項ではなく、「在庫の確保」こそが勝者となるための鍵となります。
NAND型フラッシュメモリとDRAMの用途は異なりますが、フラッシュメモリの価格も同様にAIブームによって引き上げられています。クラウドおよびAIサーバーの構築加速に加え、従来のハードディスクドライブ(HDD)では性能面で需要を満たせなくなりつつあるため、企業向けストレージ需要がSSD(ソリッドステートドライブ)へと大量に移行しています。このトレンドがデータセンター向けのエンタープライズSSD(Enterprise SSD)への巨大な需要を生み、NAND型フラッシュ価格を直接的に押し上げています。さらに、旧世代プロセスのフラッシュメモリ供給が逼迫していることも、関連製品の価格を全面的に押し上げる要因となっています。
総じて見れば、現在、世界三大メモリメーカーであるSKハイニックス(SK Hynix)、サムスン電子(Samsung Electronics)、マイクロン・テクノロジー(Micron Technology)はいずれも、高収益が見込めるHBMとエンタープライズSSDに生産能力を集中させています。この戦略的なシフトがメモリ市場全体の供給を制限し、価格高騰を引き起こしています。
実のところ、AI投資ブームはGPUの争奪戦を引き起こしただけでなく、TSMC(台湾積体電路製造)のウェーハ受託生産価格の上昇、さらには受動部品やプリント基板(PCB)など主要部品の価格上昇も招いています。各国が「AI計算力(コンピューティングパワー)」を国力の象徴と見なす中、米国の巨大企業は投資を継続し、中国は巨大な内需市場と政府の補助金を背景に支援を行っています。この競争において、米中双方が長期的な資本投入を行う能力を有しており、この投資熱は短期的には収まる気配がありません。
AIバブルの懸念?業界は長期的かつ実需的な成長を予測
市場で囁かれる「AIバブル論」に対し、NAND型フラッシュ制御チップ(コントローラー)大手の群聯電子(Phison Electronics / ファイソン・エレクトロニクス)のCEO、潘健成(K.S. Pua)氏は次のように述べています。「PC産業は30年成長し、スマートフォン産業も20年続きました。それに比べ、ChatGPTが登場してからわずか3年です」。同氏は、AI産業は依然として発展の初期段階にあり、先はまだ長いとして、バブルの懸念を否定しています。
株式市場にはバブルが存在するかもしれません。ファンダメンタルズが伴わず株価のみが急騰した一部の企業について、株価の調整は避けられないでしょう。しかし、AI産業自体にバブルはありません。なぜなら、AIはすでに「剛需(必須の需要)」となっており、長期的な展望が開けているからです。投資の神様ウォーレン・バフェット(Warren Buffett)氏の名言にある通り、「潮が引いて初めて、誰が裸で泳いでいたかが分かる」のです。時間がいずれ、真の競争力を持つ企業を証明することになるでしょう。
2000年のドットコムバブル(ITバブル)を振り返ると、当時参入した企業の多くは資金の限られたスタートアップであり、資金が尽きれば即座に破綻しました。しかし、今回のAIの波は資金潤沢な多国籍企業が主導しており、互いに激しい競争を繰り広げています。最近ではGoogleが「Gemini 3」およびそのシリーズモデル「Nano Banana Pro」を発表し、卓越した技術力を示しました。各社は「FOMO(Fear of Missing Out:取り残されることへの恐怖)」という心理的プレッシャーの下、負けられない戦いを強いられており、これが逆にAIの持続的な発展を強固に支えています。
Googleは現在、AIモデルで先行するだけでなく、独自のTPU(Tensor Processing Unit)チップも開発しており、OpenAIのソフトウェアにおける地位とNVIDIAのハードウェアにおける支配権に同時に挑戦しています。これは、AI産業が依然として群雄割拠の「春秋戦国時代」にあることを証明しており、大企業が次々と覇権を争うこの競争の行方は、依然として予断を許しません。
大企業の旺盛な需要に牽引され、ウェーハ製造からモジュールメーカー、システムサプライヤーに至るメモリサプライチェーンは、現在、企業向け大口顧客の注文を優先せざるを得ず、一般のリテール市場(Retail Market)の需要に対応することは困難になっています。この需給の不均衡により、メモリ価格の先行きはさらに予測しづらくなっています。
中国の生産拡大という変数と、台湾のエッジAIにおける勝機
今後の市場における比較的大きな変数は、中国のメモリ産業による積極的な拡張です。今後3〜5年で、中国のフラッシュメモリ生産能力は年率50%のペースで成長すると予測されており、中でも長江ストレージ(YMTC)の工場拡張姿勢は最も積極的です。生産能力は大幅に増加しますが、市場の需要の勢いがさらに強いため、新規の生産能力は迅速に消化されると見込まれます。将来的に、中国が世界のメモリ産業において無視できない新興勢力となることは間違いありません。
中国のフラッシュメモリ産業の追い上げ速度は極めて高速です。米国主導の半導体製造装置の輸出規制に直面し、中国は装置の自主開発へと舵を切りました。初期の歩留まりや性能は国際的な大手企業に若干劣るかもしれませんが、輸入装置を入手できないという現実の下、中国企業は絶え間ない改良を通じて困難を突破するほかありません。政府の補助金と内需市場の双方からの支援を受け、中国メモリ産業の影響力は徐々に拡大していくでしょう。
しかし、多くの業界関係者は、現在は3年後、5年後の長期的な展望を考える余裕などなく、目の前の「売るモノがない」という差し迫った問題を解決するのが最優先だと吐露しています。業界では、供給不足の状況は来年末まで続く可能性が高いと見られています。規模の小さい企業や生産枠を確保できない企業は、サプライチェーンの断絶、あるいは操業停止という生存の危機に直面する恐れがあります。
台湾メモリ産業の発展を振り返ると、2009年の金融危機(リーマン・ショック)後の産業再編において、台湾メーカーは主流の製造市場から徐々に姿を消しました。当時、ドイツの大手キマンダ(Qimonda)が破産を宣告し、日本のエルピーダメモリ(Elpida)も大きな痛手を受けました(その後2012年に破綻しマイクロンにより買収)。現在、世界メモリ市場の主導権は韓国、米国、日本、そして中国が握っており、台湾メーカーの多くは二番手、あるいはニッチ市場へと退き、特定の領域での競争力を維持しています。
台湾にとって、メモリウェーハ製造端での機会は限定的ですが、応用分野には依然として広大な可能性が残されています。群聯電子(Phison)はその一例であり、ウェーハ製造を行わず、単なるモジュールメーカーでもありません。独自の「IC設計(コントローラー)+モジュール統合」というビジネスモデルを採用し、AIの波の中で自社のニッチな優位性を確立することに成功しました。
さらに、将来的にAIコンピューティングは必然的にクラウドからエッジ(Edge AI)へと延伸していくことになり、これこそが台湾産業の勝機となります。潘健成氏はこれを次のように例えています。クラウドコンピューティングは「ホテルの宿泊」のようなもので、毎日賃料を支払う必要があり、価格もいつでも上がる可能性があります。一方、エッジコンピューティングは「家の購入」のようなもので、初期のハードウェア購入コスト(頭金)は高いものの、完済すれば資産は自分のものとなり、長期的に見れば負担するのは水道光熱費などの維持費のみとなります。
メモリ産業の重要性が日増しに高まる中、二番手サプライヤーと見なされている台湾企業は、台湾が持つロジックIC設計とウェーハ受託生産(ファウンドリ)分野での強力な競争力をいかに統合し活用するかを深く思案し、世界市場において台湾メモリ産業が再び確固たる地位を築く道を模索すべきです。



