記憶體價格飆漲背後:AI 巨頭的算力軍備競賽與台灣的轉機
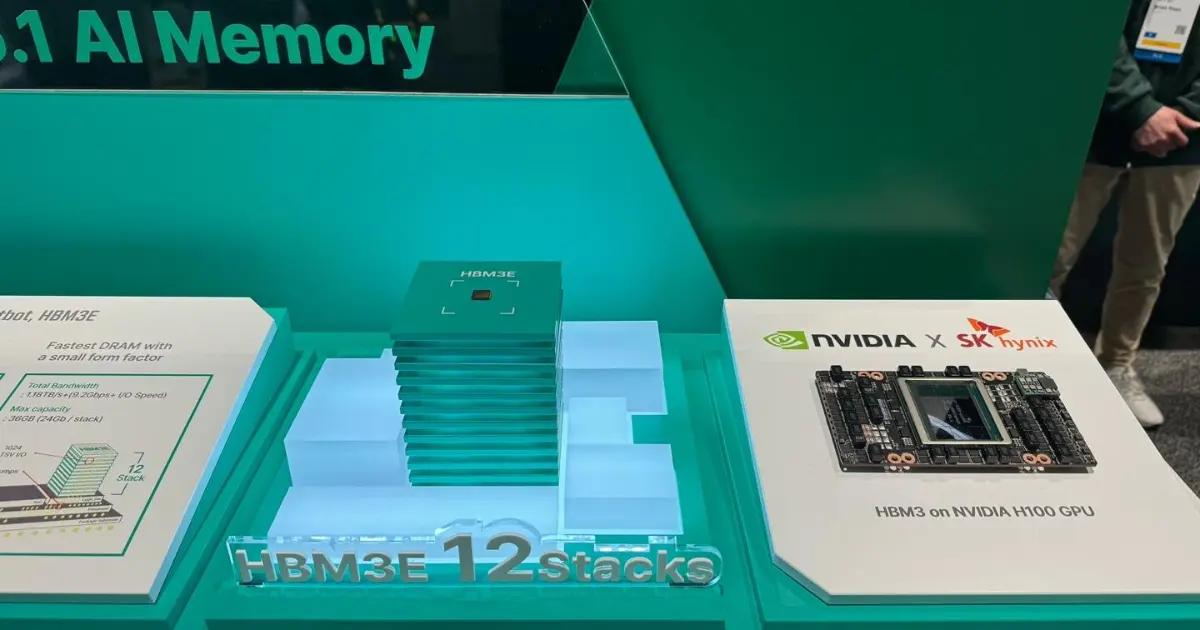
近來記憶體價格大幅飆升,從動態隨機存取記憶體(DRAM)到快閃記憶體(NAND Flash),年初至今漲幅已達數倍。雖然記憶體產業過去即具有明顯的「景氣循環(Cyclicality)」特徵,但此波漲勢異常猛烈且迅速。業界普遍認為,這主要是受到人工智慧(AI)需求暴增所驅動,且預期缺貨狀況至明年(2026年)前恐難緩解。記憶體產業的未來動態,值得高度關注。
受 AI 需求激增影響,主要的 DRAM 製造商紛紛將產能轉移至生產 AI 伺服器所需的高頻寬記憶體(HBM),導致傳統標準型記憶體(如 DDR5、DDR4)的產能遭到排擠。這種產能排擠效應造成市場嚴重缺貨,進而推動價格數倍上漲。
AI 已成為驅動半導體產業成長的核心力量。目前大舉投資 AI 的皆為科技巨頭,如亞馬遜(Amazon)、谷歌(Google)、微軟(Microsoft)及 Meta。這些大型雲端服務供應商(CSP)具備強大的現金流與獲利能力,既然能投入數千億美元爭搶圖形處理器(GPU),自然也不會吝於斥資數百億美元確保 HBM 的供應。對於 AI 伺服器而言,若缺乏關鍵的 HBM 零組件便無法出貨。因此,對採購方來說,「價格」已非首要考量,「確保貨源」才是勝出的關鍵。
雖然 NAND Flash 與 DRAM 的應用範疇不同,但其價格同樣受到 AI 熱潮帶動。隨著雲端與 AI 伺服器的建置加速,加上傳統機械硬碟(HDD)在效能上逐漸無法滿足需求,企業級儲存需求大量轉向固態硬碟(SSD)。這股趨勢帶動了資料中心對企業級 SSD(Enterprise SSD)的龐大需求,直接推升了 NAND Flash 價格。此外,由於舊製程 Flash 供給緊縮,亦導致相關產品價格全面走高。
總結來看,目前全球三大記憶體製造商——SK 海力士(SK Hynix)、三星電子(Samsung Electronics)與美光科技(Micron Technology),均將產能集中於高毛利的 HBM 與企業級 SSD。這種策略性轉移導致整體記憶體市場供應受限,進而引發價格飆升。
事實上,AI 投資熱潮不僅造成 GPU 一貨難求,連帶使台積電(TSMC)的晶圓代工價格,以及被動元件、印刷電路板(PCB)等關鍵零組件價格同步上漲。隨著各國將「AI 算力」視為國力象徵,美國科技巨頭持續加碼投入,而中國則依靠龐大內需市場與政府補貼支持。在這場競賽中,美中雙方都具備長期資本投入的能力,這股投資熱潮短期內難以停歇。
AI 泡沫化疑慮?業界看好長線剛需
針對市場擔憂的「AI 泡沫化」議題,NAND Flash 控制晶片大廠群聯電子(Phison Electronics)執行長潘健成(K.S. Pua)表示,個人電腦(PC)產業成長了三十年,智慧型手機產業也持續發展了二十年,相比之下,ChatGPT 推出至今僅三年。他認為 AI 產業仍處於發展初期,還有很長的路要走,目前並無泡沫化的疑慮。
股市或許存在泡沫,部分基本面未跟上但股價已大幅上漲的公司,難免會面臨股價修正。然而,AI 產業本身並無泡沫,因為 AI 已成為「剛性需求」,發展前景長遠。正如投資大師華倫·巴菲特(Warren Buffett)的名言:「海水退潮後,才知道誰沒穿褲子。」時間終將證明哪些企業具備真實的競爭力。
回顧 2000 年的網路泡沫(Dot-com Bubble),當時投入的多為資金有限的新創公司,資金耗盡即宣告失敗。但此波 AI 浪潮是由資金雄厚的跨國企業推動,競爭異常激烈。近期谷歌(Google)推出的 Gemini 3 及 Nano Banana Pro,展現了領先的技術實力。各大企業在「錯失恐懼症」(FOMO, Fear of Missing Out)的心理壓力下,皆有輸不得的壓力,這反而為 AI 的持續發展提供了堅實的支撐。
Google 目前不僅在 AI 模型上領先,更自主研發張量處理單元(TPU)晶片,同時挑戰了 OpenAI 的軟體地位與輝達(NVIDIA)的硬體主導權。這證明 AI 產業仍處於群雄並起的「春秋戰國時代」,大企業前仆後繼爭奪霸主地位,這場競賽的後續發展仍充滿變數。
在大企業強勁需求的推動下,記憶體供應鏈——涵蓋晶圓製造、模組廠到系統供應商——如今只能優先滿足企業級大客戶的訂單,難以兼顧一般零售市場(Retail Market)的需求。這種供需失衡使得記憶體價格的漲勢更難以預測。
中國擴產變數與台灣的邊緣運算機會
市場接下來較大的變數在於中國記憶體產業的積極擴張。預計未來三至五年,中國的 Flash 產能將以每年 50% 的速度增長,其中以長江存儲(YMTC)的擴廠態度最為積極。儘管產能大增,但因市場需求動能更強,新增產能預期將迅速被消化。未來,中國無疑將成為全球記憶體產業中不可忽視的新興力量。
中國 Flash 產業追趕速度極快。面對美國主導的半導體設備出口管制,中國轉向自主研發設備。雖然初期良率與效能可能略遜於國際大廠,但在無法取得進口設備的現實下,中國業者只能透過不斷改良來突破困境。在政府補貼與內需市場的雙重支持下,中國記憶體產業的影響力將逐步擴大。
然而,許多業界人士坦言,目前根本無暇顧及三、五年後的長遠發展,只能優先解決當下「無貨可賣」的燃眉之急。業界普遍預期,缺貨情況極可能持續至明年底。規模較小或無法搶得產能的企業,恐將面臨斷鏈甚至停產的生存危機。
回顧台灣記憶體產業發展,早在 2009 年金融海嘯後的產業洗牌中,台灣廠商便逐漸淡出主流製造市場。當時,德國大廠奇夢達(Qimonda)宣告破產,日本爾必達(Elpida)亦元氣大傷(後於 2012 年破產被美光收購)。目前全球記憶體市場的主導權掌握在韓國、美國、日本及中國手中,台灣廠商多退居二線或利基市場,維持特定領域的競爭力。
儘管台灣在記憶體晶圓製造端的機會有限,但在應用領域仍有廣闊空間。群聯電子(Phison)即為一例,其不從事晶圓製造,亦非單純的模組廠,而是採取獨特的「IC 設計(控制器)+ 模組整合」商業模式,成功在 AI 浪潮下確立了自己的利基優勢。
此外,未來 AI 運算勢必將從雲端向地端(Edge AI)延伸,這正是台灣產業的機會所在。潘健成比喻,雲端運算如同「住飯店」,需每日支付租金,且價格隨時可能上漲;而地端運算則像「買房子」,雖然初期的硬體購置成本(頭期款)較高,但付清後資產即屬於自己,長期來看僅需負擔水電費等維運成本。
隨著記憶體產業的重要性與日俱增,已被視為二線供應商的台灣業者應深思,如何利用台灣在邏輯 IC 設計與晶圓代工領域的強大競爭力進行整合,讓台灣記憶體產業能在全球市場中重新佔據一席之地。



