클라우드 유니콘에서 실리적 통합으로: 91APP의 iCHEF 인수, 그 이면의 자본시장 시사점
대만의 리테일 'OMO(Online Merge Offline: 온-오프라인 통합)' 서비스 선도 기업인 91APP(주이위쉬안)은 지난 11월 중순, 외식업 POS 시스템 기업 iCHEF의 지분 100%를 3,200만 미 달러(약 9.6억 대만달러)에 전액 현금으로 인수한다고 발표했다. 이는 91APP의 서비스 영역이 리테일에서 외식업으로 공식 확장됨을 선언한 것이다.
이번 인수는 91APP 창사 이래 최대 규모의 M&A일 뿐만 아니라, 현재 'AI 우선, 하드웨어 강세'가 지배하는 글로벌 자본시장 환경에서 분석할 가치가 있는 중요한 시대적 의미를 지닌다.
먼저 이번 거래의 조건과 세부 사항을 살펴보자. 2013년에 설립된 91APP의 지난해(2024년) 매출은 16.19억 대만달러, 주당순이익(EPS)은 4.22 대만달러를 기록했다. 지난 5년간의 데이터를 보면 매출 성장률은 연 10%~20%대를 유지하고 있으며, 수익성 또한 꾸준히 개선되어 EPS는 1.92 대만달러에서 4.22 대만달러까지 우상향 성장을 이어왔다.
대만 최초로 장외시장(TPEx, 한국의 코스닥에 해당)에 상장된 SaaS(서비스형 소프트웨어) 기업인 91APP은 이미 OMO 플랫폼 분야의 독보적 1위지만, 2021년 5월 상장 이후 해외 시장 확장은 예상보다 더뎠다. 이에 대만 내수 시장에서의 지배력을 강화하고 커버리지를 넓히기 위해 iCHEF 인수를 결정, 외식업 진출과 동시에 AI 제품 응용, 광고 사업, 제3자 결제 분야의 라인업을 강화하려는 포석이다.
이번에 지불하는 약 10억 대만달러는 91APP 총자산(50억 대만달러)의 약 20%, 보유 현금 흐름의 30%에 해당하며, 자금은 전액 회사 자체 자금으로 조달된다.
iCHEF는 왜 지금 '엑시트(Exit)'를 선택했는가?
2012년 설립된 iCHEF는 대만의 유명 푸드테크 스타트업이다. 클라우드 POS(판매 시점 정보 관리 시스템)를 핵심으로 온라인 예약, QR 주문, 회원 관리, 매출 분석 등을 아우르는 매장 운영 관리 시스템을 제공한다. 고객사는 1.5만 개를 넘어섰으며, 시장은 대만, 홍콩, 싱가포르까지 뻗어 있다.
하지만 화려한 고객 수 뒤에는 잔혹한 현실이 존재한다. 외식업 POS 시장은 이미 경쟁이 치열한 '레드오션'이다. 현재 시장에는 iCHEF 외에도 다음과 같은 강력한 경쟁자들이 존재한다:
- 두두(Dudoo): 세계 최대 전자 위탁생산(EMS) 기업인 폭스콘(Foxconn)과 대만 최대 외식 그룹 왕핀(Wowprime)이 공동 투자한 기업으로, 막강한 대기업 자본력을 자랑한다.
- 턴 클라우드(Turn Cloud): 이미 대만 자본시장에 상장된 기업으로, 백화점 및 쇼핑몰 푸드코트 시스템을 장악하며 50% 이상의 점유율을 보유하고 있다.
게다가 iCHEF 창업 팀에게 13년이라는 긴 시간은 피로감을 주기에 충분했다. 독자 상장이나 다른 엑시트 기회가 여의치 않은 상황에서, 회사를 매각하고 현금을 확보하는 것은 팀 모두가 동의할 수 있는 선택이었다. iCHEF는 작년부터 대만 내 상장 계획을 잠정 중단하고 인수자를 물색해 왔으며, 그중 91APP가 가장 큰 시너지를 낼 수 있는 파트너로 낙점되었다.
글로벌 SaaS 밸류에이션 조정의 축소판
iCHEF가 약 10억 대만달러에 매각되었다는 뉴스는 대만 스타트업 업계에서는 작은 사건일지 모르나, 글로벌 자본시장의 맥락에서 보면 소프트웨어 산업의 중요한 역사적 변곡점을 반영하고 있다.
미국 SaaS Index 지표에 따르면, 미국 SaaS 기업들의 평균 '주가매출비율(PSR, Price-to-Sales Ratio)'은 코로나 팬데믹 기간인 2021년 역사적 고점인 20배를 기록한 후 지속적으로 하락했다. 2024년에 이르러 평균 PSR은 약 5.5배 수준까지 떨어졌다.
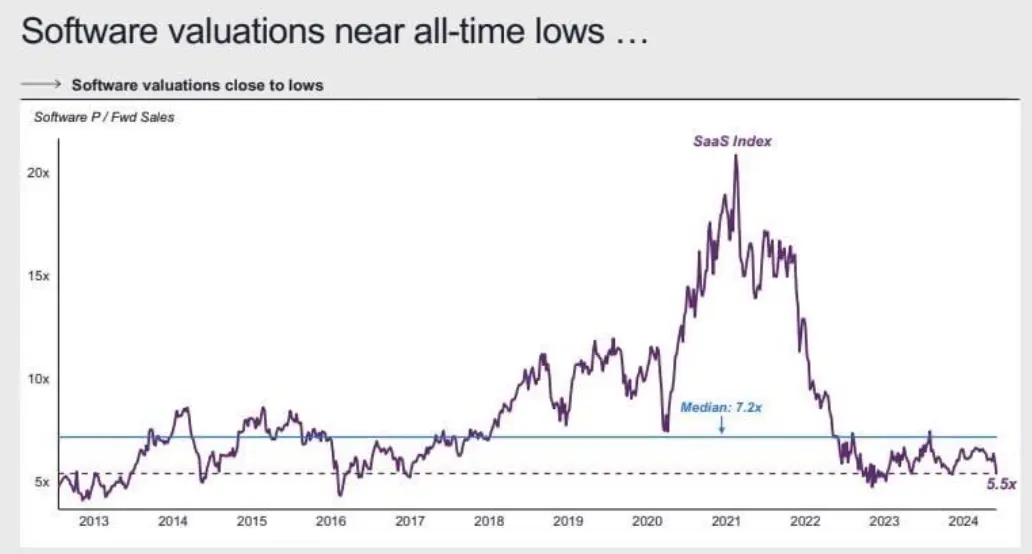
이러한 밸류에이션의 급격한 조정은 디지털 경제 창업가들에게 치명타다. 이는 같은 매출 규모라 하더라도, 창업가가 현재 조달할 수 있는 자금이 2021년의 4분의 1 수준에 불과하다는 것을 의미한다. 회사가 4배의 폭발적인 성장을 하지 않는 한 과거의 기업 가치를 회복하기 어렵다는 뜻이다. 이것이 현재 많은 소프트웨어 창업가들이 투자 유치 난항(Funding Winter)을 겪는 이유다.
대만 시장의 특성: AI 하드웨어 독주, 억눌린 소프트웨어 가치
현재 미국 자본시장의 자금은 AI 산업, 특히 '매그니피센트 7(M7)'에 고도로 집중되어 있다. 이러한 현상은 대만에서 더욱 극명하게 나타난다.
대만 자본시장은 오랫동안 '중경경연(重硬輕軟 - 하드웨어 제조 중시, 소프트웨어 서비스 경시)'의 특성을 보여왔다. AI의 부상과 함께 자금은 하드웨어 공급망으로 미친 듯이 쏠리고 있다. 현재 대만 증시에서 주가가 1,000 대만달러를 넘는 '초고가 주식(千金股)'은 약 30개인데, 거의 대부분이 AI 서버, 반도체 제조, 패키징, 장비 소재 등 소위 'TSMC 공급망' 기업들이다.
이러한 '하드웨어 우위'의 극한 환경 속에서 소프트웨어 기업의 가치는 더욱 압축되고 있다. 다시 iCHEF 인수 건으로 돌아가 보자. 연 매출 약 4억 대만달러인 회사가 약 10억 대만달러에 매각되었으니, PSR은 약 2.5배에 불과하다. 이는 미국 평균인 5배보다도 낮은 수치다. 이는 글로벌 SaaS 밸류에이션 하락이 대만 시장에도 연쇄적인 영향을 미쳤음을 보여준다.
91APP 자체의 주가 흐름도 이를 방증한다. 2021년 5월 상장 당시, 팬데믹으로 인한 '집콕 경제'와 디지털 전환 열풍에 힘입어 91APP은 시가총액 10억 달러를 넘는 유니콘 기업이 되었고, 주가는 당시 EPS가 2 대만달러 미만이었음에도 400 대만달러 이상으로 치솟았다.
아이러니하게도, 지난해(2024년) 91APP의 EPS는 4.22 대만달러로 성장하여 수익성은 과거 어느 때보다 좋지만, 주가는 70 대만달러 수준으로 조정받았다. 자본시장의 바람이 완전히 바뀌었음을 보여준다. 필자는 가끔 농담 삼아 이런 생각을 한다. "만약 지금 같은 분위기에서 누군가 91APP을 '실리콘 포토닉스(Silicon Photonics)' 하드웨어 기업이라고 포장한다면, 투자자들은 미친 듯이 추격 매수를 하지 않을까?"
물론 대만 소프트웨어 기업의 가치가 하드웨어 기업을 따라가기 힘든 근본적인 이유는 시장 규모에 있다. 대만의 전자 하드웨어 산업은 전 세계를 상대로 장사하지만, 소프트웨어 산업은 대부분 대만 내수 시장에 국한되어 있어 '해외 진출'의 장벽이 높기 때문이다.
따라서 91APP의 iCHEF 인수 논리는 명확해진다. 해외 확장(홍콩, 말레이시아, 일본) 속도가 더딘 이상, 보유한 현금을 활용해 대만 시장 내에서 수직적 통합과 수평적 확장을 꾀하는 것이 낫다는 판단이다.
투자자 입장에서 볼 때, 화려하지만 리스크가 높은 AI 테마주를 쫓기보다, 시장의 조정을 거치고 지분 구조가 안정(籌碼沈澱)되었으며 견조한 수익을 내는 이런 기업에 주목할 가치가 있을지 모른다.
경영자는 자본시장에서 어떤 테마가 유행할지 통제할 수 없다. '소프트웨어의 겨울'을 마주한 91APP의 선택은 기업 경영의 기본 원칙으로의 회귀였다. 즉, 어려운 환경 속에서도 M&A를 통해 성장의 기회를 확실히 잡는 것이다. 이것이야말로 91APP 경영진이 이 시점에 iCHEF를 인수하며 마음속에 품었던 핵심적인 생각일 것이다.



