從雲端獨角獸到務實整併:91APP 收購 iCHEF 背後的資本市場啟示
台灣專注於零售業「虛實整合」(OMO, Online Merge Offline)服務的領導廠商 91APP(九易宇軒),於 11 月中旬宣布以 3,200 萬美元(約新台幣 9.6 億元)全現金收購餐飲 POS 系統商 iCHEF 的 100% 股權。這宣告了 91APP 的服務版圖將從零售業正式延伸至餐飲業。
這不僅是 91APP 創立以來規模最大的併購案,若置於當前全球資本市場「AI 優先、硬體強勢」的環境下觀察,此案更具有值得深入分析的時代意義。
先檢視此交易的條件與細節。成立於 2013 年的 91APP,去年(2024)營收達新台幣 16.19 億元,每股稅後純益(EPS)為 4.22 元。觀察過去五年數據,其營收年成長率維持在 10% 至 20% 之間,獲利能力則穩健提升,EPS 一路從 1.92 元成長至 4.22 元。
作為台灣首家上櫃(TPEx-listed)的 SaaS(軟體即服務)公司,91APP 雖已是 OMO 平台的龍頭,但自 2021 年 5 月掛牌以來,海外市場擴展速度不如預期。為了強化在台灣市場的深度與廣度,91APP 決定收購 iCHEF,藉此切入餐飲業,並強化其在 AI 產品應用、廣告業務與第三方支付的佈局。
此次支付的近新台幣 10 億元,約佔 91APP 總資產(50 億元)的 20%,以及其持有現金流的 30%,資金全數來自公司自有資金。
iCHEF 為何選在此刻出場?
成立於 2012 年的 iCHEF,是台灣知名的餐飲科技新創公司,以雲端 POS(端點銷售系統)為核心,提供涵蓋線上訂位、點餐、會員經營及銷售分析的營運管理系統。其客戶數超過 1.5 萬間餐廳,市場遍及台灣、香港與新加坡。
然而,亮眼的客戶數背後,仍須面對殘酷的現實:餐飲 POS 系統已是競爭激烈的紅海市場。 目前市場上除了 iCHEF,主要競爭對手還包括:
- 肚肚 (Dudoo): 由電子代工巨頭鴻海 (Foxconn) 與台灣最大餐飲集團王品 (Wowprime) 共同投資,資本實力雄厚。
- 騰雲 (Turn Cloud): 已在台灣資本市場掛牌上櫃,深耕百貨商場的餐飲櫃位系統,市佔率超過五成。
此外,對於 iCHEF 創業團隊而言,13 年的長跑或許已讓創始成員感到疲憊。在尋求獨立上市或其他出場機會未果的情況下,將公司出售並換取現金,成為團隊一致認同的選擇。iCHEF 從去年起暫停了在台灣的上市計劃,轉而尋求併購機會,而 91APP 被認為是能產生最大綜效的合作夥伴。
全球 SaaS 估值修正的縮影
iCHEF 以新台幣約 10 億元出售,這在台灣新創圈或許只是一則新聞,但若放在全球資本市場的脈絡下,則反映了軟體業的重要歷史轉折。
根據美國 SaaS Index 指標,美國整體 SaaS 公司的「股價營收比」(P/S Ratio, Price-to-Sales Ratio),在新冠疫情期間的 2021 年達到 20 倍的歷史高點後,便一路下滑。到了 2024 年,平均 P/S 值已跌至 5.5 倍左右。
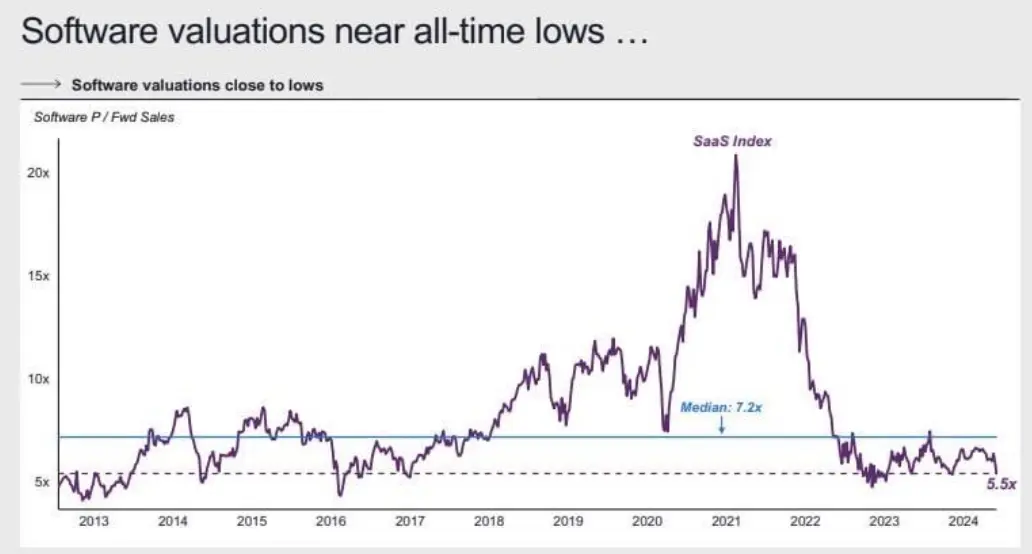
這種估值的劇烈修正,對數位經濟創業家是致命打擊。這意味著,同樣的營收規模,創業者現在能募得的資金僅是 2021 年的四分之一。除非公司營收能有四倍的爆發性成長,否則難以回到當年的估值水準。這解釋了為何許多軟體創業家目前陷入募資困境。
台灣市場特性:AI 硬體獨強,軟體價值受壓抑
當前美國資本市場資金高度集中於 AI 產業,特別是所謂的「美股七雄」(Magnificent 7)。這種現象在台灣更加明顯。
台灣資本市場長期以來具有「重硬輕軟」(重視硬體製造、輕視軟體服務)的特性。隨著 AI 崛起,資金更瘋狂湧入硬體供應鏈。目前台灣股市中股價超過新台幣 1,000 元的「千金股」(高價股)約有 30 家,幾乎清一色是 AI 伺服器、晶片製造、封測或設備材料等「台積電供應鏈」廠商。
在這種「硬大於軟」的極端環境下,軟體公司的價值被進一步壓縮。 回頭看 iCHEF 的收購案:其年營收約新台幣 4 億元,收購價近 10 億元,換算 P/S 值僅約 2.5 倍,這甚至低於美國平均的 5 倍。這顯示了全球 SaaS 估值下修對台灣市場的連動影響。
91APP 自身的股價走勢也佐證了這一點。2021 年 5 月掛牌時正值疫情高峰,受惠於「居家經濟」與數位轉型熱潮,91APP 曾是市值超過 10 億美元的獨角獸,股價一度飆漲至 400 元以上,儘管當時 EPS 不到 2 元。
諷刺的是,去年(2024)91APP 的 EPS 成長至 4.22 元,獲利能力優於以往,但股價卻修正至 70 元左右。這顯示了資本市場的風向已變。筆者有時會開玩笑地想:如果在當前的市場氛圍下,有人把 91APP 包裝成一家「矽光子(Silicon Photonics)」硬體公司,投資人可能會瘋狂追價。
當然,台灣軟體業估值難以與硬體業匹敵,關鍵原因在於市場規模。台灣電子硬體業做的是全球生意,而軟體業多數僅能侷限於台灣內需市場,難以「出海」擴張。
91APP 收購 iCHEF 的邏輯因此變得清晰:既然海外擴張(香港、馬來西亞、日本)進度緩慢,不如利用手中現金,在台灣市場進行垂直整合與橫向擴張。
對於投資人而言,與其追逐熱門但高風險的 AI 概念股,這類經過市場整理、籌碼沈澱(股權結構穩定)且獲利穩健的公司,或許值得關注。
經營者無法控制資本市場在流行什麼題材。面對「軟體寒冬」,91APP 的選擇回歸了企業經營的基本原則:在艱困環境中,透過併購抓緊成長機會。這應該就是 91APP 經營團隊此刻出手收購 iCHEF 時,心中最核心的考量。
(本文繁體中文台灣版同步刊登於鍶科技)



