クラウドのユニコーンから実利的な統合へ:91APPによるiCHEF買収が投げかける資本市場への示唆
台湾の小売業界において「OMO(Online Merge Offline:オンラインとオフラインの融合)」サービスを牽引するリーダー企業である91APP(九易宇軒)は、11月中旬、飲食店向けPOSシステムを提供するiCHEFの株式100%を3,200万米ドル(約9.6億台湾ドル)のオールキャッシュで買収すると発表した。これにより、91APPのサービス領域は小売業から飲食業へと正式に拡大することとなる。
これは91APPにとって創業以来最大規模のM&A案件であるだけでなく、現在のグローバル資本市場における「AI優先・ハードウェア強勢」という環境下において、分析に値する重要な時代的意義を含んでいる。
まず、この取引の条件と詳細を見てみよう。2013年に設立された91APPの昨年(2024年)の売上高は16.19億台湾ドル、一株当たり当期純利益(EPS)は4.22台湾ドルであった。過去5年間のデータを見ると、売上高成長率は年10%〜20%の間を維持しており、収益力も着実に強化され、EPSは1.92台湾ドルから4.22台湾ドルへと右肩上がりで成長している。
台湾で初めて店頭市場(TPEx)に上場したSaaS(Software as a Service)企業として、91APPはすでにOMOプラットフォームのトップランナーである。しかし、2021年5月の上場以来、海外市場の開拓スピードは予想を下回っていた。そこで、台湾市場における深堀りとカバレッジ拡大を目指し、iCHEFを買収することで飲食業界への参入を決断したのである。同時に、AIプロダクトの応用、広告事業、およびサードパーティ決済分野における展開強化も図る狙いだ。
今回支払われる約10億台湾ドルという金額は、91APPの総資産(50億台湾ドル)の約20%、保有キャッシュフローの30%に相当し、資金はすべて自己資金で賄われる。
なぜiCHEFは「今」イグジットを選んだのか?
2012年に設立されたiCHEFは、台湾で著名なフードテック・スタートアップである。クラウドPOS(販売時点情報管理システム)を中核とし、オンライン予約、QRコード注文、会員管理、売上分析などを網羅した店舗運営管理システムを提供している。顧客数は1.5万店舗を超え、市場は台湾、香港、シンガポールに広がっている。
しかし、輝かしい顧客数の背後には残酷な現実がある。飲食向けPOSシステム市場は、すでに競争の激しい「レッドオーシャン」と化しているのだ。 現在、iCHEF以外の主要な競合には以下のような企業が存在する:
- 肚肚(Dudoo): 電子機器受託製造(EMS)世界最大手の鴻海(フォックスコン)と、台湾最大の飲食チェーン・王品グループ(Wowprime)が共同出資しており、資本力が極めて厚い。
- 騰雲(Turn Cloud): すでに台湾資本市場に上場しており、百貨店やショッピングモールの飲食テナント向けシステムに深く食い込み、50%以上の市場シェアを誇る。
さらに、iCHEFの創業チームにとって、13年という長きにわたる経営は、創業者たちに疲労を感じさせていたかもしれない。単独上場やその他のイグジット機会が思うように進まない中、会社を売却して現金化することは、チーム全員が納得する選択肢となった。iCHEFは昨年から台湾での上場計画を一時停止し、買収先を探していたが、その中で91APPは最もシナジーを生み出せるパートナーであると判断されたのである。
世界的SaaSバリュエーション調整の縮図
iCHEFが約10億台湾ドルで売却されたというニュースは、台湾のスタートアップ界隈では単なる一つの出来事に過ぎないかもしれない。しかし、これをグローバル資本市場の文脈に置くと、ソフトウェア業界における重要な歴史的転換点を映し出している。
米国のSaaS Indexの指標によれば、米国SaaS企業全体の「株価売上高倍率(PSR:Price-to-Sales Ratio)」は、コロナ禍の2021年に過去最高の20倍に達した後、下落の一途をたどった。2024年には、平均PSRは約5.5倍まで低下している。
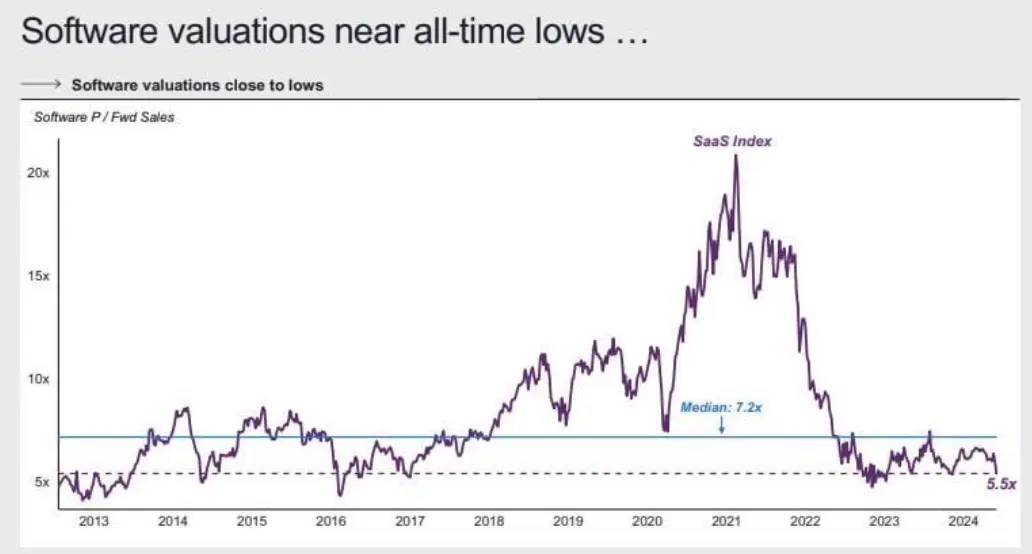
このバリュエーションの劇的な調整は、デジタル経済圏の起業家にとって致命的な打撃である。これは、同じ売上規模であっても、起業家が現在調達できる資金は2021年当時の4分の1に過ぎないことを意味する。売上が4倍になるような爆発的な成長がない限り、当時の評価額水準に戻ることは難しい。これが、多くのソフトウェア起業家が現在資金調達の苦境に陥っている理由である。
台湾市場の特性:「AI・ハード一強」、抑圧されるソフトの価値
現在の米国資本市場では、資金がAI産業、特にいわゆる「マグニフィセント・セブン(Magnificent 7)」に高度に集中している。この現象は台湾においてさらに顕著である。
台湾の資本市場は長らく「重硬軽軟(ハードウェア製造を重視し、ソフトウェアサービスを軽視する)」という特性を持っていた。AIの台頭に伴い、資金はさらに狂ったようにハードウェア・サプライチェーンへと流入している。現在、台湾株式市場において株価が1,000台湾ドルを超える「値がさ株(高額株)」は約30銘柄あるが、そのほぼすべてがAIサーバー、半導体製造、封止・検査(パッケージング)、あるいは設備材料などの「TSMCサプライチェーン」関連企業で占められている。
このような「ハードウェア偏重」の極端な環境下で、ソフトウェア企業の価値はさらに圧縮されている。 iCHEFの買収案件に立ち返ってみよう。年間売上高約4億台湾ドルに対し、買収額は約10億台湾ドル。PSRに換算するとわずか約2.5倍であり、これは米国の平均値である5倍さえも下回っている。これは、世界的なSaaSバリュエーションの下方修正が、台湾市場にも連動して影響を与えていることを示している。
91APP自身の株価推移もこれを裏付けている。2021年5月の上場時はコロナ禍のピークであり、「巣ごもり需要」とデジタルトランスフォーメーション(DX)の熱狂の恩恵を受け、91APPは時価総額10億米ドルを超えるユニコーン企業となり、株価は一時400台湾ドル以上に急騰した。当時のEPSは2台湾ドル未満であったにもかかわらず、である。
皮肉なことに、昨年(2024年)の91APPのEPSは4.22台湾ドルまで成長し、収益力は過去最高水準にあるが、株価は70台湾ドル前後まで調整されている。これは、資本市場の風向きが完全に変わったことを示している。筆者は時折、冗談めかしてこう考えることがある。「もし今の市場環境下で、誰かが91APPを『シリコンフォトニクス』のハードウェア企業だと偽って喧伝すれば、投資家は狂ったように高値で買いに走るのではないか」と。
もちろん、台湾のソフトウェア企業のバリュエーションがハードウェア企業に太刀打ちできない主要因は、市場規模にある。台湾のエレクトロニクス・ハードウェア産業は全世界を相手にビジネスをしているが、ソフトウェア産業の多くは台湾の内需市場に限定されており、「海外進出」の壁は厚い。
こうした背景を踏まえると、91APPによるiCHEF買収のロジックは明快になる。海外展開(香港、マレーシア、日本)の進捗が緩やかである以上、手元のキャッシュを活用し、台湾市場内で垂直統合と水平展開を進めるほうが得策なのだ。
投資家にとっても、話題性はあるが高リスクなAI関連株を追いかけるより、市場での調整を経て、需給関係が安定(株主構成が安定)し、かつ着実に利益を上げているこのような企業に注目する価値はあるかもしれない。
経営者は、資本市場で何が流行するかをコントロールすることはできない。「ソフトウェアの冬」に直面し、91APPが選んだ道は、企業経営の基本原則への回帰であった。すなわち、困難な環境下において、M&Aを通じて成長の機会を確実に掴むことである。これこそが、91APPの経営チームが今このタイミングでiCHEF買収に動いた際、その胸中にあった核心的な考えではないだろうか。



