DDR 4價格暴漲,台廠獲利飆高? 全球三大DRAM廠SK海力士、三星、美光最新投資動態,牽動記憶體新一波淘汰賽
近來記憶體 DRAM 產業有幾個重要動態,包括 DDR 4 因為供應缺口,導致價格暴漲,讓台廠南亞科(台股代號:2408)等公司下半年獲利可望提升。不過,這個價格變化,雖然對台灣公司有利,但關鍵卻是與全球三大 DRAM 廠包含SK海力士、三星和美光的投資布局有很大關連,另外也與中國長鑫存儲的最新動態有關,值得做進一步分析。
首先,若用「AI 改變 DRAM 全球版圖」的說法,來形容近幾年 DRAM 產業的演變,其實是相當精確的。
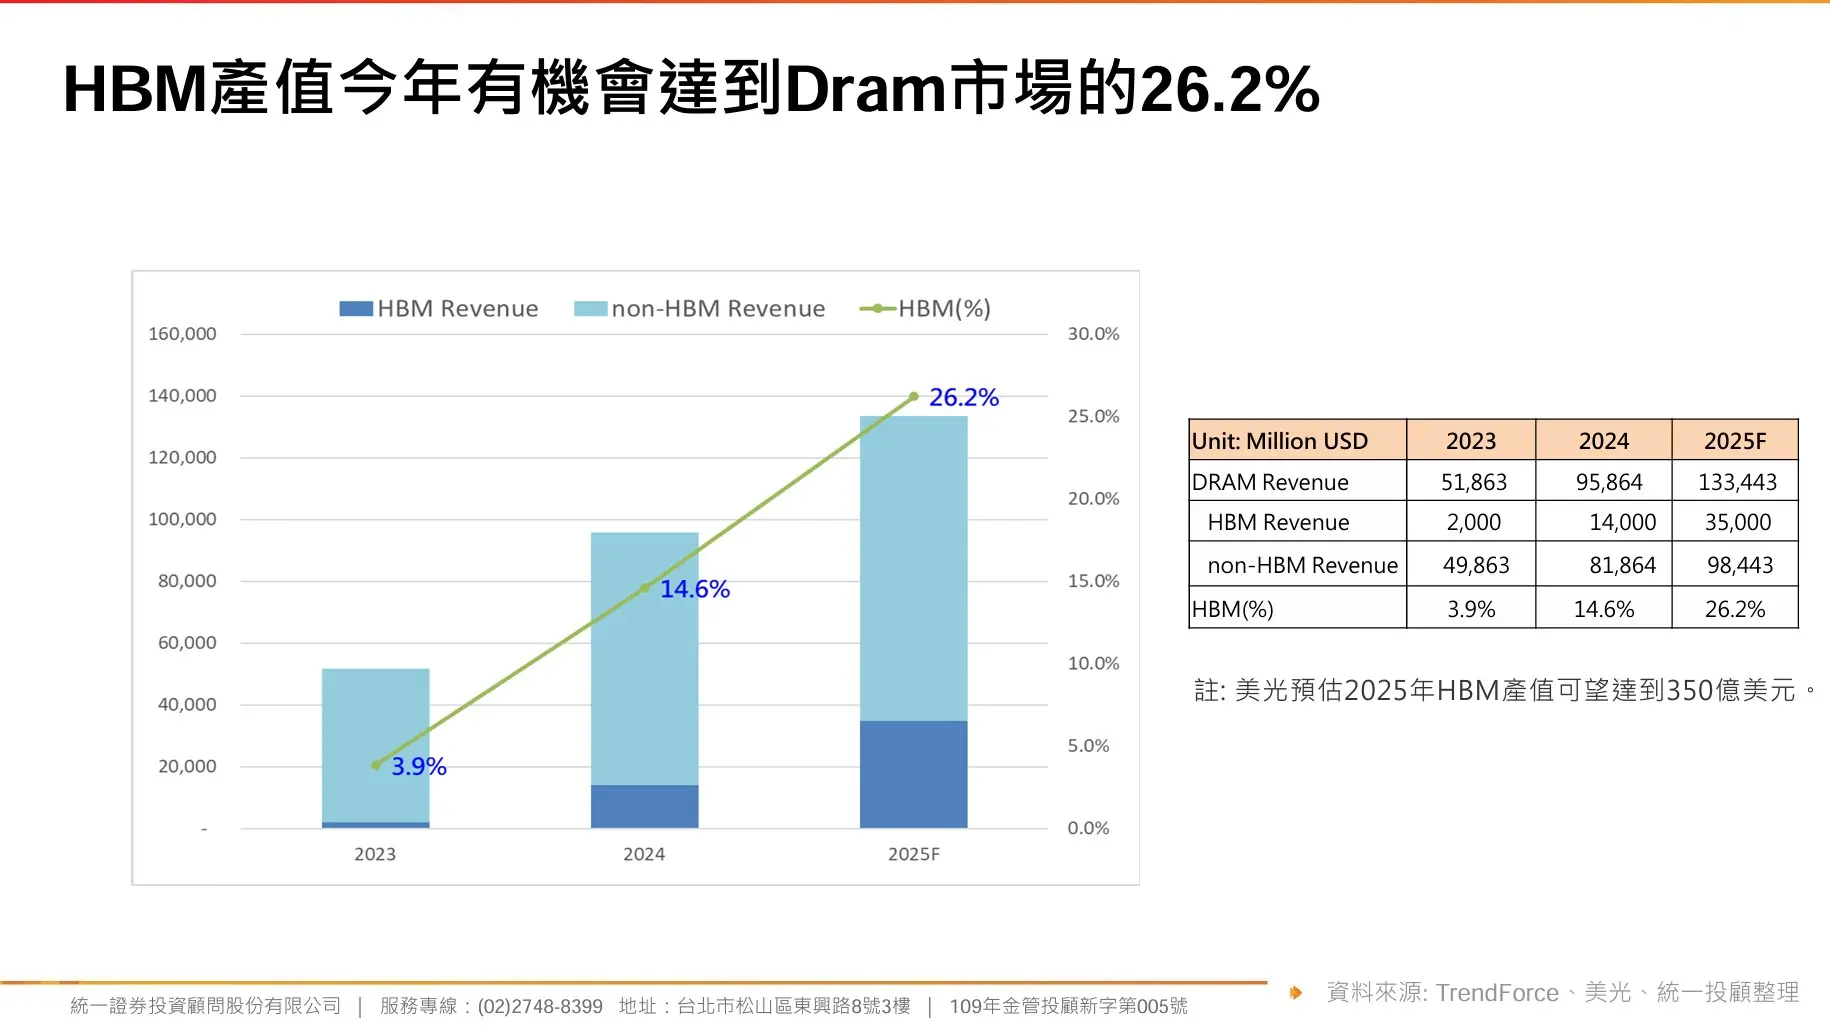
AI 興起如何改變 DRAM 市占版圖?其中,最關鍵的數字是,由於 AI 伺服器近三年快速成長,其中要用到大量且單價高的 HBM,因此,根據 Trendforce 的統計,今年 HBM 的產值,有機會達到整體 DRAM 市場的 26.2%,相較去年的 14.6% 及前年的 3.9%,是很明顯的成長。(見圖一,統一投顧提供)
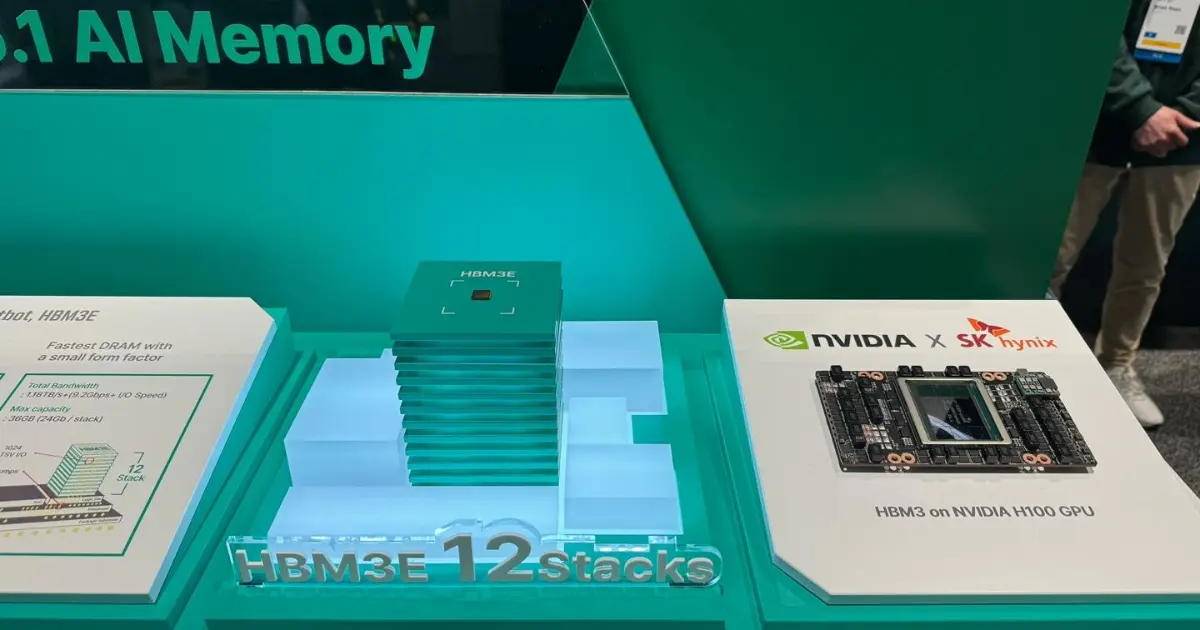
HBM(高頻寬記憶體,High Bandwidth Memory)是一種專為人工智慧、圖形處理與高效能運算設計的先進記憶體技術。它透過垂直堆疊晶片與 TSV(矽穿孔)封裝,大幅提升傳輸速度與容量,同時降低能耗,因此成為 AI 伺服器和 GPU 運算的關鍵零組件。
也因為 HBM 的快速成長,如今已成影響三大 DRAM 廠市占的關鍵要素。而且,由於三大廠的 DRAM 布局各有先後,也讓 DRAM 產業出現多年來一個很罕見的現象,SK 海力士出現超越三星的情況。
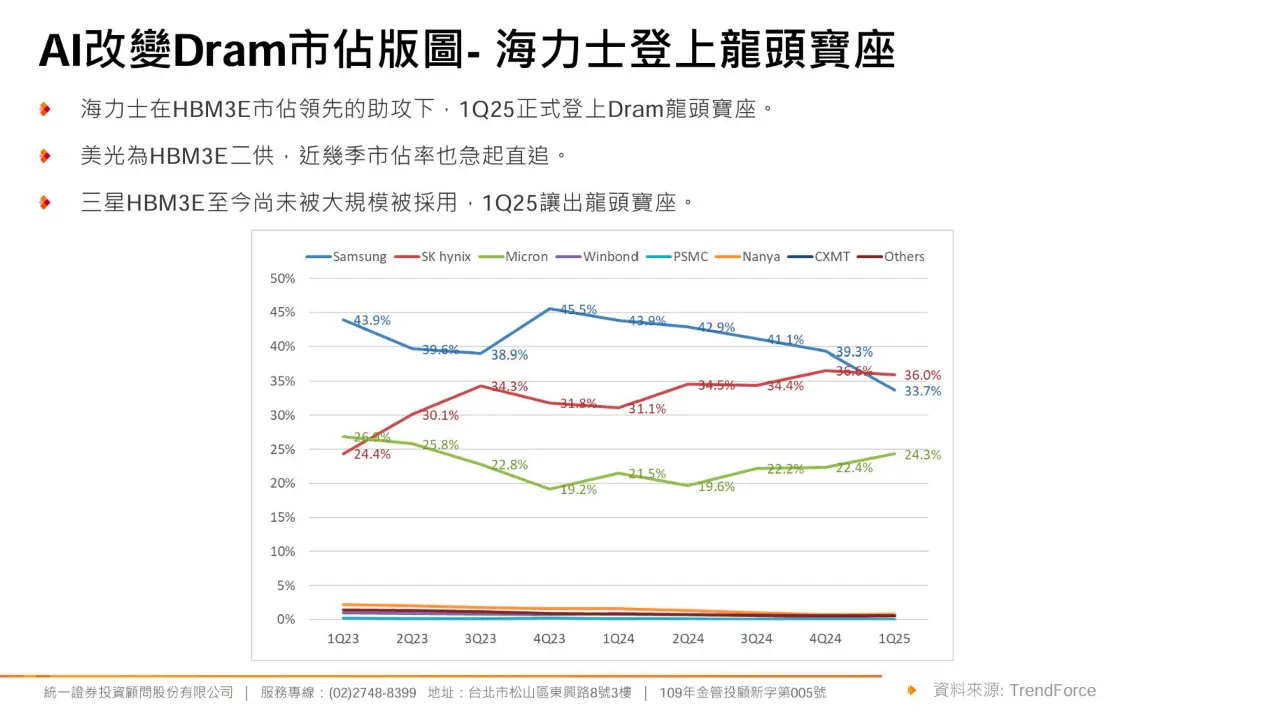
根據統計,SK 海力士在 HBM3E(第三代 HBM 的強化版高頻寬記憶體)市占領先的助攻下,今年第一季市占率達 36%,正式登上 DRAM 產業龍頭寶座,超越市佔率從 39.3% 掉到33.7% 的三星,至於第三名的美光,因為成為輝達(NVIDIA)在 HBM 的第二供應商,市占也有斬獲,從22.4%增至24.3%。(見圖二,統一投顧提供)
至於 DDR4 的價格大漲,這也和三大廠在 HBM 及傳統 DRAM 的投資消長有密切相關。因此,要看 DDR4 為何漲價,應該先從 DRAM 產業近幾年的投資金額談起。
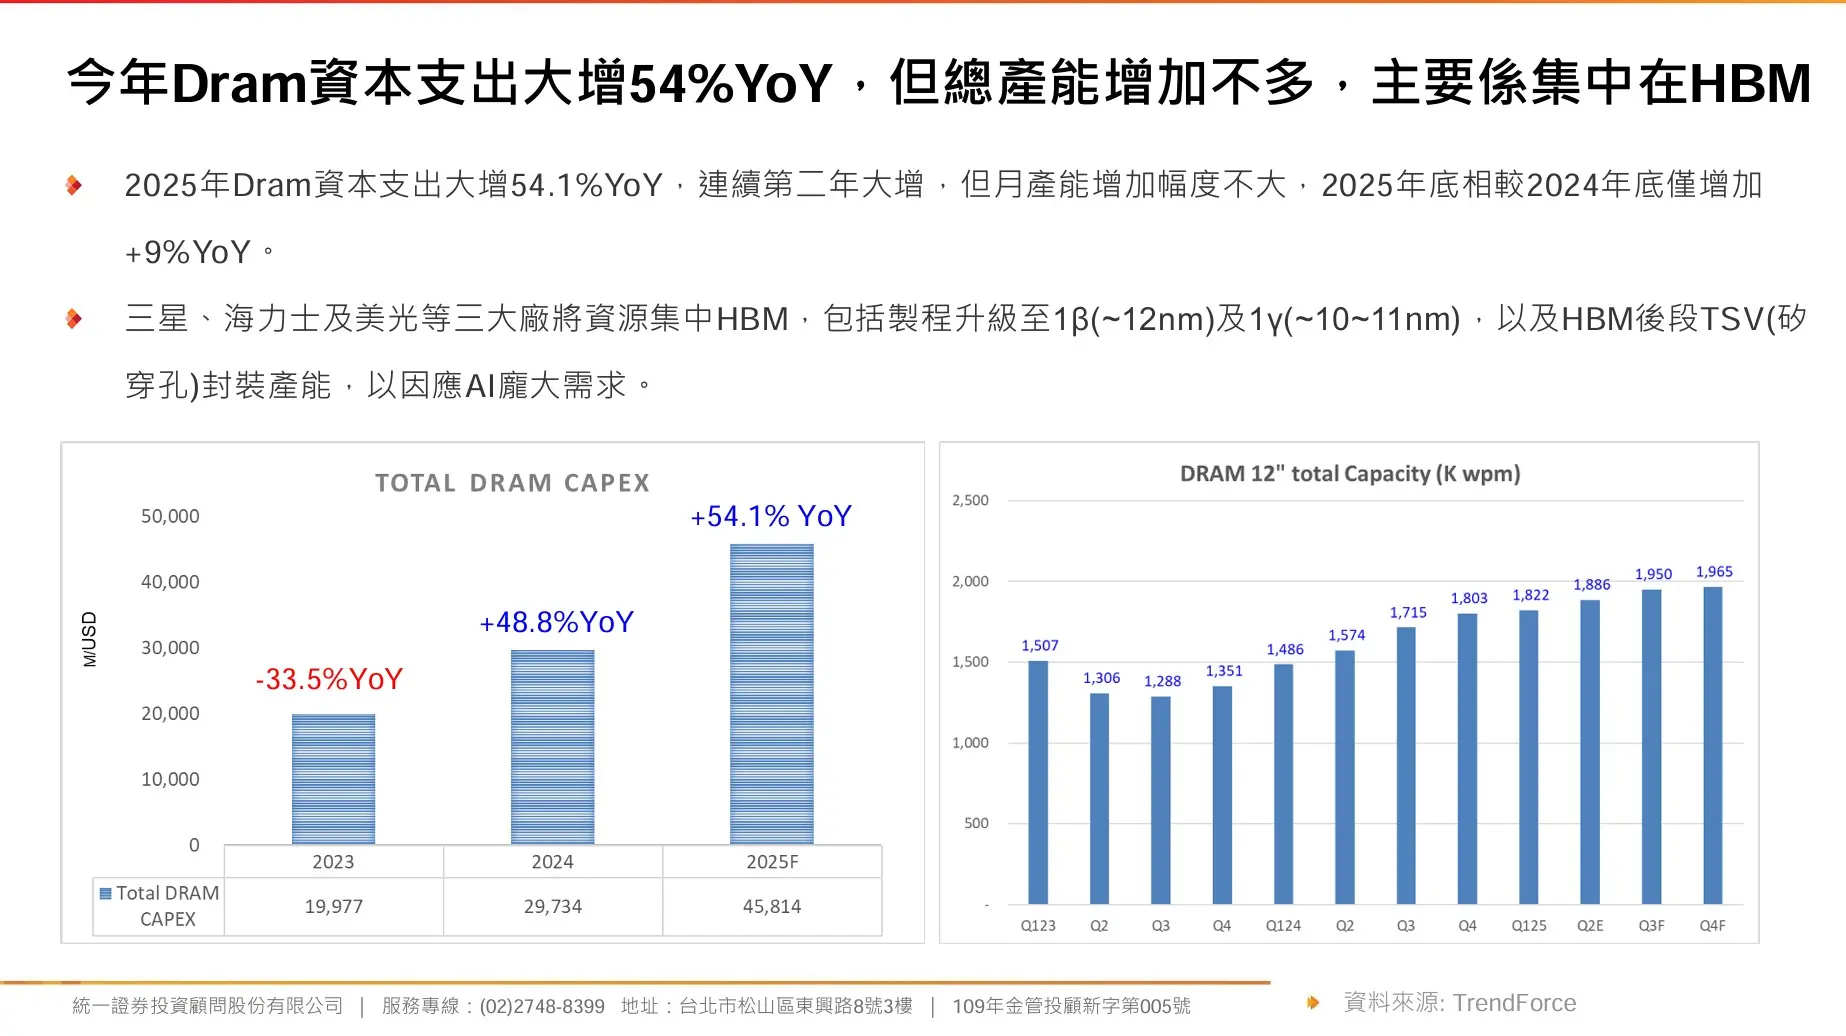
從最近三年 DRAM 產業的資本支出數字來看, 2025 年 DRAM 資本支出大增 54 %,是連續第二年大增,2024 年則比前一年增加 48.8%,至於 2023 年較前一年減少 33.5%。
不過,資本支出不一定代表產能大幅增加,事實上,因為 HBM 製程技術較高,而且晶片大、後段封裝複雜,因此若從產能提升角度來看,整體的 DRAM 月產能增加幅度不大, 2025 年雖然資本支出大增 54%,但月產能相較 2024 年只增加 9%。(見圖三,統一投顧提供)
而且,三大 DRAM 廠的資本支出,主要都投資集中在 HBM,包括製程升級至 1β(約 12 奈米)及 1y(約 10 到 11 奈米),以及 HBM 製程後段的 TSV(矽穿孔)封裝產能,以因應 AI 龐大需求。
因此,從製程技術角度來看,1β 產能快速擴張,這個技術主要用在今年需求快速擴張的HBM3E,至於 1Y 也正積極布局,要使用在明年需求量會大量增加的 HBM4。
至於舊一點的製程如 1α(13至14奈米),這個製程主要用來生產 DDR5,由於三大廠主要投資 HBM,排擠到其他產品的產能,其中,1z(14 至 16 奈米)的產能比重快速下降,這個製程主要用在 DDR4。(見圖四,統一投顧提供)
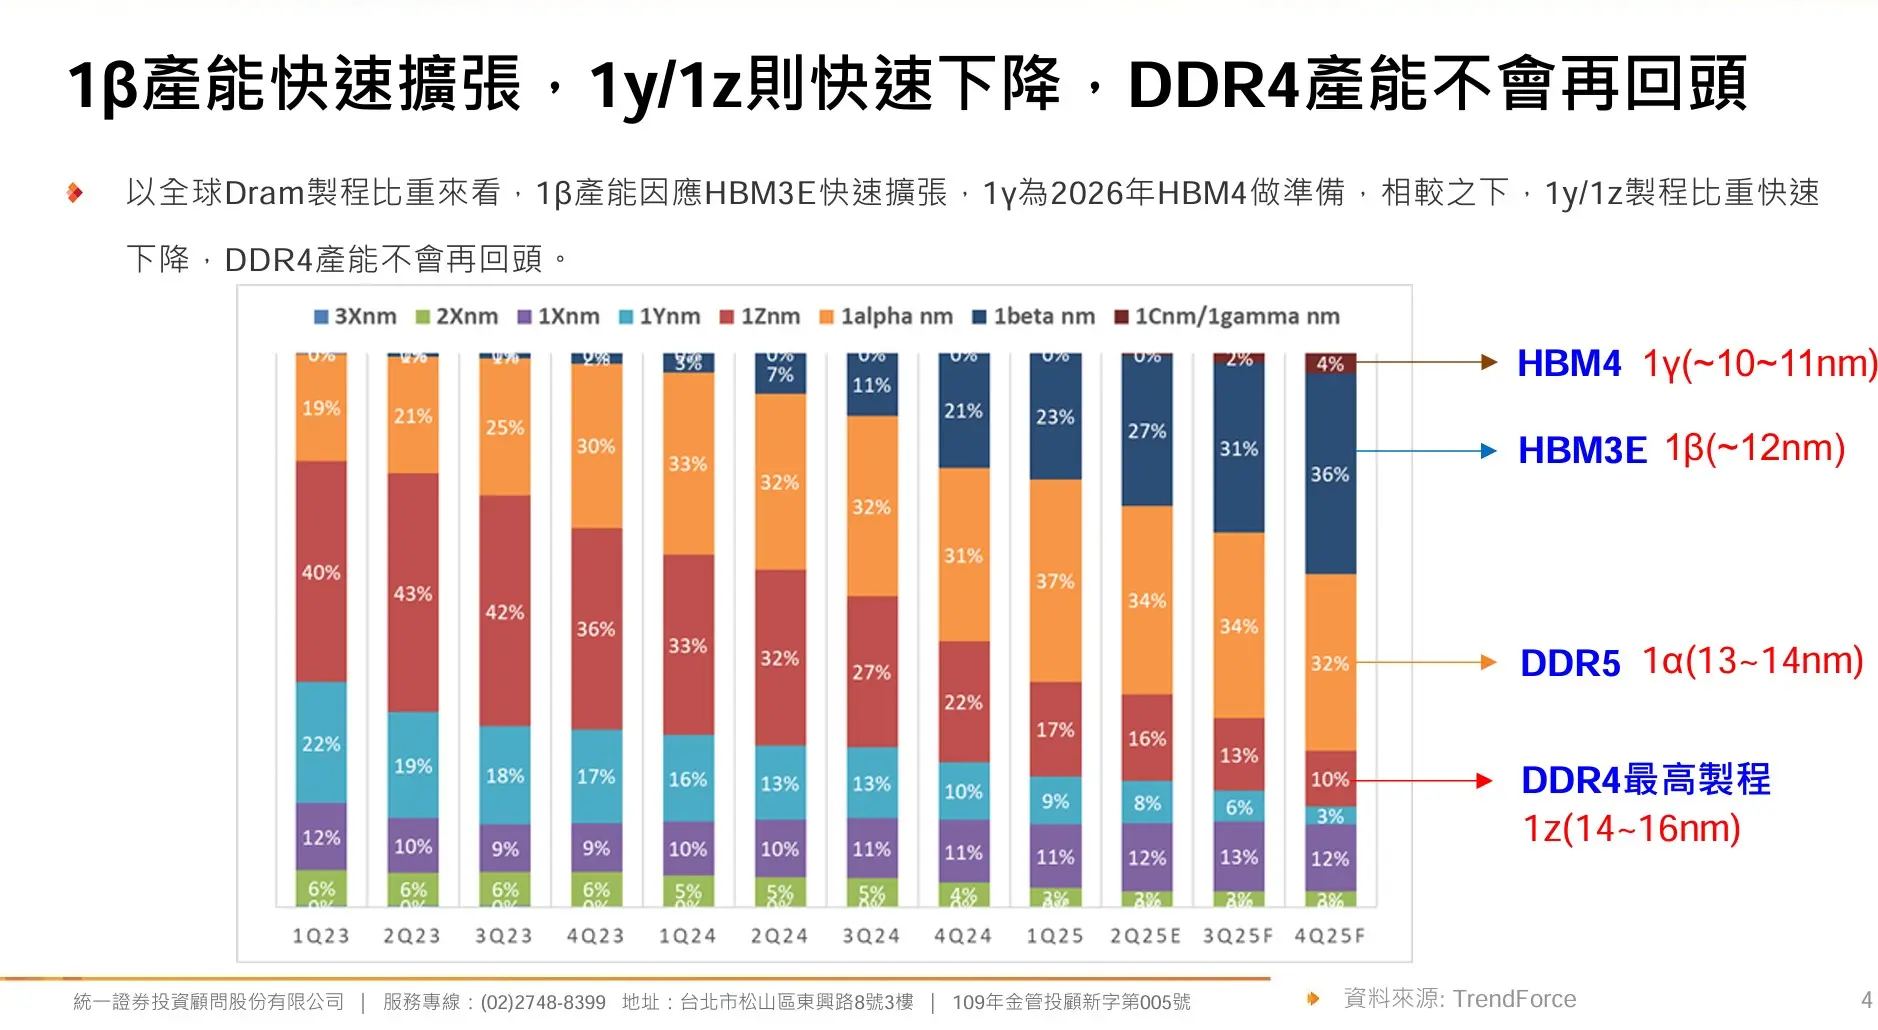
DDR5 目前的主要用途,在於一般伺服器、PC 或筆電,至於 DDR4 則用在更低階的消費性產品上,由於目前是 AI 伺服器應用獨強,但一般伺服器、PC、筆電及消費性產品需求都很弱,因此三大廠並未增加產能投資。
DDR4 與 DDR5 價格倒掛現象浮現
而且,因為三大廠在 DDR4 的產能投資下降最多,導致供應缺口出現,至於 DDR5 的產能沒有降低那麼多,因此也出現很奇特的現象,就是兩者的價格出現倒掛現象。
所謂的倒掛現象,是因為 DDR5 照理說技術與規格都高過 DDR4,因此在價格上應該比較高,但因為三大廠優先降低 DDR4 的產能,導致一時之間 DDR4 的價格出現暴漲。
從價格走勢來看,DDR4 的現貨報價,從年初至今,漲幅已達一到三倍,其中 16Gb 1G×16 最缺貨,價格大漲到 15 美元以上,至於 DDR5 價格則在 5 美元左右,兩個價格差異相當大。(見圖五,統一投顧提供)
這種價格倒掛的現象,在 2021 年到 2022 年之間也曾發生過,當時是 DDR3 和 DDR4,也有發生過這種價格倒掛的情況。主要原因,也是當大廠減少 DDR3 的產能,結束它的生命週期(EOL)時 ,由於 DDR3 產能供貨突然縮減,導致一時之間價格大幅提高。
不過,DDR3 跟DDR4,過去的轉換時間大概是七年,其中有兩年時間是價格倒掛,當時倒掛弧度最大是 30%,但這一次 DDR4 跟 DDR5 的價格倒掛,則達到三倍的價格,主因是 AI 來的又急又猛,三大廠 SK 海力士、三星、美光快速將產能挪去投資 HBM,DDR4 的產能急劇萎縮,才會導致價格大幅上漲。
對大廠來說,這種淘汰低階並轉換至高階製程技術的過程,是產業進步必經的過程,但在這種青黃不接的轉換過程中,對目前製程技術較弱後的台灣廠商來說,當 DDR4 的價格比 DDR5 還要好時,南亞科、華邦電等公司,當然是拼命生產 DDR4,因為還有明顯獲利空間。
根據 TrendForce 的統計,今年六月的 DDR4 現貨價大幅高於合約價約 95%,因此Trendforce 將第三季的消費型 DDR 或合約價,漲幅由原本的 40% 到 45%,上修至 85% 至 90%,追上合約價。
不過,Trendforce 也預估,這種產能調整的過渡期,讓 DDR4 報價高於 DDR5 的情況,今年下半年可能還會持續,但到明年第二季開始就會大幅下滑。
甚至, DDR5 的現貨價,在 2026 年上半年,還有下跌的風險, DDR5 主要用於一般伺服器PC 或筆電,需求動能不佳,加上 DDR5 至今漲價 20%,恐進一步壓抑需求。(見圖六、圖七,統一投顧提供)
此外,後續最重要的觀察點,是三星在 HBM3E 的驗證狀況。若還是不順利,三星可能將產能投入 DDR5 的生產,若是如此,也會讓 DDR5 的現貨價,有明顯下滑的風險。
因此,對於台灣 DRAM 產業來講,如今與國際三大廠的差距,尤其是在製程技術上,很明顯是落後的。台灣在晶圓代工遙遙領先全球,但記憶體領域則明顯落後先進大廠,也因為這種差距,造成台灣 DRAM 業者,只能在這種 DDR5 與 DDR4 的製程技術交替期中,賺取一些大廠已經放棄、只會短暫出現的超額利潤。
台廠受惠短期利基,但長期競爭力堪憂
如今,全球 DRAM 三大廠朝向高附加價值的 HBM 市場發展, AI 伺服器對於 GPU 算力、CoWoS 封裝(台積電主導,支援 HBM 與高效能運算的先進半導體封裝技術),對於 HBM 容量的要求都一直放大,因此三大廠已把營運重點都放在 HBM 的擴充。
至於在 HBM3E 及下一代 HBM4 的產業競賽中,目前看起來,SK 海力士強於美光,美光又勝過三星,三星已淪後後段班。
SK 海力士在 HBM3E 率先量產並供貨給輝達,至於 HBE4 已於今年 3 月送樣,並於 2025 年做好量產準備。海力士採用 MR-MUF 技術(HBM封裝底填充工藝),比起同業有較高的生產良率。
另外,美光的 HBM3E 已經量產並供貨給輝達,預計今年下半年會放量,至於 HBM4 已於2025 年的第二季送樣,預計 2026 年量產。
至於最落後的三星, HBM3E 已經量產,但尚未通過輝達的認證。三星採用的是 TC-NCF(HBM封裝用非導電膜熱壓工藝),目前良率問題難以突破。
三星發展 HBM3E 不順利,帶來的潛在風險是,未來 1β 是否大量轉作 DDR5,造成 DDR5 供應面的風險,這是值得關注的方向。
此外,還有另一個來自中國大陸的競爭變數。中國大陸的長鑫存儲公司肩負國產化的重任,如今也往高階市場走,不會停留在 DDR4,目前製程推進到 16 奈米,轉向開發 DDR5,並投入 HBM 的研發。
台灣 DRAM 業者目前最高製程技術在 17.5 奈米,不具備發展 HBM 的優勢,三大廠加上長鑫都停止 DDR4 的生產,這種短暫的市場區隔策略,或許讓台廠獲得一陣子的喘息,不過,長期來看,台廠的競爭力不足,只能在低階市場生存,相當可惜。
因此,總結來看,隨著 DDR5 滲透率提高,DDR4 的供給和產值也將同步下滑,2026 年將成為穩定的利基市場,價格也趨於穩定。
南亞科目前有一半產能在DDR4,應用面以消費類占65%,所以會受惠於目前價格較佳的DDR4,今年第三季有機會提前轉虧為盈,下半年獲利將趨於穩定。
另外,華邦電(台股代號:2344)目前 DDR3 占比達 50%,DDR2 占比 20%,至於 DDR4 占比在 10% 至 20%,比重並不高。至於力成(台股代號:6239)的先進封裝有機會走出一片天,但顯著貢獻要等到 2027 年。
不過,長期來看,台灣 DRAM 產業缺乏朝向 HBM 的發展能量,在成長動能上難以跟上三大廠,投資人在選股投資時也應該小心謹慎。
(本文同步刊登於鍶科技)



