DDR4価格が急騰、台湾メーカーの利益は急伸か? 世界3大DRAMメーカーSKハイニックス、サムスン、マイクロンの最新投資動向が新たな淘汰戦を左右
最近、DRAM業界ではいくつかの重要な動きが見られる。DDR4は供給不足により価格が急騰し、南亜科技(台株コード:2408)などの企業は下半期の利益拡大が期待されている。ただし、この価格変動は台湾企業に有利である一方で、世界3大DRAMメーカーであるSKハイニックス、サムスン、マイクロンの投資戦略と密接に関連しており、さらに中国の長鑫存儲(CXMT)の最新動向とも関係している。
まず、「AIがDRAMの世界地図を変えている」と表現すれば、ここ数年のDRAM産業の変化を的確に示していると言える。
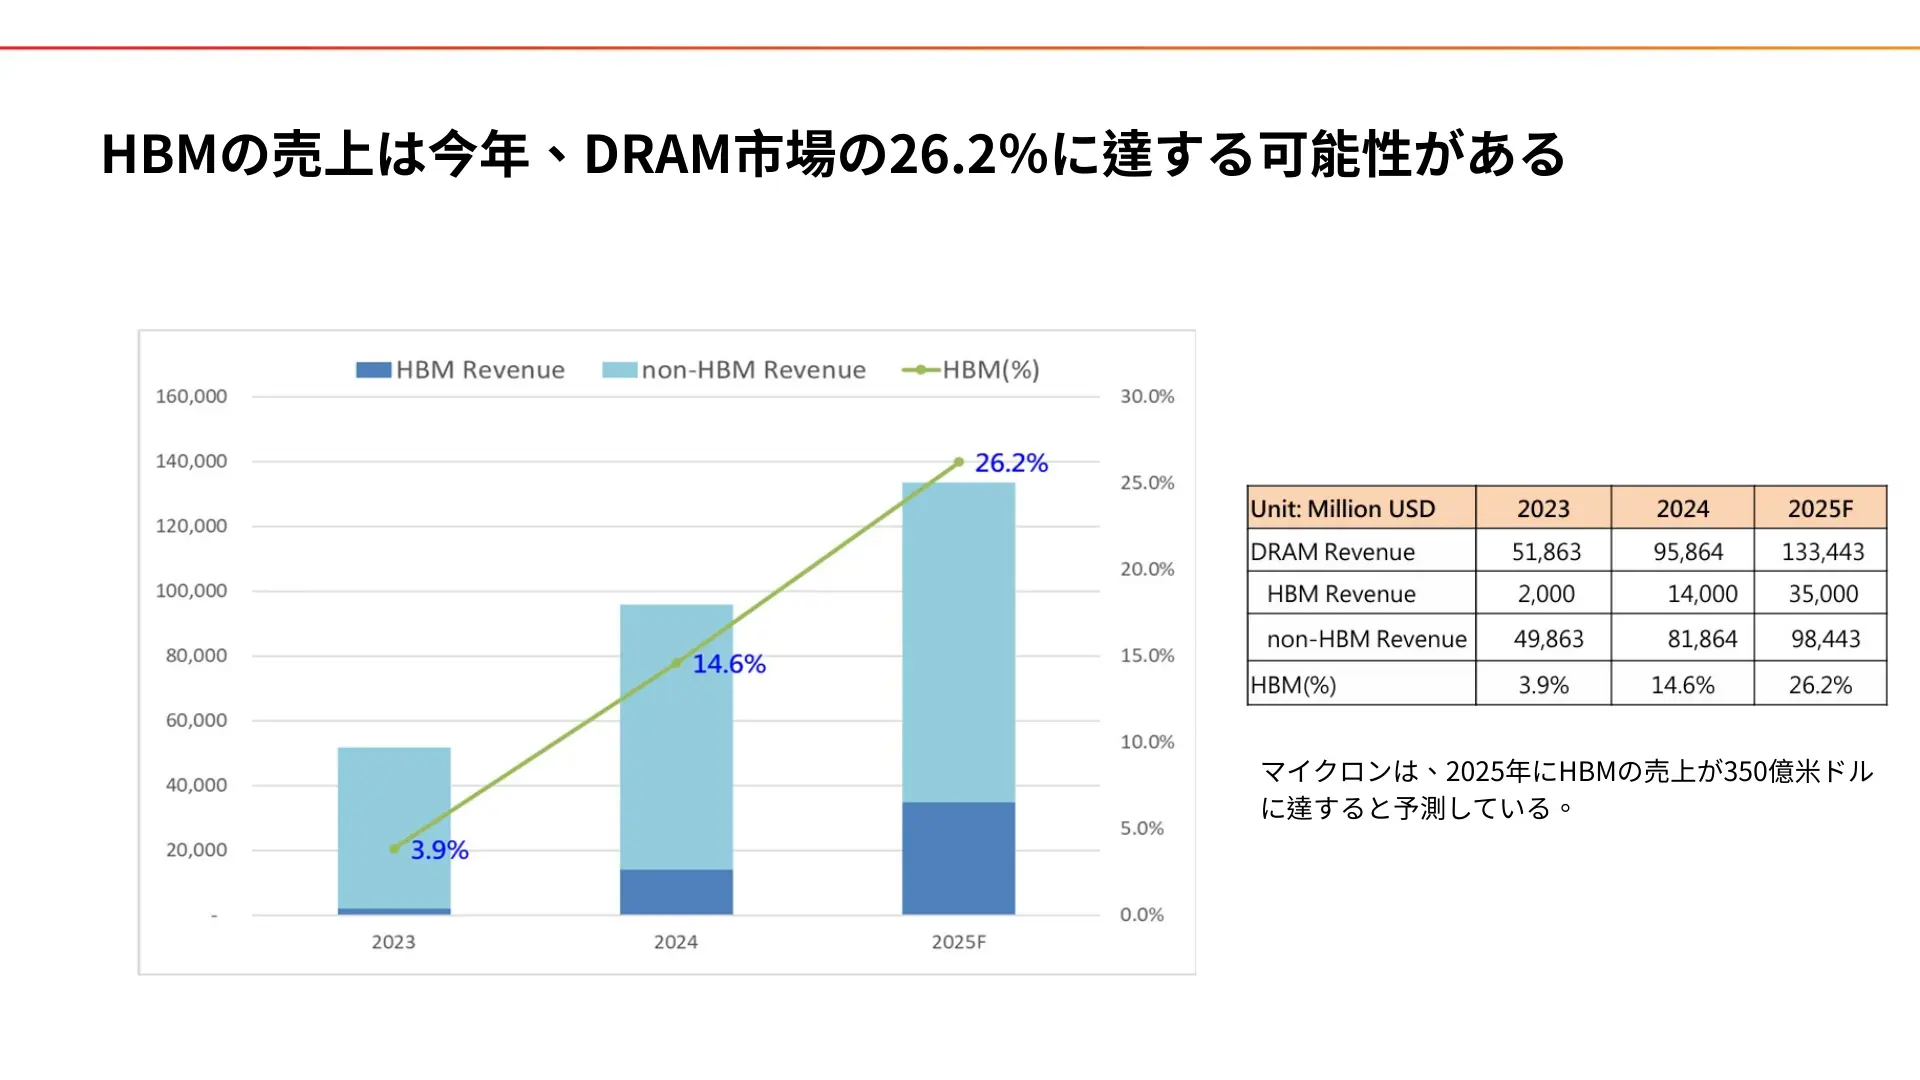
AIの台頭がDRAMのシェア構造をどのように変えたのか。その最も重要な数字はAIサーバーの急成長にある。過去3年間でAIサーバー需要が急拡大し、そこで大量かつ高単価のHBMが使用されているためだ。トレンドフォース(TrendForce)の統計によれば、今年のHBMの売上はDRAM市場全体の26.2%に達する見込みで、昨年の14.6%、一昨年の3.9%から大きく伸びている(図1、統一投顧提供)。
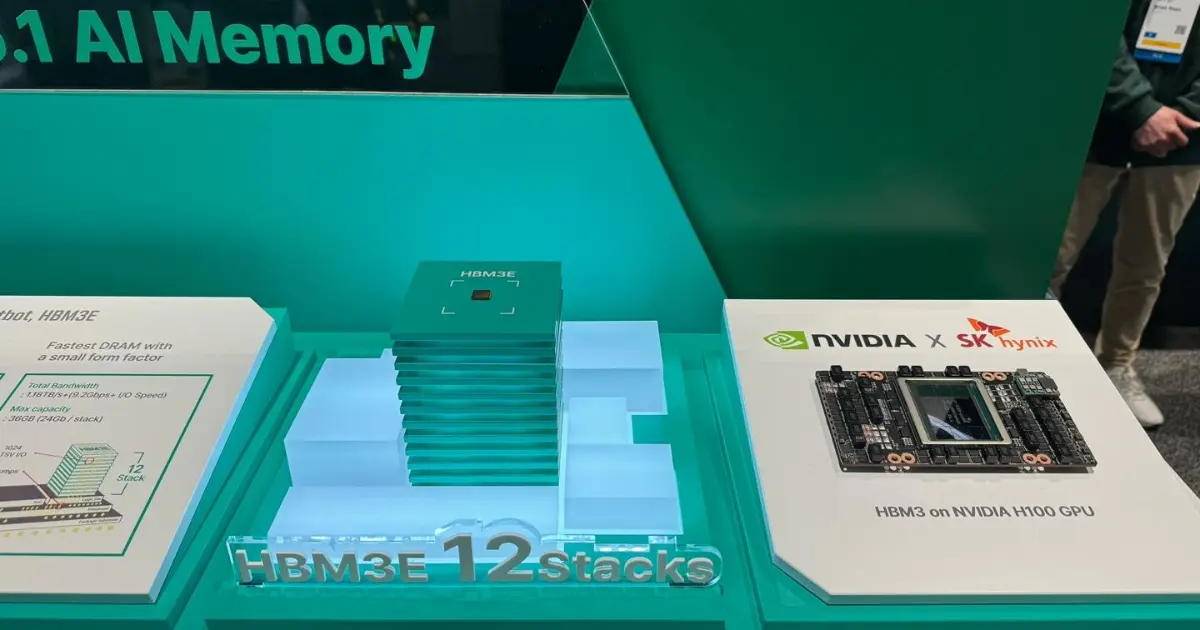
HBM(高帯域幅メモリー、High Bandwidth Memory)は、AI、グラフィックス処理、高性能コンピューティング向けに設計された先進的なメモリー技術である。チップを垂直に積層し、TSV(シリコン貫通電極)封装を用いることで、従来よりも大幅に高速かつ大容量を実現し、消費電力も抑えられるため、AIサーバーやGPUに不可欠な部品となっている。
HBMの急成長は、3大DRAMメーカーのシェアを左右する鍵となった。さらに、各社のDRAM投資戦略の違いによって、SKハイニックスがサムスンを追い抜くという、業界では珍しい現象が生じている。
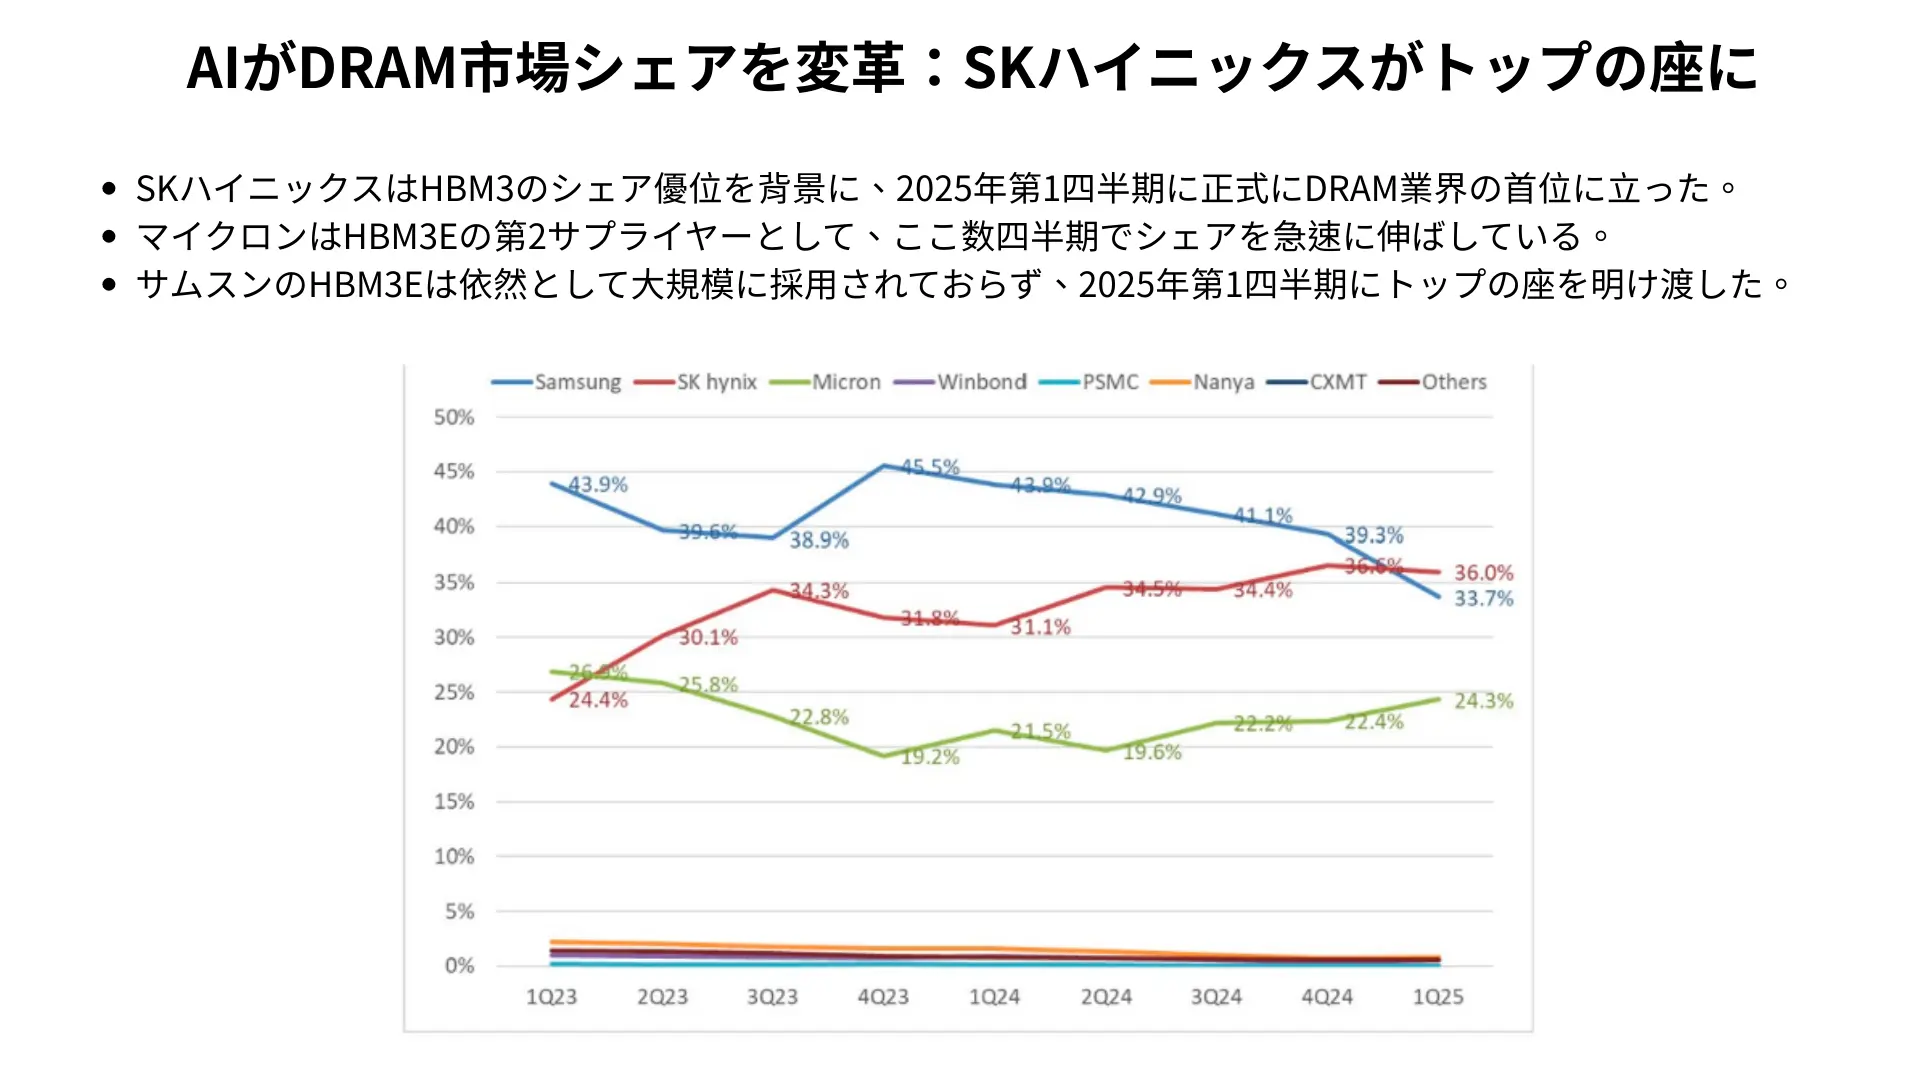
統計によると、HBM3E(第 3 世代 HBM を強化した高帯域幅メモリー)でのシェア優位を背景に、SKハイニックスは今年第1四半期のシェアが36%に達し、正式にDRAM業界のトップに立った。サムスンは39.3%から33.7%へと低下し、首位の座を明け渡した。第3位のマイクロンは、エヌビディア(NVIDIA)のHBM第2サプライヤーとなったことでシェアを伸ばし、22.4%から24.3%に上昇した(図2、統一投顧提供)。
DDR4価格の高騰も、3大メーカーのHBMおよび従来型DRAMへの投資の配分と密接に関連している。したがって、DDR4がなぜ値上がりしたのかを理解するには、まずここ数年のDRAM業界における投資規模を振り返る必要がある。
直近3年間のデータによると、2025年のDRAM設備投資は前年比54%増と大幅に拡大し、2年連続の大幅増となった。2024年は前年比48.8%増加した一方で、2023年は前年比33.5%減少していた。
ただし、設備投資の増加が必ずしも生産能力の大幅拡大を意味するわけではない。HBMは製造技術の難易度が高く、チップサイズも大きく、後工程の封止も複雑であるため、生産能力の観点ではDRAM全体の月産能力の伸びは限定的である。2025年は設備投資が54%増加したものの、月産能力は2024年比で9%の増加にとどまった(図3、統一投顧提供)。
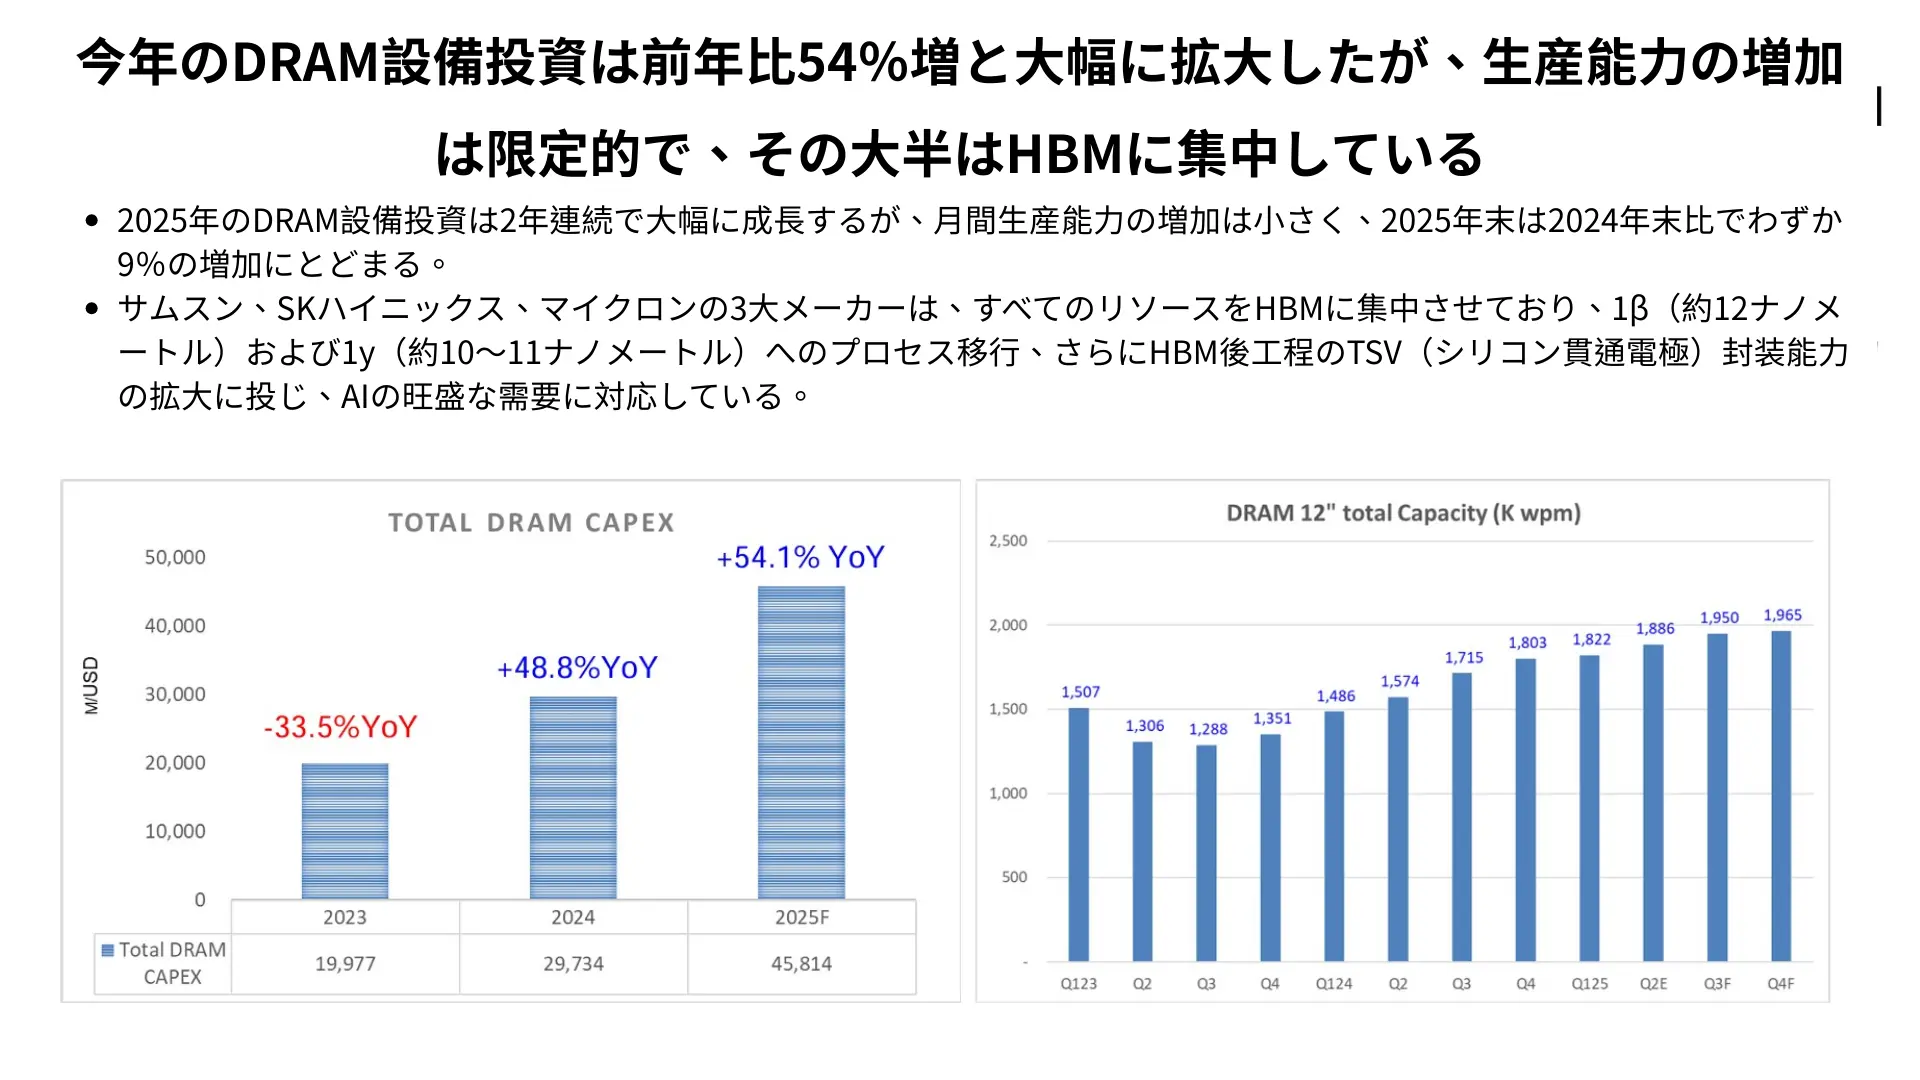
さらに、3大メーカーの設備投資はHBMに集中しており、プロセスを1β(約12ナノメートル)や1Y(約10〜11ナノメートル)へと進化させるほか、HBM後工程のTSV(シリコン貫通電極)封止能力の拡充に注がれている。これはAIの旺盛な需要に対応するためである。
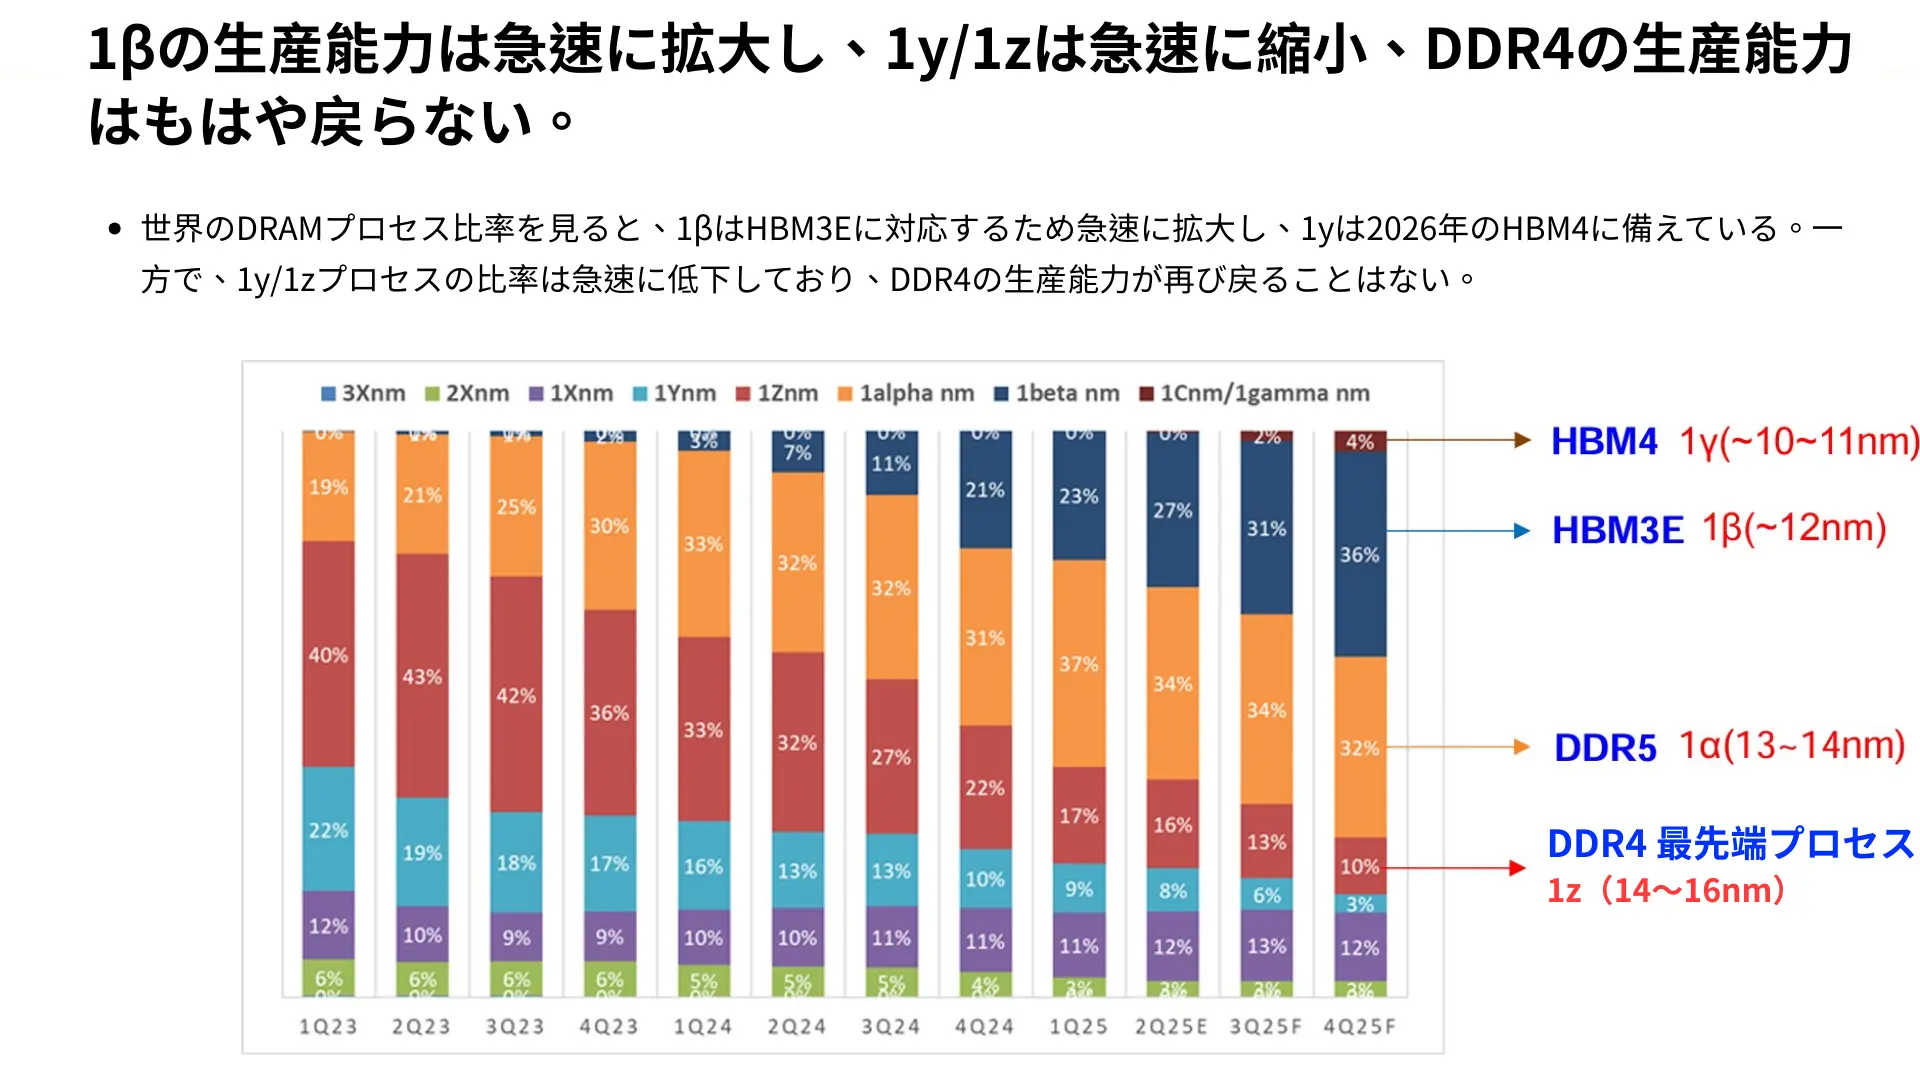
このため、製造プロセス技術の観点から見ると、1βの生産能力は急速に拡大しており、主に今年需要が急増しているHBM3Eに用いられている。一方、1Yも積極的に展開されており、来年大幅な需要増が見込まれるHBM4に投入される予定である。
一方、やや古いプロセスである1α(13〜14ナノメートル)は主にDDR5の生産に使われている。しかし、3大メーカーがHBMに資源を集中させたため、他の製品の生産能力が圧迫され、その中で1z(14〜16ナノメートル)の比率が急速に低下している。このプロセスは主にDDR4に利用されている(図4、統一投顧提供)。
DDR5は現在、主に一般サーバーやPC、ノートパソコンに使用されている。一方、DDR4はより低価格帯の消費者向け製品に多く使われている。AIサーバーの需要は旺盛だが、一般サーバーやPC、ノートPC、消費者向け製品の需要は弱いため、3大メーカーはいずれも関連する生産能力を増強していない。
DDR4とDDR5の価格逆転現象が顕在化
さらに、3大メーカーがDDR4への投資を大きく削減したことで供給不足が生じた。一方、DDR5の生産能力はそれほど減少していないため、両者の価格が逆転するという特異な現象が起きている。
いわゆる価格の逆転現象とは、本来であれば技術や規格がDDR4よりも高いDDR5の方が価格も高いはずだが、3大メーカーが優先的にDDR4の生産能力を縮小したため、一時的にDDR4の価格が急騰したことを指す。
価格動向を見ると、DDR4のスポット価格は年初以降1〜3倍に上昇した。その中でも16Gb 1G×16は最も品薄で、価格は15ドル以上に急騰している。一方、DDR5の価格は約5ドルにとどまり、両者の差は極めて大きい(図5、統一投顧提供)。
このような価格逆転の現象は、2021年から2022年にも見られた。当時はDDR3とDDR4の間で同様の事態が起き、大手メーカーがDDR3の生産能力を縮小し、その製品寿命(EOL)を終えようとした際、供給が急減し、短期間で価格が大幅に上昇したのである。
ただし、DDR3とDDR4の移行期は過去およそ7年あり、そのうち2年間は価格逆転が発生し、最大で30%の乖離があった。しかし今回のDDR4とDDR5の価格逆転は3倍に達している。その主因はAIの波が急速かつ強烈に押し寄せ、SKハイニックス、サムスン、マイクロンの3大メーカーが迅速に生産能力をHBMへ振り向けたため、DDR4の生産能力が急減し、価格が大幅に高騰したからである。
大手メーカーにとって、低位技術を淘汰し高位プロセスへ移行することは産業の進歩に不可欠な過程である。しかし、この移行期において製造技術で劣る台湾メーカーにとっては、DDR4の価格がDDR5を上回る局面では、南亜科技(台株コード:2408)や華邦電子(台株コード:2344)などが当然のようにDDR4を全力で生産する。そこには依然として明確な利益余地があるからだ。
トレンドフォース(TrendForce)の統計によれば、今年6月のDDR4スポット価格は契約価格を約95%上回った。このため、トレンドフォースは第3四半期のコンシューマー向けDDRの契約価格上昇率を従来の40〜45%から85〜90%へと上方修正し、スポット価格に近づけた。
しかし、トレンドフォースは、このような生産能力調整の過渡期において、DDR4の価格がDDR5を上回る状況は今年後半まで続く可能性があるが、来年第2四半期以降は大幅に下落すると予測している。
さらに、2026年前半にはDDR5のスポット価格が下落するリスクもある。DDR5は主に一般サーバーやPC、ノートPCに使用されているが、需要の勢いは弱く、これまでに20%上昇していることも相まって、需要を一段と抑制する可能性がある(図6・図7、統一投顧提供)。
このほか、今後の最大の注目点はサムスンにおけるHBM3Eの認証状況である。もし依然として順調に進まなければ、サムスンは生産能力をDDR5に振り向ける可能性があり、その場合、DDR5のスポット価格は大きく下落するリスクがある。
したがって、台湾のDRAM産業は、国際的な3大メーカーとの格差、特に製造プロセス技術において明らかに後れを取っている。台湾はファウンドリー分野で世界を大きくリードしているものの、メモリー分野では先進大手に劣後している。このため、台湾のDRAMメーカーは、DDR5とDDR4のプロセス移行期において、大手がすでに手放し、かつ短期間しか存在しない超過利益を得るにとどまっている。
台湾メーカーは短期的な利得を享受するが、長期的な競争力には課題
現在、世界の3大DRAMメーカーは高付加価値のHBM市場に注力している。AIサーバーにおいてはGPUの演算能力やCoWoSパッケージング(TSMC主導、HBMと高性能コンピューティングを支える先進半導体封装技術)、HBM容量への要求が拡大し続けており、各社は事業の重点をHBMの拡張に置いている。
HBM3Eおよび次世代HBM4をめぐる競争においては、現時点でSKハイニックスがマイクロンを上回り、マイクロンはサムスンより優勢である。サムスンはすでに後方に退いている。
SKハイニックスはHBM3Eをいち早く量産し、エヌビディア(NVIDIA)に供給している。HBM4については今年3月にサンプル出荷を行い、2025年には量産体制を整える予定だ。同社MR-MUF技術(HBM封装のアンダーフィル工法)を採用しており、同業他社よりも高い歩留まりを実現している。
さらに、マイクロンのHBM3Eはすでに量産され、エヌビディアに供給されており、今年後半には出荷量がさらに拡大すると見込まれている。HBM4については2025年第2四半期にサンプル出荷を行い、2026年に量産を予定している。
一方、最も遅れを取っているサムスンは、HBM3Eを量産しているものの、エヌビディアの認証をまだ取得していない。サムスンはTC-NCF技術(HBM封装に用いられる非導電フィルム熱圧着工法)を採用しているが、現在も歩留まりの問題を克服できずにいる。
サムスンのHBM3E開発が順調に進んでいないことから、潜在的なリスクとして、今後1βの生産能力が大幅にDDR5へ振り向けられ、DDR5の供給に影響を及ぼす可能性がある。この点は注視すべき動向である。
さらに、中国からの競争要因もある。長鑫存儲(CXMT)は国産化の使命を担い、高付加価値市場へと進出しており、DDR4にとどまることはない。現在、製造プロセスは16ナノメートルに到達し、DDR5の開発へ移行するとともにHBMの研究開発にも取り組んでいる。
台湾のDRAMメーカーの最先端プロセスは現在17.5ナノメートルにとどまり、HBMを展開する優位性はない。3大メーカーに加えCXMTもDDR4の生産を終了しており、この一時的な市場セグメント戦略によって台湾メーカーはしばらくの猶予を得るかもしれない。しかし、長期的には競争力が不足しており、低位市場で生き残るしかなく、非常に残念である。
総じて見ると、DDR5の浸透率が高まるにつれてDDR4の供給と売上も同時に減少し、2026年には安定したニッチ市場となり、価格も安定していく見通しである。
南亜科技(台株コード:2408)は現在、生産能力の半分をDDR4に投入しており、そのうち消費者向け用途が65%を占めている。このため、現在価格が高いDDR4の恩恵を受けるとみられる。今年第3四半期には赤字から黒字への転換が期待され、下半期の利益は安定に向かう見通しだ。
一方、華邦電子(台株コード:2344)の製品構成ではDDR3が50%、DDR2が20%を占め、DDR4は10〜20%にとどまっており、比率は高くない。また、力成科技(台株コード:6239)の先進パッケージ事業は成長の可能性があるものの、目に見える貢献が現れるのは2027年以降とみられる。
しかし、長期的に見ると、台湾のDRAM産業はHBMへの展開力を欠いており、成長の勢いで3大メーカーに追いつくのは難しい。そのため、投資家は銘柄選択において一層慎重になる必要がある。



